Principales Statistiques pour l'Action Accenture
- Prix actuel : $177.41
- Prix cible (milieu) : ~$269
- Cible du consensus : ~$192
- Rendement total potentiel : ~52%
- TRI annualisé : ~11% / an
Découvrez dès maintenant le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Accenture (ACN) publiera ses résultats du quatrième trimestre et de l'exercice complet avant l'ouverture des marchés jeudi 1er octobre, l'action ayant perdu environ un tiers en 2026 et se négociant près de 177 $. Le chiffre qui fera bouger le cours ne sera pas le BPA (bénéfice par action) global. Ce sera de savoir si l'activité fédérale américaine est revenue à la croissance exactement au moment où la direction l'avait annoncé, et ce que cela signifie pour l'exercice 2027.
Lors de la conférence téléphonique de juin, la directrice financière Angie Park a promis que le frein fédéral prendrait fin ce trimestre. Elle a également donné aux investisseurs le reste du cadre pour l'exercice 2027 : la contribution des acquisitions et le calendrier des gros contrats qui ont glissé hors de l'exercice. Le 1er octobre sera la première lecture sur ces trois points, et cela importe plus qu'un centime de BPA au-dessus ou en dessous des attentes.
Le Taux de Croissance de Sortie de l'Exercice 2027 est le Vrai Test
Le segment fédéral a pesé sur la croissance des Amériques toute l'année, et Park a été sans ambiguïté le 18 juin : « notre facteur défavorable AFS (activité fédérale) prendra fin ce trimestre, et nous nous attendons à ce qu'il revienne à la croissance ce trimestre. » C'est ce trimestre. Si le fédéral ne se retourne pas, le plus gros frein à la croissance publiée reste attaché jusqu'en 2027.
Accenture a presque doublé son budget d'acquisition pour l'exercice 2026, le portant à environ 9 milliards de dollars contre 5 milliards, centré sur une plateforme de sécurité technologique opérationnelle. Park a indiqué que ces transactions permettront à la société d'aborder l'exercice 2027 avec une croissance non organique « légèrement inférieure à 2 % », une aide réelle pour une entreprise affichant une croissance organique à un chiffre faible.
Quelques gros contrats de services managés ont glissé dans l'exercice 2027 pour ce que la PDG Julie Sweet a appelé des « raisons spécifiques à l'entreprise », et elle a été directe en disant qu'ils ne réapparaîtront pas simplement au quatrième trimestre. Le moment où ils se concrétiseront indiquera aux investisseurs quelle part du carnet de commandes est réelle et quelle part est différée. Face à cette prudence, il y a un élément à croissance plus rapide : les acquisitions dans la sécurité OT génèrent 208 millions de dollars de revenus récurrents annuels, avec une croissance de 48 %, bien au-dessus du cœur de métier, et un pas vers le type de revenus de plateforme qu'Accenture cherche à atteindre.
Consultez les données historiques et les prévisions pour l'action Accenture (C'est gratuit !) >>>
Le Seuil à Franchir pour la Publication des Résultats
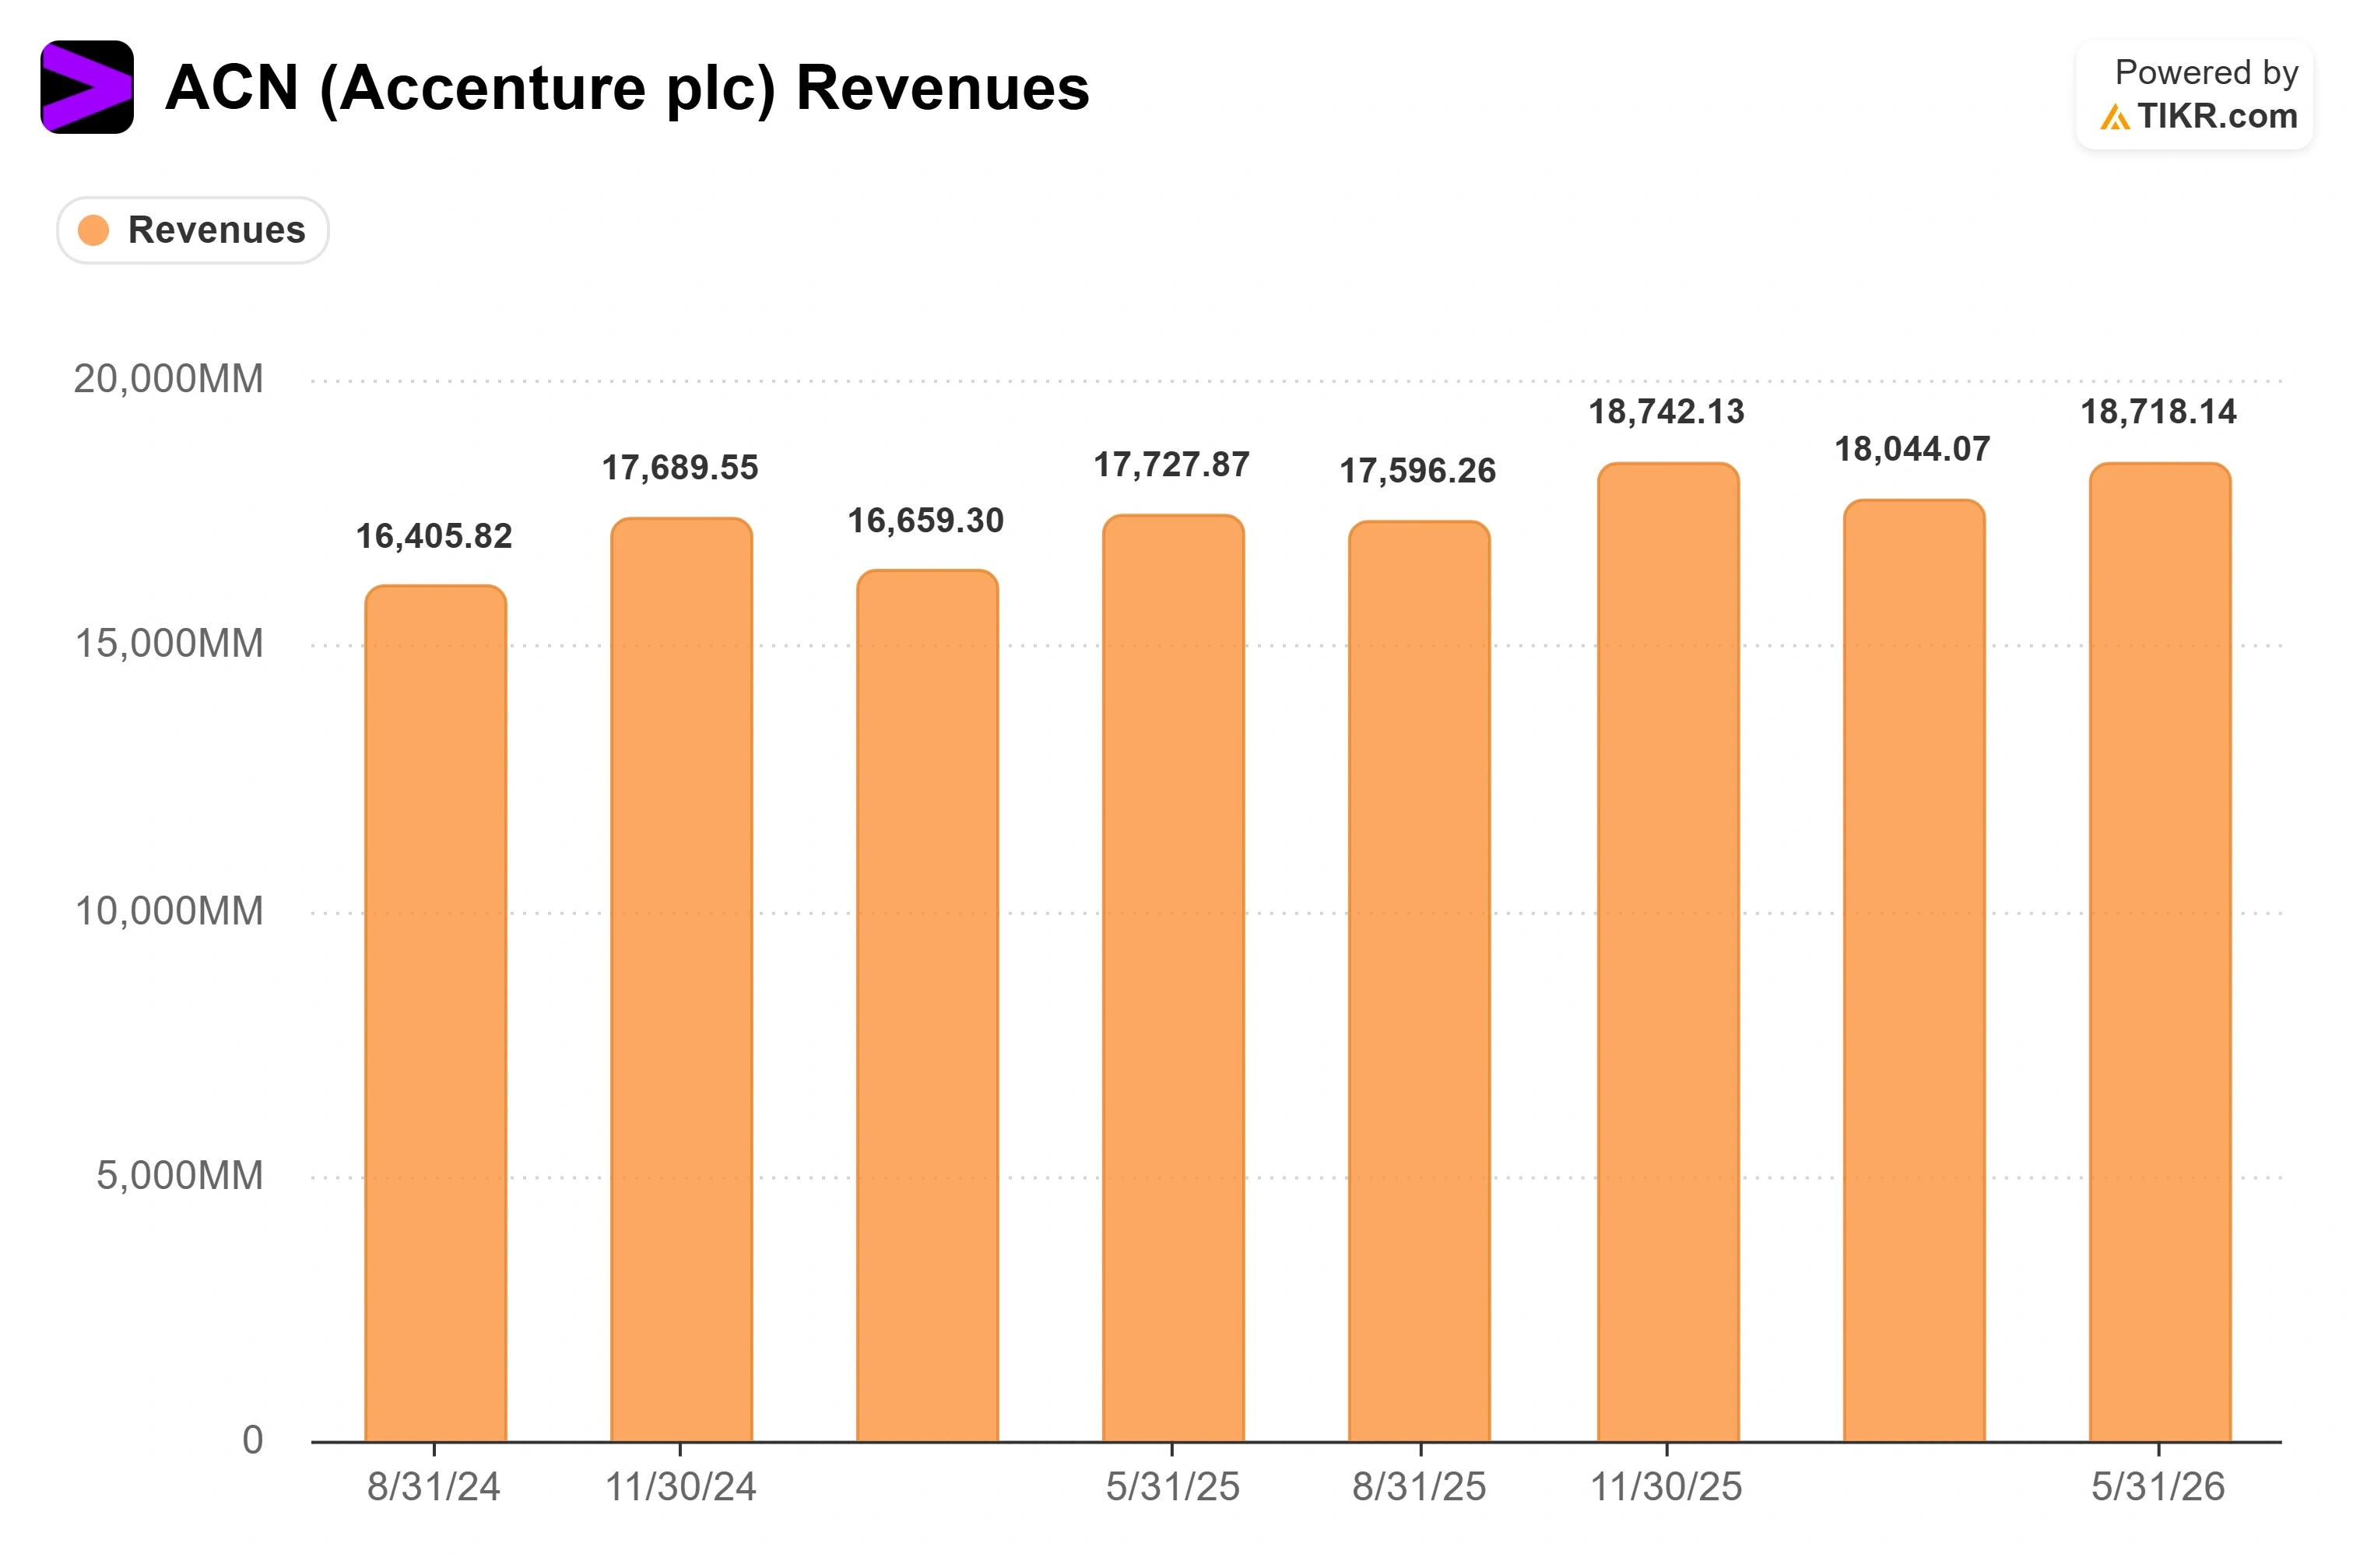
Les modèles de Wall Street tablent sur un chiffre d'affaires du quatrième trimestre proche de 18,04 milliards de dollars et un BPA ajusté d'environ 3,18 $, contre 3,03 $ il y a un an. Les propres prévisions d'Accenture en juin fixaient le chiffre d'affaires entre 17,75 et 18,4 milliards de dollars, soit une croissance de 1 % à 5 % en monnaie locale, et la direction a averti qu'une plus grande partie de cette fourchette que d'habitude était en jeu après l'apparition d'un ralentissement macroéconomique tard dans le troisième trimestre. Pour l'exercice complet, la société a prévu un BPA ajusté de 13,78 $ à 13,90 $ sur une croissance de 3 % à 4 % en monnaie locale.
Le chiffre d'affaires du troisième trimestre de 18,72 milliards de dollars s'est situé juste en dessous des attentes du consensus, mais le BPA ajusté de 3,80 $ a dépassé les estimations d'environ 2 %, et la marge EBIT a atteint 16,96 %, contre 13,82 % le trimestre précédent, même après un impact de 100 millions de dollars sur les revenus au Moyen-Orient. Les bénéfices ont continué de grimper alors que les revenus bougent à peine. Les récentes transactions montrent à quel point le marché est divisé sur cet écart : le 18 septembre, Accenture a annoncé un partenariat de sécurité IA avec Anthropic dans le cadre duquel chaque entreprise prévoit d'investir au moins 1 milliard de dollars sur cinq ans, et le même jour, Guggenheim a rétrogradé l'action à Neutre et a retiré son objectif, faisant chuter le cours d'environ 5 %. L'action a ensuite récupéré environ 3 % le lundi suivant. Le partenariat est un engagement de dépenses, pas des revenus comptabilisés, et plusieurs analystes, dont BMO Capital, ont estimé son impact financier à court terme limité tout en relevant leurs objectifs.
En termes de valorisation, Accenture se négocie à environ 12,4 fois les bénéfices des douze prochains mois, en dessous d'IBM à près de 17,8 fois et de Tech Mahindra à près de 18,4 fois, bien que proche de Cognizant à 9,4 fois et de Wipro à 12,4 fois. La décote reflète la question de la croissance, pas de la qualité : Accenture affiche un retour sur capital investi de 27 % et une marge brute de 32 %, tous deux plus solides que la plupart du groupe. Le marché paye une prime pour la croissance ailleurs et dévalorise Accenture jusqu'à ce que son chiffre d'affaires réaccélère.
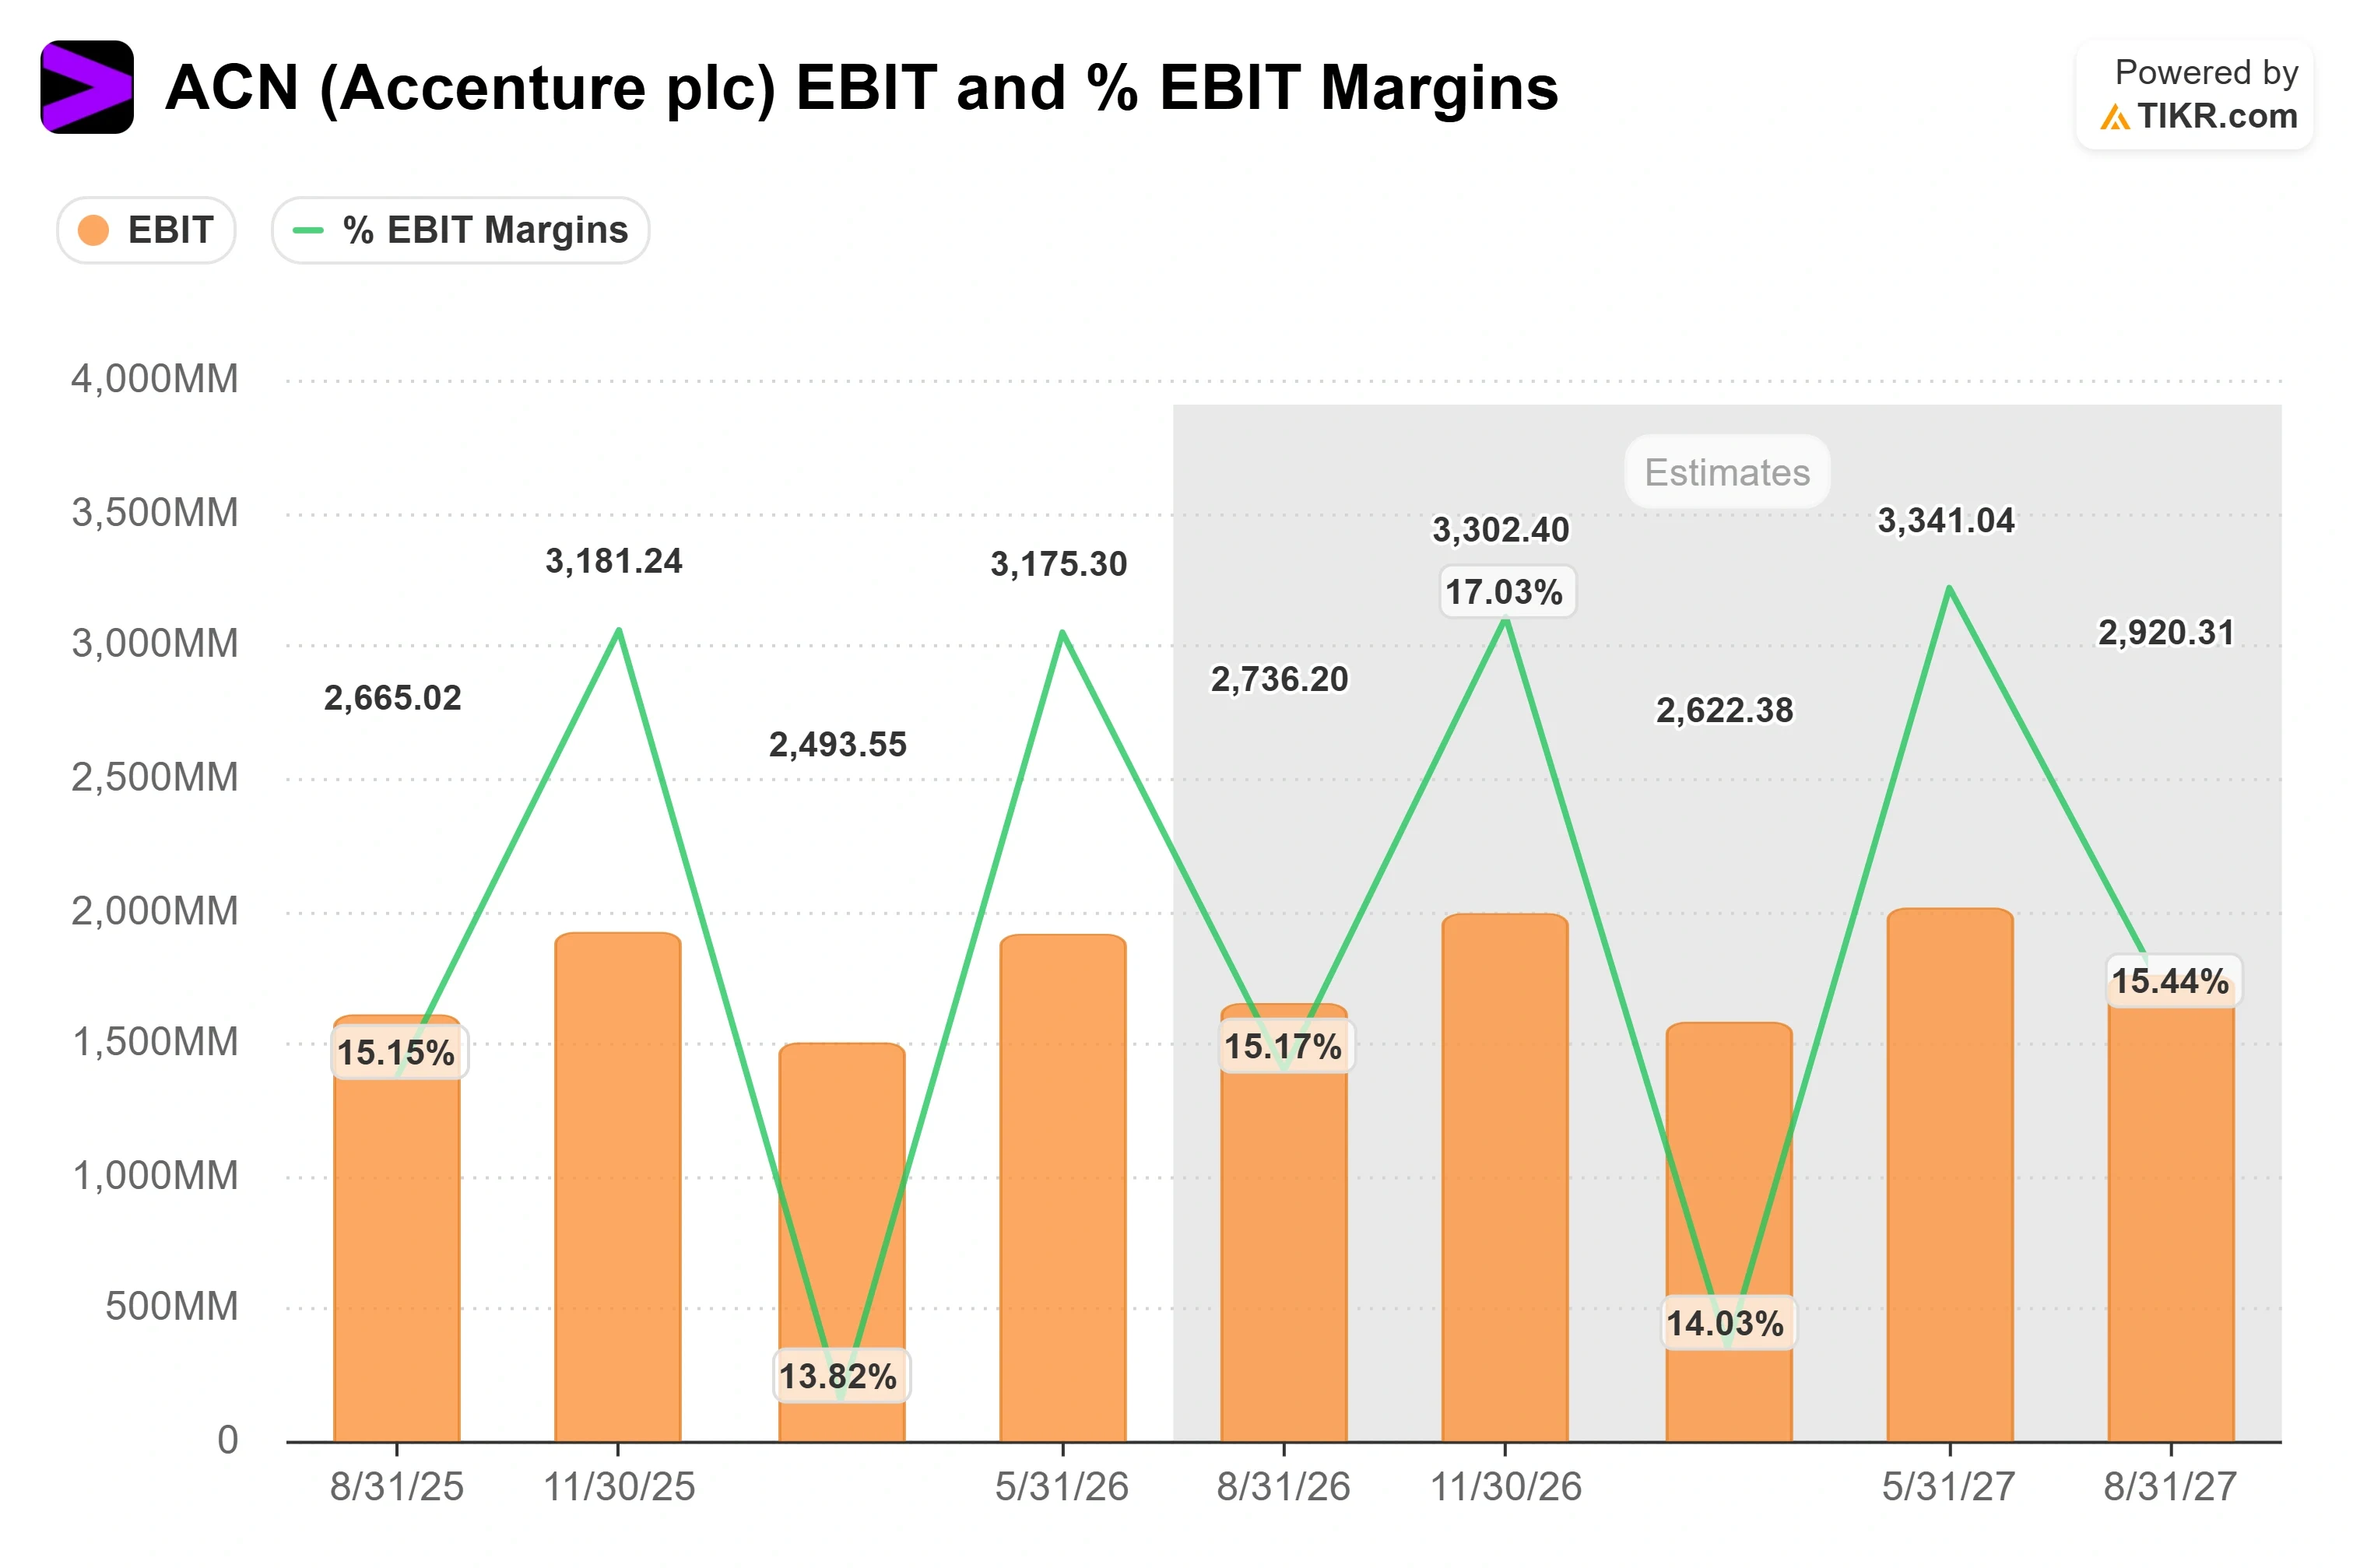
Découvrez comment Accenture se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix actuel : $177.41
- Prix cible (milieu) : ~$269
- Rendement total potentiel : ~52%
- TRI annualisé : ~11% / an

Le scénario médian de TIKR valorise Accenture à environ 269 $, soit une hausse totale d'environ 52 % et un rendement annualisé proche de 11 %. Deux moteurs de croissance le portent : un retour à une croissance organique à un chiffre moyen une fois le frein fédéral levé, et une contribution non organique proche de 2 % provenant du programme d'acquisition d'environ 9 milliards de dollars entrant dans l'exercice 2027. Le moteur de marge est la poursuite de l'effet de levier opérationnel sur un mix de contrats à prix fixe que la direction a dit dépasser 60 % du travail, faisant passer la marge nette d'environ 11,9 % vers la fourchette basse des 12 %.
Le risque principal est celui qui a défini l'année : l'IA comprime la demande pour les travaux de conseil et de staffing facturés par Accenture, la croissance organique ne réaccélère jamais, et l'entreprise achète de la croissance plutôt que de la générer. Le potentiel de hausse est que les marges se maintiennent, les activités fédérales et les acquisitions relèvent le taux de croissance de sortie de l'exercice 2027, et le marché revalorise une franchise qui se négocie en dessous de sa propre histoire. Le risque de baisse est que les revenus restent bloqués près de 1 % à 2 %, les commandes continuent de glisser, et l'action reste bon marché parce que la croissance ne vient jamais.
Conclusion
Deux éléments décideront le 1er octobre. Le premier est de savoir si la direction confirme que le segment fédéral est revenu à la croissance, car Park a promis ce retournement pour ce trimestre précis et c'est l'indicateur le plus clair de l'histoire de croissance de l'exercice 2027. Le second est le chiffre d'affaires du quatrième trimestre par rapport à la fourchette de prévisions de 17,75 à 18,4 milliards de dollars : la moitié supérieure signale un ralentissement macroéconomique contenu, la moitié inférieure confirme la décélération qui a inquiété les investisseurs en juin. Un retournement fédéral avec un chiffre dans la moyenne de la fourchette revaloriserait l'action ; un segment fédéral toujours faible en ferait un piège à valeur jusqu'en décembre.
Devriez-vous investir dans Accenture ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez Accenture, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour les revenus et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué au fil du temps, et si les objectifs de prix sont à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Accenture aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Accenture sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les récentes actualités de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !