

Conclusiones clave
- La acción de Snowflake ha subido un 55% en 2026 (hasta el cierre del martes), principalmente por dos informes de resultados que elevaron sus previsiones de ingresos por producto para el año completo.
- Las previsiones de Snowflake parecen conservadoras, lo que hace que la acción valga la pena mantenerla e incluso añadirla tras la subida.
- El crecimiento de los ingresos por producto se aceleró por tercer trimestre consecutivo, hasta el 37% en el trimestre de julio, aunque la previsión anual completa implica un crecimiento de aproximadamente el 35% en el trimestre de enero.
- El informe de principios de diciembre es la prueba: una previsión para el trimestre de enero de aproximadamente $1.650 millones o más mantiene la tesis de inversión intacta.
Snowflake (SNOW) ha subido un 55% en 2026 (hasta el cierre del martes), casi triplicándose desde su mínimo de abril durante la venta masiva de software. Dos informes de resultados impulsaron la mayor parte de esa subida, cada uno con un aumento de las perspectivas anuales.
La IA está acelerando las cosas
A finales de mayo, los ingresos por producto de Snowflake del primer trimestre aumentaron un 34% hasta $1.330 millones, y la empresa elevó su previsión anual a $5.840 millones. El CEO Sridhar Ramaswamy explicó por qué:
"La IA sigue siendo un factor a favor poderoso para Snowflake, y el primer trimestre marca un claro punto de inflexión en ese camino."
Hasta ahora, ha tenido razón. A principios de septiembre, los ingresos por producto del segundo trimestre aumentaron un 37% hasta $1.490 millones, un tercer trimestre consecutivo de crecimiento más rápido. Y la previsión volvió a subir, hasta $6.070 millones.
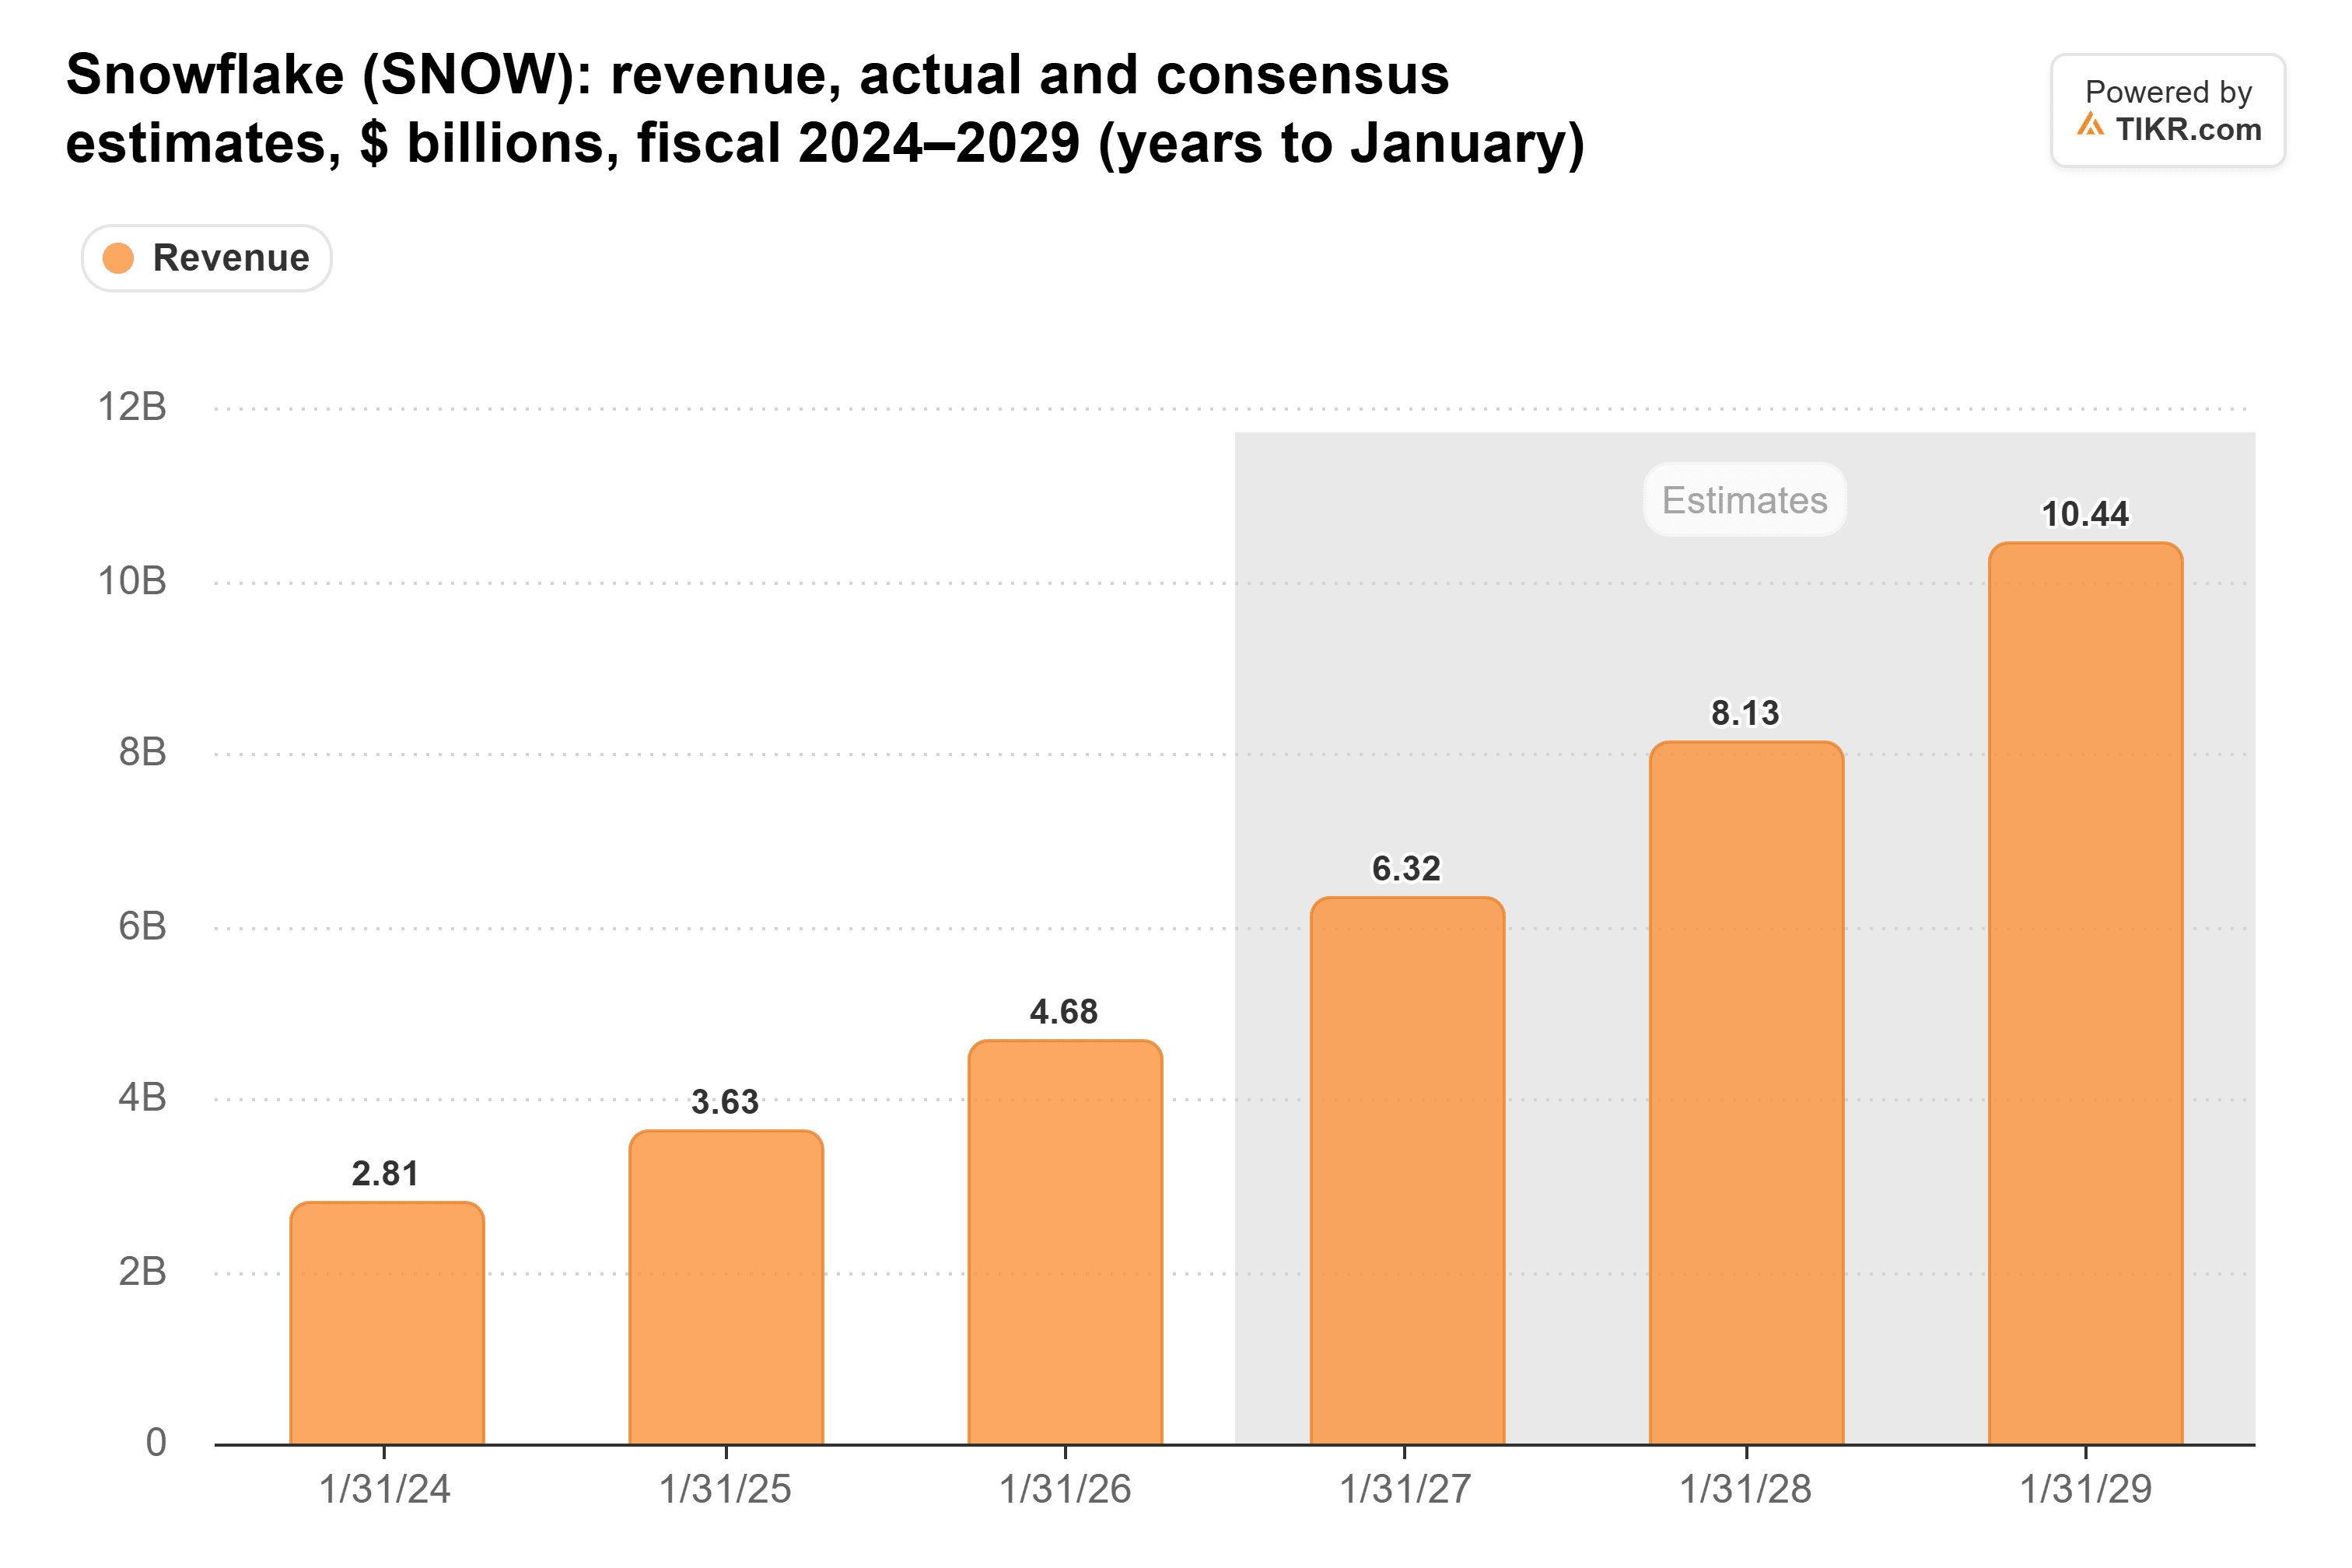
Los analistas ahora prevén que los ingresos alcancen los $8.130 millones en el año que finaliza en enero de 2028...
La previsión parece superable
Snowflake ha superado el extremo superior de su previsión en más de un 5% durante dos trimestres seguidos. Y el CFO Brian Robins dijo en una conferencia de Piper Sandler el 15 de septiembre que la previsión aplica "un recorte" a Cortex Code, su agente de codificación con IA, del que solo hay dos trimestres de datos.
Además: la previsión anual completa implica unos $1.650 millones de ingresos por producto en el trimestre de enero, un crecimiento aproximado del 35%, por debajo de la previsión del 37% al 38% para el trimestre de octubre.
Eso parece una barrera baja.
TIKR hace seguimiento de 53 analistas sobre Snowflake. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Snowflake, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Consulta las calificaciones de los analistas sobre Snowflake
Y las previsiones mueven más esta acción que el hecho de superar estimaciones: en diciembre pasado, Snowflake superó las estimaciones de ingresos y aún así cayó un 11% por unas perspectivas débiles para el cuarto trimestre.
¿Es una compra estando un 12% por debajo de su máximo?
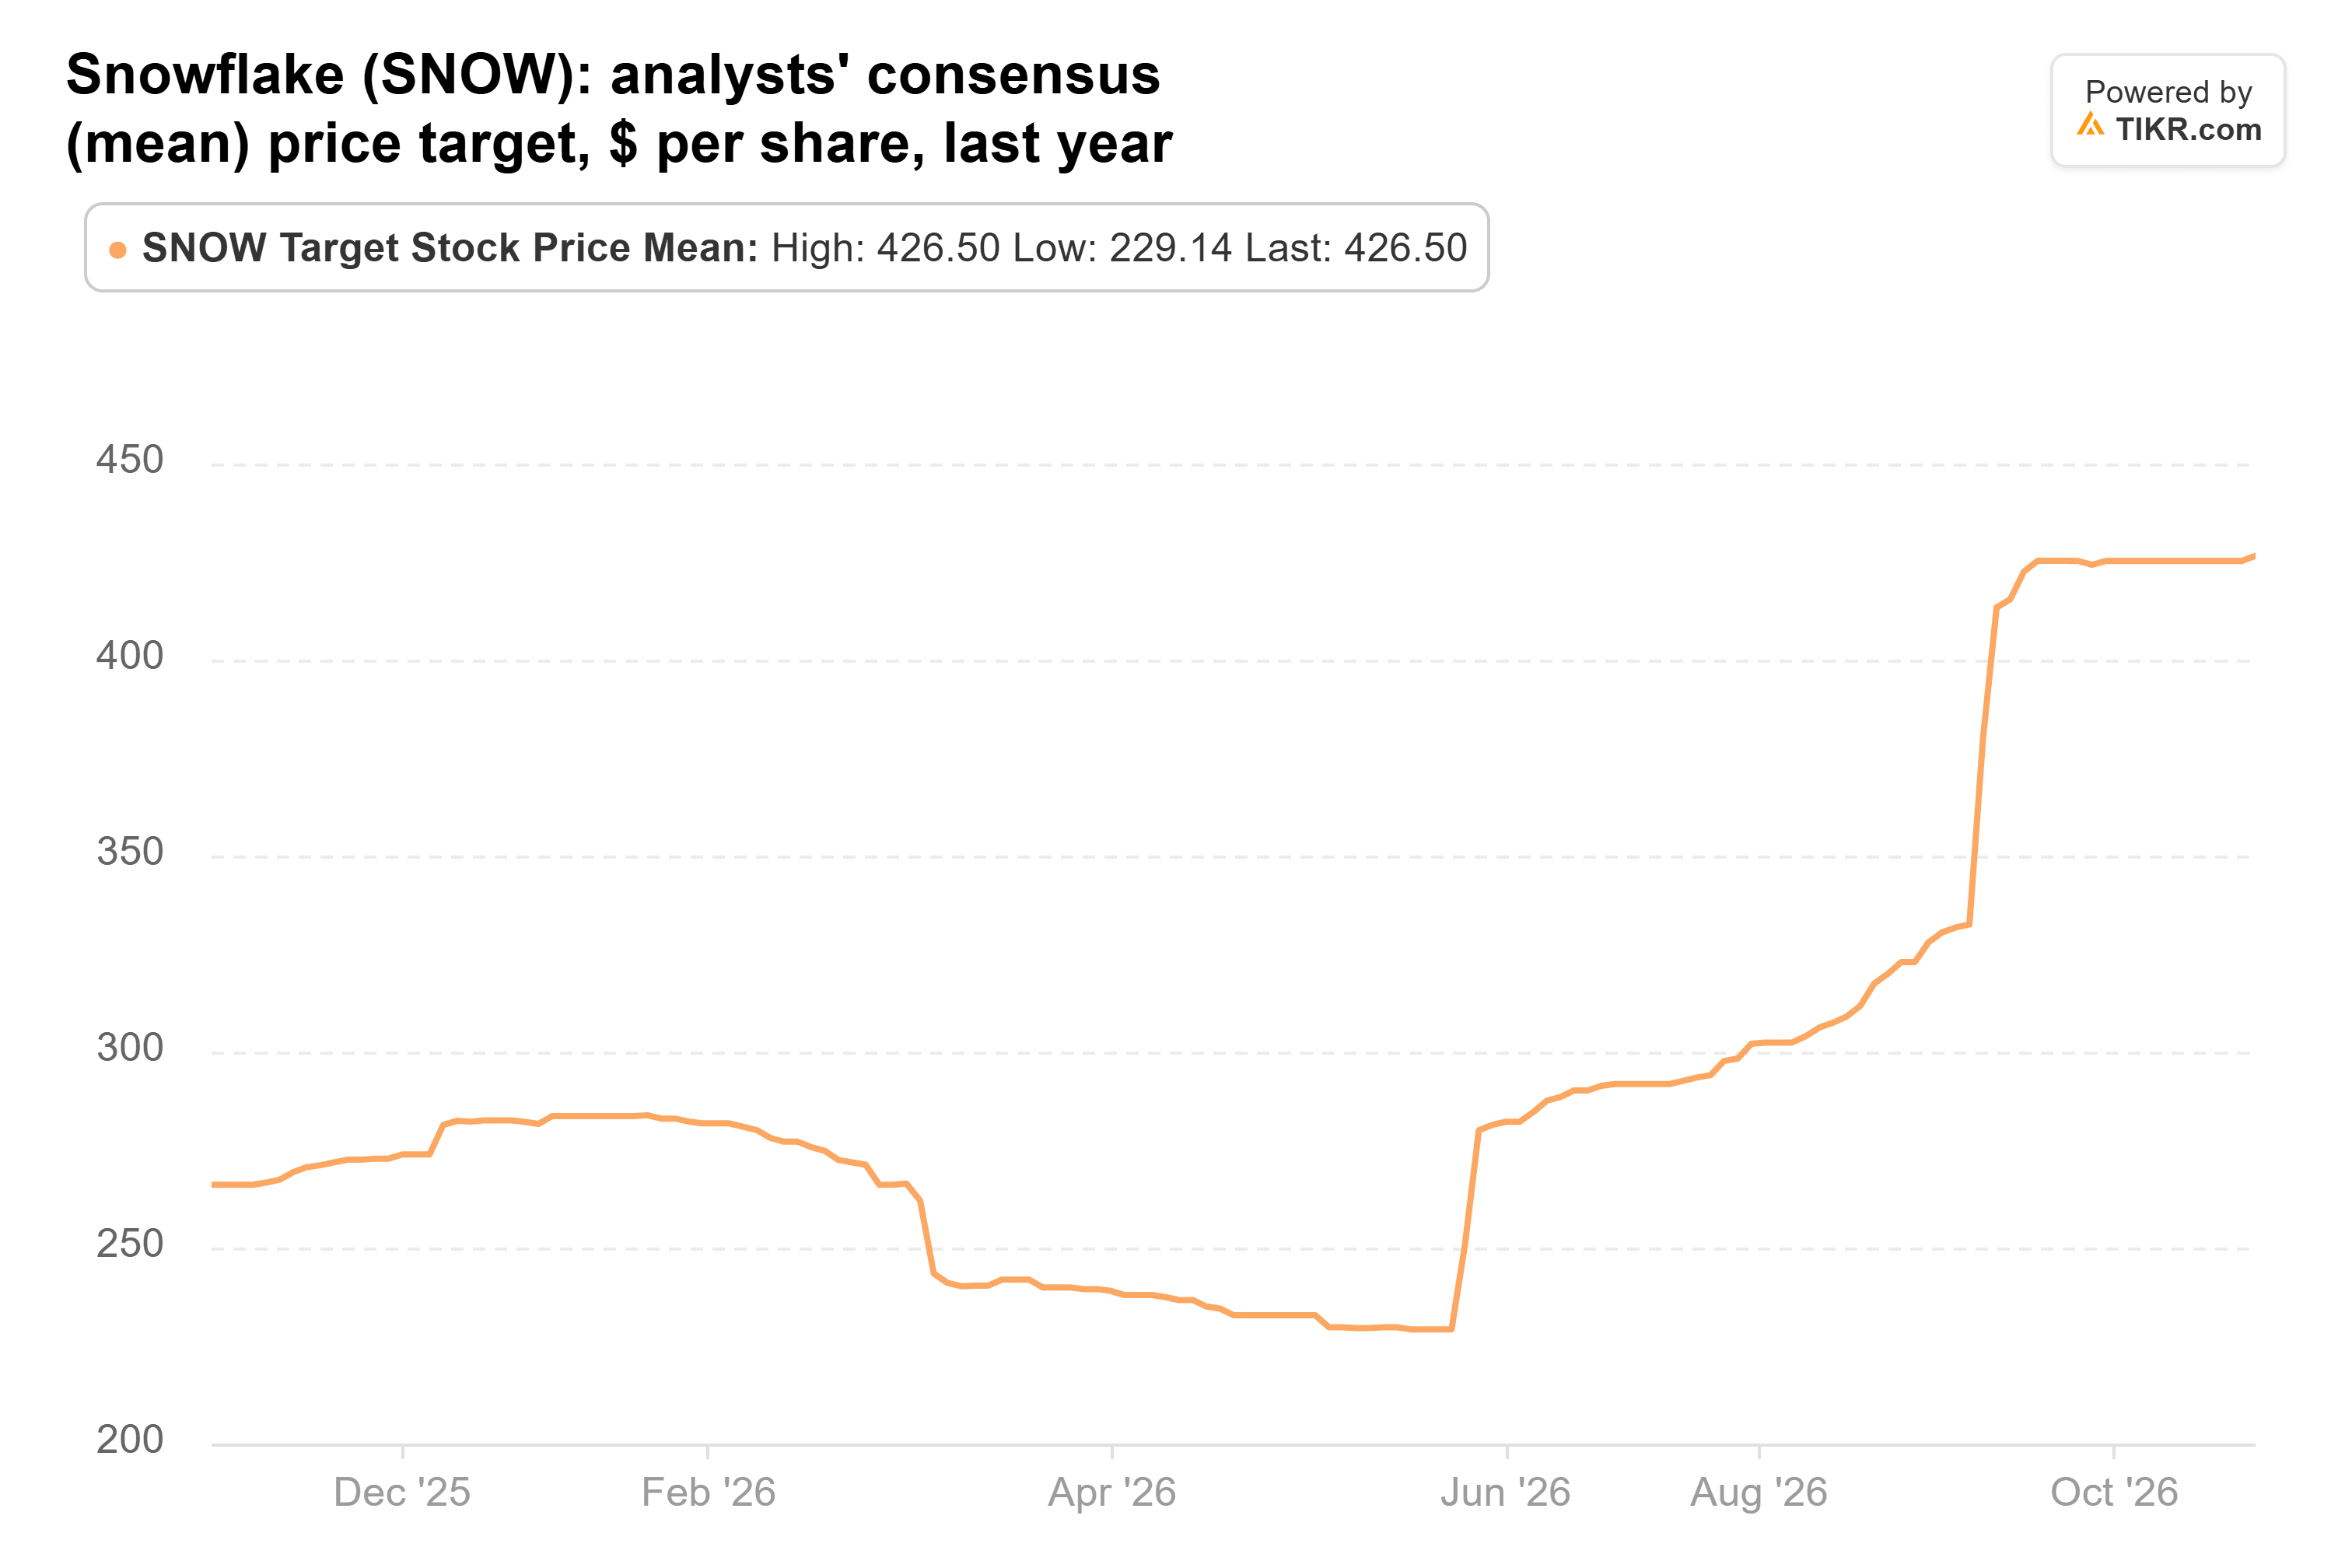
Snowflake cotiza a aproximadamente 134 veces los beneficios futuros, cerca de su promedio de un año (130x) y por debajo de su promedio de tres años (165x). El objetivo de consenso ha subido desde $229 a finales de mayo hasta $427, aproximadamente un 26% por encima del cierre del martes...
Pero Snowflake registró una pérdida operativa GAAP de $263 millones en el trimestre de julio, y sus $3.750 millones en bonos convertibles al 0% podrían diluir a los accionistas. La caída del 8% el 16 de octubre, durante una venta masiva de IA sin noticias de Snowflake, muestra lo rápido que puede reducirse la prima.
Mi opinión: no tomaría beneficios aquí. Snowflake sigue superando una previsión cautelosa, y el múltiplo no se ha adelantado a las estimaciones en alza. Así que añadiría en correcciones como la del 16 de octubre.
Todo depende del informe de principios de diciembre: una previsión para el trimestre de enero de aproximadamente $1.650 millones o más mantiene la tesis de inversión intacta. Una más débil podría golpear la acción como lo hizo la de diciembre de 2025.
Entonces, ¿cuánto vale realmente la acción de Snowflake?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Snowflake. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero por parte de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


