Conclusiones clave
- Cameco repuntó un 4,2% hasta $82 el 27 de octubre, pero sigue estando un 39% por debajo de su máximo de 52 semanas antes de su informe del 30 de octubre.
- El BPA ajustado del segundo trimestre de $0,18 no alcanzó el consenso de $0,38, ya que la producción cayó y Westinghouse registró una pérdida.
- Un precio realizado de $67,79 por libra está por detrás del precio a largo plazo de $96,50 porque la mayor parte de la producción se vende bajo contratos más antiguos.
- Con una relación PER forward de 53,6x, la acción necesita una recuperación de la producción y contratos a precios más altos para justificar la prima.
El uranio rara vez ha tenido mejor aspecto sobre el papel. Los precios de los contratos a largo plazo alcanzaron $96,50 por libra a finales de agosto y septiembre, el nivel más alto al cierre del mes en datos que se remontan a 1996.
Cameco (CCJ) apenas lo ha notado. La acción cerró a $82 el 27 de octubre tras un repunte del 4,2%, pero aún así ha caído un 33,1% en seis meses y se sitúa un 39% por debajo de su máximo de 52 semanas de $135.
Esa desconexión es toda la historia de cara al informe del tercer trimestre del viernes. El ciclo del combustible sigue ajustándose, mientras que los propios resultados de Cameco siguen siendo decepcionantes.
Un trimestre flojo con culpables claros
El segundo trimestre fue difícil. Todas las cifras de la empresa aquí están en dólares canadienses.
- Los ingresos cayeron un 7% hasta $814 millones.
- Los beneficios netos se desplomaron un 92% hasta $25 millones.
- El BPA ajustado de $0,18 no alcanzó el consenso de $0,38.
Dos cosas causaron la mayor parte del daño. La producción empaquetada en McArthur River/Key Lake y Cigar Lake cayó a 6,2 millones de libras (base 100%) desde 7,7 millones, ya que las inundaciones interrumpieron las rutas de suministro en el norte de Saskatchewan.
Luego, Westinghouse pasó a una pérdida de $10 millones para la participación de Cameco, desde unos beneficios de $126 millones un año antes.
El CEO Tim Gitzel lo enmarcó con calma en el comunicado de resultados, describiendo el trimestre como una "variabilidad trimestral normal".
La línea de beneficios trimestrales muestra lo irregular que puede llegar a ser esa variabilidad:
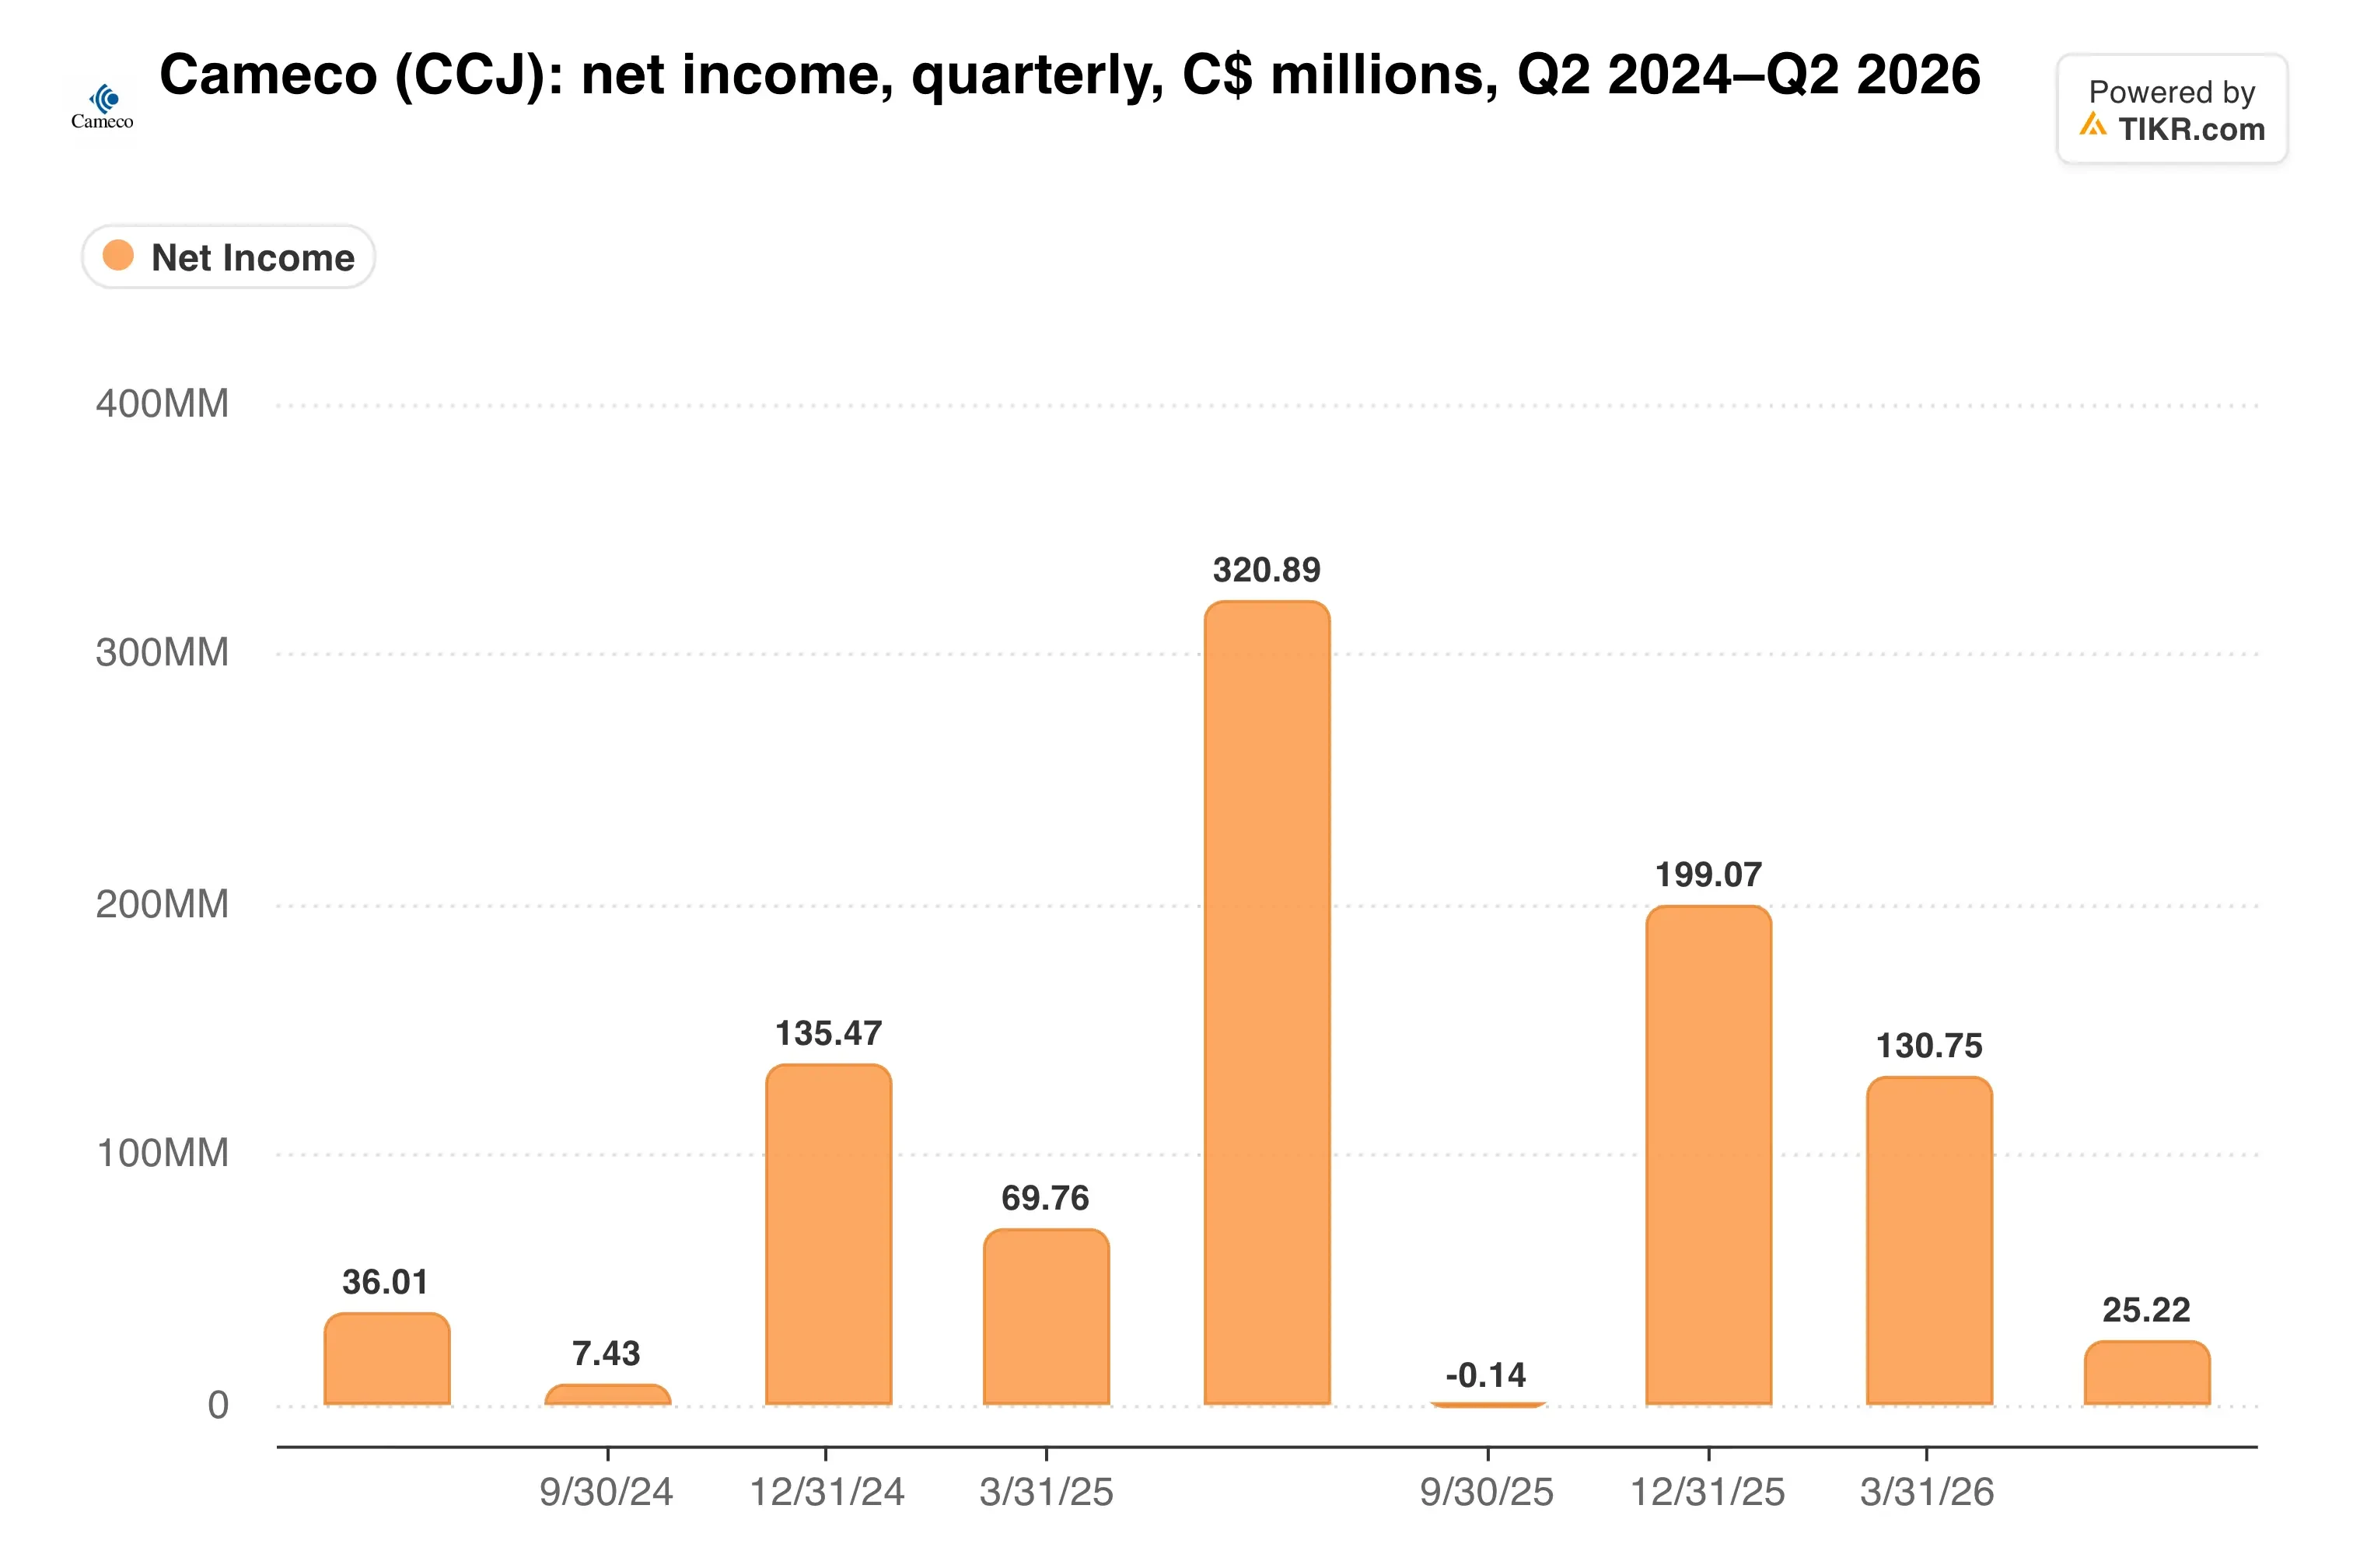
Los inversores pueden vivir con la irregularidad. Lo que quieren es una prueba de que las caídas son temporales, y un pronóstico de producción anual sin cambios es la principal respuesta de la dirección.
Los contratos van por detrás del mercado
Cameco vendió uranio a un precio realizado promedio de $67,79 por libra en el segundo trimestre. Esto supuso un aumento del 18% interanual, pero muy por debajo del precio a largo plazo.
La brecha es deliberada. La mayor parte de la producción se mueve bajo contratos a largo plazo, con entregas anuales promedio de más de 28 millones de libras comprometidas durante los próximos cinco años, por lo que los precios más altos llegan a la cuenta de resultados lentamente.
Mientras tanto, Cameco sigue añadiendo exposición al ciclo del combustible. En septiembre firmó un acuerdo exclusivo para comprar toda la producción futura de la planta planeada en Kentucky de Global Laser Enrichment, y Cameco posee el 49% de GLE. Westinghouse también presentó confidencialmente una solicitud de OPV en EE.UU. en julio.
Los analistas esperan que el reajuste de precios llegue gradualmente:

El consenso prevé un crecimiento anual de los ingresos de aproximadamente el 7,7% durante los próximos dos años, lo que parece modesto dados los niveles actuales de los precios de los contratos.
TIKR hace seguimiento de 21 analistas sobre Cameco. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Cameco, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Cameco
Pagar una prima por paciencia
Cameco cotiza a 53,6x los beneficios forward y 22,7x el EBITDA forward. Es un múltiplo de crecimiento para un negocio del que se espera que crezca el EBITDA aproximadamente un 2,4% anual durante los próximos dos años.
Los rivales todavía están buscando capital. NexGen Energy (NXE) está buscando alrededor de $1.000 millones para su proyecto canadiense de uranio y ha mantenido conversaciones con BHP (BHP). Cameco, por el contrario, ya produce a escala y tiene solo $77 millones de deuda neta.
Entonces, ¿dónde se sitúa el múltiplo actual en comparación con su propia historia?

Mi opinión: la valoración todavía exige mucho, especialmente con Westinghouse perdiendo dinero y las operaciones de Cigar Lake suspendidas temporalmente en julio. Me gusta la posición de Cameco en el ciclo del combustible, pero me gustaría ver que la producción y los precios de los contratos se estabilizan antes de pagar 53,6x los beneficios.
El 30 de octubre, hay que vigilar tres cosas: la recuperación de la producción en las minas de Saskatchewan, la contribución de Westinghouse y cualquier nuevo contrato a largo plazo firmado cerca de los precios actuales.
Entonces, ¿cuánto vale realmente la acción de Cameco?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo tienes que introducir algunas suposiciones en el modelo de valoración de TIKR y ver cuánto podría valer Cameco. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!