Puntos Clave
- AppLovin cotiza a $263, un 64% por debajo de su máximo de 52 semanas, antes de su informe del tercer trimestre del 4 de noviembre.
- Los ingresos del segundo trimestre aumentaron un 53% hasta $1.920 millones, pero no alcanzaron el consenso, y el punto medio de las previsiones quedó por debajo de las estimaciones de Wall Street.
- El punto medio del tercer trimestre implica un crecimiento secuencial del 7,8%, aproximadamente el doble del ritmo del segundo trimestre.
- A 14,2 veces los beneficios futuros, la acción descuenta una investigación activa de la SEC y una demanda colectiva por valores.
AppLovin (APP) ahora cotiza como una historia de crecimiento rota. Sus números cuentan otra.
La acción cerró a $263 el 27 de octubre, un 36,3% menos en tres meses y un 64% por debajo de su máximo de 52 semanas de $738. Se encuentra a solo $8 por encima de su mínimo de 52 semanas.
Ese es un descuento severo para una empresa que creció sus ingresos un 53% el trimestre pasado con un margen de EBITDA ajustado del 84%. Sin embargo, el mercado tiene una queja específica, y el informe del 4 de noviembre la confirmará o la disipará.
Un pequeño fallo con un alto precio
El segundo trimestre falló por un error de redondeo. Los ingresos aumentaron un 53% hasta $1.920 millones, justo por debajo del consenso de aproximadamente $1.940 millones, y el BPA diluido de $3,76 coincidió con las estimaciones.
Las previsiones hicieron más daño. AppLovin proyectó ingresos del tercer trimestre de $2.055 mil millones a $2.085 mil millones, con el punto medio por debajo de la estimación de Wall Street de $2.080 mil millones.
Las acciones cayeron un 17% tras la publicación, y BofA rebajó la acción a neutral la semana siguiente.
La dirección fue franca sobre la causa. Dijo que la mejora significativa del modelo fue más ligera de lo normal en el trimestre, por lo que el crecimiento secuencial se desaceleró a aproximadamente un 4%.
Esa desaceleración es fácil de ver:
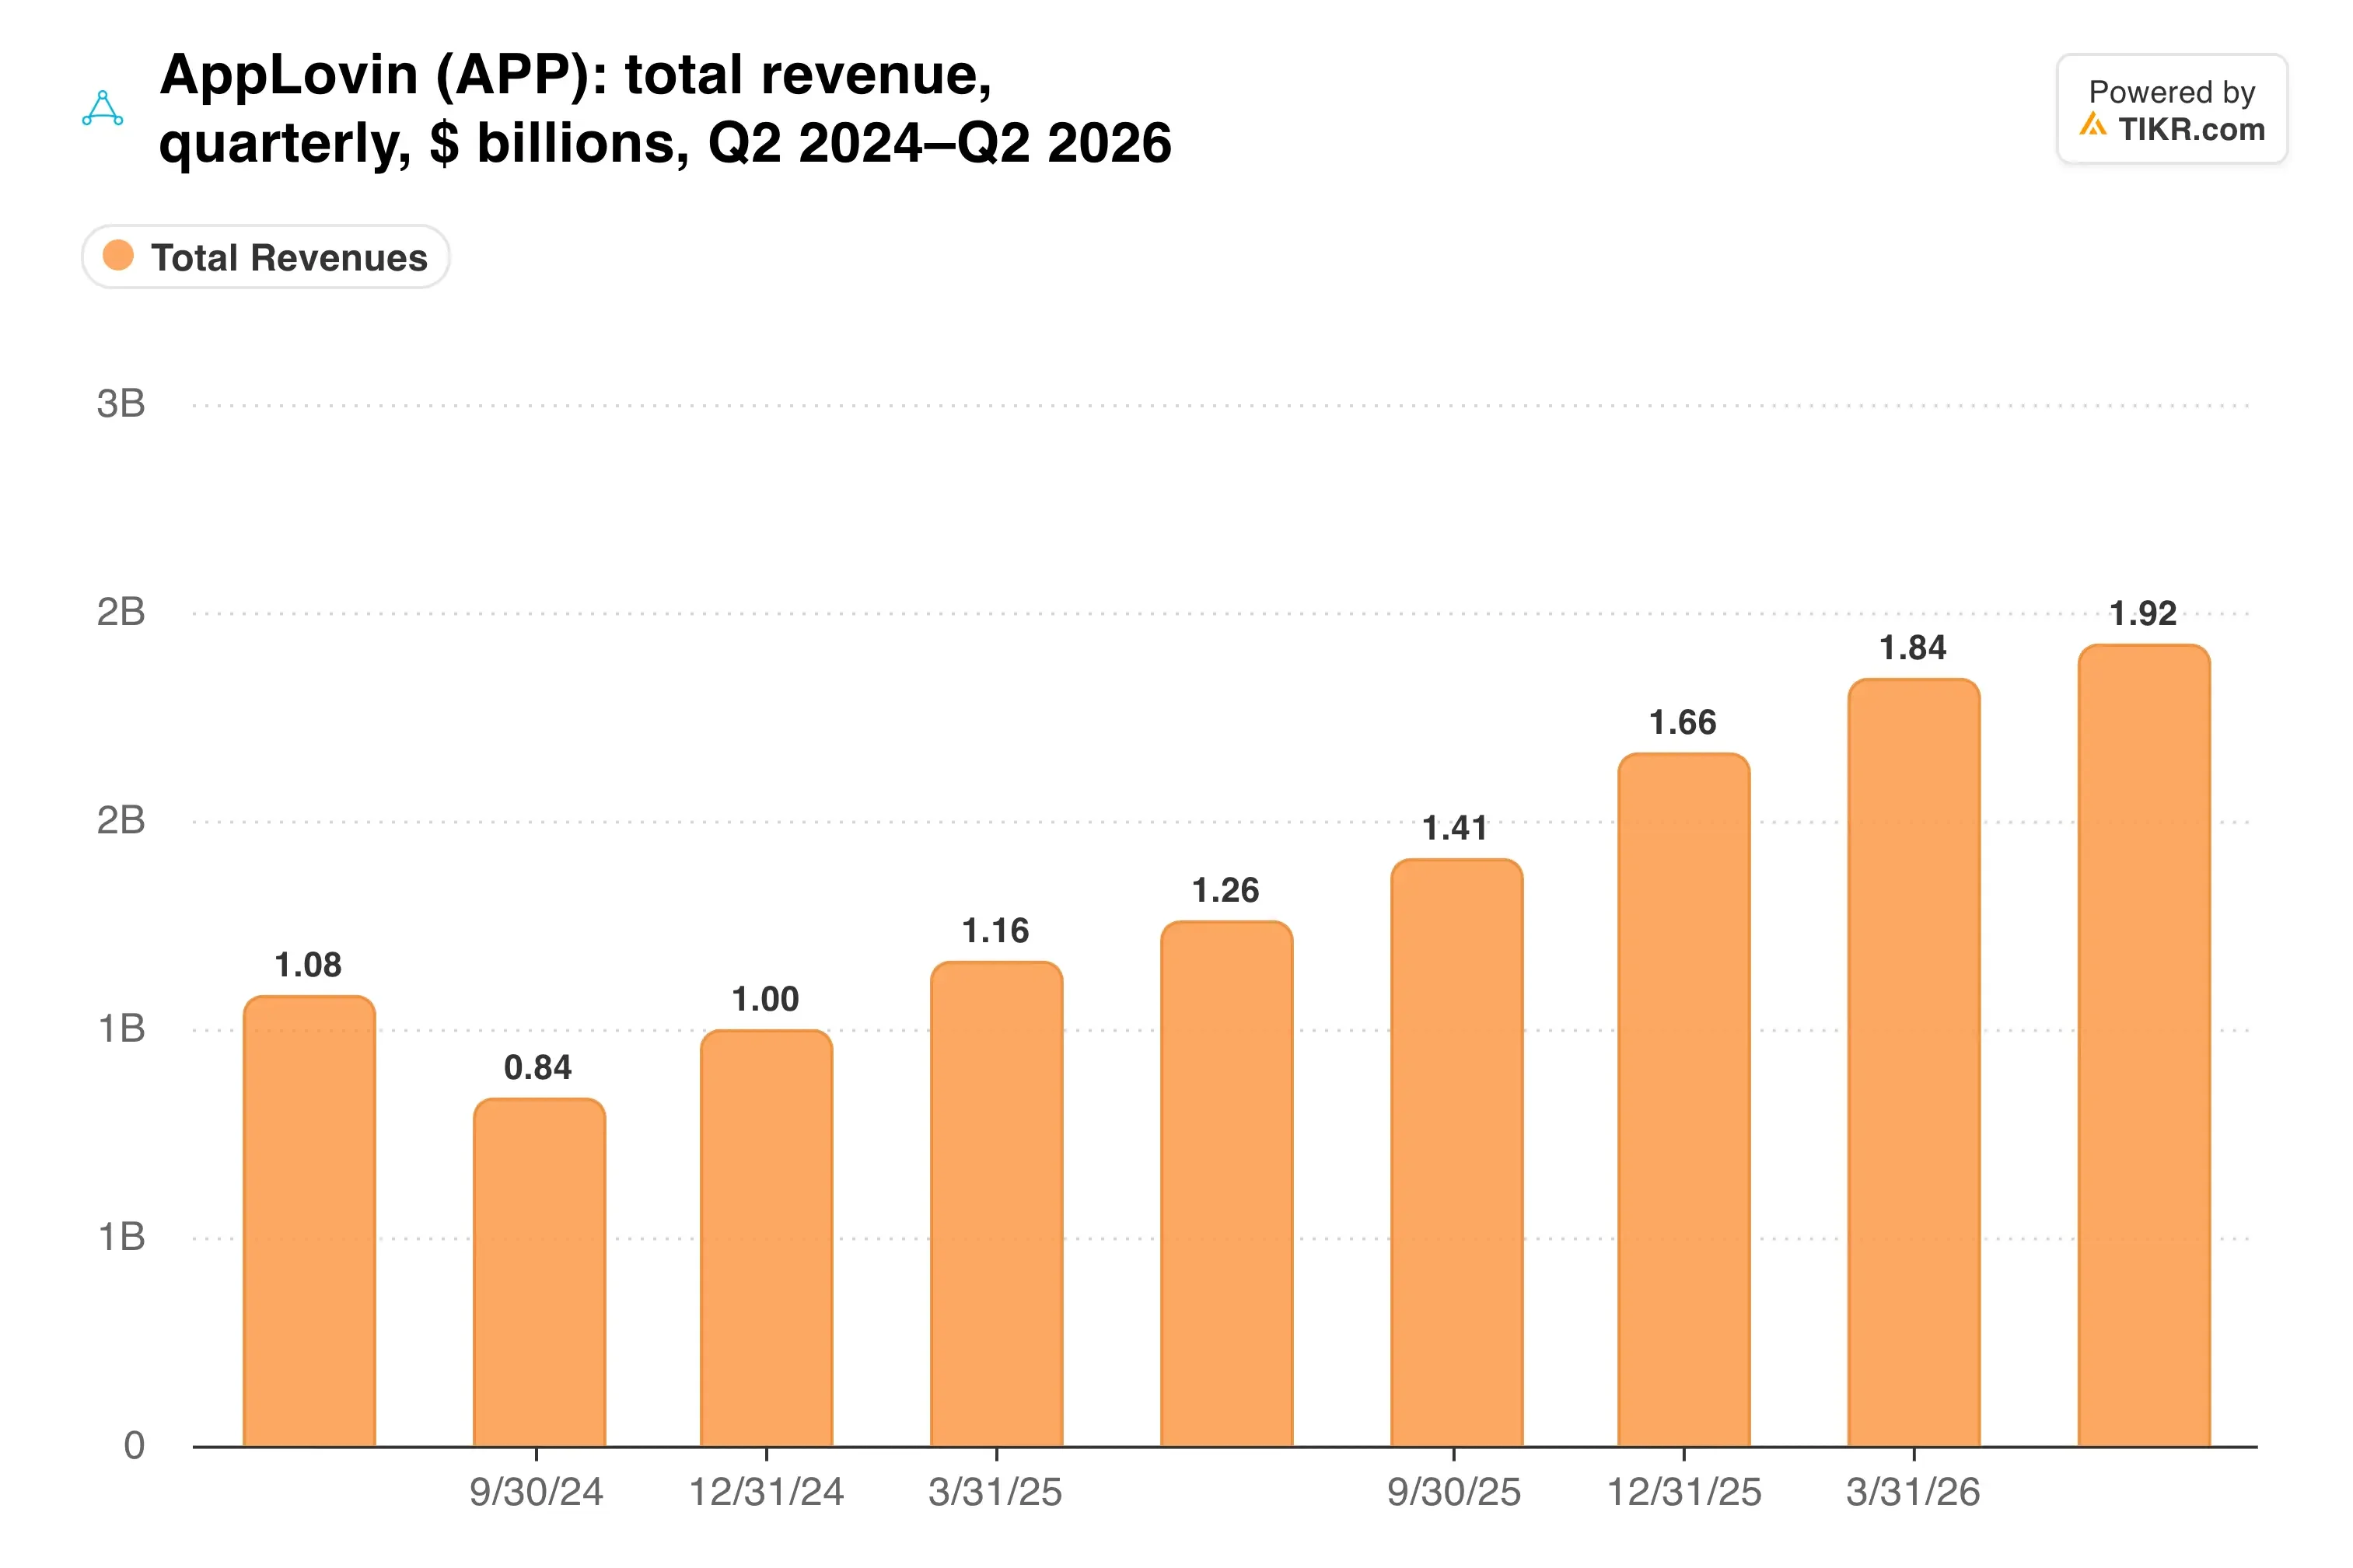
La tendencia trimestral sigue apuntando al alza. Lo que los inversores quieren saber es si la pendiente puede volver a pronunciarse.
El modelo es el producto
Todo en AppLovin pasa por su motor publicitario. Cuando los modelos mejoran, los anunciantes obtienen mejores rendimientos y gastan más, por lo que los ingresos se mueven en pasos vinculados a las actualizaciones.
Eso hace que las previsiones del tercer trimestre sean más interesantes de lo que parecen a primera vista. El punto medio de $2.070 mil millones implica un crecimiento secuencial del 7,8%, aproximadamente el doble del ritmo del segundo trimestre.
La dirección también dijo que el siguiente paso de mejora del modelo llegó justo después del cierre del trimestre. Y las previsiones excluyen las actualizaciones aún no implementadas, lo que deja margen para sorpresas positivas.
Mientras tanto, la máquina de efectivo nunca se desaceleró.

El flujo de caja libre del segundo trimestre alcanzó los $863 millones. AppLovin gastó $551 millones recomprando y reteniendo 1,1 millones de acciones en el mismo período.
TIKR sigue a 33 analistas sobre AppLovin. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre AppLovin, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de AppLovin
Lo que implica un múltiplo de 14x
AppLovin cotiza a 14,2 veces los beneficios futuros y 11,6 veces el EBITDA futuro. Los analistas modelan un crecimiento anual del BPA del 38,9% durante los próximos dos años.
Compáralo con Reddit (RDDT), que cotiza a 16,0 veces los beneficios futuros con un margen EBIT del 28,2% frente al 77,4% de AppLovin. El mercado está pagando más por un negocio publicitario menos rentable.
¿Hasta dónde ha caído realmente el múltiplo?

El descuento tiene razones. La investigación de la SEC sobre las prácticas de recopilación de datos de AppLovin sigue activa, y una demanda colectiva por valores alega que la empresa exageró la regularidad con la que mejoran sus modelos. Los mayores costes de computación para el entrenamiento también presionaron los márgenes del segundo trimestre.
Mi opinión: a 14,2 veces los beneficios, los inversores están valorando a AppLovin como si las mejoras del modelo se hubieran estancado para siempre. La implicación de crecimiento secuencial del 7,8% le da a los alcistas una oportunidad justa, pero la presión latente regulatoria aboga por un tamaño de posición moderado.
El 4 de noviembre, la cifra clave son los ingresos frente al punto medio de $2.070 mil millones. Una previsión para el cuarto trimestre que mantenga un crecimiento secuencial alto de un solo dígito mostraría que el ritmo de mejora del modelo ha vuelto.
Entonces, ¿cuál es el valor real de la acción de AppLovin?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer AppLovin. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!