Conclusiones Clave
- La acción de Dell ha subido un 299% en 2026, con fuertes repuntes tras dos informes de resultados que trajeron pedidos récord de servidores de IA y un backlog de $95 mil millones.
- El negocio se ha ganado gran parte de la subida: Dell elevó su perspectiva de ingresos anuales a $192 mil millones, un aumento del 69%.
- Barclays argumenta que los precios más altos de la memoria impulsan gran parte del crecimiento de Dell, pero el trimestre preliminar mucho más fuerte de Super Micro sugiere que la demanda de servidores de IA se mantiene.
- A 17 veces las ganancias futuras, Dell solo vale la pena comprar más si su informe de finales de noviembre muestra que el flujo de caja libre se equipara con el beneficio.
Dell Technologies (DELL) ha subido un 299% en 2026 hasta el cierre del martes, y el negocio ha hecho la mayor parte del trabajo.
También está un 16% por debajo de su máximo del 18 de septiembre, después de que una rebaja de calificación cuestionara qué hay realmente detrás de ese crecimiento. Entonces, ¿tomas ganancias aquí o compras más?
Dos Informes Construyeron un Backlog de $95 Mil Millones
El informe del primer trimestre de Dell del 28 de mayo lo inició. Los ingresos aumentaron un 88% hasta $43.8 mil millones, y la dirección elevó su perspectiva de ingresos anuales a $165 mil millones - $169 mil millones, desde $138 mil millones - $142 mil millones en febrero.
El informe del segundo trimestre del 1 de septiembre superó eso:
- Ingresos aumentaron un 58% hasta un récord de $47.0 mil millones
- Un récord de $60.9 mil millones en pedidos de servidores de IA
- Un backlog de IA récord de $95 mil millones
- Las previsiones de ingresos anuales se elevaron en $25 mil millones a $192 mil millones, con los ingresos por servidores de IA ahora esperados en $74 mil millones (frente a $60 mil millones)
Como dijo el CFO David Kennedy en la conferencia de Citi el 10 de septiembre, "La demanda fue más rápida que la cuenta de resultados".
TIKR Sigue a 29 Analistas en Dell Technologies. ¿Cuántos Dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta para Dell Technologies, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas para Dell Technologies
Barclays Dice que Son los Precios de la Memoria
Wall Street ahora espera que los ingresos aumenten desde $113.5 mil millones en el año terminado en enero de 2026 hasta $193 mil millones este año fiscal y $231 mil millones el año siguiente.
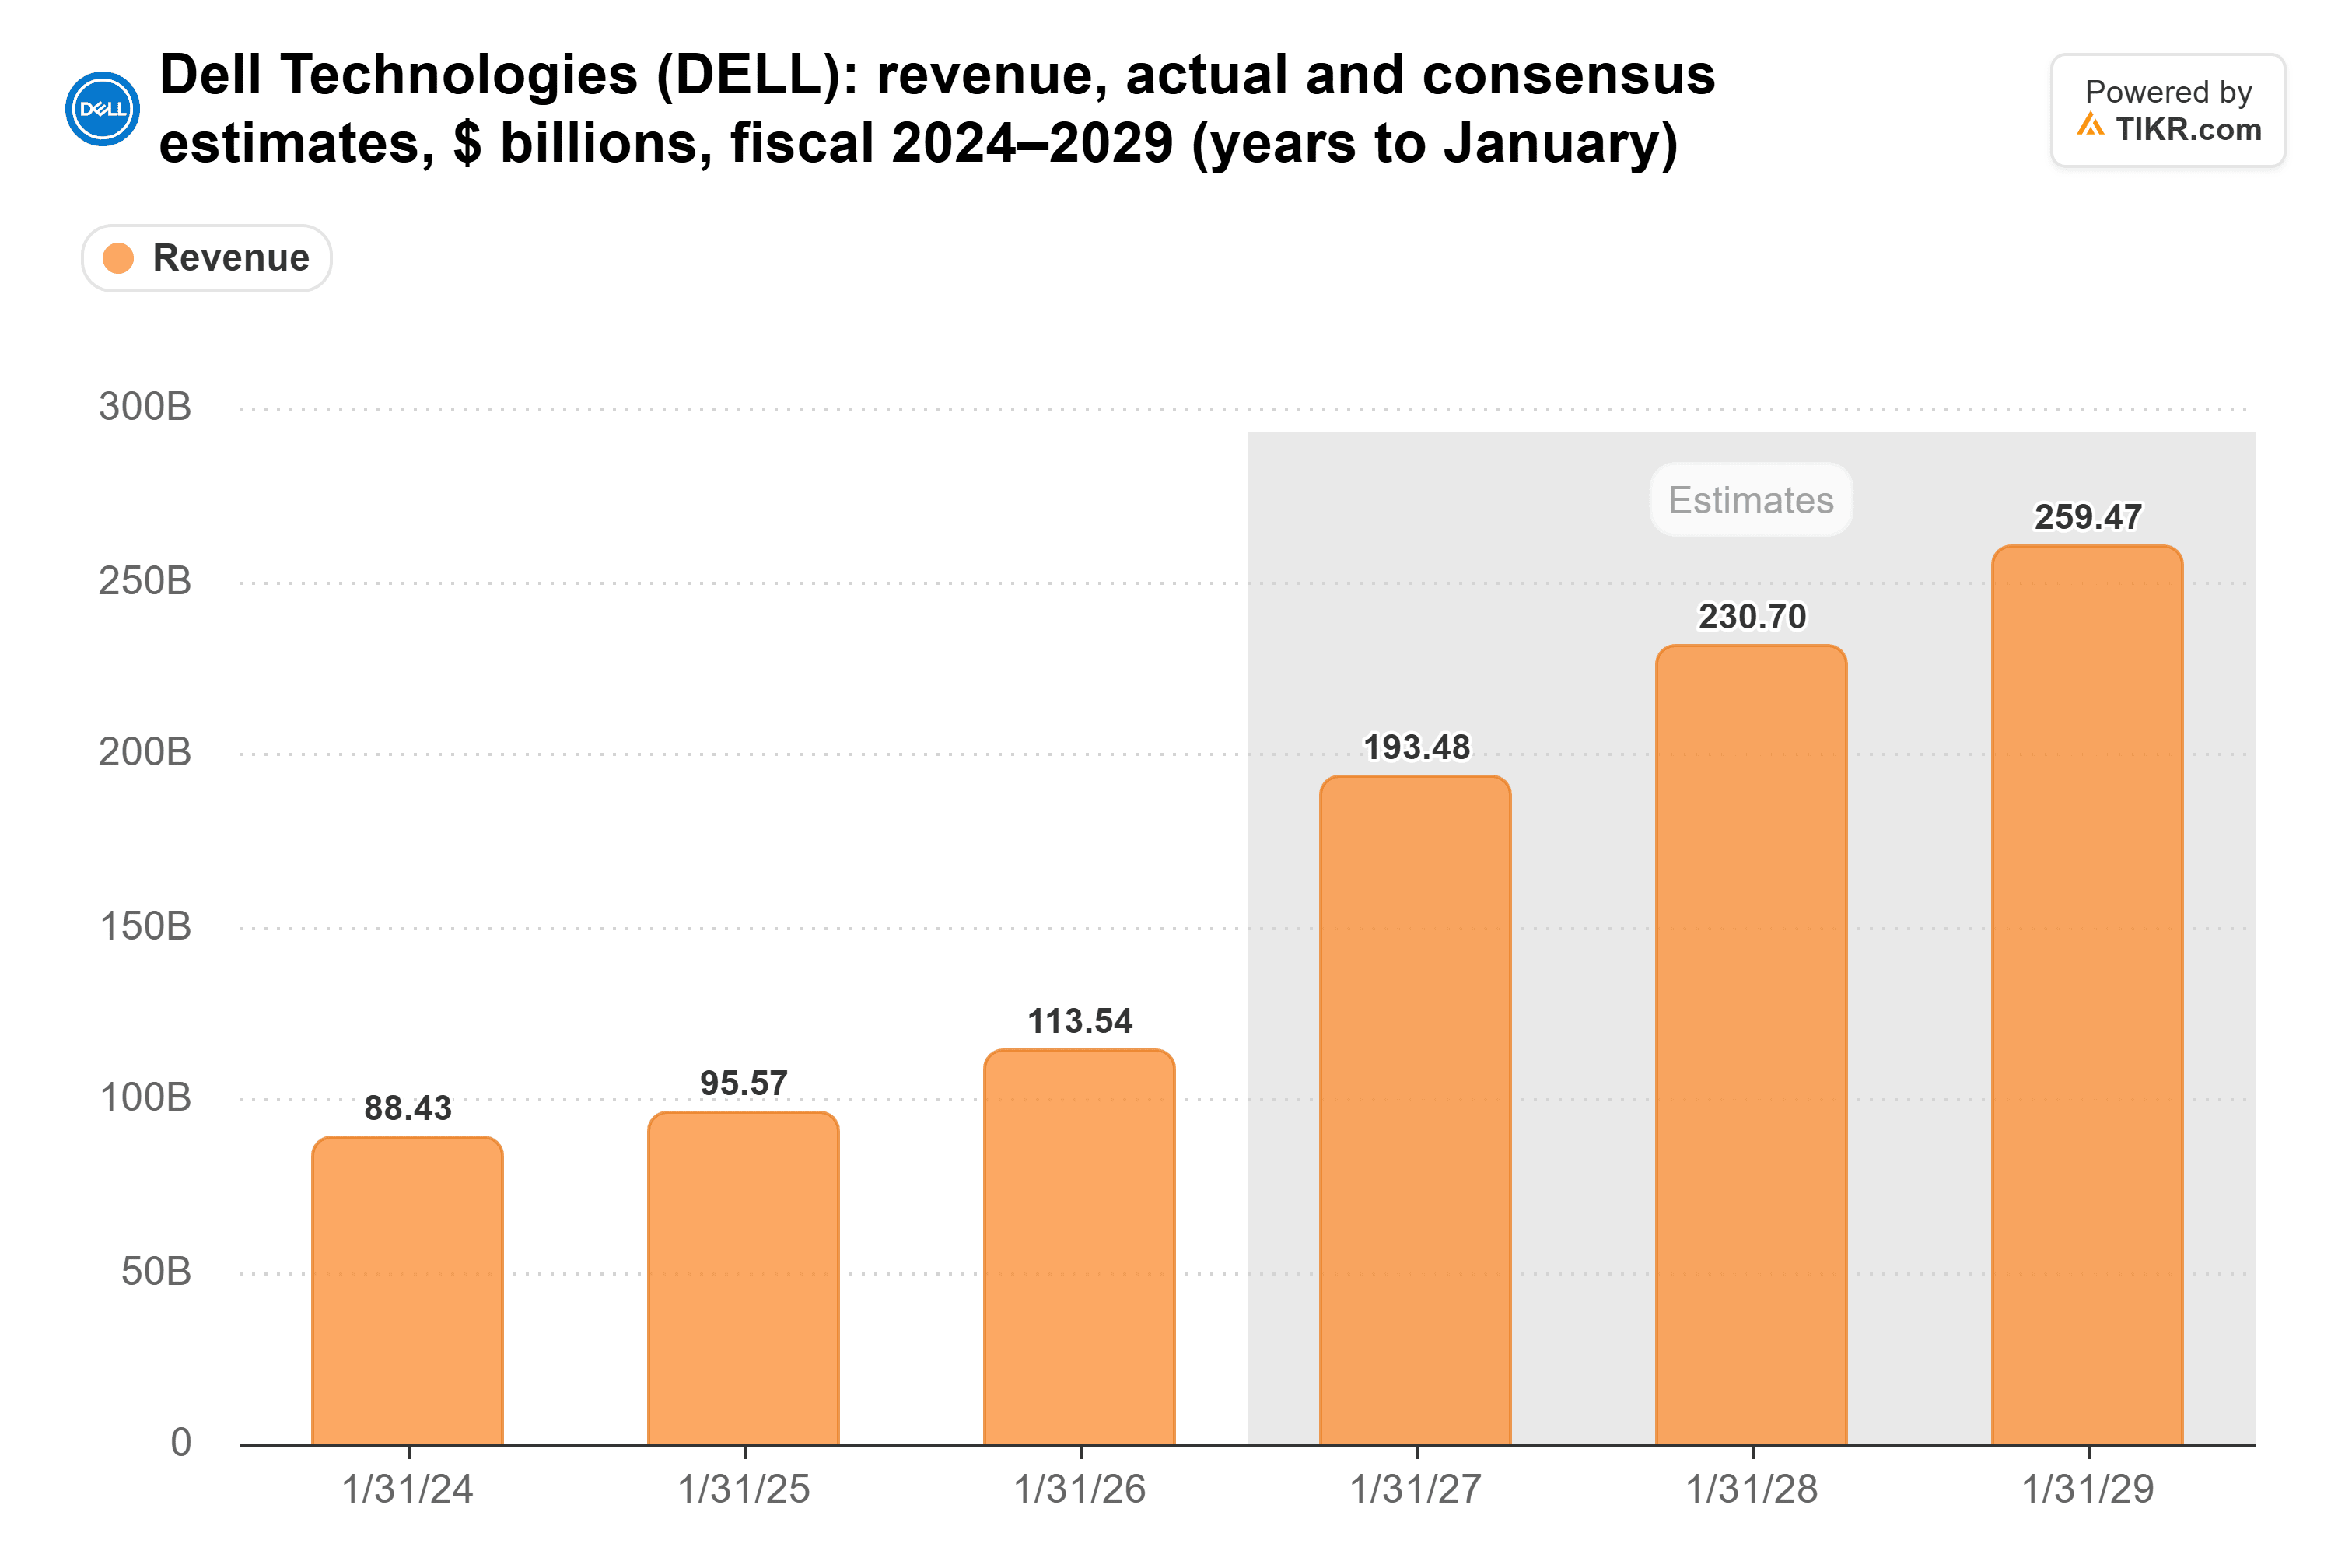
Barclays cree que gran parte de eso es memoria. El analista Tim Long rebajó la calificación de Dell a Peso Igual el 14 de octubre y redujo su objetivo a $574 (desde $603). Su argumento: no hay una "inflexión significativa de IA" en el gasto empresarial todavía, y gran parte del crecimiento de Dell proviene de trasladar los mayores costos de memoria a los clientes. Si esos precios se estabilizan, las ventas de Dell también podrían hacerlo.
Dell admite parte de eso. Los ingresos por servidores y redes tradicionales aumentaron un 122% hasta $10.5 mil millones el trimestre pasado, y el COO Jeff Clarke dijo en la llamada del segundo trimestre: "Hay una noción de inflación dentro de nuestro crecimiento".
La respuesta de Kennedy es la densidad: un nuevo servidor puede reemplazar a cinco o seis más antiguos, y cada uno lleva mucha más memoria y núcleos de procesador.
El 20 de octubre, el rival Super Micro Computer (SMCI), que subió un 20% en 2026, dijo que su primer trimestre fiscal probablemente generó entre $18.5 mil millones y $19.5 mil millones en ingresos, muy por encima de los $14.5 mil millones a $15.5 mil millones que había pronosticado.
El Efectivo Tiene que Aparecer en Noviembre
El efectivo es el punto débil. El flujo de caja libre cayó un 47% a $986 millones en el segundo trimestre (la medida ajustada de Dell fue de $8.1 mil millones). En la primera mitad, el ingreso neto aumentó a $7.6 mil millones desde $2.1 mil millones, pero el flujo de caja libre se mantuvo plano en $4.1 mil millones, con $6.4 mil millones inmovilizados en financiación a clientes.
Los analistas esperan alrededor de $12 mil millones de flujo de caja libre para todo el año, por lo que Dell necesita aproximadamente $8 mil millones en la segunda mitad.
Se espera que Dell reporte los resultados del tercer trimestre fiscal después del cierre del 24 de noviembre. Dio una guía de $49.0 mil millones en ingresos y $6.50 de BPA ajustado, un paso atrás desde los $7.04 del segundo trimestre, y el consenso se sitúa ligeramente más alto en $49.2 mil millones y $6.56.
La Acción de Dell es una Compra a 17x, Si el Efectivo la Sigue
Dell cotiza a 17 veces las ganancias futuras, por debajo de un máximo de 26x en agosto pero aún por encima de su promedio de cinco años de 12x.

La dirección guía a $25.50 de BPA ajustado este año fiscal, un aumento del 148%, y los analistas esperan $30.26 de BPA normalizado el año siguiente. El objetivo de consenso de $595 se sitúa un 19% por encima del cierre del martes.
Yo compraría más, pero no a ciegas. El backlog, las previsiones elevadas y los números de Super Micro dicen que la demanda de servidores de IA es real, y 17x es un precio justo para unas ganancias que crecen tan rápido. Lo que aún no está probado es el efectivo.
La memoria es el otro riesgo. Michael Dell le dijo a CNBC el 13 de octubre que la escasez podría durar unos cuatro años, mientras que Barclays espera que el crecimiento se desacelere a medida que los precios se normalicen. Si el tercer trimestre trae otra cifra de flujo de caja libre por debajo de $1 mil millones, el problema de efectivo deja de parecer temporal, y yo dejaría de añadir.
Entonces, ¿cuál es el valor real de la acción de Dell?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Dell. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!