


Wichtige Erkenntnisse für Lowe's-Aktie
- Lowe's erzielte im Q1 einen Umsatz von 23,1 Mrd. USD, ein Plus von 10 % gegenüber dem Vorjahr, und übertraf damit die Schätzungen der Analysten von 22,9 Mrd. USD.
- Das bereinigte verwässerte EPS belief sich auf 3,03 USD, gegenüber 2,92 USD im Vorjahreszeitraum, und lag damit etwa 2 % über dem Konsens.
- Die bereinigte operative Marge lag bei 11,5 %, ein Rückgang von 43 Basispunkten gegenüber dem Vorjahr, verursacht durch die verwässernde Wirkung der Akquisitionen von FBM und ADG.
- Das Modell von TIKR bewertet die LOW-Aktie auf etwa 324 USD bis Januar 2031, was eine Gesamtrendite von etwa 47 % gegenüber dem aktuellen Kurs impliziert.
Lowe's-Aktie übertrifft Q1-Schätzungen, da Pro- und Online-Geschäft das Wachstum trotz Gegenwind im DIY-Segment antreiben
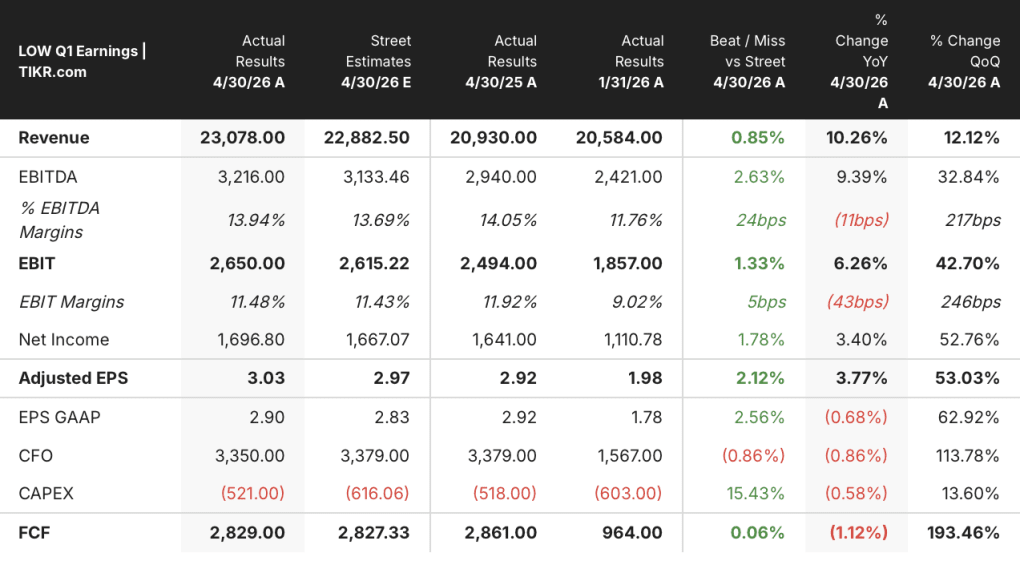
Lowe's Companies (LOW) erzielte im Q1 einen Umsatz von 23,1 Mrd. USD nach seiner Gewinnmitteilung im Mai 2026 und übertraf damit die Erwartungen der Analysten, da der Heimwerkerfachhändler seine Serie positiver vergleichbarer Umsätze auf vier aufeinanderfolgende Quartale ausdehnte.
Das Unternehmen ist die zweitgrößte Heimwerkerkette in den Vereinigten Staaten und verkauft Produkte und Dienstleistungen sowohl an Do-it-yourself-Verbraucher als auch an professionelle Auftragnehmer.
Die vergleichbaren Umsätze stiegen im Quartal um 0,6 %, wobei der Februar durch Winterstürme belastet wurde, bevor sie im März deutlich an Fahrt gewannen.
Die Online-Umsätze wuchsen im Q1 um 15,5 %, angetrieben durch Verbesserungen des Treueprogramms, optimierte Abwicklung und Mylow, den KI-gestützten Einkaufsassistenten des Unternehmens.
Mylow bearbeitet jetzt über 1 Million Kundenanfragen pro Monat, und CEO Marvin Ellison stellte fest, dass Online-Kunden, die Mylow nutzen, mit einer dreimal höheren Rate konvertieren als diejenigen, die es nicht tun.
Auch das Pro-Geschäft, Heimdienstleistungen und Elektrogeräte trugen zum Wachstum im Quartal bei und kompensierten teilweise den anhaltenden Druck in den großvolumigen DIY-Discretionary-Kategorien.
Ellison fasste die makroökonomische Spannung direkt zusammen und sagte im Q1 Earnings Call: "Wir haben 4 Quartale mit positiven vergleichbaren Umsätzen geliefert, in einem Umfeld, in dem der DIY-Sektor einem größeren wirtschaftlichen Druck ausgesetzt war, als ich ihn je zuvor gesehen habe."
Das Management bekräftigte die Prognose für das volle Geschäftsjahr 2026 mit einem Umsatz von 92 bis 94 Mrd. USD und einem bereinigten verwässerten EPS von etwa 12,25 bis 12,75 USD.
Die Akquisitionen von Foundation Building Materials (FBM) und Artisan Design Group (ADG), zwei Baustoffverteilungsunternehmen, die auf den Neubau von Wohn- und Gewerbeimmobilien abzielen, sind auf Kurs bei der Integration und positioniert, um die Nachfrage aufzufangen, wenn die Wohnungsbauaktivitäten wieder anziehen.
Lowe's Bruttomarge geriet unter Druck, da Akquisitionen die Gewinn- und Verlustrechnung im Q1 verwässern

Die Bruttomarge von Lowe's schrumpfte im Q1, da die FBM- und ADG-Akquisitionen strukturell niedrigere Margenumsätze in die Gewinn- und Verlustrechnung einbrachten.
Die Bruttomarge belief sich im Quartal auf 32,7 %, gegenüber 33,8 % im vergleichbaren Vorjahreszeitraum.
Das Umsatzwachstum von 11 % von 20,9 Mrd. USD auf 23,1 Mrd. USD im Jahresvergleich überdeckte die verwässernden Margenmechanismen darunter.
Der Bruttogewinn erreichte im Q1 7,54 Mrd. USD, ein Plus von 8 % gegenüber dem Vorjahresquartal.
Die SG&A-Aufwendungen beliefen sich im Quartal auf 4,42 Mrd. USD, und die Betriebsausgaben insgesamt stiegen auf 4,99 Mrd. USD von 4,49 Mrd. USD vor einem Jahr.
Das Betriebsergebnis belief sich auf 2,55 Mrd. USD, ein Anstieg von etwa 2 % im Jahresvergleich.
Die operative Marge schrumpfte auf 11,1 % von 11,9 % im Q1 des vorherigen Geschäftsjahres, wobei die akquisitionsbedingte Verwässerung der Haupttreiber war und nicht eine zugrundeliegende Kostenverschlechterung.
CFO Brandon Sink bestätigte, dass die intern finanzierten operativen Effizienzprogramme des Unternehmens, die sogenannten "perpetual productivity improvement" (PPI)-Initiativen, weiterhin ausgleichende Vorteile bringen und dass die akquisitionsbedingte Margenverwässerung voraussichtlich in der zweiten Hälfte des Geschäftsjahres 2026 ausläuft.
Lowe's liegt bei der Bruttomarge 12 Punkte hinter Fastenal, führt aber Home Depot mit weniger als 1 Punkt an

Lowe's erzielte im jüngsten Quartal eine Bruttomarge von 33 % und lag damit nahezu identisch mit den 33 % von Home Depot (HD) und etwa 12 Punkte unter den 45 % von Fastenal.
Die Kluft zwischen Lowe's und HD war über acht aufeinanderfolgende Quartale im Wesentlichen unverändert, wobei beide Händler im gesamten dargestellten Zeitraum innerhalb eines Punktes voneinander lagen.
Andererseits spiegelt der strukturelle Vorsprung von Fastenal (FAST) von 12 Punkten bei der Bruttomarge ein grundlegend anderes Geschäftsmodell wider, das auf Industriedistribution mit höhermargigen Befestigungselementen und Supply-Chain-Dienstleistungen basiert, was diese Lücke zu einem Geschäftsmodellvergleich macht und nicht zu einem Wettbewerbsvorwurf gegen die Preisgestaltungsmacht von Lowe's.
Das bedeutendere Signal für die Lowe's-Aktie ist, dass ihre Bruttomarge von 33 % im Q1 des Geschäftsjahres 2027 fast genau den 33 % von Home Depot entspricht, was bedeutet, dass der in der Gewinn- und Verlustrechnung sichtbare akquisitionsbedingte Druck noch keine strukturelle Kluft zwischen den beiden Heimwerkerhändlern aufgerissen hat.
Ist die Lowe's-Aktie unterbewertet? Das Ziel von 324 USD von TIKR impliziert 47 % Aufwärtspotenzial, wenn sich die Margen erholen
Das Modell von TIKR bewertet Lowe's auf etwa 324 USD bis Januar 2031, was eine Gesamtrendite von etwa 47 % gegenüber dem aktuellen Kurs von 220 USD oder etwa 9 % pro Jahr impliziert.

Die Glaubwürdigkeit dieses Ziels hängt davon ab, dass sich der in der Gewinn- und Verlustrechnung etablierte Bruttomargenverlauf umkehrt und die akquisitionsbedingte Kompression nachlässt, sobald FBM und ADG auslaufen.
Die operative Hebelwirkung von Lowe's ist bereits sichtbar, da die PPI-Initiativen die SG&A-Ausgaben trotz eines Umsatzanstiegs von über 2 Mrd. USD im Jahresvergleich in Schach halten, und diese strukturelle Kostendisziplin ist der Mechanismus in der Gewinn- und Verlustrechnung, den das TIKR-Ziel als fortbestehend annimmt.
Wenn sich die Bruttomargen auf den Bereich von 33 % bis 34 % erholen, den Lowe's vor Abschluss der Akquisitionen hielt, ist die für die Unterstützung des Zielkurses erforderliche Ausweitung des Betriebsergebnisses direkt durch die bereits vorhandene Kostenbasis impliziert.
Sollten Sie in Lowe's Companies, Inc. investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie die Aktie von Lowe's Companies, Inc. auf und Sie sehen Jahre von historischen Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungsmultiplikatoren im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Lowe's Companies, Inc. zusammen mit jeder anderen Aktie auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die LOW-Aktie auf TIKR zu analysieren – kostenlos →


