Wichtige Kennzahlen für WMT-Aktie
- Performance der letzten Woche: -1,6 %
- 52-Wochen-Spanne: 99 $ bis 135 $
- Zielpreis laut Bewertungsmodell: 128 $
- Implizierte Wertsteigerung: 17,5 % über 2,3 Jahre
Wägen Sie Walmarts hohe Bewertung gegen 5 Jahre Analystenprognosen mit TIKR ab (Es ist kostenlos) >>>
Walmarts Gewinnüberraschung hat Investoren noch nicht zurückgewonnen
Die Aktie von Walmart (WMT) verlor in der vergangenen Woche etwa 1,6 % und schloss am Montag nahe 109 $. Die Aktie liegt damit etwa 20 % unter ihrem 52-Wochen-Hoch von 135 $. Diese Lücke öffnete sich im August, als die Aktie am Tag der Veröffentlichung der Q2-Ergebnisse um 8,9 % auf 104 $ fiel. Seitdem war die Erholung langsam und ungleichmäßig.
Der Verkaufstrend im August war nicht auf schwache Umsätze zurückzuführen. Der Umsatz stieg um 5,9 % auf 187,9 Mrd. $, das bereinigte EPS sprang um 19,1 % auf 0,81 $ und der globale E-Commerce wuchs um 23 %. Dennoch stellten Investoren die Qualität dieser Überraschung in Frage, da Zollrückerstattungen die Gewinne schönten. Bei diesen Rückerstattungen handelt es sich um einmalige Rückzahlungen von Einfuhrzöllen, die unter Notfallhandelsbefugnissen erhoben wurden.
Das Management klingt weiterhin zuversichtlich. Im Gewinn-Call sagte CEO John Furner: "Ich bin heute noch optimistischer, da wir sehen, wie die Teile sich zunehmend gegenseitig antreiben." Er meinte damit, dass schnellere Geschäftsbereiche wie Werbung, Marketplace und Mitgliedschaften nun die Kernfilialen verstärken. Und Walmart erhöhte seine Prognose für das Gesamtjahr und gab eine Orientierung für ein bereinigtes EPS von 2,80 $ bis 2,87 $ aus.
Aktuelle Schlagzeilen fügten eher Details hinzu als eine Richtung vorzugeben. Walmart baut seine Lieferantendatenplattform Scintilla zu einem KI-Tool aus, das Probleme wie leere Regale erkennt. Unterdessen forderten zwei Senatoren die Federal Trade Commission (FTC) auf, zu untersuchen, wie der Sparky-Chatbot mit "Made in USA"-Angaben umgeht. Für die Zukunft braucht die Aktie den Beweis, dass die Gewinne weiter wachsen können, sobald die Zollrückerstattungen auslaufen.
Ist die WMT-Aktie unterbewertet?
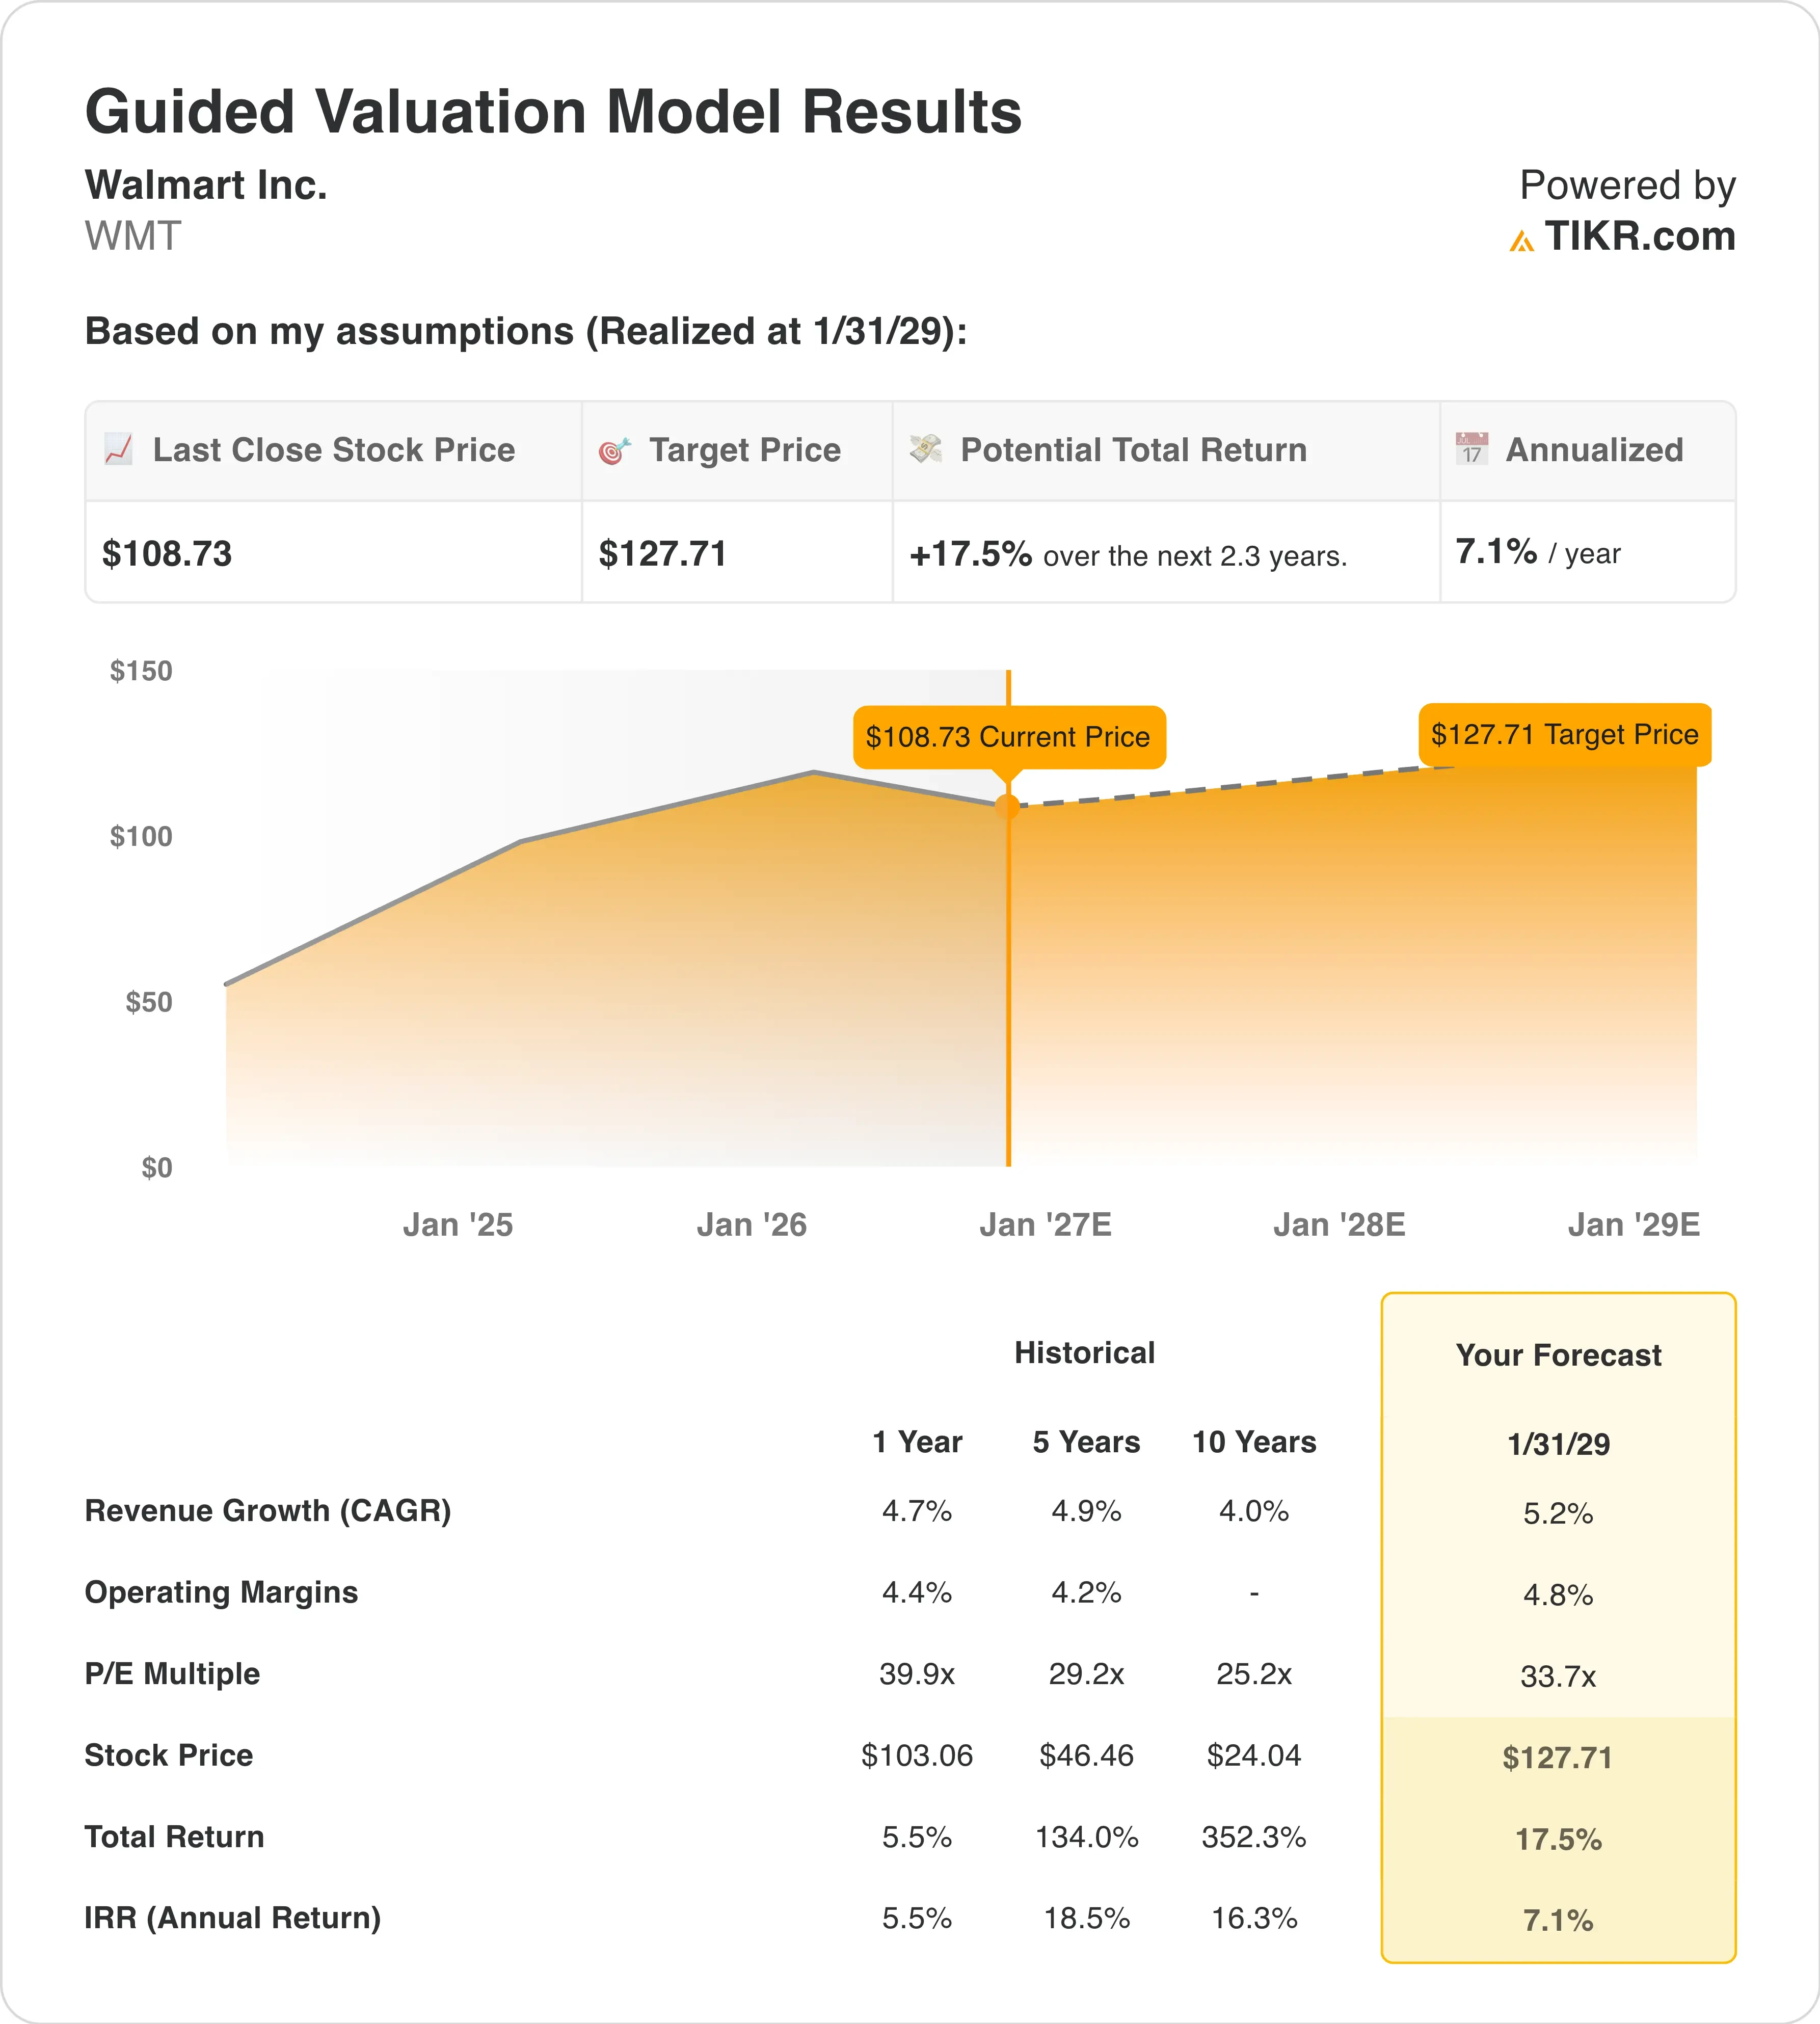
Unter den Annahmen des Bewertungsmodells, die bis zum 31.01.29 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 5,2 %
- Betriebsmargen: 4,8 %
- Exit-KGV: 33,7x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von 128 $, was eine Gesamtrendite von 17,5 % gegenüber dem aktuellen Kurs von 109 $ und eine annualisierte Rendite von 7,1 % über die nächsten 2,3 Jahre impliziert.
Eine annualisierte Rendite von 7,1 % bleibt unter der 10 %-Hürde, daher erscheint Walmart zum heutigen Preis voll bewertet. Das Problem ist nicht das Geschäft, sondern der Einstiegskurs. Walmart notiert mit 36,3x den Gewinnen des nächsten Jahres, verglichen mit einem 10-Jahres-Durchschnitts-KGV von 25,2x.
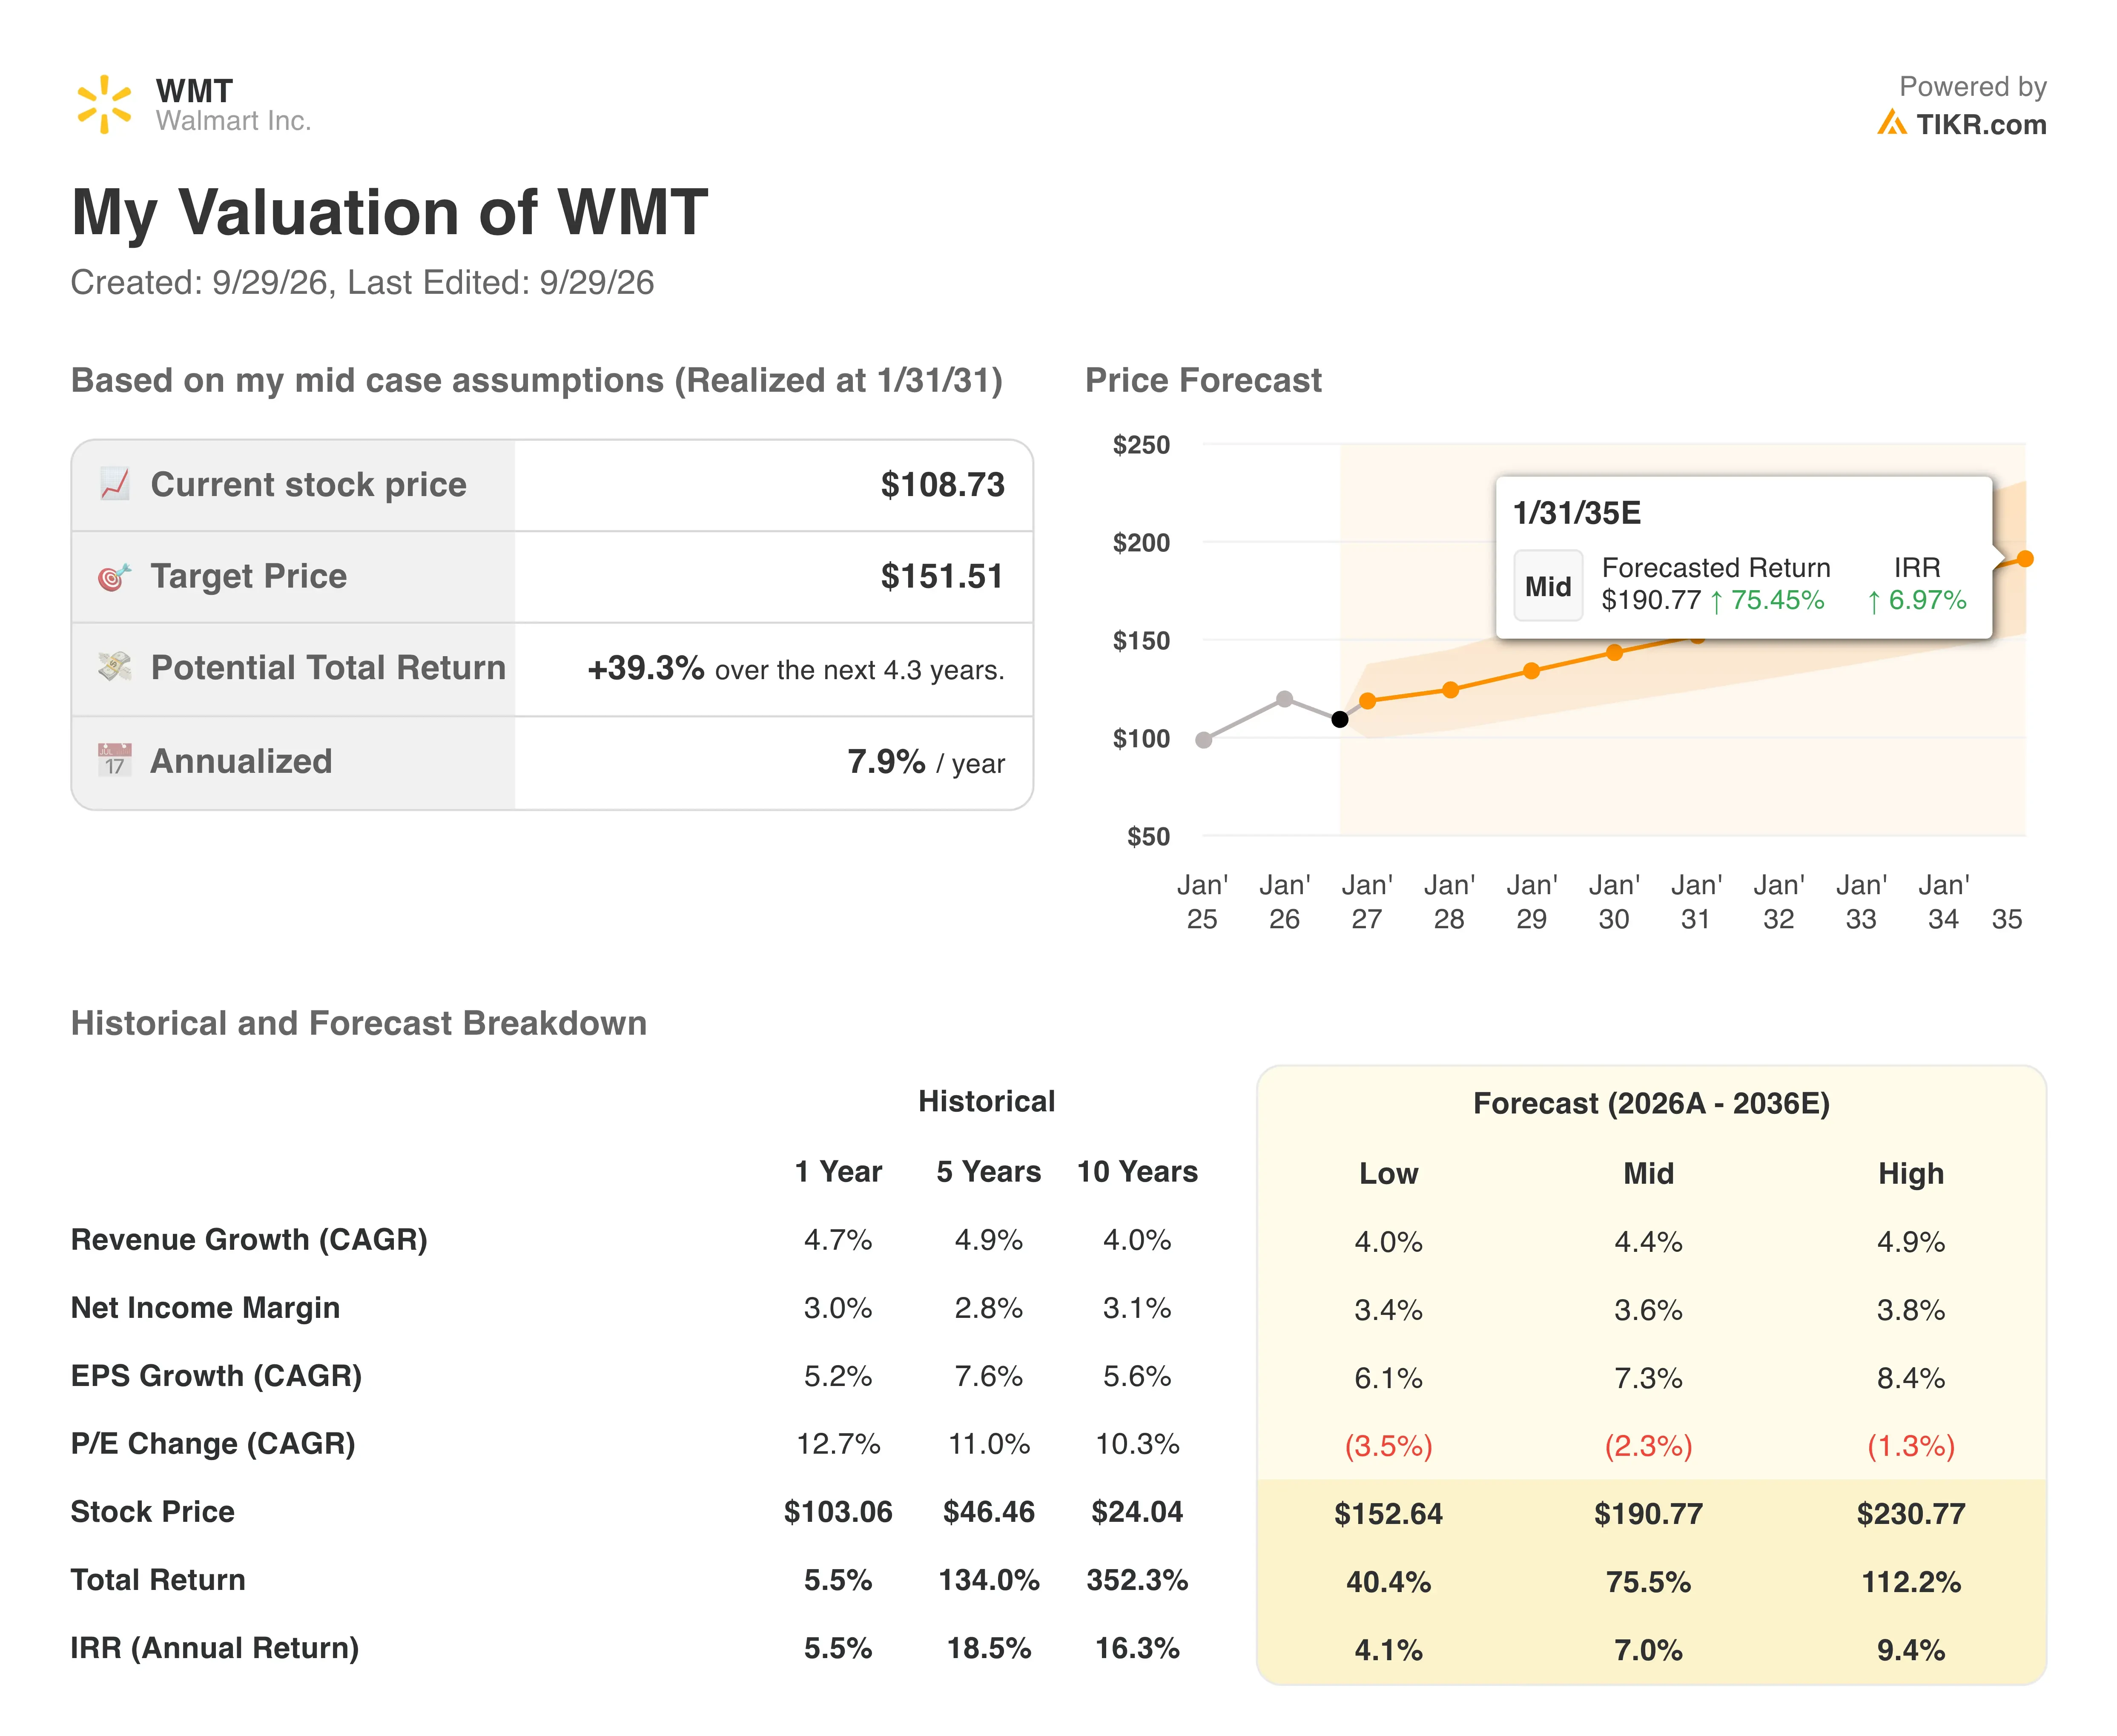
Das Modell geht davon aus, dass sich dieser Aufschlag bis Anfang 2029 auf 33,7x verringert. Das liegt immer noch deutlich über dem Fünfjahresdurchschnitt von 29,2x, da Investoren nun Walmarts Einnahmen aus Werbung und Mitgliedschaften honorieren. Diese Ströme erzielen weitaus höhere Margen als Lebensmittel, daher rechtfertigen sie einen gewissen Aufschlag.
Ein Umsatzwachstum von 5,2 % pro Jahr liegt nahe an Walmarts Fünfjahresrekord von 4,9 %. Unterdessen steigt die Betriebsmarge von 4,4 % im vergangenen Jahr auf 4,8 %. Diese Verbesserung hängt davon ab, dass der E-Commerce profitabler wird, wenn die Lieferrouten dichter werden.
Zum Vergleich: Costco (COST) notiert mit 40,5x den zukünftigen Gewinnen, während Target (TGT) im letzten Quartal vergleichbare Verkäufe um 3,8 % steigerte. Walmart liegt preislich zwischen ihnen, doch sein US-Wachstum scheint näher an dem von Target zu liegen. Daher braucht die Aktie eine Margenexpansion, nicht nur stetige Umsätze, um eine zweistellige Rendite zu erzielen.
Schätzen Sie den fairen Wert eines Unternehmens sofort (Kostenlos mit TIKR) >>>
Costco und Target setzen die Messlatte höher
Costco ist der Rivale, der sich Walmarts hohe Bewertung teilt. Sein Forward-KGV von 40,5x übertrifft Walmarts 36,3x, aber Analysten erwarten auch ein schnelleres Wachstum. Der Umsatz von Costco soll in den nächsten zwei Jahren um 7,9 % pro Jahr wachsen, gegenüber 5,5 % für Walmart. Und die bereinigten vergleichbaren Verkäufe von Costco stiegen im letzten Quartal um 6,7 %, ohne Berücksichtigung von Benzin und Währungseffekten.
Target feiert ein Comeback. Seine vergleichbaren Verkäufe stiegen im Q2 um 3,8 % und übertrafen damit das Wachstum von Walmart USA von 2,6 %, während die Ladenfrequenz um 3,6 % zunahm. Target erwartet zudem, dass seine Betriebsmarge in diesem Jahr etwa 5,1 % erreichen wird, ohne Rückerstattungen. Das vergleicht sich mit Walmarts Betriebsmarge von 3,9 % in den letzten zwölf Monaten.
Amazon (AMZN) erhöht den Druck auf die Arbeitskosten und die Geschwindigkeit. Es erhöhte diesen Monat den Mindeststundenlohn für US-Betriebsmitarbeiter um 1 $ auf 20 $. Das zwingt Konkurrenten, einschließlich Walmart, Lohnkosten und Servicelevel gegeneinander abzuwägen. Dennoch bleibt Walmarts Wettbewerbsvorteil (Moat) seine Größe, da Tausende Filialen gleichzeitig als Lieferzentren für sein schnell wachsendes Online-Geschäft dienen.
Was treibt die WMT-Aktie künftig an?
Die Q3-Ergebnisse am 19. November sind der nächste Kontrollpunkt. Walmart gab eine Orientierung für ein Umsatzwachstum von 3,0 % bis 3,75 % und ein Wachstum des bereinigten Betriebsgewinns von 2,0 % bis 4,0 % aus. Dieses langsamere Gewinntempo spiegelt wider, dass Zollrückerstattungen in niedrigere Preise reinvestiert werden. Eine zeitliche Verschiebung des Big Billion Days-Verkaufs von Flipkart, Indiens größtem Shopping-Event, kostet ebenfalls mehr als 1 Prozentpunkt Umsatzwachstum.
Die Nachfrage in der Feiertagssaison sieht unterstützend aus. Adobe prognostiziert, dass die US-Online-Feiertagsverkäufe um 6,7 % wachsen werden, da Rabatte Käufer anlocken. Da Walmarts E-Commerce viel schneller wächst als seine Filialen, könnte eine starke digitale Saison sowohl Umsätze als auch Margen steigern.
Gesundheitswesen ist ein neuerer Wachstumsweg. Walmart und SCAN Health Plan planen ein gemeinsam gebrandetes Medicare Advantage-Produkt in zwei Bundesstaaten, wobei die Anmeldung voraussichtlich am 15. Oktober beginnt. Medicare Advantage ist eine private Krankenversicherung, die Senioren anstelle der traditionellen Medicare wählen können. Obwohl heute noch klein, vertieft es Walmarts Reichweite in höherwertige Dienstleistungen.
Kostendruck bleibt ein Risiko. Walmart erwartet in diesem Jahr etwas mehr als 2 Mrd. $ an zusätzlichen Treibstoffkosten. Daher werden Investoren beobachten, ob das Wachstum in Werbung und Mitgliedschaften diesen Druck ausgleichen kann.
Sollten Sie in Walmart investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie WMT auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um WMT zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie die WMT Aktie auf TIKR Kostenlos→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!