Wichtige Kennzahlen für die INTC-Aktie
- Performance der letzten Woche: -5,4 %
- 52-Wochen-Spanne: $33 bis $142
- Zielpreis laut Bewertungsmodell: $141
- Implizierte Kurssteigerung: 21,6 % über 2,3 Jahre
Bewerten Sie Intels Turnaround-Potenzial mit 5 Jahren Analystenprognosen in TIKRs kostenlosem Bewertungsmodell (Es ist kostenlos) >>>
Intel kühlt nach historischem Comeback ab
Die Aktie von Intel (INTC) fiel in der vergangenen Woche um etwa 5,4 % und schloss am Montag nahe $116. Der größte Teil des Verlusts entstand in einer Sitzung, als die Aktie um 5,7 % einbrach. Keine Änderung der Prognosen oder der Nachfrage löste die Bewegung aus. Stattdessen scheinen Anleger nach einem Anstieg von 246 % im vergangenen Jahr Gewinne mitzunehmen.
Dieser Rally basiert auf einer einfachen Idee: KI benötigt mehr als Grafikchips. Auf dem AI Infra Summit sagte CEO Lip-Bu Tan, die CPU-Nachfrage sei aufgrund von agentischer KI hoch, also Software, die selbstständig plant und handelt. CPUs sind die allgemeinen "Gehirne" eines Servers und koordinieren diese Arbeit. Intel wirbt daher für einen offenen, ganzheitlichen Systemansatz statt für einen einzelnen "Held"-Chip.
Die Zahlen untermauern diesen Ansatz. Der Umsatz im Q2 stieg um 25 % auf $16,1 Milliarden, während der Umsatz im Rechenzentrumsgeschäft um 59 % auf $6,3 Milliarden sprang. Im Earnings Call sagte CFO David Zinsner: "Kunden signalisieren weiterhin ein starkes und nachhaltiges Ausgabenumfeld." Und Intel hat 10 mehrjährige Vereinbarungen mit Serverkunden unterzeichnet, da das Angebot immer noch hinter der Nachfrage zurückbleibt.
Die Stimmung erhielt auch einen Impuls aus der Speicherwelt. Solidigm, das Speichergeschäft, das Intel 2021 an SK Hynix verkaufte, erwägt Berichten zufolge einen Börsengang mit einer Bewertung von bis zu $150 Milliarden. Diese Zahl zeigt, wie hoch Anleger KI-Rechenzentrums-Assets bewerten, auch wenn Intel direkt nichts davon abbekommt. Wenn die INTC-Aktie ihren Aufstieg fortsetzen soll, müssen die Oktober-Ergebnisse zeigen, dass das Angebot mit der Nachfrage Schritt hält.
Intels Bewertung beinhaltet bereits eine große Erholung
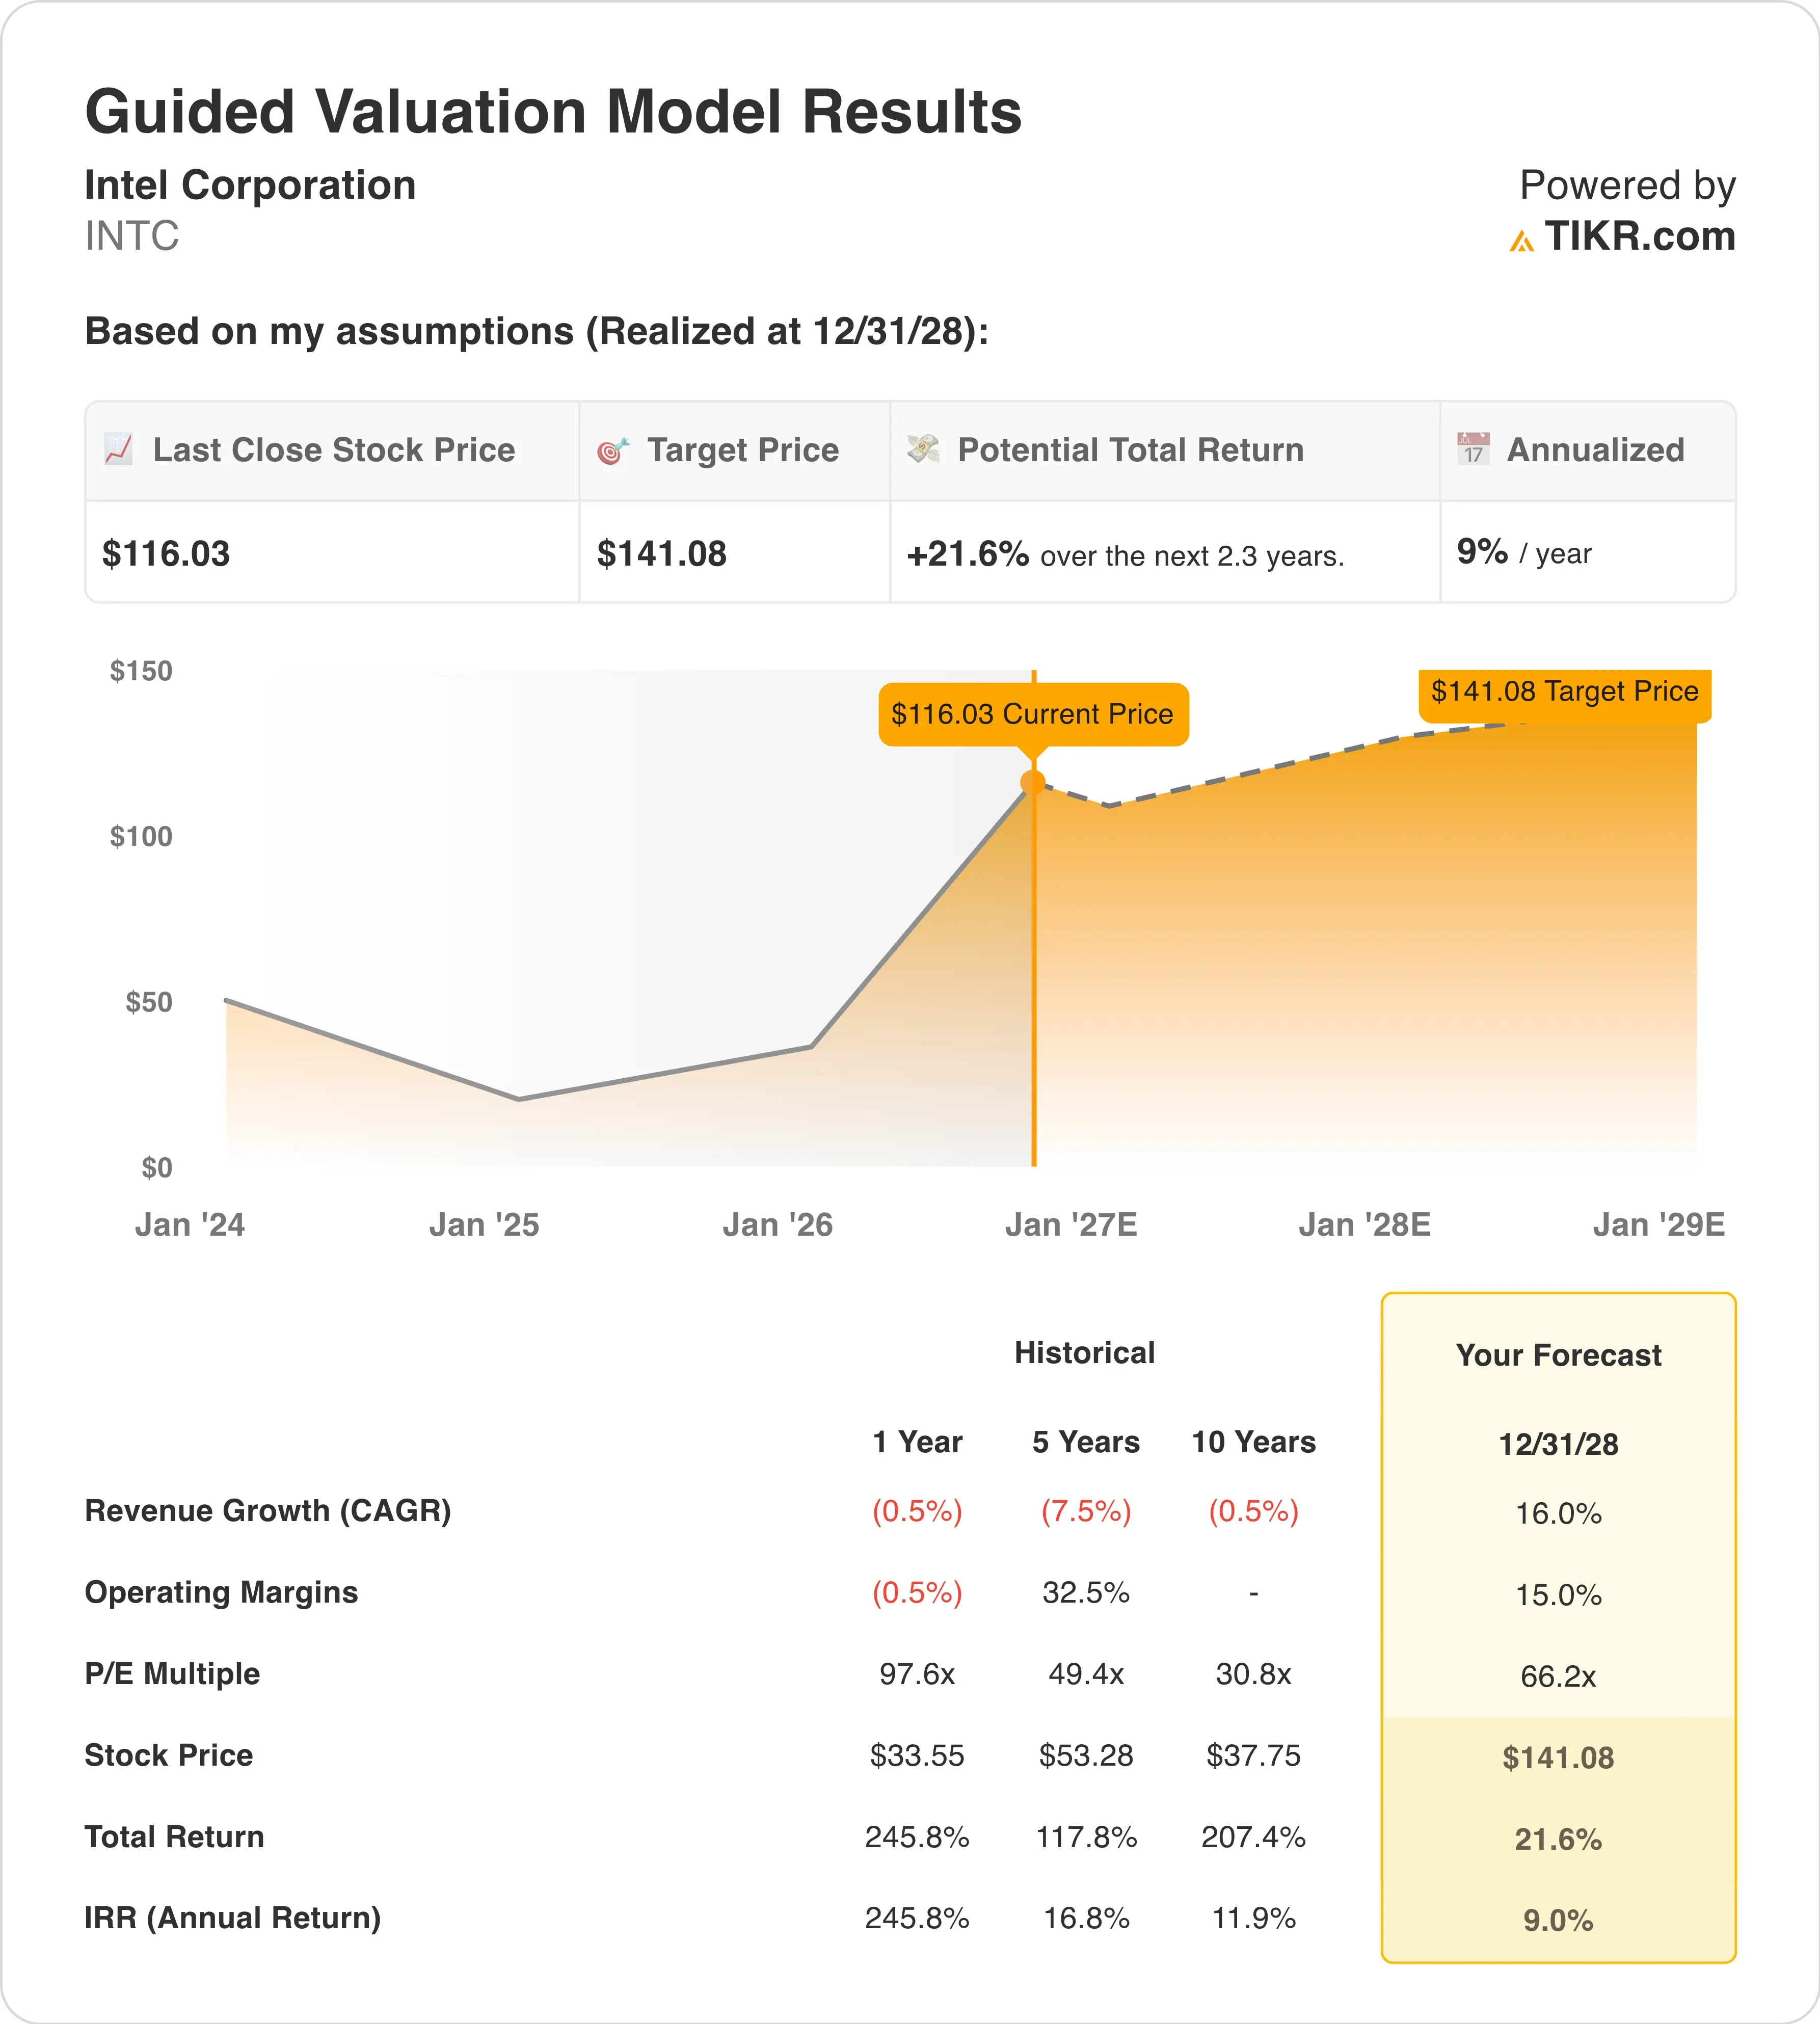
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 16,0 %
- Betriebsrenditen: 15,0 %
- Exit-KGV: 66,2x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $141, was eine Gesamtrendite von 21,6 % gegenüber dem aktuellen Kurs von $116 und eine annualisierte Rendite von 9,0 % über die nächsten 2,3 Jahre impliziert.
Eine annualisierte Rendite von 9,0 % ist respektabel, liegt aber knapp unter der 10 %-Hürde für eine eindeutig attraktive Aktie. Diese bescheidene Zahl spiegelt wider, wie viel gute Nachrichten der Markt bereits erwartet. Intel notiert mit einem KGV von 68,9x für das nächste Jahr, und das Exit-KGV von 66,2x im Modell geht davon aus, dass Anleger so großzügig bleiben.

Der Umsatz ist der entscheidende Faktor. Der Umsatz schrumpfte in den letzten fünf Jahren um 7,5 % pro Jahr, daher wäre ein Wachstum von 16,0 % eine deutliche Trendwende. Analysten erwarten jedoch bereits ein jährliches Wachstum von 16,7 % in den nächsten zwei Jahren, da KI-Server die CPU-Nachfrage nach oben ziehen.
Die Margen erzählen eine ähnliche Turnaround-Geschichte. Die Betriebsrendite von Intel, also der Anteil des Umsatzes, der nach Betriebskosten übrig bleibt, lag im letzten Jahr bei negativen 0,5 %. Doch sie lag im Fünfjahresdurchschnitt bei 32,5 %, als Intel in der Fertigung führend war. Das Erreichen von 15,0 % hängt davon ab, dass die 18A-Fabriken mit höheren Ausbeuten und höherer Auslastung laufen.
Zum Vergleich: AMD (AMD) steigerte seinen Umsatz im letzten Quartal um 50 % und erreichte kürzlich einen Börsenwert von über $1 Billion. Intel, mit einem Wert von etwa $610 Milliarden, ist wie ein Unternehmen bewertet, das aufholt, nicht wie eines, das bereits führt. Daher erscheint die Aktie heute fair bewertet, mit Aufwärtspotenzial, das an eine stetige Umsetzung geknüpft ist.
Erstellen Sie Bullen- und Bären-Szenarien für Intel in unter 60 Sekunden (Kostenlos mit TIKR) >>>
AMD gibt das Tempo vor, und Intel jagt hinterher
Advanced Micro Devices (AMD) ist der Maßstab, an dem Anleger Intels Fortschritt messen. Im Q2 stieg der Umsatz von AMD um 50 % auf $11,5 Milliarden, während das Rechenzentrumssegment mehr als verdoppelt wurde auf $6,7 Milliarden. Der Rechenzentrumsumsatz von Intel wuchs im gleichen Zeitraum um 59 % auf $6,3 Milliarden. Intel wächst also schnell, doch AMD zieht im profitabelsten Teil des Marktes immer noch davon.
Die Rentabilität zeigt eine noch größere Kluft. AMD verzeichnete im Q2 eine Bruttomarge von 54 %, d.h. es behielt 54 Cent von jedem Umsatzdollar nach Produktionskosten. Die Non-GAAP-Bruttomarge von Intel lag bei 41,8 %, da seine Fabriken immer noch hohe Anlaufkosten absorbieren. Und Intel gibt in diesem Jahr mehr als $20 Milliarden für Investitionsprojekte aus, während AMD seine Fertigung auslagert.
Nvidia (NVDA) setzt den Ton für den gesamten Sektor. Diese Woche kündigte es sein größtes Aktienrückkaufprogramm aller Zeiten an, obwohl der Wettbewerb bei KI-Chips auf seine Aktie drückte. Intels Ansatz ist anders, da es CPUs, kundenspezifische Chips und Foundry-Kapazitäten verkauft, anstatt bei GPUs zu führen. Dieses Foundry-Geschäft, das Chips für andere Unternehmen fertigt, wird zu Intels echtem Wettbewerbsvorteil (Moat), wenn 18A und 14A liefern.
Prüfen Sie, ob die 18A-Umsetzung den 30 %-Rückzug in eine Erholung verwandeln kann >>>
Was treibt die INTC-Aktie künftig an?
Die Q3-Ergebnisse am 22. Oktober sind der nächste große Test. Intel prognostizierte einen Umsatz von $15,8 bis $16,8 Milliarden und ein bereinigtes EPS von $0,38. Das bereinigte EPS bereinigt um Sondereffekte und zeigt den zugrunde liegenden Gewinn pro Aktie. Ein Ergebnis nahe der Obergrenze dieses Bereichs würde signalisieren, dass sich das Angebot endlich lockert.
Als nächstes stehen Meilensteine in der Fertigung an. Intel erwartet sein 14A 0.9 Process Design Kit im Oktober und Version 1.0 im Q1 2027. Ein Design Kit ist das Regelwerk, das externe Kunden verwenden, um Chips auf einem neuen Prozess zu entwickeln. Daher beeinflusst jede frühere oder spätere Auslieferung direkt, wie schnell der Foundry-Umsatz wachsen kann.
Die Ausgaben sind der andere Hebel, den man im Auge behalten sollte. Intel erhöhte seine Kapitalausgabenprognose für 2026 auf mehr als $20 Milliarden und erwartet für 2027 deutlich höhere Ausgaben. Dieses Geld kauft Werkzeuge und Reinräume, belastet aber auch den freien Cashflow, bis die Fabriken ausgelastet sind. Das Management sagte jedoch, dass die Ausbeuten bei 18A besser als geplant verlaufen, was die Margen im Laufe der Zeit unterstützen sollte.
PCs bleiben der Schwachpunkt. Intel erwartet, dass der PC-Konsum 2026 um einen niedrigen zweistelligen Prozentsatz sinkt, da steigende Speicherpreise das Angebot belasten. Während Rechenzentren die Wachstumsgeschichte tragen, begrenzt ein schwacher PC-Markt, wie schnell der Gesamtumsatz wachsen kann.
Sollten Sie in Intel investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie INTC auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um INTC zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die INTC-Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte basierend auf den Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!