[BILDNACHWEIS: g-stockstudio von Getty Images Pro über Canva]
Die wichtigsten Punkte
- Meta veröffentlicht heute nach Börsenschluss die Ergebnisse für das dritte Quartal. Analysten erwarten laut Bloomberg-Konsens einen Umsatz von 63,3 Milliarden US-Dollar und Investitionsausgaben (Capex) von 41 Milliarden US-Dollar.
- Die natürlichsten Kunden für Muse sind die Kleinunternehmen, die bereits auf Facebook und Instagram werben. Meta kann daher über Werbung Geld mit Muse verdienen, anstatt über Abonnements.
- Metas operative Marge lag 2025 bei 41,4 %, während die Investitionsausgaben auf 69,7 Milliarden US-Dollar stiegen. Das Werbegeschäft kann also Muse finanzieren, während es wächst.
- Die heutigen Zahlen werden wahrscheinlich noch nicht viel Umsatz von Muse zeigen. Daher sollte man darauf achten, was das Management dazu sagt, Muse Werbetreibenden zugänglich zu machen.
Meta Platforms (META) veröffentlicht heute nach Börsenschluss seine Quartalszahlen. Die Frage, die über der Aktie schwebt, ist, ob Muse beginnen kann, Metas wachsende KI-Rechnung zu bezahlen.
Das Interesse an Muse ist nicht das Problem. Laut Sensor Tower erreichte die App innerhalb von 40 Tagen nach ihrem Start am 8. September 10 Millionen Downloads in den USA. Nur 11 andere Apps haben das geschafft. (Die jüngste war Metas eigenes Threads im Juli 2023.)
Aber die beste Einschätzung, wie Muse Geld verdienen kann, die ich gehört habe, kam von einem Gründer. Diese Woche sagte Quinten Farmer, Mitgründer und CEO von Portola, dem Unternehmen hinter der KI-Companion-App Tolan, auf TBPN: "Muse wird es einfach mit den vielen Millionen Kleinunternehmern auf Facebook zermalmen."
Er spricht aus eigener Erfahrung. Farmer ist Miteigentümer eines Restaurants und sagte, dass die Durchführung von Werbeaktionen und die Kommunikation mit Kunden auf Instagram über Muse "großartig für unser Team" sei.
Auf der Verbraucherseite ist er sich weniger sicher: "Ich weiß nicht, ob meine Mutter den ganzen Tag, jeden Tag mit ihrem Muse sprechen möchte."
Ich denke, er hat in beiden Punkten recht.
TIKR verfolgt 62 Analysten zu Meta Platforms. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Meta Platforms zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Meta Platforms ansehen
Meta hat die Kunden bereits
Muse braucht kein neues Geschäftsmodell, weil Kleinunternehmen Meta bereits dafür bezahlen, Menschen zu erreichen. Metas Umsatz stieg von 135 Milliarden US-Dollar im Jahr 2023 auf 201 Milliarden US-Dollar im Jahr 2025, und Analysten erwarten bis 2027 307 Milliarden US-Dollar.
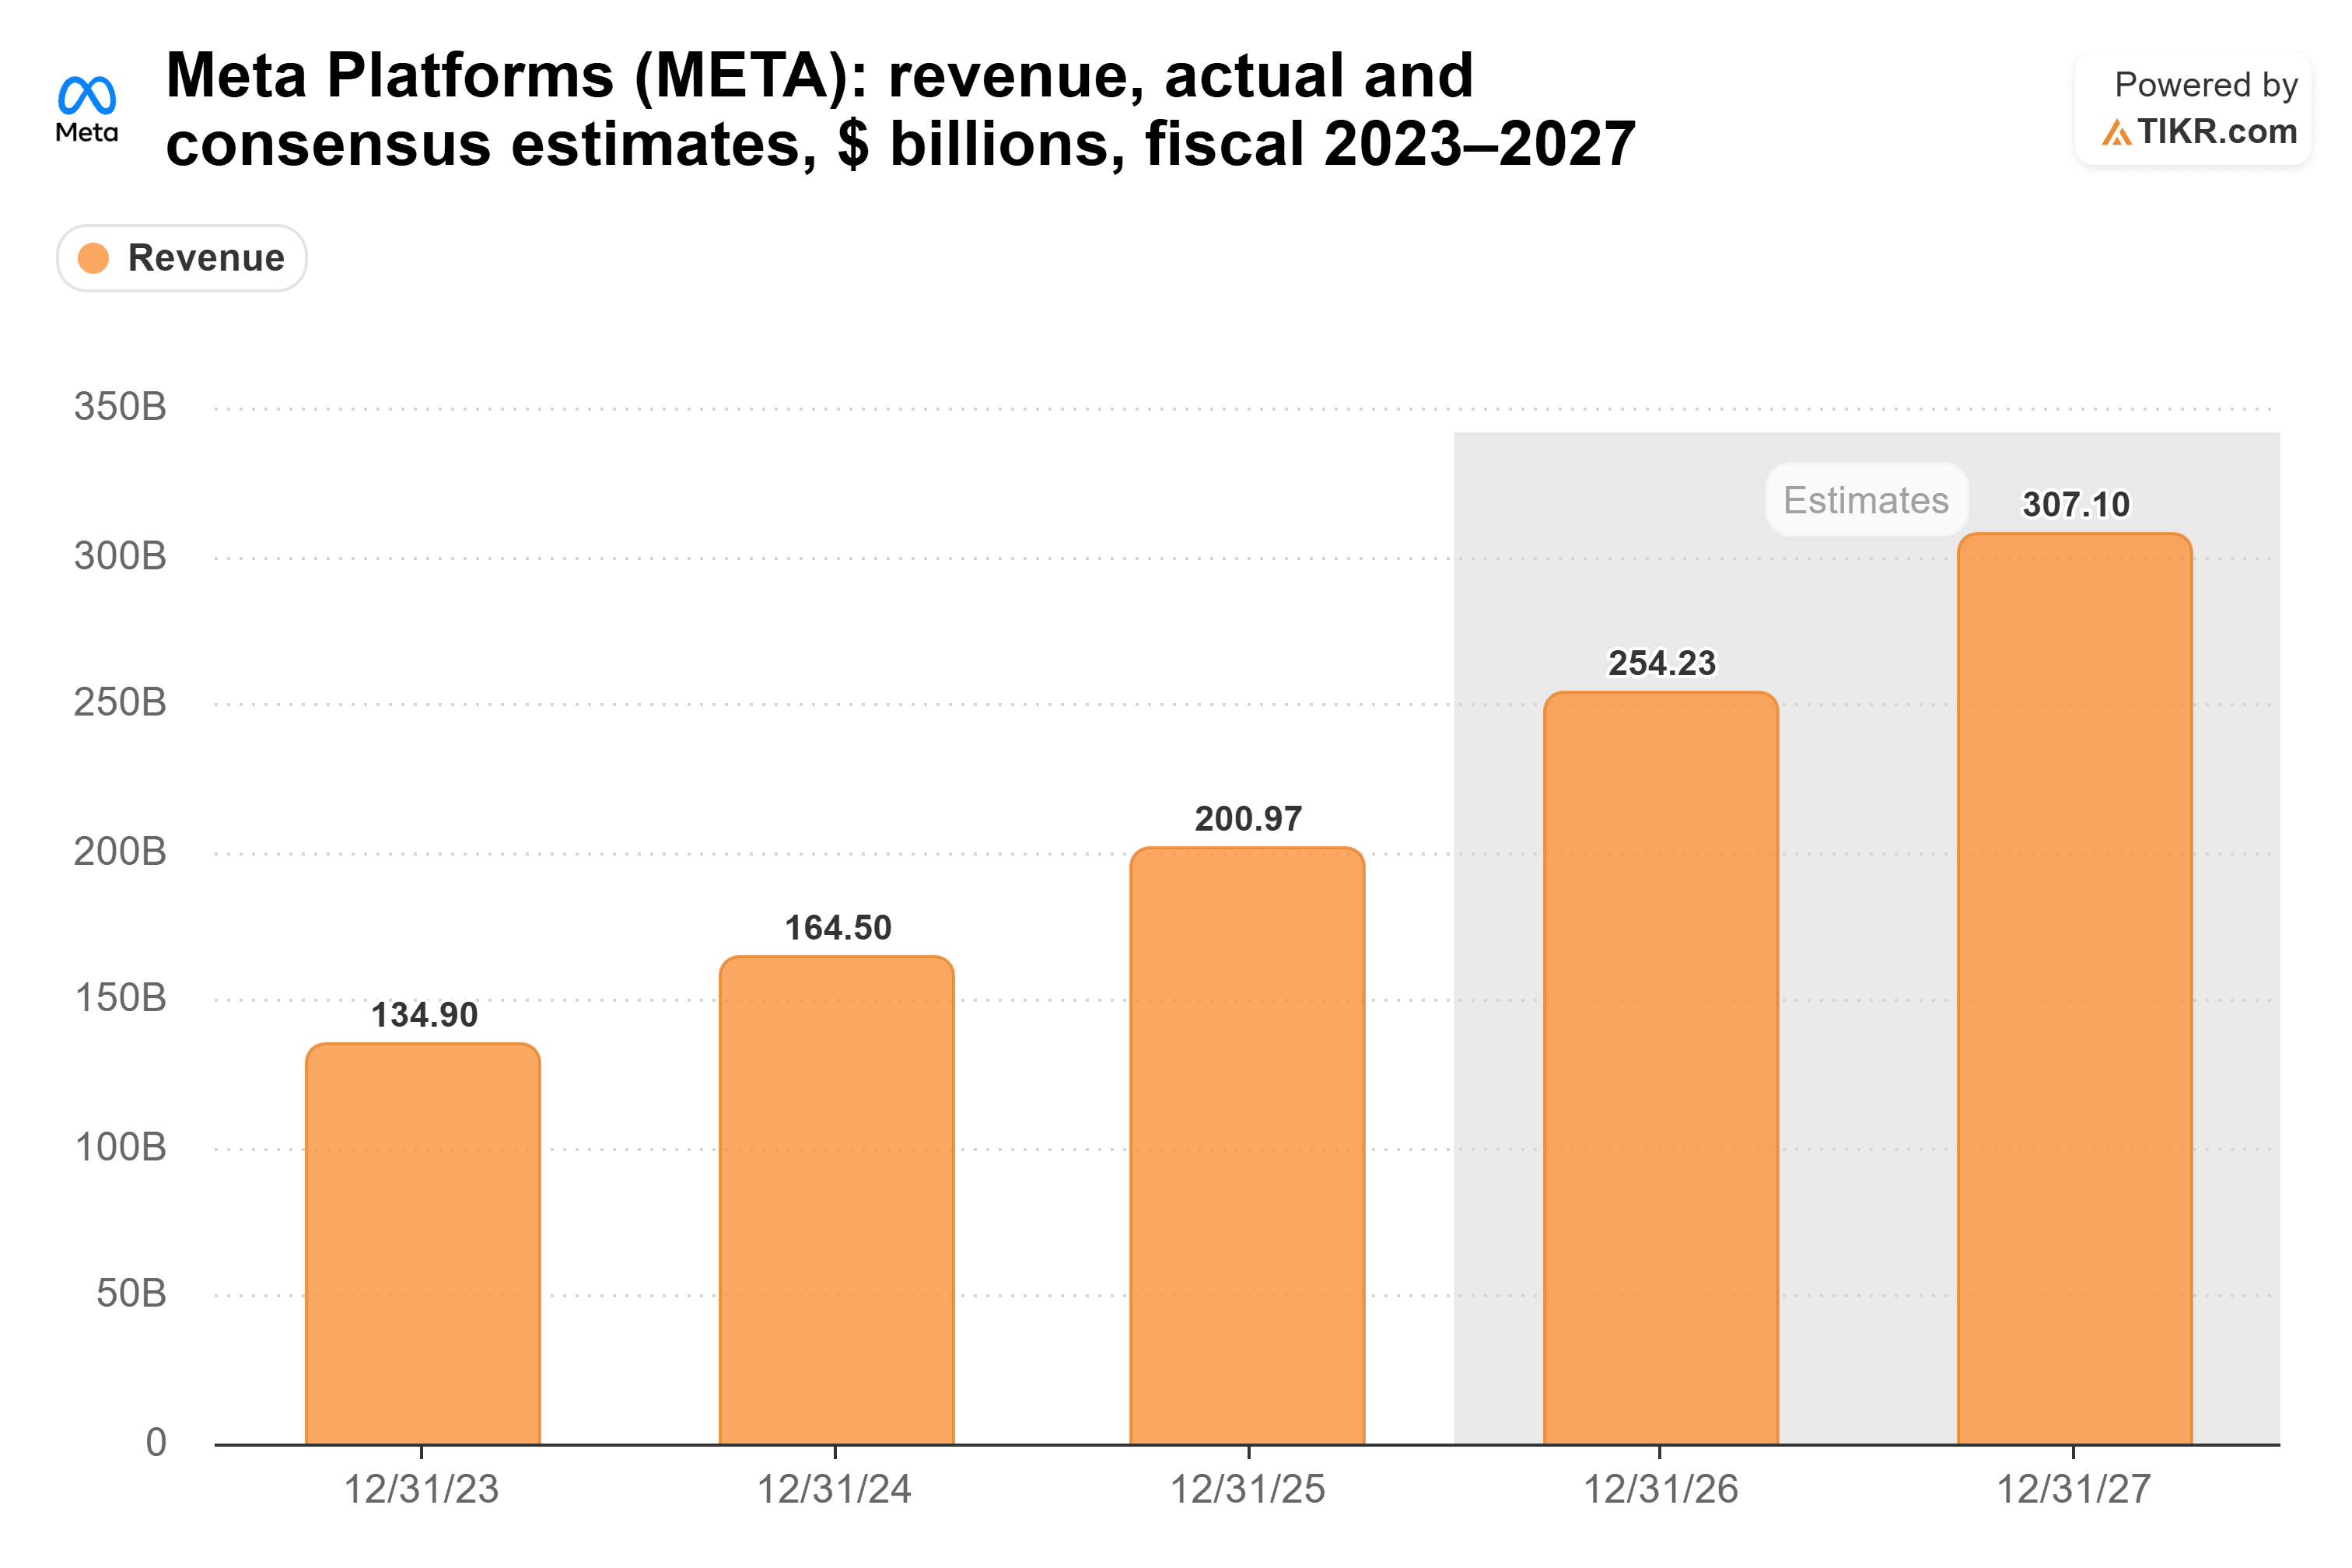
Allein für das heutige Quartal erwartet der Bloomberg-Konsens 63,3 Milliarden US-Dollar, gegenüber 51,2 Milliarden US-Dollar vor einem Jahr.
Muse muss also keinen Abonnementkrieg mit ChatGPT gewinnen, um relevant zu sein. Stellen Sie sich eine Bäckerei vor, die ihre Feiertags-Vorbestellliste füllen möchte, einen Klempner, der Instagram-Nachrichten unter einem Waschbecken nicht beantworten kann, oder einen Fitnessstudiobesitzer, der Anmeldungen für Januar vorantreibt. Jeder von ihnen könnte diese Arbeit an Muse abgeben.
Und das ist reine Spekulation, da Meta nicht gesagt hat, wie es Unternehmen für Muse berechnen wird. Aber der offensichtliche Ort, um zu berechnen, ist dort, wo Meta es immer getan hat: in dem Moment, in dem diese Bäckerei Geld für ihre Werbeaktion ausgibt.
Das ist einfacher zu verkaufen als ein weiteres monatliches Abonnement, oder?
Die KI-Rechnung steigt weiter
Natürlich ist nichts davon billig. Metas Investitionsausgaben stiegen von 18,7 Milliarden US-Dollar im Jahr 2021 auf 69,7 Milliarden US-Dollar im Jahr 2025 und haben sich im letzten Jahr allein fast verdoppelt.
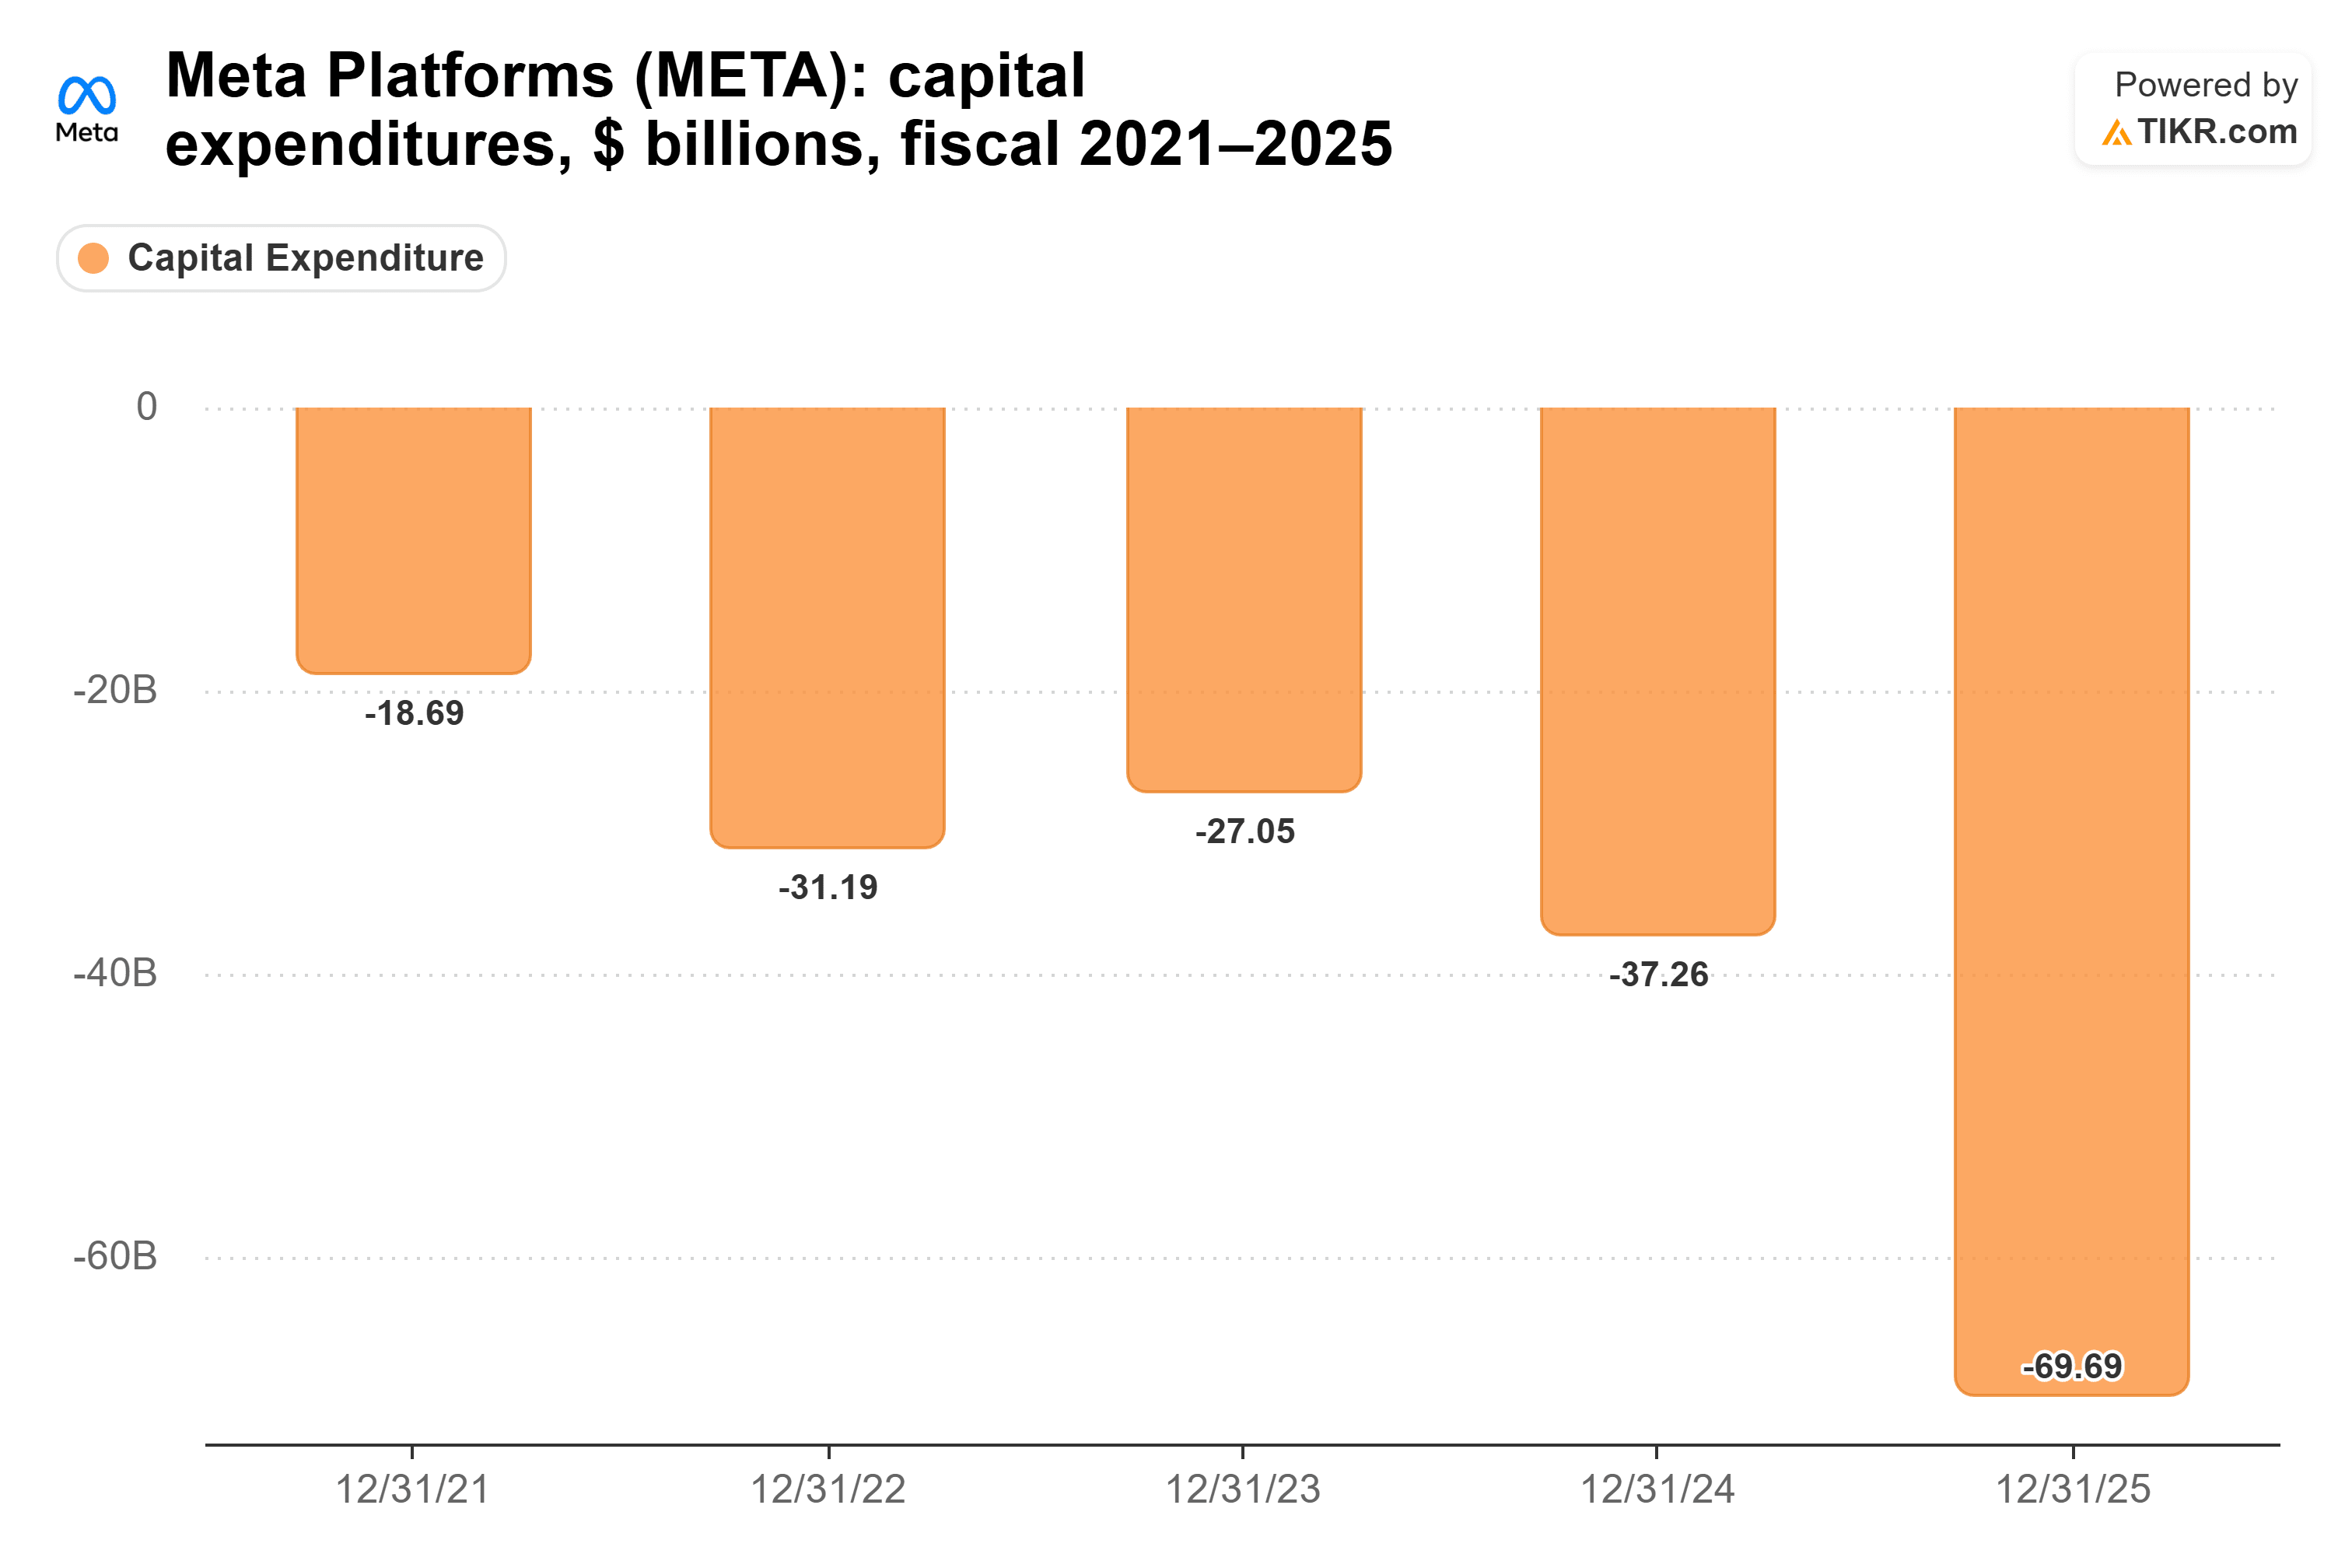
Und Analysten erwarten allein im dritten Quartal 41 Milliarden US-Dollar, ein Plus von 117 % gegenüber dem Vorjahr.
Bisher deckt die Werbemaschine diese Kosten jedoch. Metas operative Marge lag 2025 bei 41,4 %, nahe an den 42,2 % von 2024 und deutlich über den 28,8 % von 2022.

Deshalb kann es sich Meta leisten, Muse nach eigenem Zeitplan in seine Werbetools zu integrieren. Im Gegensatz zu OpenAI braucht Meta das Geld nicht.
Die Aktie hat ihren Muse-Bump schnell wieder abgegeben
Die Anleger waren nicht geduldig. Josh Brown, CEO von Ritholtz Wealth Management, fragte diese Woche auf The Compound and Friends: "Haben Sie bemerkt, dass Meta den Muse-Bump sehr schnell verloren hat?" Seine Erklärung war die Kündigungsquote (Churn Rate): "Die Churn Rate ist nicht gut."
Die neuesten Zahlen von Sensor Tower sind optimistischer. Sie verzeichnen für Muse am 16. Oktober erstmals 2,5 Millionen täglich aktive Nutzer, ein Plus von 15 % gegenüber der Vorwoche.
Dennoch dürfte der heutige Bericht nur sehr wenig Umsatz von Muse zeigen. Ein Quartal ohne Muse in den Zahlen könnte die Aktie weiterhin unter Druck halten.
Achten Sie darauf, was Meta über Unternehmen sagt
Ich erwarte nicht, dass Muse den Umsatz von Meta heute Abend bewegen wird. Das nützlichere Signal ist, ob das Management Muse als Werkzeug für die Unternehmen darstellt, die bereits seine Werbung kaufen.
Meine Einschätzung: Farmer hat den echten Markt für Muse gefunden. Ein Verbraucher-Assistent, den Millionen von Kleinunternehmen für ihr Marketing nutzen, ist ein Produkt, für das Meta bereits weiß, wie es berechnet werden kann. Und das bietet ein viel größeres Potenzial, als die Abonnementdebatte vermuten lässt.
Natürlich ist Muse erst sechs Wochen alt, und Meta hat nicht gesagt, wie oder ob es Unternehmen dafür berechnen wird.
Was ist die Meta-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Meta wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!