Wichtige Erkenntnisse
- Coca-Cola hat seine Gewinnprognose angehoben, während PepsiCo eine gesenkte Prognose für 2026 vorlegt, die ein Kern-EPS-Wachstum von 2,5 % bis 3,5 % vorsieht.
- Das Kern-EPS von 2,34 $ im Q3 übertraf die Schätzungen, unterstützt durch ein organisches internationales Wachstum von 8 % und Zollrückerstattungen, die etwa 4 Prozentpunkte zum Gewinnwachstum beitrugen.
- Der Wechsel von KFC zu Coca-Cola entzieht PepsiCo schätzungsweise 500 Millionen $ an jährlichen Getränkeumsätzen in den USA, obwohl die Partnerschaft mit Taco Bell bis 2036 verlängert wurde.
- Ein Update zur Lieferkette Ende 2026 und die Q4-Ergebnisse werden zeigen, ob das Volumen in Nordamerika sich erholen kann.
Coca-Cola (KO) hat am Dienstag seine Gewinnprognose angehoben. Das ist ein ungünstiger Zeitpunkt für PepsiCo (PEP).
Vor drei Wochen hatte PepsiCo seine eigene Gewinnprognose für 2026 gesenkt. Außerdem wechselt KFC ab Januar 2027 sein Sodageschäft in den USA zu Coca-Cola und beendet damit eine etwa 40-jährige Partnerschaft.
Die PepsiCo-Aktie schloss am Montag bei 135 $, etwa 21 % unter ihrem 52-Wochen-Hoch von 171 $. Der Vorsitzende und CEO Ramon Laguarta verkaufte letzte Woche 30.000 Aktien zu einem Durchschnittspreis von 135,13 $.
Die guten Nachrichten sind leicht zu finden. Fast keine davon kommt aus den USA.
Der Gewinnüberschuss kam mit einer Prognosesenkung
Auf den ersten Blick sah das Q3 solide aus. Der Nettoumsatz stieg um 5,6 % auf 25,3 Mrd. $, der organische Umsatz wuchs um 3,1 %, und das Kern-EPS von 2,34 $ übertraf die Konsensschätzung von 2,29 $.
Dann folgten die Prognosen. PepsiCo erwartet nun für 2026 ein Kern-EPS-Wachstum von 2,5 % bis 3,5 %, nachdem die Untergrenze der vorherigen Spanne von 5 % bis 7 % gesenkt wurde. Das Kern-EPS-Wachstum bei konstanter Währung sank auf 1 % bis 2 %.
Drei Zahlen erklären die Lücke:
- Der organische internationale Umsatz wuchs um 8 %, und die Kern-Operativmarge dort expandierte um 105 Basispunkte.
- Das Getränkevolumen in Nordamerika sank um 2 %, während das Lebensmittelvolumen stagnierte.
- Zollrückerstattungen fügten dem Kern-Operativgewinnwachstum etwa 4 Prozentpunkte hinzu.
Ohne diese Rückerstattungen wäre der Kern-Operativgewinn leicht gesunken.
Die Kluft zwischen Inland und Ausland zeigt sich deutlich nach Segmenten…
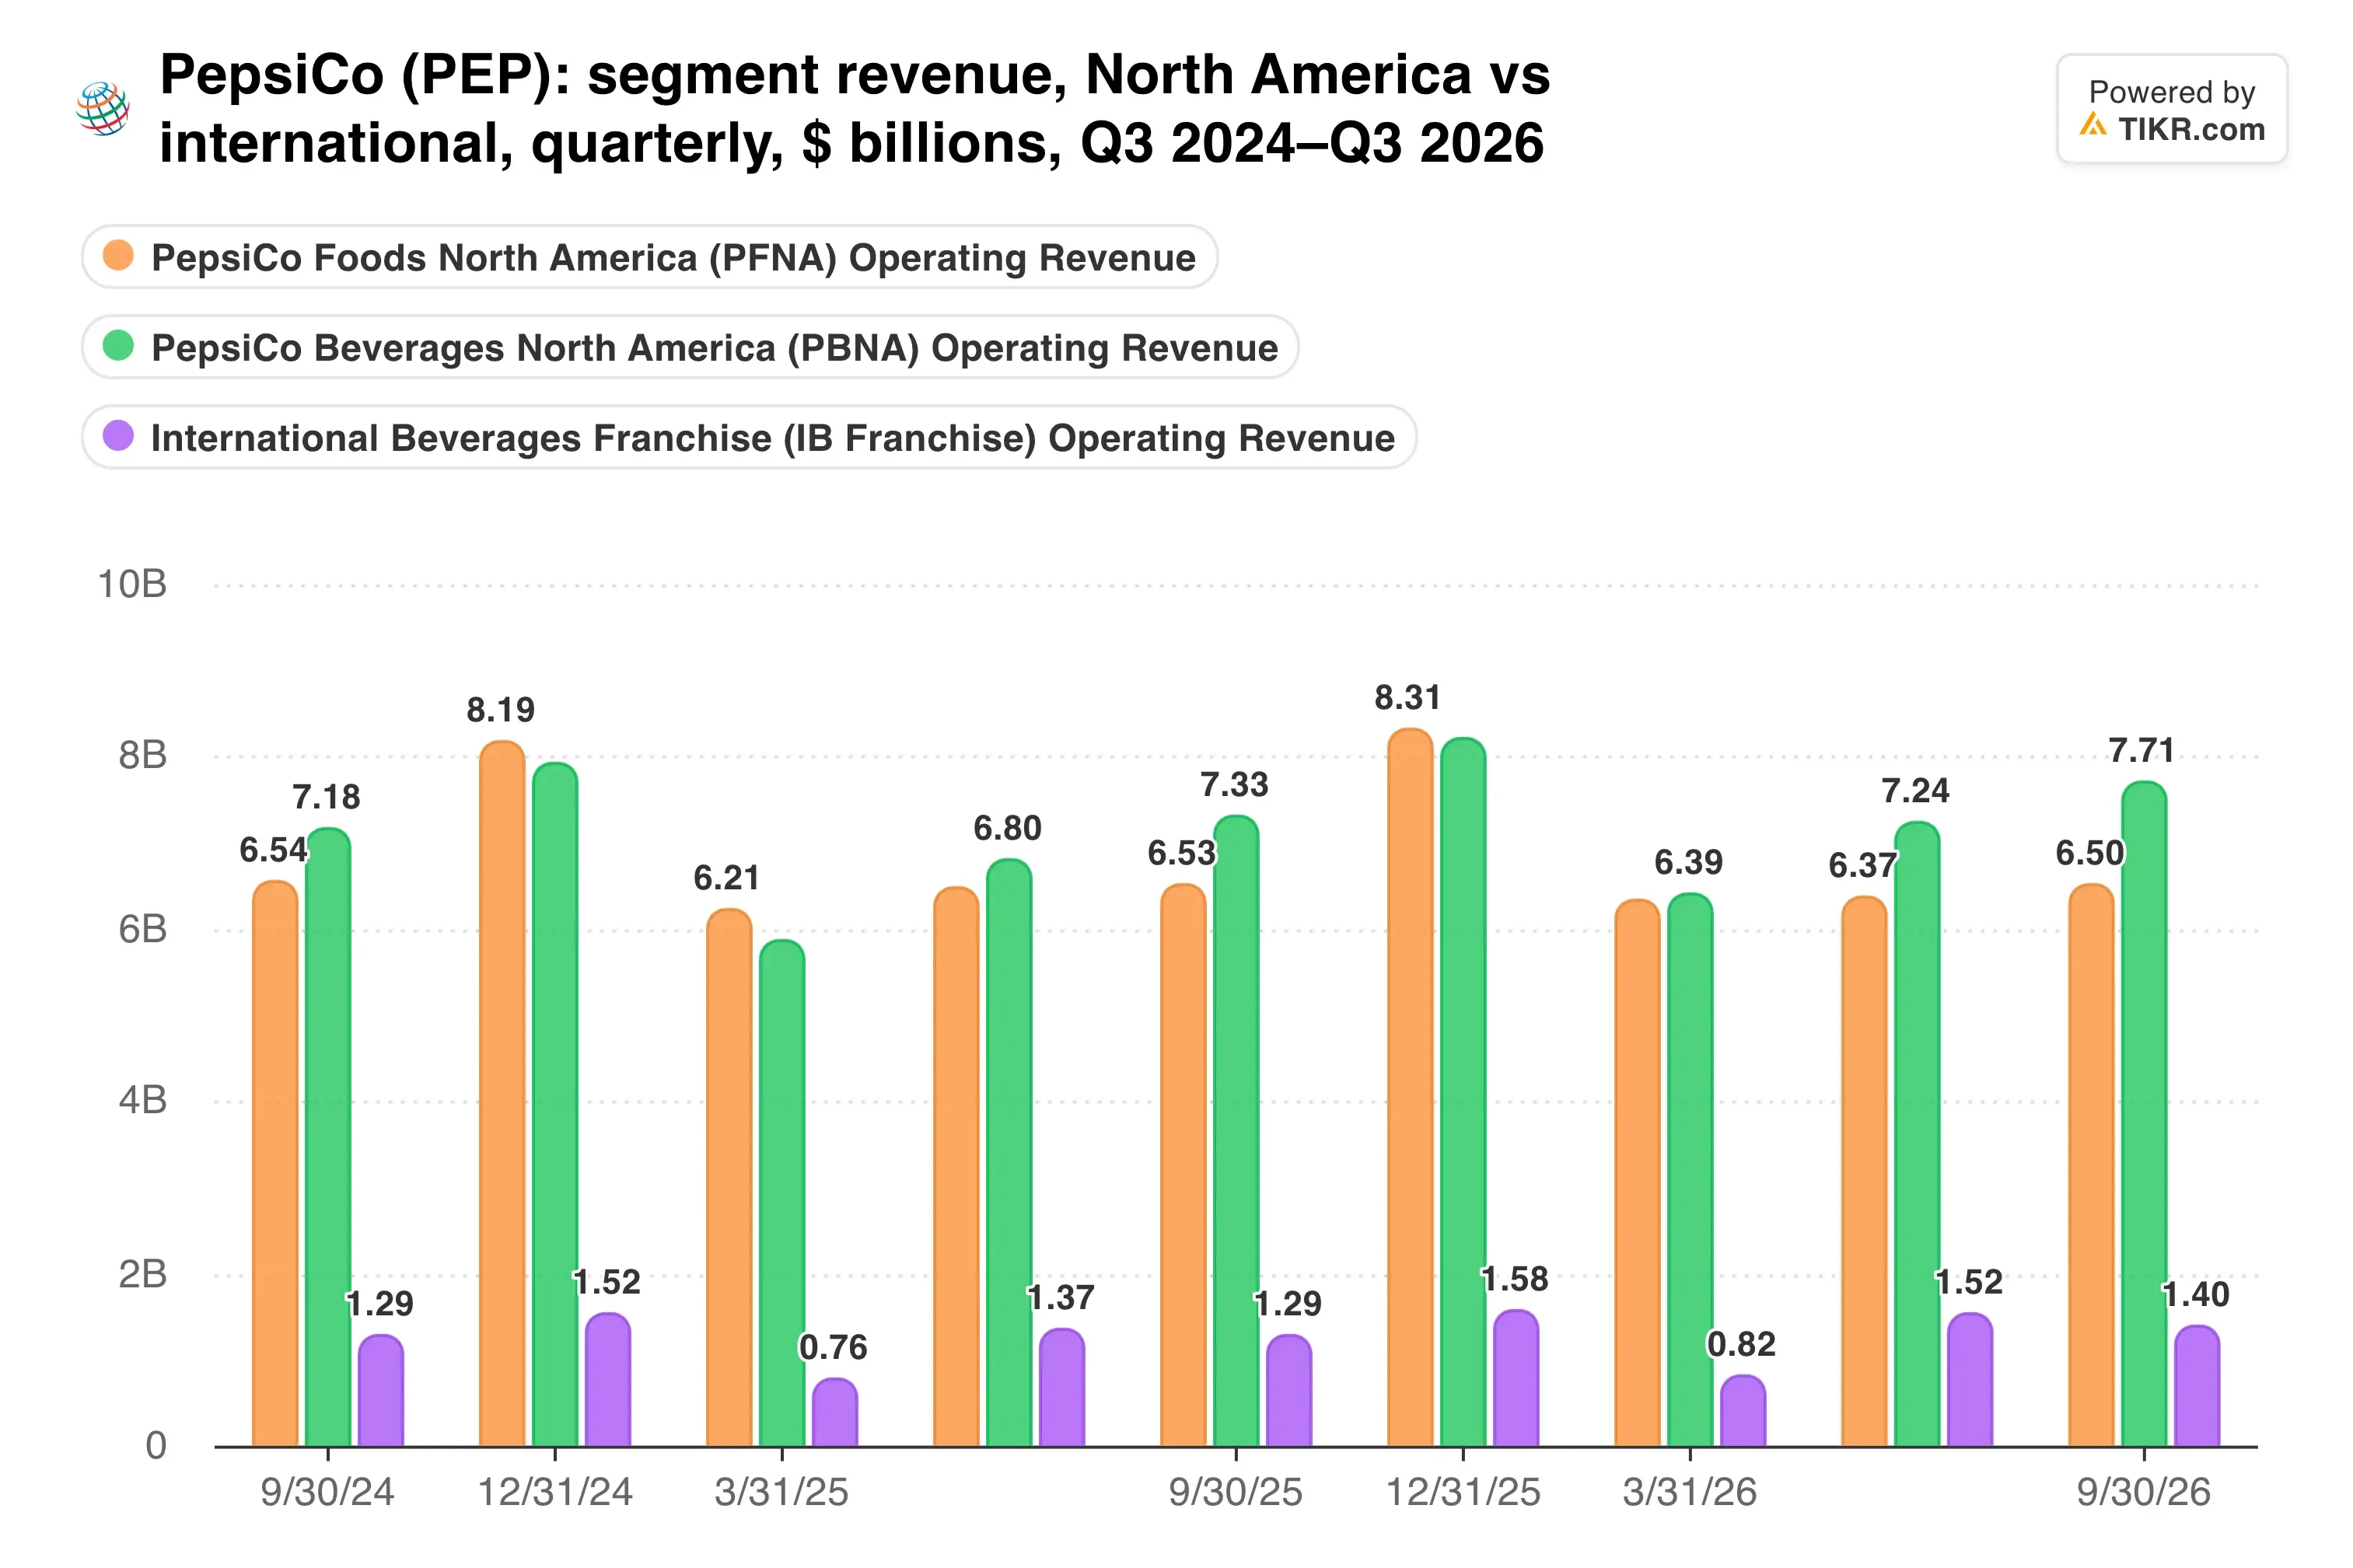
Der Umsatz von PepsiCo Foods North America stagnierte bei 6,5 Mrd. $, und das ist das Kernproblem.
Verluste im Gastronomiegeschäft schmerzen stärker
Der Wechsel von KFC entzieht schätzungsweise 500 Millionen $ an jährlichen Getränkeumsätzen in den USA. Sowohl KFC als auch Taco Bell gehören zu Yum! Brands (YUM), daher ist die geteilte Entscheidung aufschlussreich.
PepsiCo konnte Taco Bell halten und verlängerte seinen US-Vertrag bis 2036. Das ist in Dollar wichtiger, da die systemweiten Umsätze von Taco Bell in den USA mit etwa 17 Mrd. $ die von KFC (5 Mrd. $) bei weitem übertreffen.
Coca-Colas Schwung ist die größere Sorge. Coca-Cola ging in seinen Q3-Bericht mit einer Prognose für ein vergleichbares EPS-Wachstum von 9 % bis 10 % für 2026 und hob dann seine Gewinnprognose erneut an. PepsiCos 2,5 % bis 3,5 % wirken daneben schwach.
Laguarta verwies in der Q3-Mitteilung auf "eine Beschleunigung des organischen Umsatzwachstums". Doch in Nordamerika hinkt die Trendwende immer noch hinterher.
Wie groß ist die Rentabilitätslücke zu Coca-Cola?
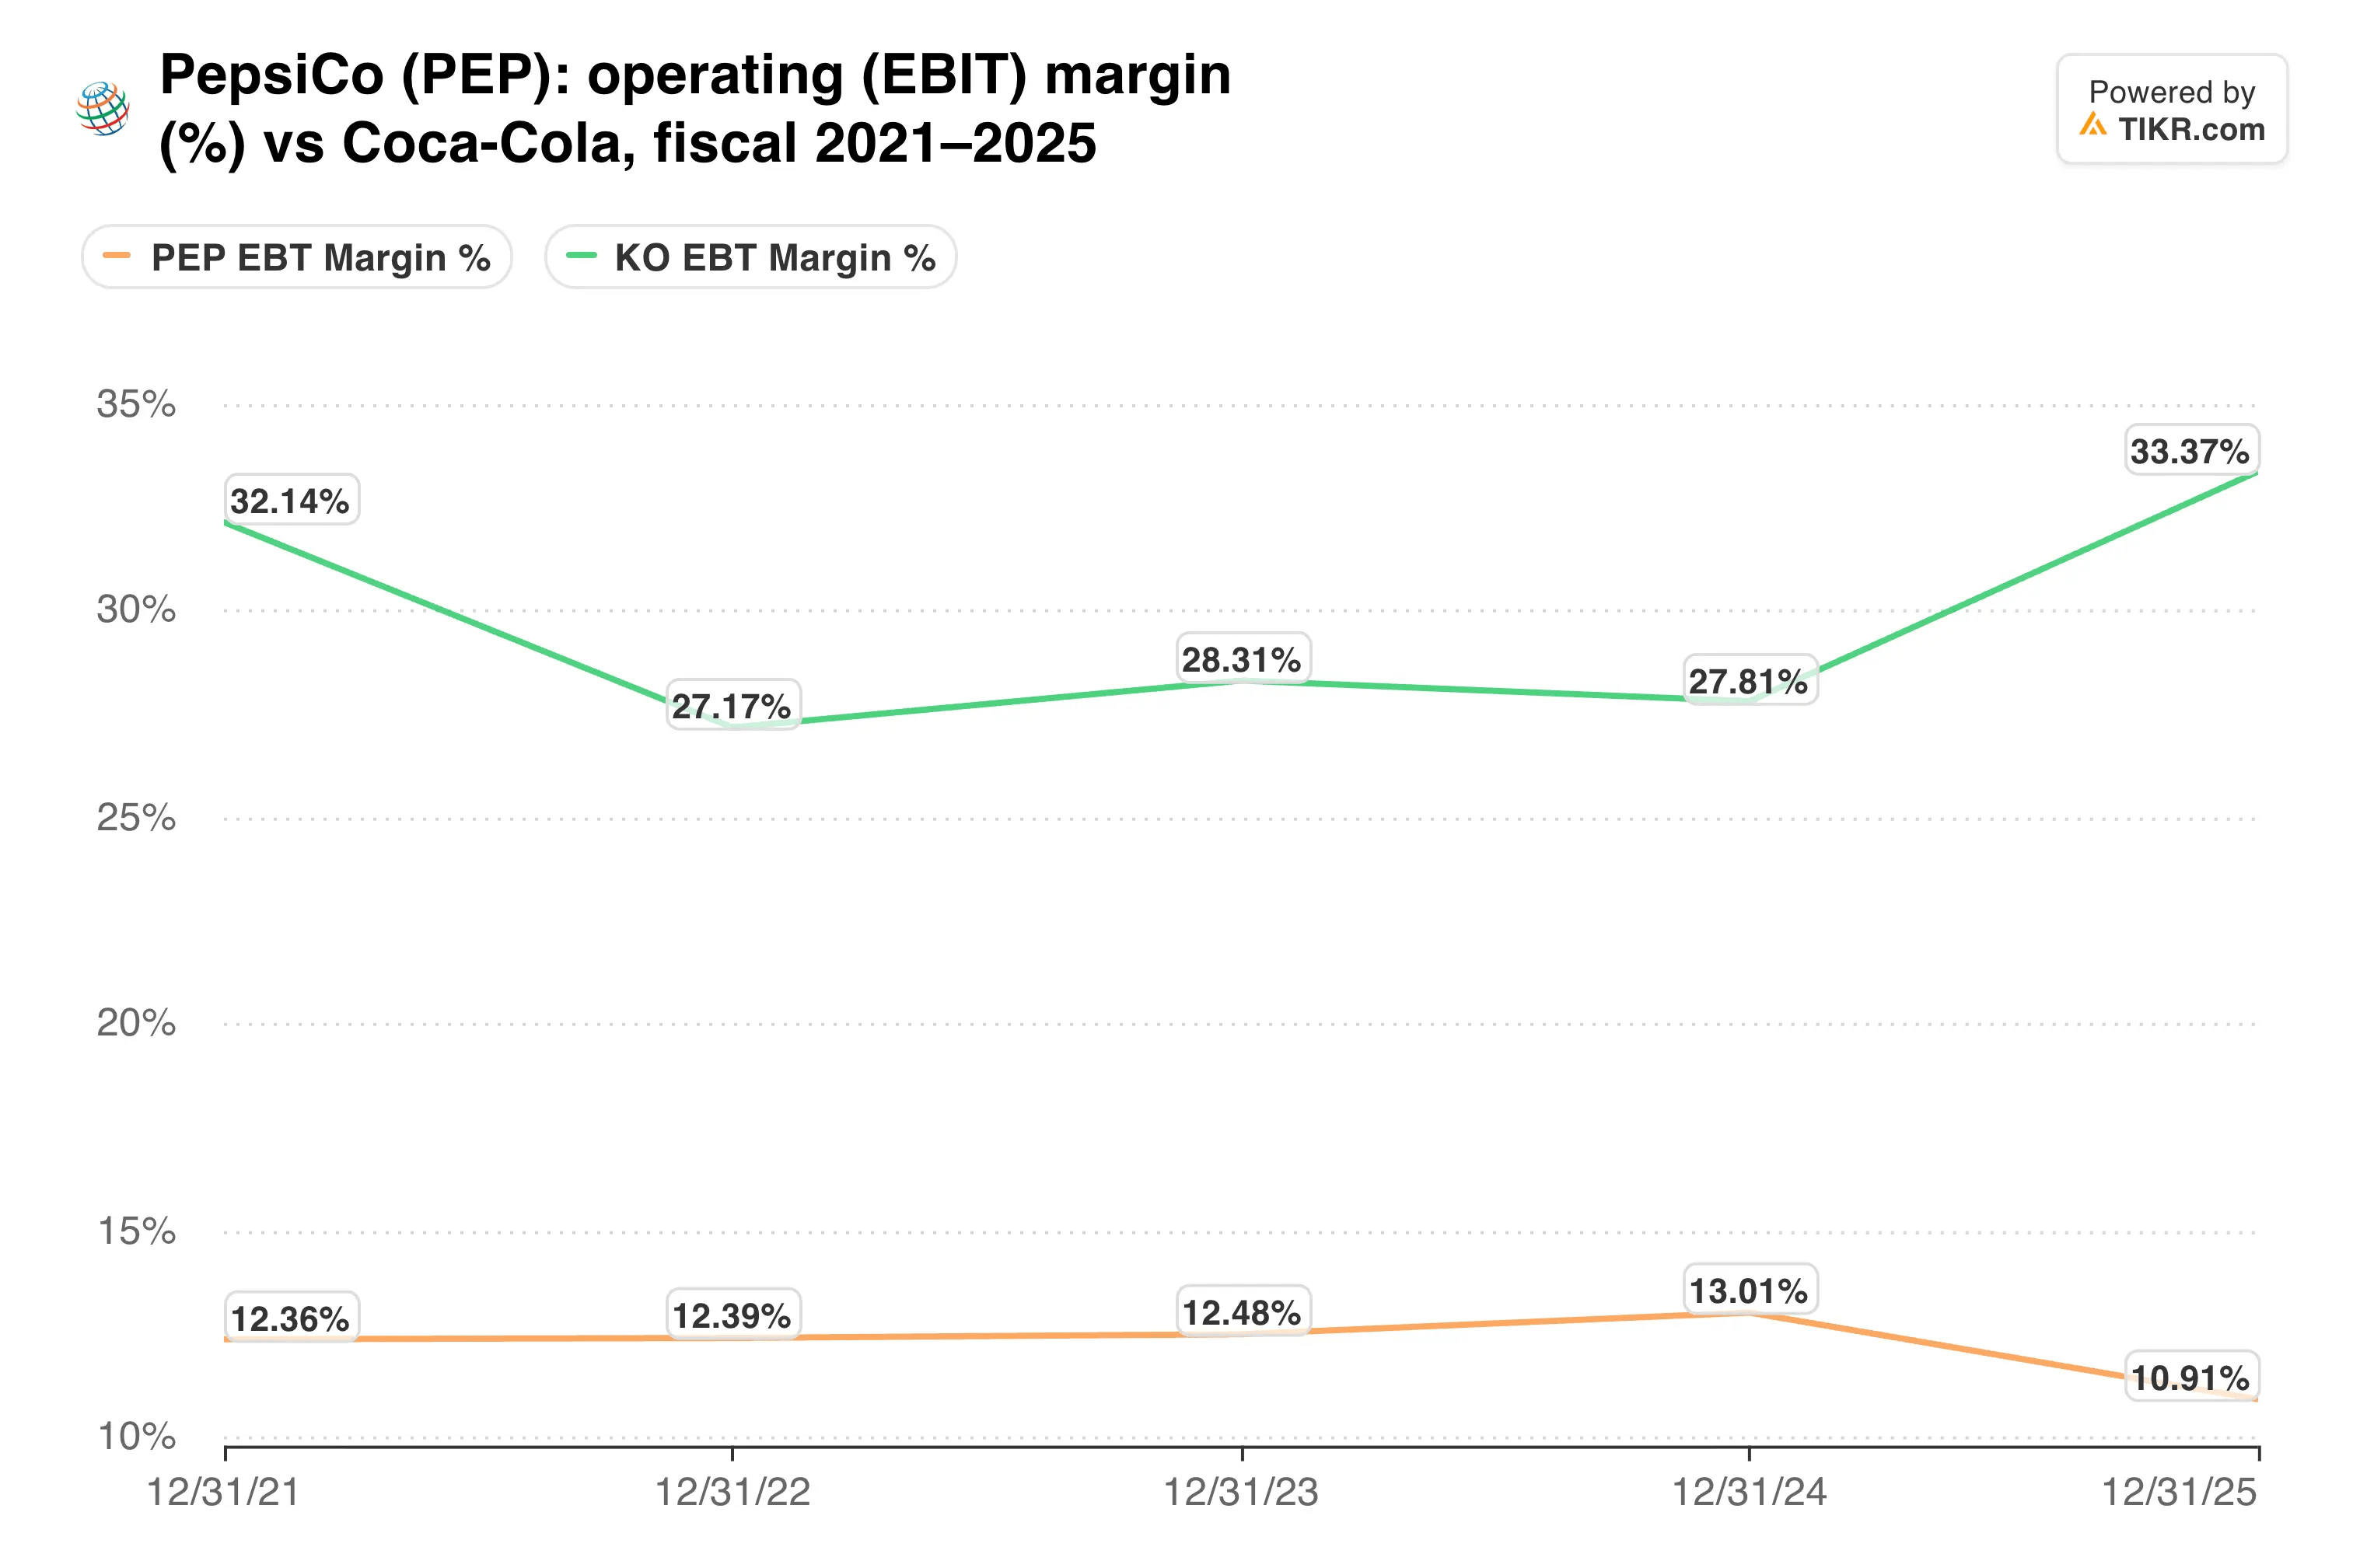
Coca-Colas Operativmarge liegt deutlich über PepsiCos 16 %, was Coca-Cola mehr Spielraum gibt, Gastronomieverträge preislich zu gewinnen.
TIKR verfolgt 24 Analysten zu PepsiCo. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für PepsiCo zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Zu den Analystenbewertungen für PepsiCo
Die Dividendenrendite trägt die Aktie
Bei 135 $ notiert PepsiCo mit einem KGV von 16,0 (vorwärts) und einer Dividendenrendite von 4,5 %. Die Ausschüttungsquote liegt bei 72,3 %, und die Nettoverschuldung beträgt das 1,95-fache des EBITDA.
Analysten erwarten für die nächsten zwei Jahre nur ein EPS-Wachstum von 3 % pro Jahr. Das durchschnittliche Kursziel der Analysten von 142 $ impliziert daher nur etwa 5 % Aufwärtspotenzial.
Elliott Investment Management, das eine Beteiligung von 4 Mrd. $ offenlegte, hat sich für eine Refranchising der Abfüllbetriebe und den Verkauf von Vermögenswerten eingesetzt. PepsiCo kündigte ein Update zu seiner Überprüfung der nordamerikanischen Lieferkette für Ende 2026 an und plant weiterhin, in diesem Jahr 8,9 Mrd. $ an Aktionäre zurückzugeben.
Hier ist, was der Markt für dieses Wachstum bereit war zu zahlen.
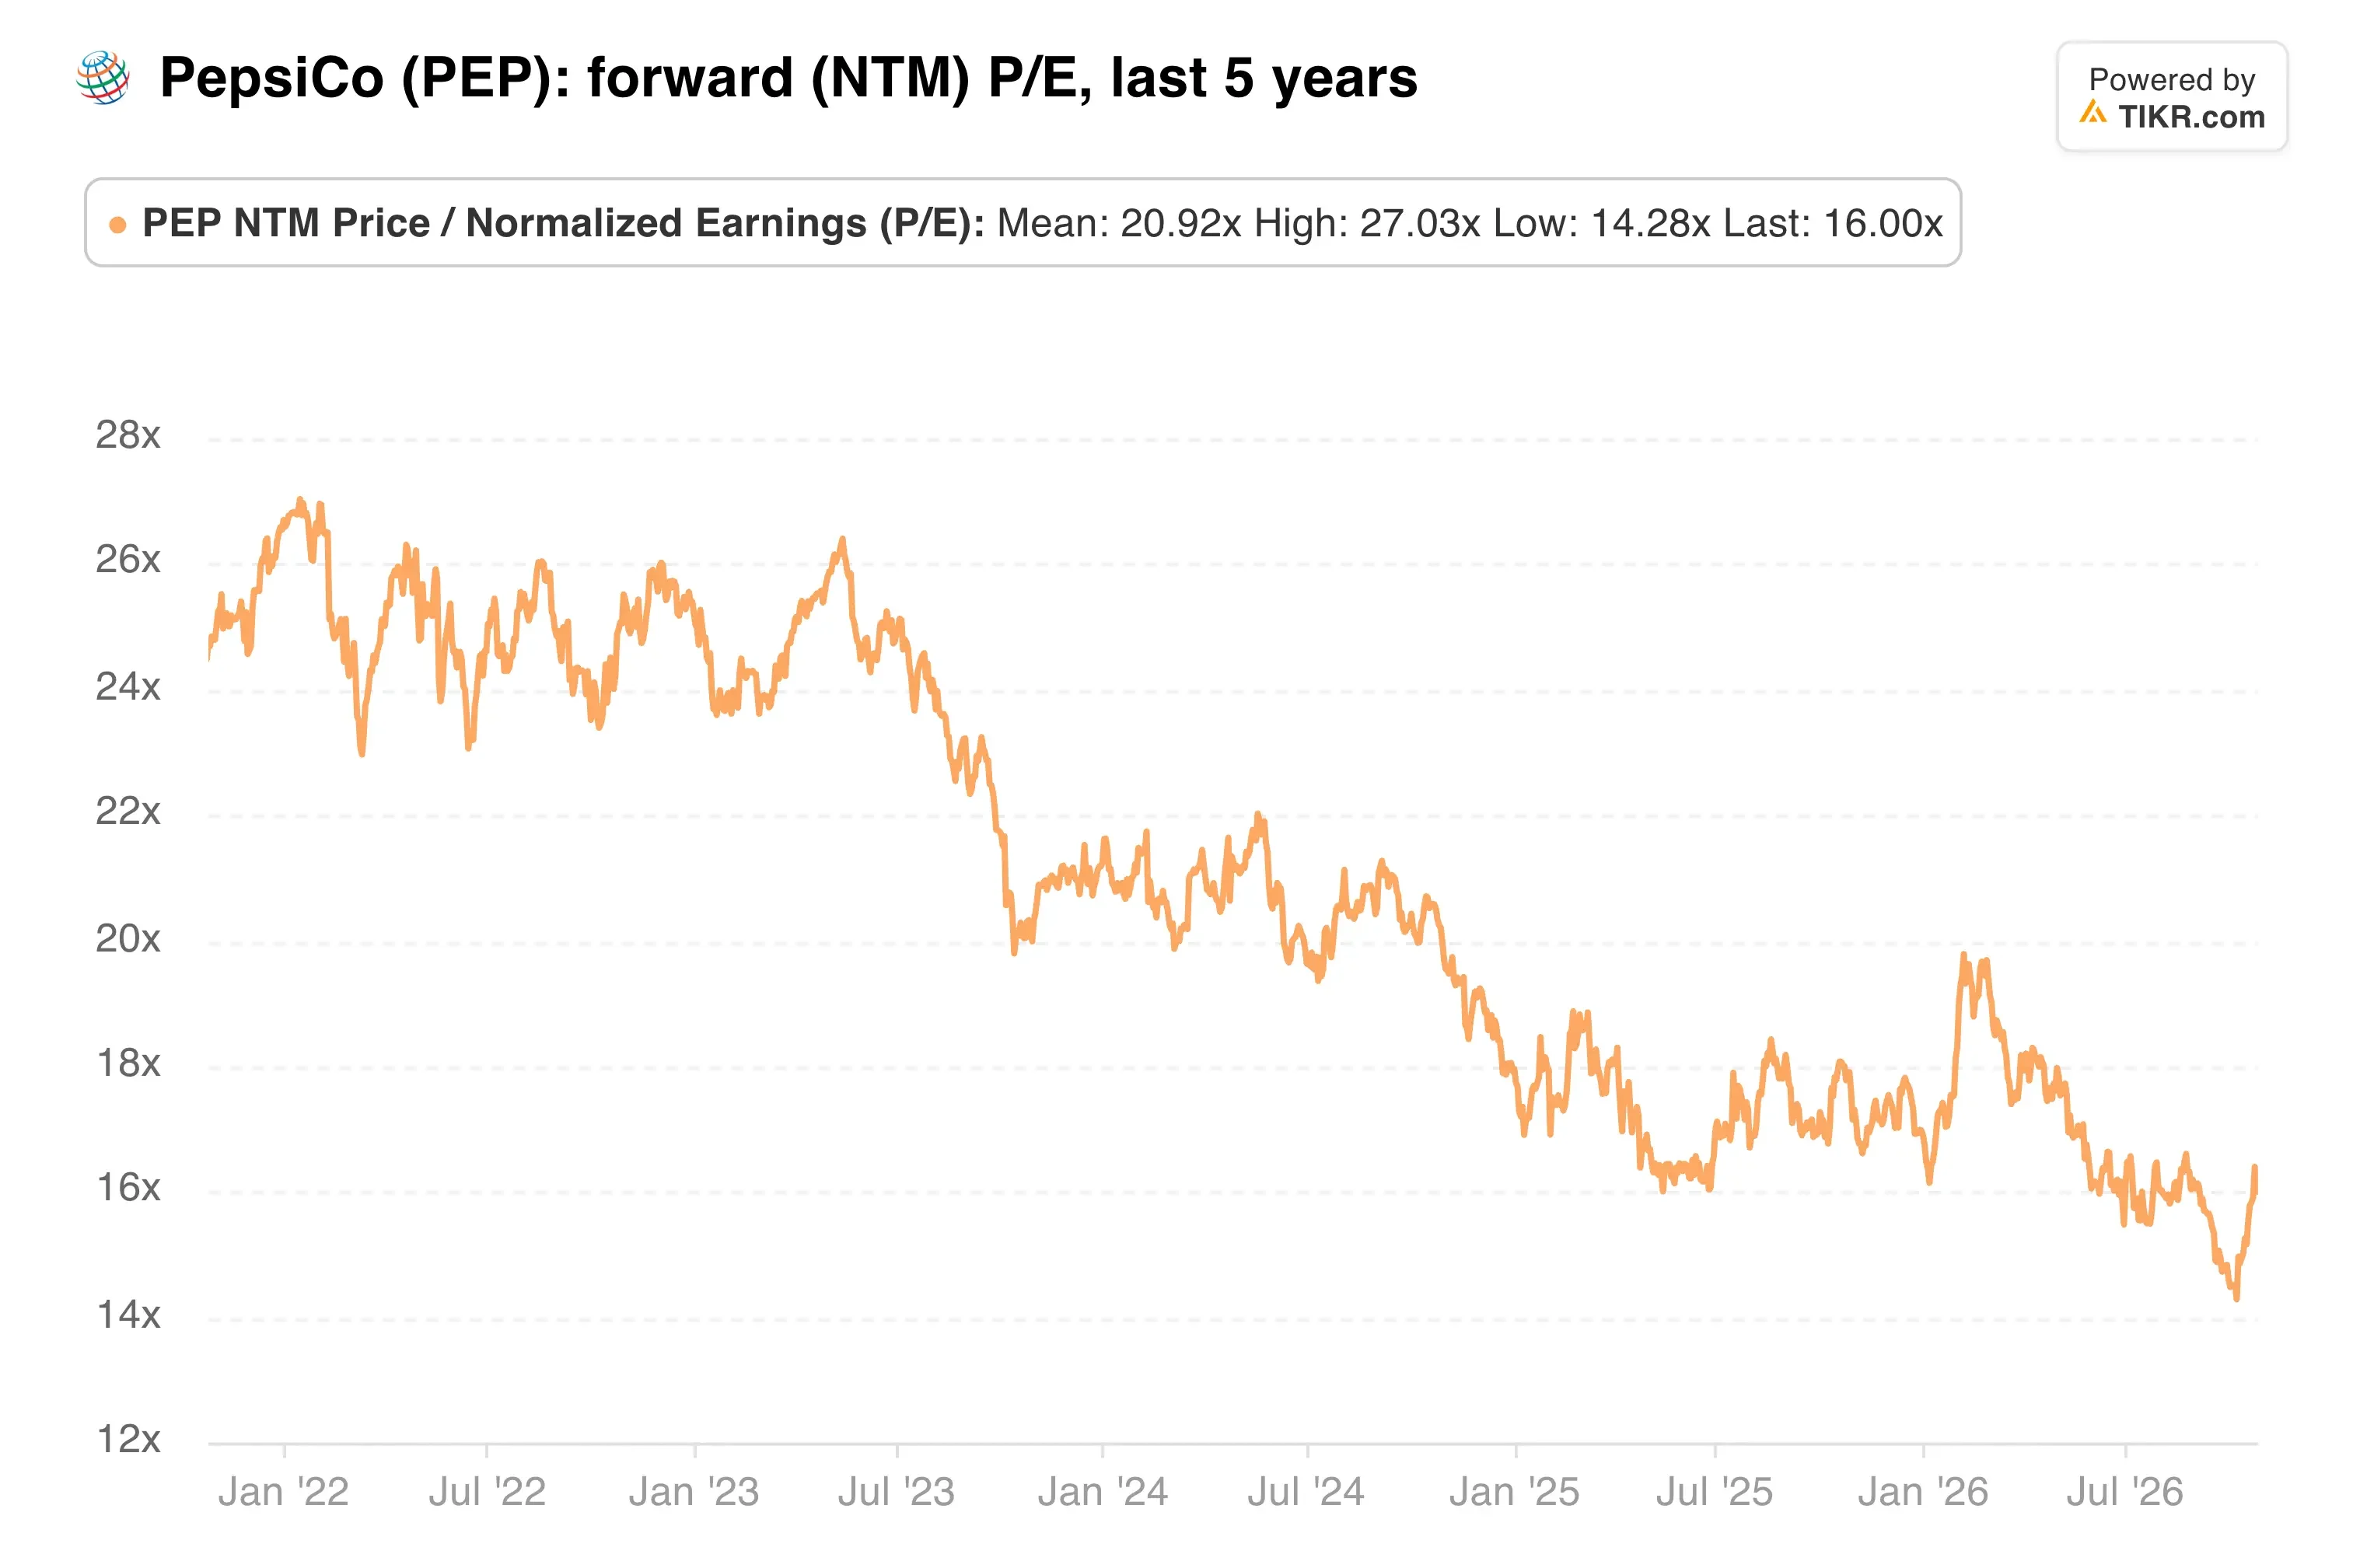
Bei einem KGV von 16 wird PepsiCo bereits als langsamer Wachstumswert bewertet.
Meine Einschätzung: Die Dividendenrendite von 4,5 % bezahlt Anleger fürs Warten, und die Bewertung lässt wenig Raum für weitere Enttäuschungen. Ich würde mit einer Neubewertung noch warten, bis das Volumen in Nordamerika positiv wird und die Überprüfung der Lieferkette etwas Konkretes hervorbringt, wie etwa einen Plan für das Refranchising der Abfüllbetriebe.
Der nächste Prüfpunkt ist das Update zur Lieferkette, gefolgt von den Q4-Ergebnissen, die voraussichtlich um den 11. Januar erwartet werden. Beides wird zeigen, ob 2027 besser aussehen kann als 2026.
Was ist die PepsiCo-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was PepsiCo wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!