Die wichtigsten Punkte
- Microsoft veröffentlicht die Ergebnisse für das erste Fiskalquartal am 28. Oktober. Hyperscaler-Aktien sind seit Anfang Mai um etwa ein Viertel gefallen, sagt Liz Ann Sonders von Schwab, aus Sorge, wie der KI-Ausbau finanziert werden soll.
- Microsofts operativer Cashflow übertraf seine Cash-Capex im Fiskaljahr 2026 um 67 Milliarden US-Dollar, wobei diese Kennzahl Rückzahlungen für Finanzierungsleasing und die für spätere Jahre unterzeichneten Leasingverträge außer Acht lässt.
- Dieser Puffer wird dünner: Die Capex nahmen im Fiskaljahr 2026 fast zwei Drittel des operativen Cashflows in Anspruch, gegenüber etwa einem Drittel im Fiskaljahr 2023.
- Bei einem Kurs-Gewinn-Verhältnis (KGV) von 27 für die nächsten zwölf Monate, unterhalb seines Fünfjahresdurchschnitts von 29, ist die Aktie nicht auf Probleme eingepreist, und der quartalsweise freie Cashflow ist die Kennzahl, die am Mittwoch zu beobachten ist.
Microsoft (MSFT) veröffentlicht seine Ergebnisse für das erste Fiskalquartal am Mittwoch, den 28. Oktober, nach Börsenschluss, und diesmal könnte die wichtigste Zahl in der Kapitalflussrechnung stehen. Hyperscaler-Aktien sind laut Schwab seit Anfang Mai um etwa ein Viertel gefallen, und die Anleger scheinen sich nun mehr Sorgen darüber zu machen, wie all diese KI-Ausgaben finanziert werden sollen, als über die Nachfrage.
Warum Hyperscaler-Aktien nachgeben
Liz Ann Sonders, Chief Investment Strategist bei Charles Schwab, fasste es am Montag auf X zusammen: „Die Sorgen darüber, wie der KI-Ausbau finanziert werden soll, bleiben die Hauptbelastung für Aktien, besonders sichtbar bei den Hyperscalern.“ Sie verknüpfte den Rückgang des Hyperscaler-Index seit Anfang Mai mit dieser Sorge, da sich die Kreditkosten für Tech-Unternehmen deutlich erhöhten.
Unternehmen, die sich auf nichts anderes stützen können, werden ausgeschlossen. Elon Musk schrieb auf X, dass „die Schuldenmärkte den Zugang zu Geld für jedes Unternehmen fast vollständig abgeschnitten haben, das keine nennenswerten Umsätze unabhängig von KI-Rechenzentren hat.“
Microsoft hat reichlich von diesen Umsätzen. Diese Woche werden wir erfahren, ob es immer noch genug Cash generiert, um den Ausbau ohne Hilfe der Schuldenmärkte zu bezahlen.
TIKR verfolgt 57 Analysten zu Microsoft. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Microsoft zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Microsoft ansehen
Der Cash deckt den Ausbau noch… vorerst
Microsofts operativer Cashflow ist seinen Capex-Ausgaben stets vorausgeblieben, obwohl sich die Capex von Fiskaljahr 2023 bis Fiskaljahr 2026 (Jahre bis Juni) etwa vervierfacht haben:
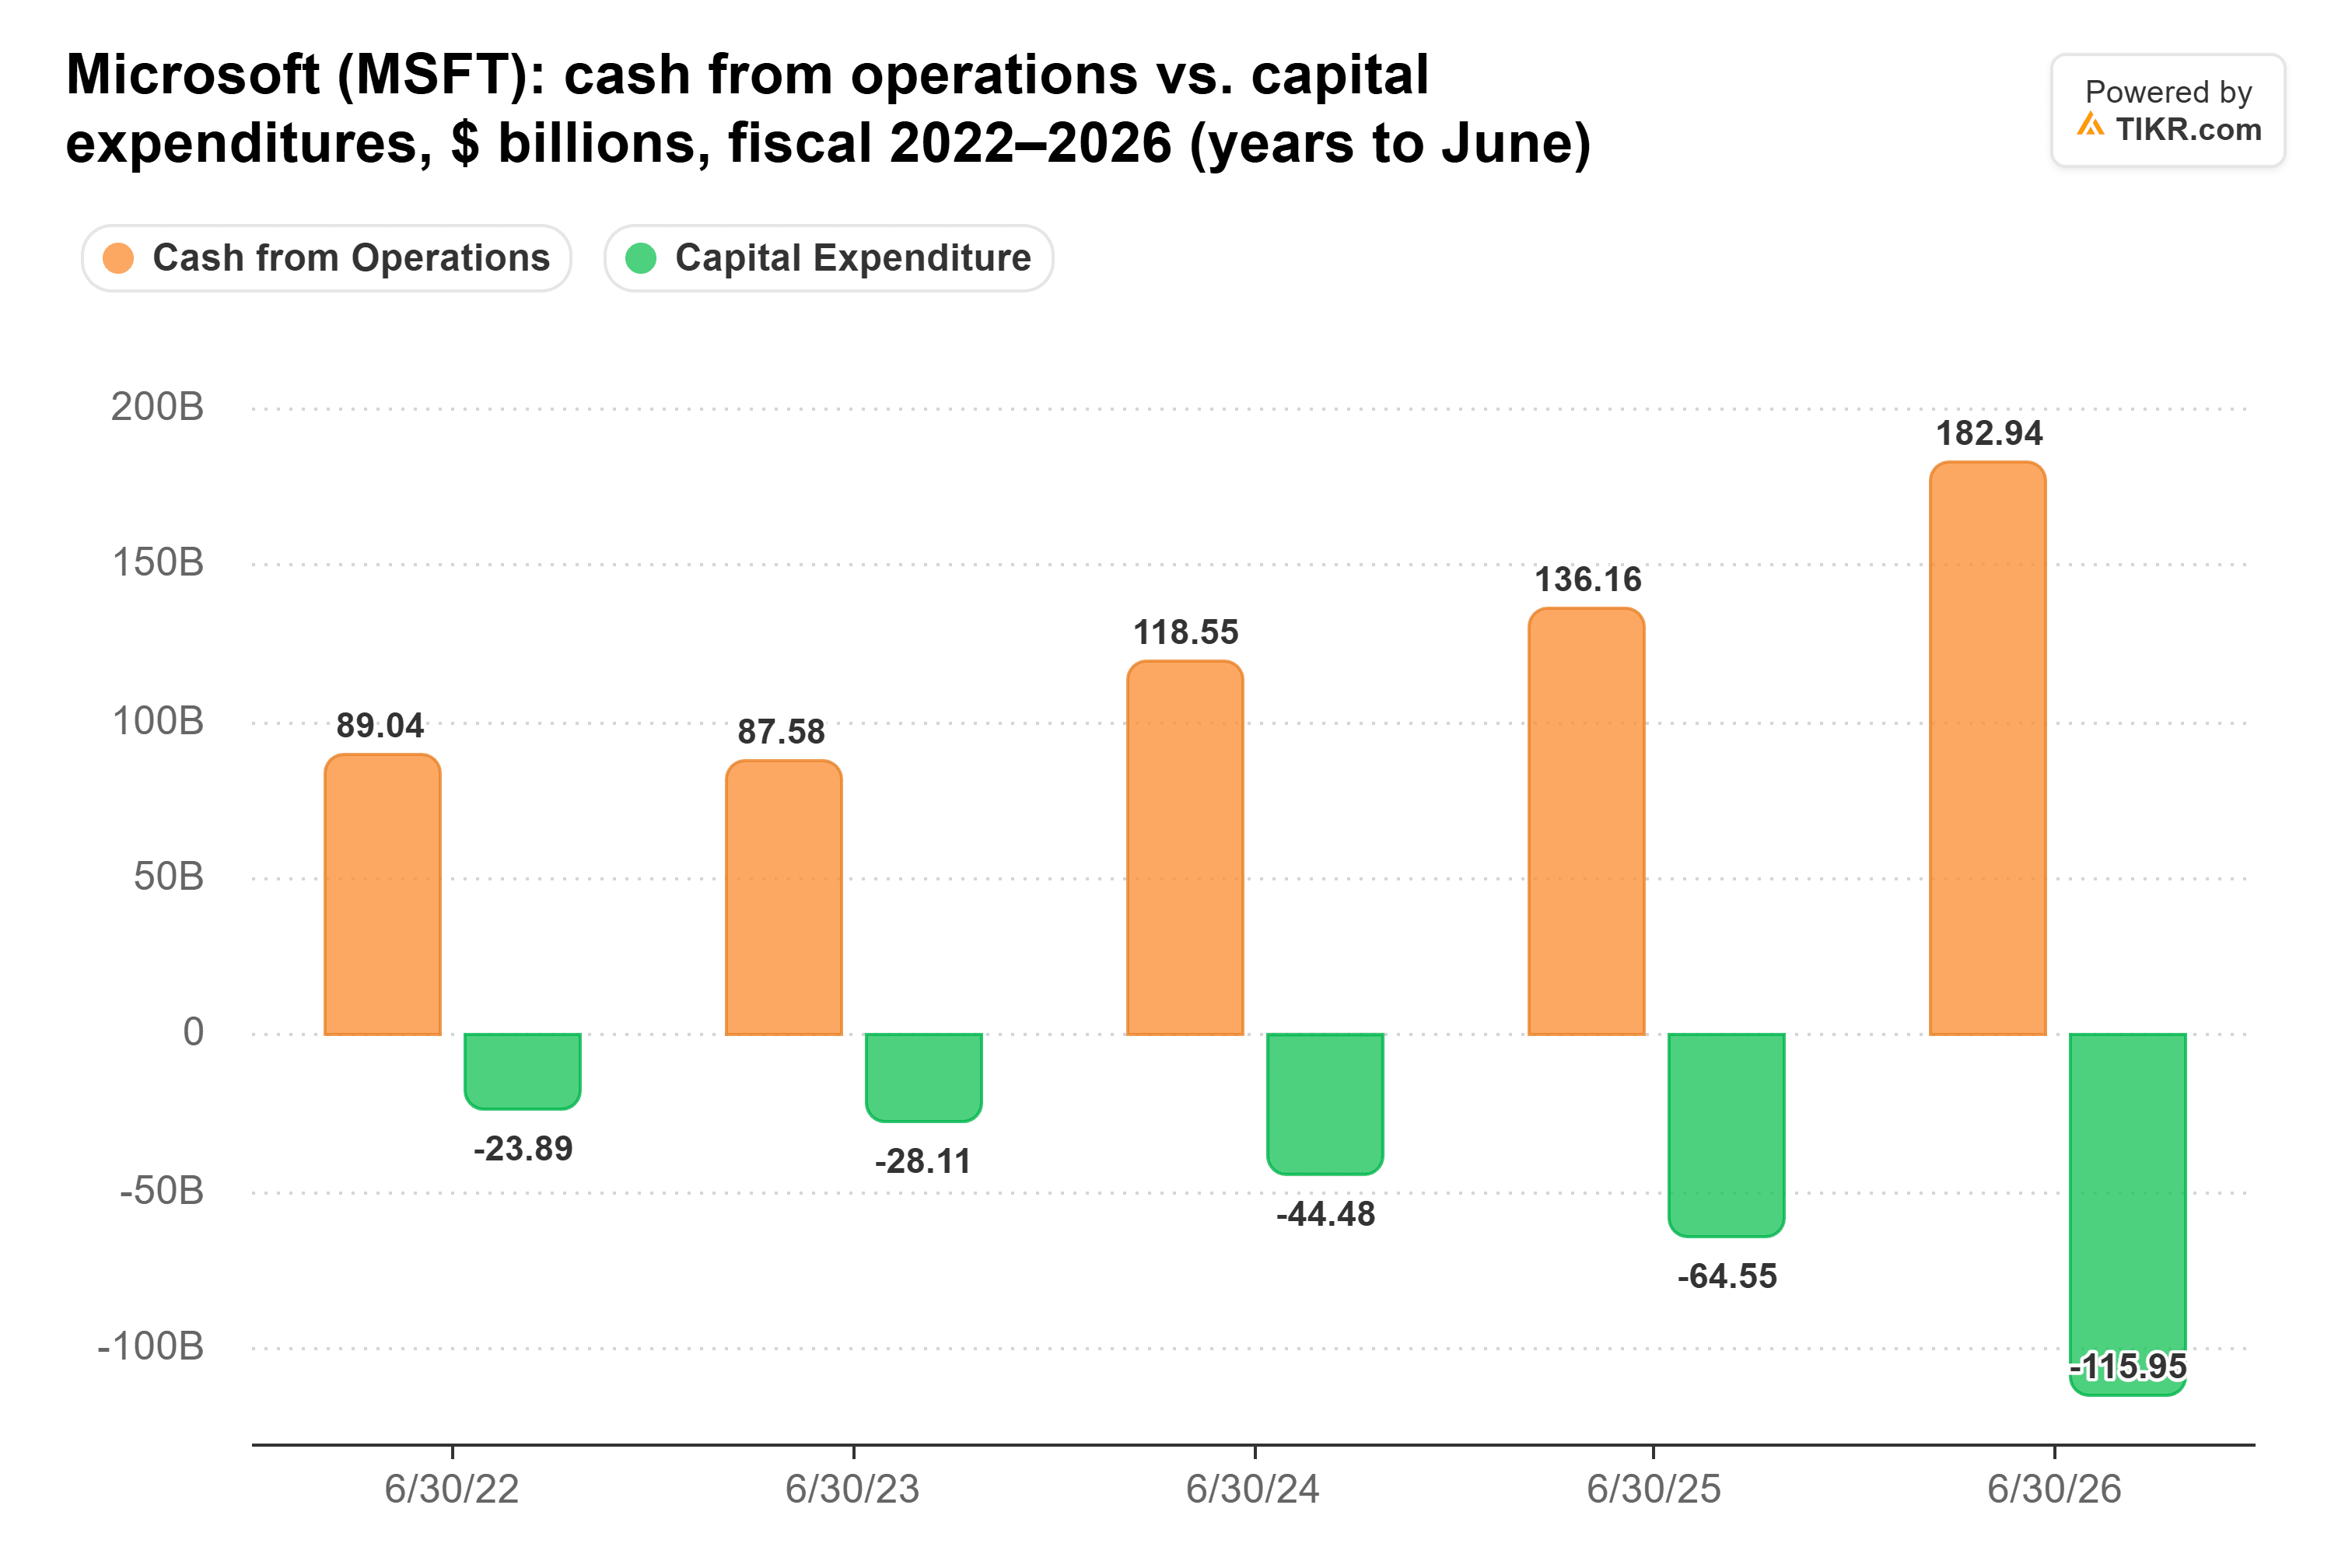
Im Fiskaljahr 2026 erzielte Microsoft einen operativen Cashflow von 182,9 Milliarden US-Dollar und gab 115,9 Milliarden US-Dollar für Capex aus, was 67,0 Milliarden US-Dollar übrig ließ. Das ist ein großer Puffer. Aber die Capex nahmen fast zwei Drittel des operativen Cashflows in Anspruch, verglichen mit etwa einem Drittel im Fiskaljahr 2023. Im vergangenen Jahr stieg der operative Cashflow um 46,8 Milliarden US-Dollar und die Capex um 51,4 Milliarden US-Dollar.
Hinzu kommen 28,1 Milliarden US-Dollar an Finanzierungsleasing für Rechenzentren. Microsoft zählt neue Finanzierungsleasingverträge zu seinen Schlagzeilen-Capex, aber der Standard-freie-Cashflow tut dies nicht: Ihr Kapital wird unter Finanzierungstätigkeiten zurückgezahlt, und nur die Zinsen fließen durch den operativen Cashflow. Ab Fiskaljahr 2027 werden mehr künftige Rechenzentren-Leasingverträge stattdessen als Operating Leases klassifiziert, und diese Zahlungen gehen vom operativen Cashflow ab. Daher werden die Capex am Mittwoch geringer aussehen, während ein größerer Teil der Leasingrechnung im freien Cashflow erscheint.
Was der Mittwoch zeigen muss
Microsoft prognostizierte für das September-Quartal mehr als 50 Milliarden US-Dollar an Capex, einschließlich Finanzierungsleasing. Azure wird wahrscheinlich die erste Kursbewegung der Aktie antreiben, gegen eine Prognose von etwa 45 % Wachstum bei konstanten Währungen, denn dieses Wachstum ist es, was die Ausgaben erkaufen. Die Kapitalflussrechnung zeigt, ob Microsoft es immer noch aus eigener Kraft bezahlt.
Microsofts eigene jüngsten Quartale sind die Vergleichsmaßstäbe, mit einem Haken: Alle liegen vor der Leasingänderung. Der freie Cashflow betrug im September-Quartal 2025 25,7 Milliarden US-Dollar, im Dezember 5,9 Milliarden US-Dollar und im Juni 19,6 Milliarden US-Dollar. Analysten erwarten für das gesamte Fiskaljahr 2027 34,6 Milliarden US-Dollar, im Durchschnitt weniger als 9 Milliarden US-Dollar pro Quartal, und das Management hat gesagt, es erwarte, dass der freie Cashflow positiv bleibt. Ein Ergebnis nahe 25,7 Milliarden US-Dollar, bei dem mehr Leasingzahlungen nun durch den operativen Cashflow laufen, würde diesen Konsens vorsichtig aussehen lassen. Ein Ergebnis nahe 5,9 Milliarden US-Dollar würde ihn in Frage stellen.
Nichts davon macht Microsoft zu einem Kreditrisiko. Es beendete den Juni mit 76,8 Milliarden US-Dollar an Bargeld und kurzfristigen Anlagen, deutlich über seinen 46,1 Milliarden US-Dollar an Anleihen. Bruce Richards, CEO von Marathon Asset Management, sagte am Montag in Bloomberg Talks, er würde sich auf Hyperscaler-Schulden konzentrieren, weil „ihre Spreads im Vergleich zu Investment-Grade weit gehandelt werden und es ein gutes Risiko ist.“
Leasingverträge sind jedoch eine viel größere Verpflichtung als die Anleihen. Zum 30. Juni schuldete Microsoft 114,4 Milliarden US-Dollar für bereits laufende Leasingverträge, Zinsen eingeschlossen, plus 329,1 Milliarden US-Dollar für Leasingverträge, hauptsächlich für Rechenzentren, die zwischen Fiskaljahr 2027 und 2033 beginnen (einige noch unter vertraglichen Bedingungen).
Was ein KGV von 27 über die Microsoft-Aktie aussagt
Microsoft notiert mit einem KGV von 27 für die nächsten zwölf Monate. Das liegt unter seinem Fünfjahresdurchschnitt von 29, aber deutlich über seinem Tief von 19 Ende Juni:
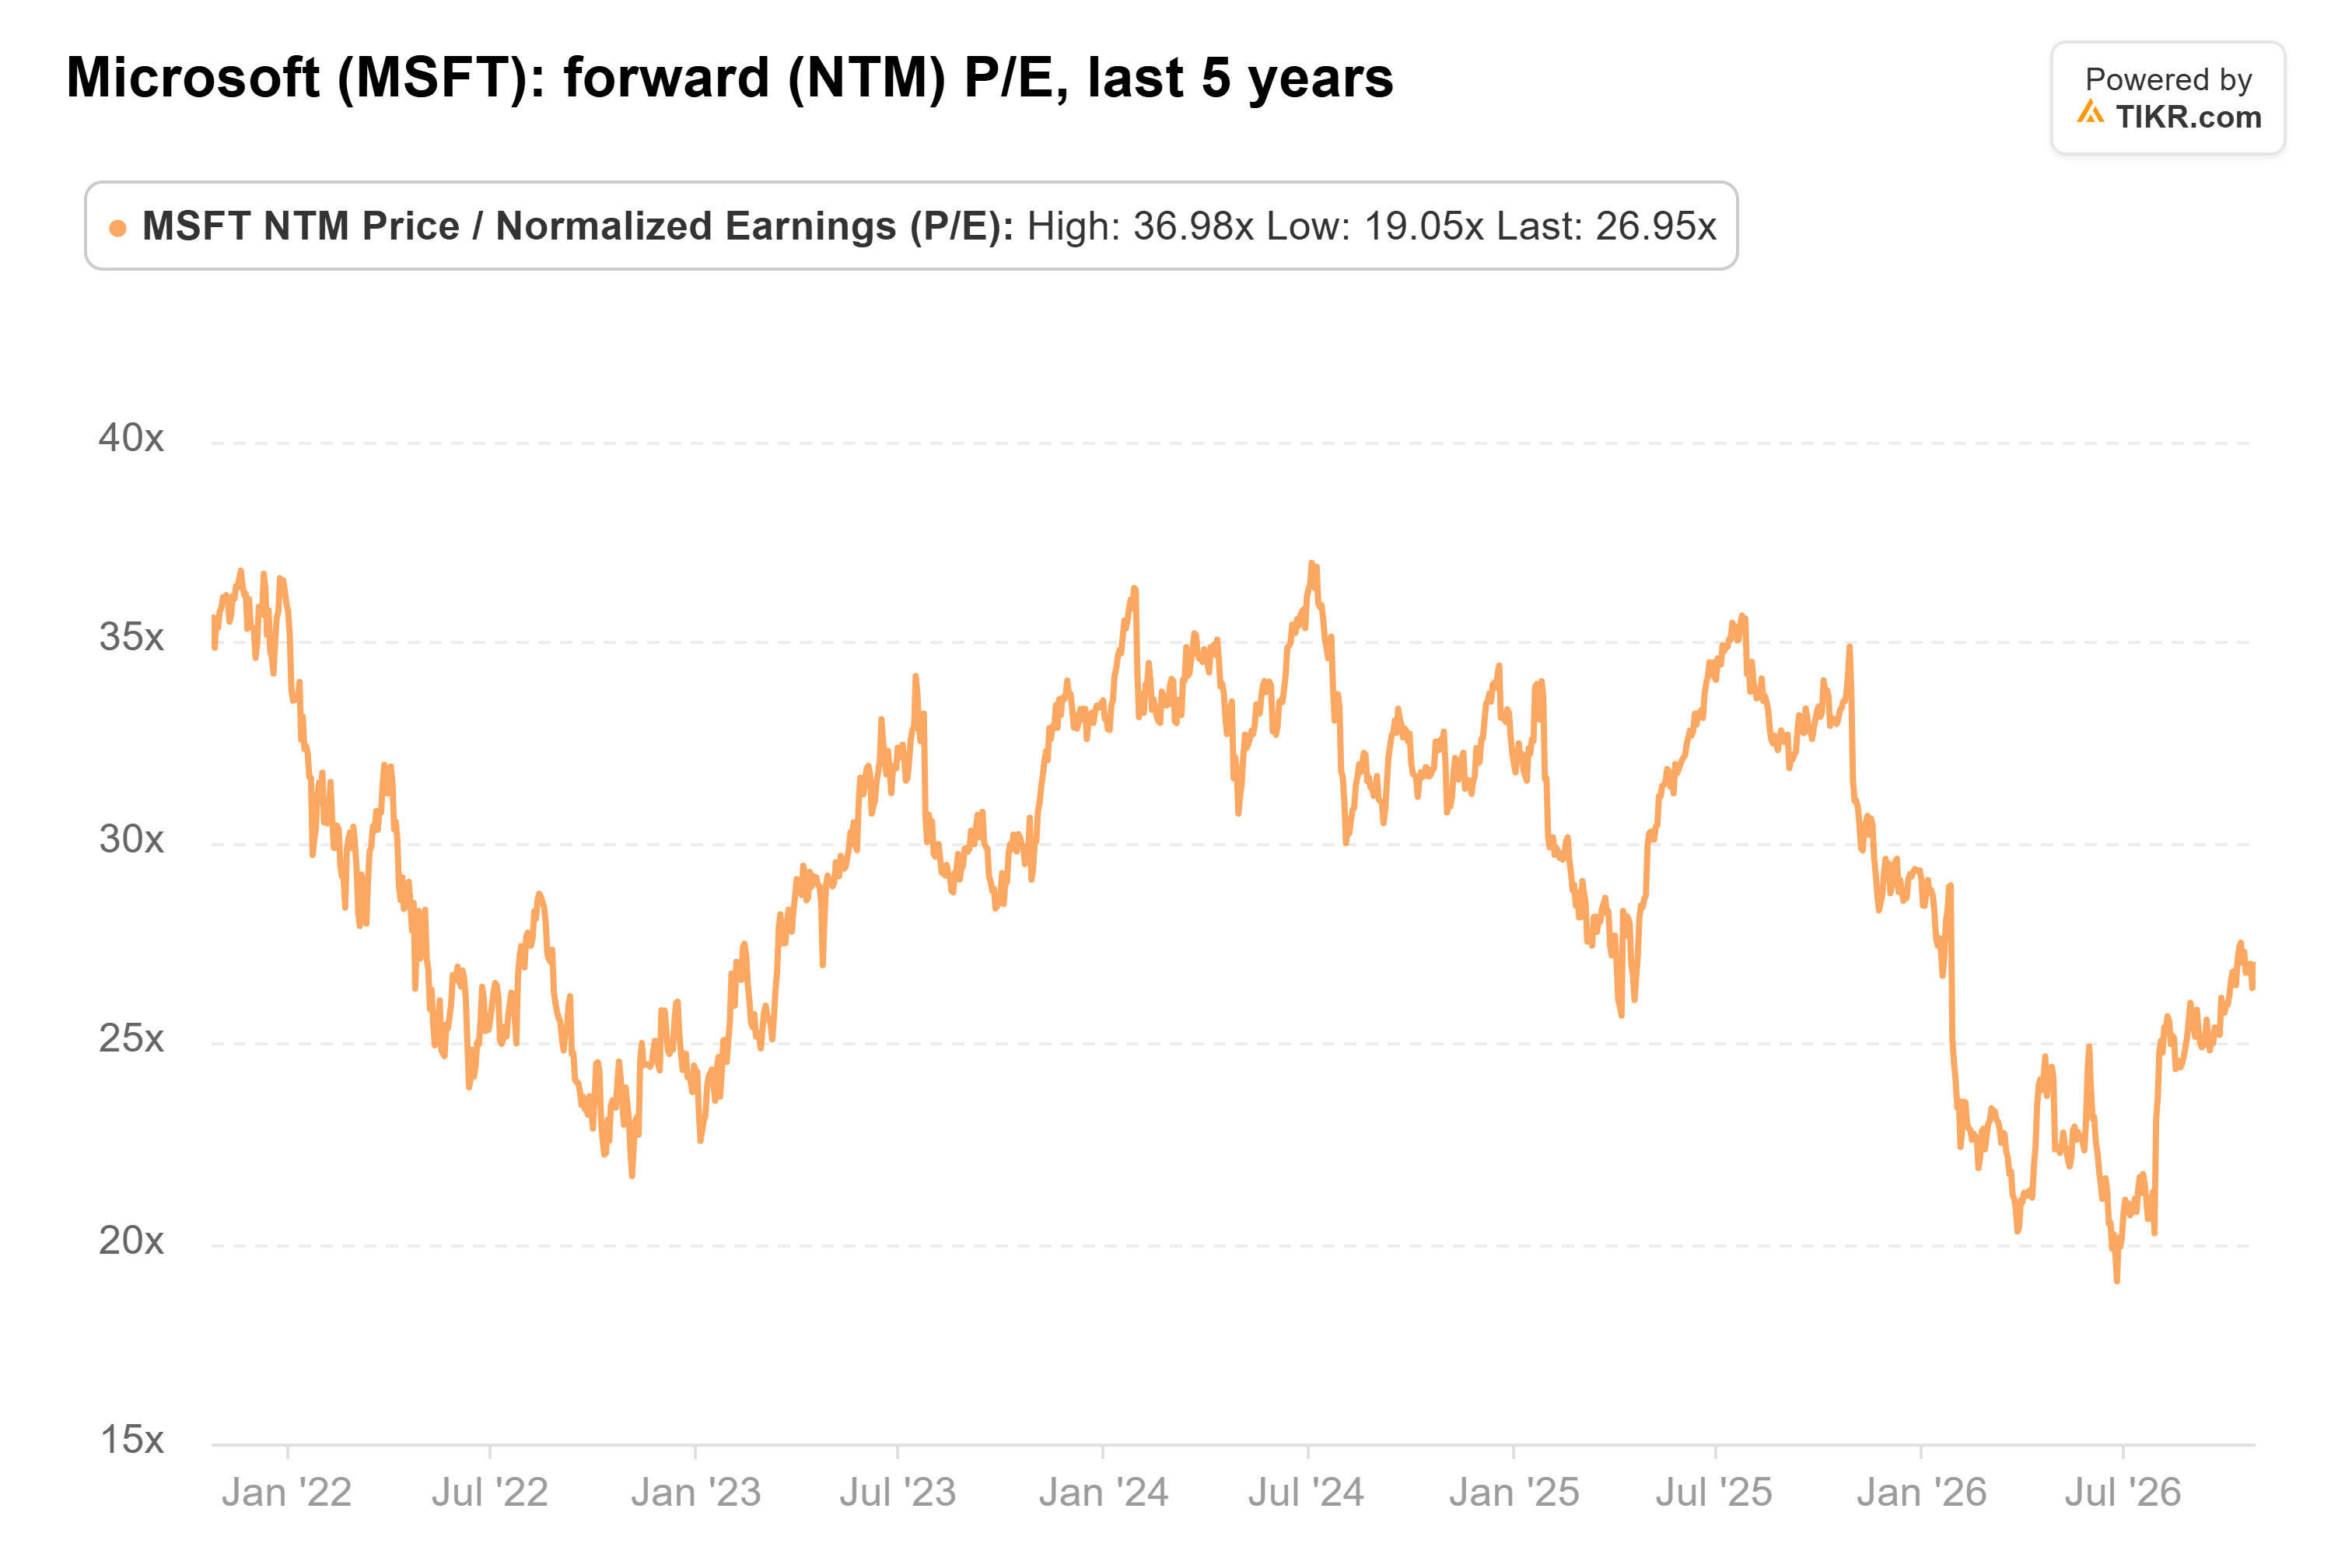
Microsoft kann den größten Teil seines KI-Ausbaus immer noch mit eigenem Cash bezahlen, und ein KGV von 27 preist keinen Zweifel daran ein. Unter der neuen Leasingbehandlung wird die Capex-Zeile am Mittwoch die Ausgaben beschönigen, daher würde ich das Quartal am freien Cashflow messen. Wenn er angenehm positiv bleibt, während mehr Leasingzahlungen durch den operativen Cashflow laufen und die Capex immer noch über 50 Milliarden US-Dollar liegen, gilt die Finanzierungsangst, die die Gruppe belastet, größtenteils nicht für Microsoft. Größtenteils, weil 329,1 Milliarden US-Dollar an noch zu startenden Leasingverträgen auch eine Art Kreditaufnahme sind.
Die Capex-Prognose für das Dezember-Quartal ist genauso wichtig. Das ist das Quartal, in dem der freie Cashflow im letzten Jahr auf 5,9 Milliarden US-Dollar fiel.
Was ist die Microsoft-Aktie also wirklich wert?
Mit TIKR können Sie den künftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Microsoft wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!