Die wichtigsten Punkte
- Pinterest fiel um 4,9 % auf 21 $, als der Amazon-Veteran James Dibbo CFO wurde, zwei Tage vor den Q3-Ergebnissen am 29. Oktober.
- Die Q3-Prognose sieht ein Umsatzwachstum von 13 % bis 15 % vor, gegenüber 18 % in Q2, mit einem bereinigten EBITDA von 335 Mio. $ bis 355 Mio. $.
- Die aktienbasierte Vergütung stieg in Q2 auf 324,5 Mio. $, was zu einem GAAP-Nettovetlust von 47 Mio. $ führte.
- Die Q4-Prognose und Dibbos erste Kommentare zur Aktienvergütung werden zeigen, ob 9,7x zukünftige Gewinne zu günstig ist.
Pinterest hat gerade seinen Finanzchef gewechselt, und der neue hat etwa drei Tage Zeit, sich einzuleben.
Die Aktien von Pinterest (PINS) fielen am Montag um 4,9 % auf 21 $, dem Tag, an dem James Dibbo offiziell CFO wurde. Die Aktie ist im vergangenen Jahr um etwa 40 % gefallen.
Dibbo kommt von Amazon (AMZN), wo er die Finanzen für Amazon Ads, Prime Video und Twitch verantwortete. Sein erster Earnings Call ist am Mittwoch, den 29. Oktober.
Nichts in den Unterlagen des Unternehmens erklärt den Rückgang am Montag. Meine Vermutung ist eine Positionierung vor den Quartalszahlen.
Die Q3-Prognose räumt die Verlangsamung bereits ein
Pinterest prognostizierte für Q3 einen Umsatz von 1,19 Mrd. $ bis 1,21 Mrd. $, was einem Wachstum von 13 % bis 15 % entspricht. In Q2 betrug das Wachstum 18 %, eine Verlangsamung ist also bereits eingepreist.
Hier ist die Ausgangslage:
- Prognose für bereinigtes EBITDA von 335 Mio. $ bis 355 Mio. $, gegenüber 311 Mio. $ in Q2.
- Eine Prognose für die bereinigte EBITDA-Marge für das Gesamtjahr von etwa 30 %, angehoben von 29 %.
- Ein Rekord von 640 Millionen monatlich aktiven Nutzern in Q2, ein Plus von 11 %.
Die Verlangsamung hat eine klare Ursache. Asiatische grenzüberschreitende Einzelhändler reduzierten ihre Ausgaben, als europäische Regulierungsbehörden nachlegten, und dieser Druck setzte sich in Q3 fort.
Die Aktien fielen im August um etwa 8,7 %, weil die Prognose nur den Konsens traf.
Der quartalsweise Umsatzpfad, den die Wall Street nun unterstellt, sieht so aus:
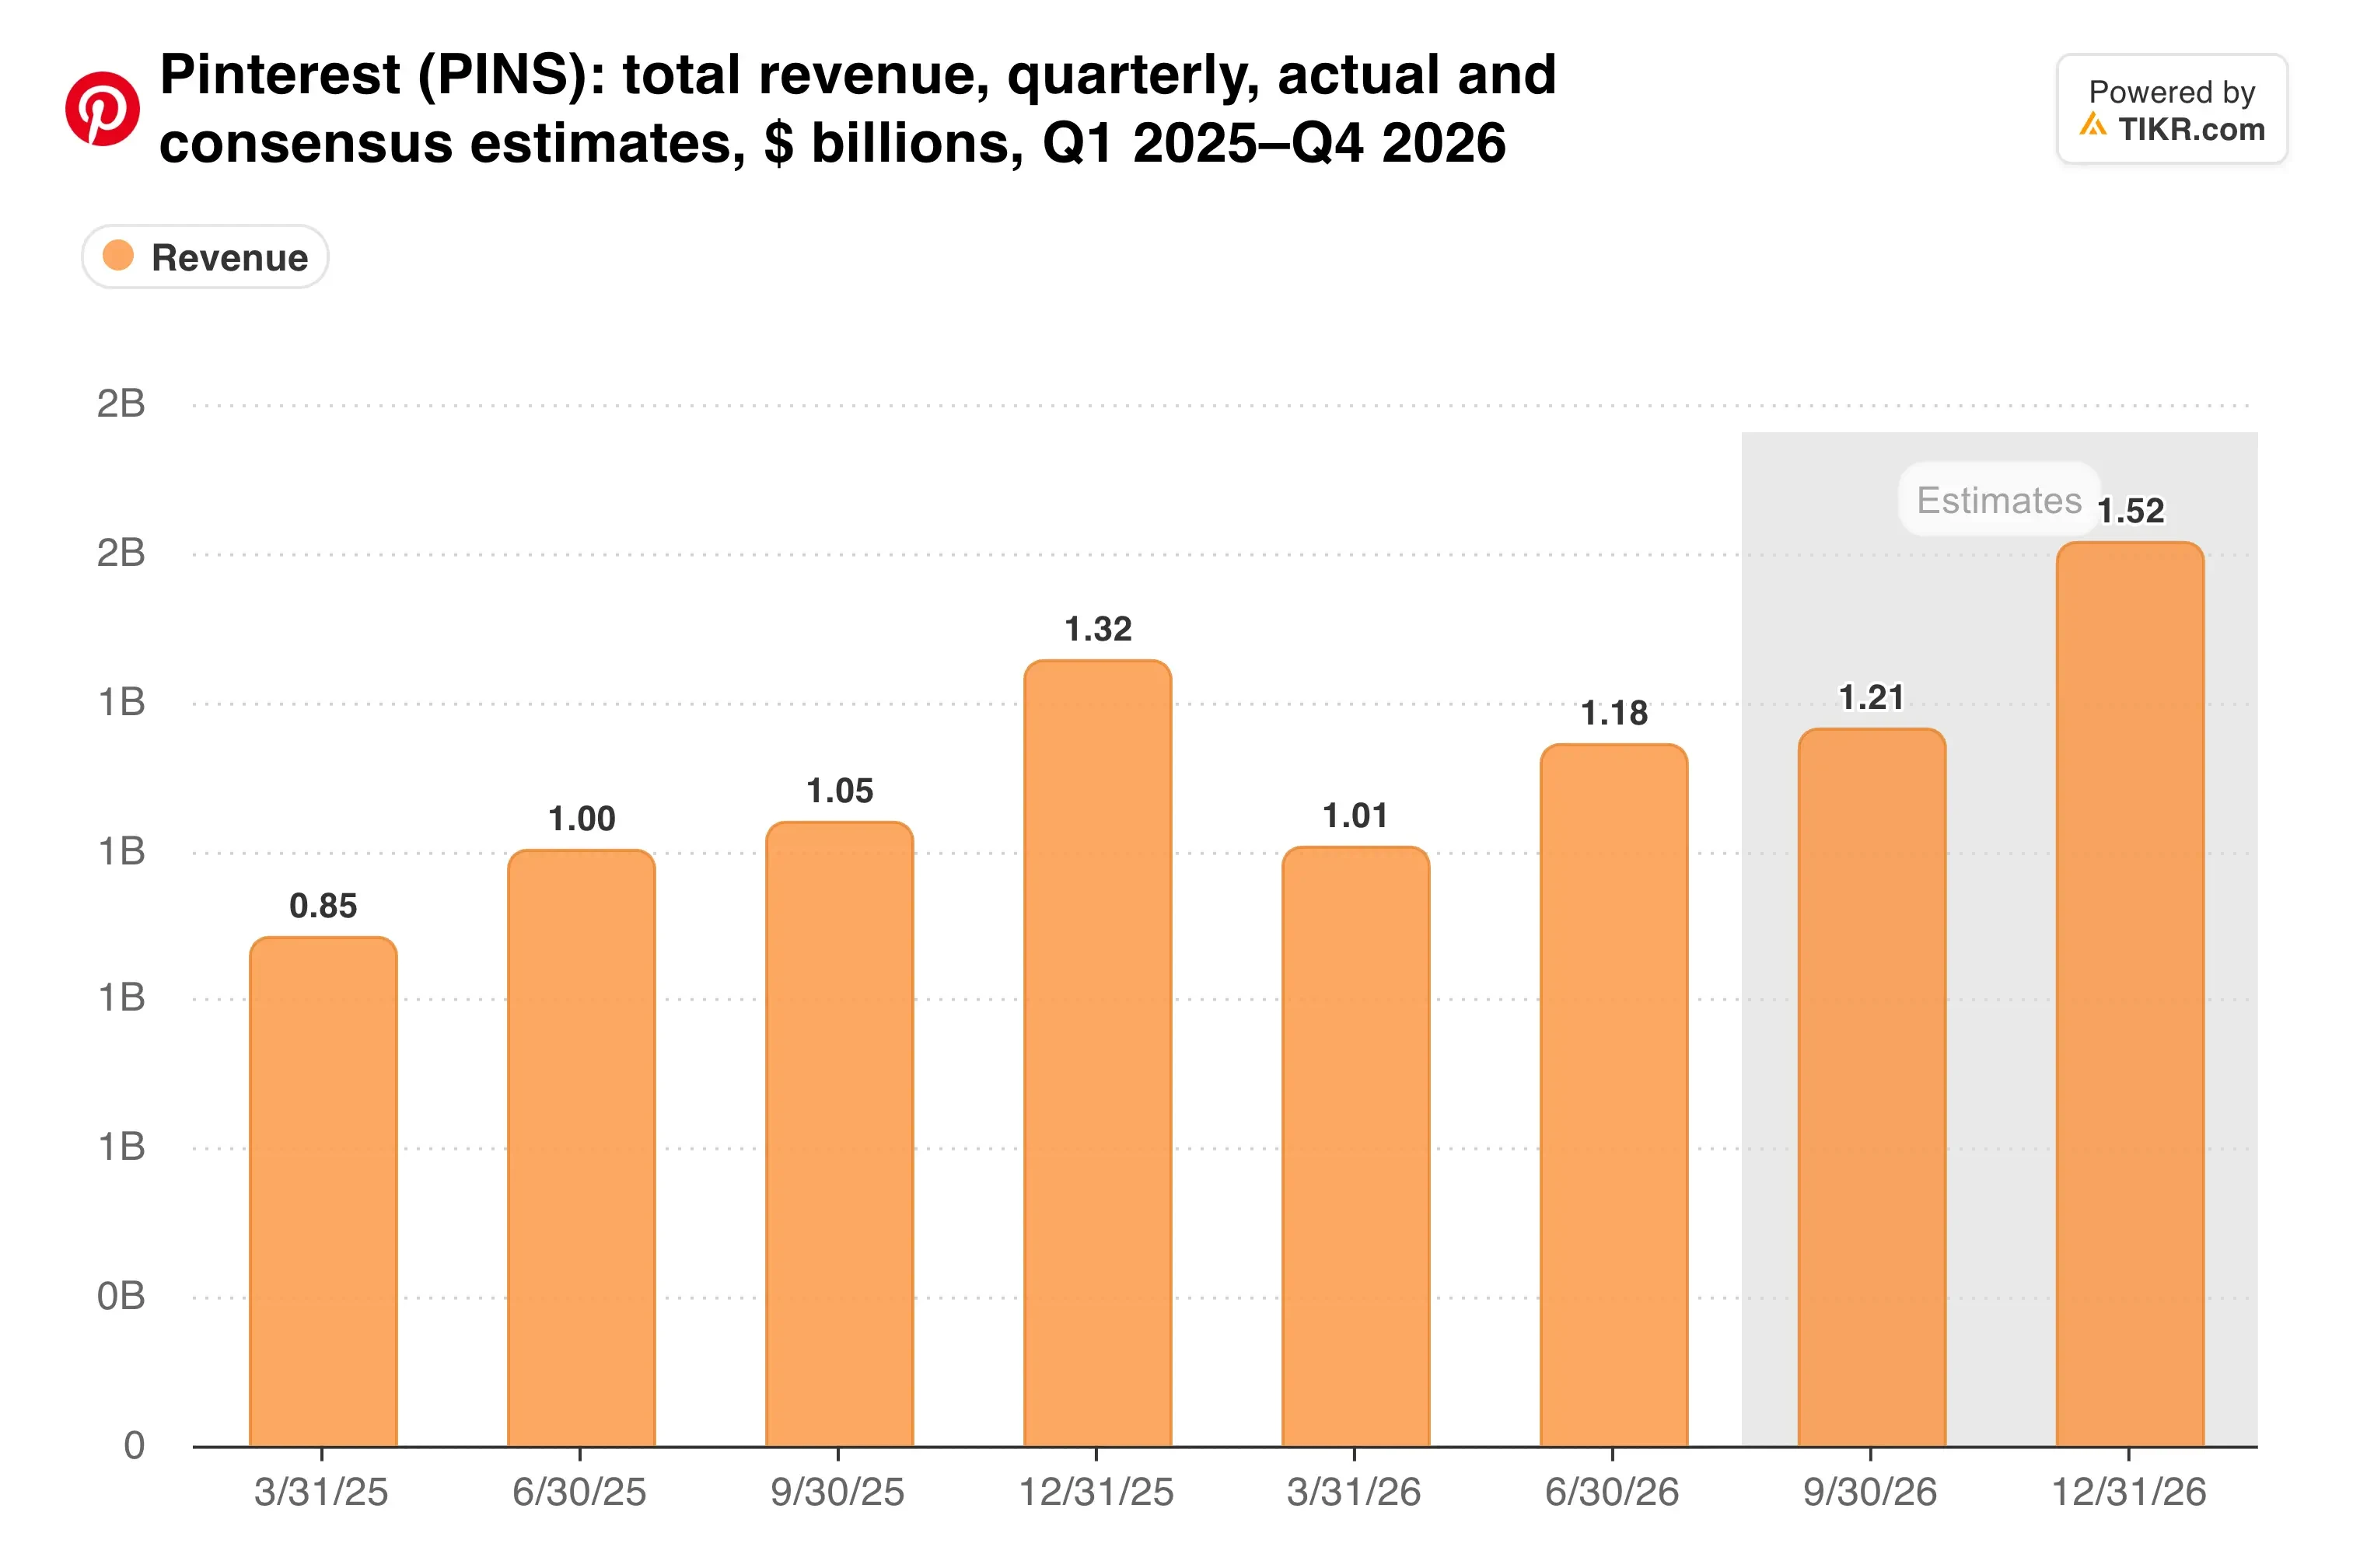
Der Konsens liegt nahe der Mitte, daher wird die Q4-Prognose wichtiger sein als die Q3-Zahlen.
Ein Finanzchef für Werbung kommt
Dibbos Lebenslauf passt zu Pinterest ältestem Problem: Engagement in Werbeeinnahmen umzuwandeln. CEO Bill Ready nannte ihn bei der Bekanntgabe der Einstellung am 5. Oktober "einen außergewöhnlichen Finanzführer".
Ready hat KI als Motor dargestellt. "KI steht im Mittelpunkt unserer Dynamik und ist ein klarer Beschleuniger für unser Geschäft", sagte er in der Q2-Mitteilung.
Die GAAP-Gewinne hinken dieser Geschichte hinterher. Pinterest verzeichnete in Q2 einen Nettovetlust von 47 Mio. $, da die aktienbasierte Vergütung um 97,3 Mio. $ auf 324,5 Mio. $ stieg. Auch die Umsatzkosten stiegen aufgrund des tvScientific-Deals und mehr GPU-Kapazität um 25 %.
Das Management erwartet, dass die Aktienvergütung ab Q3 zurückgehen wird. Das gibt Dibbo eine frühe Gelegenheit, sich zu profilieren.
Die bereinigten Margen haben sich in eine Richtung bewegt...
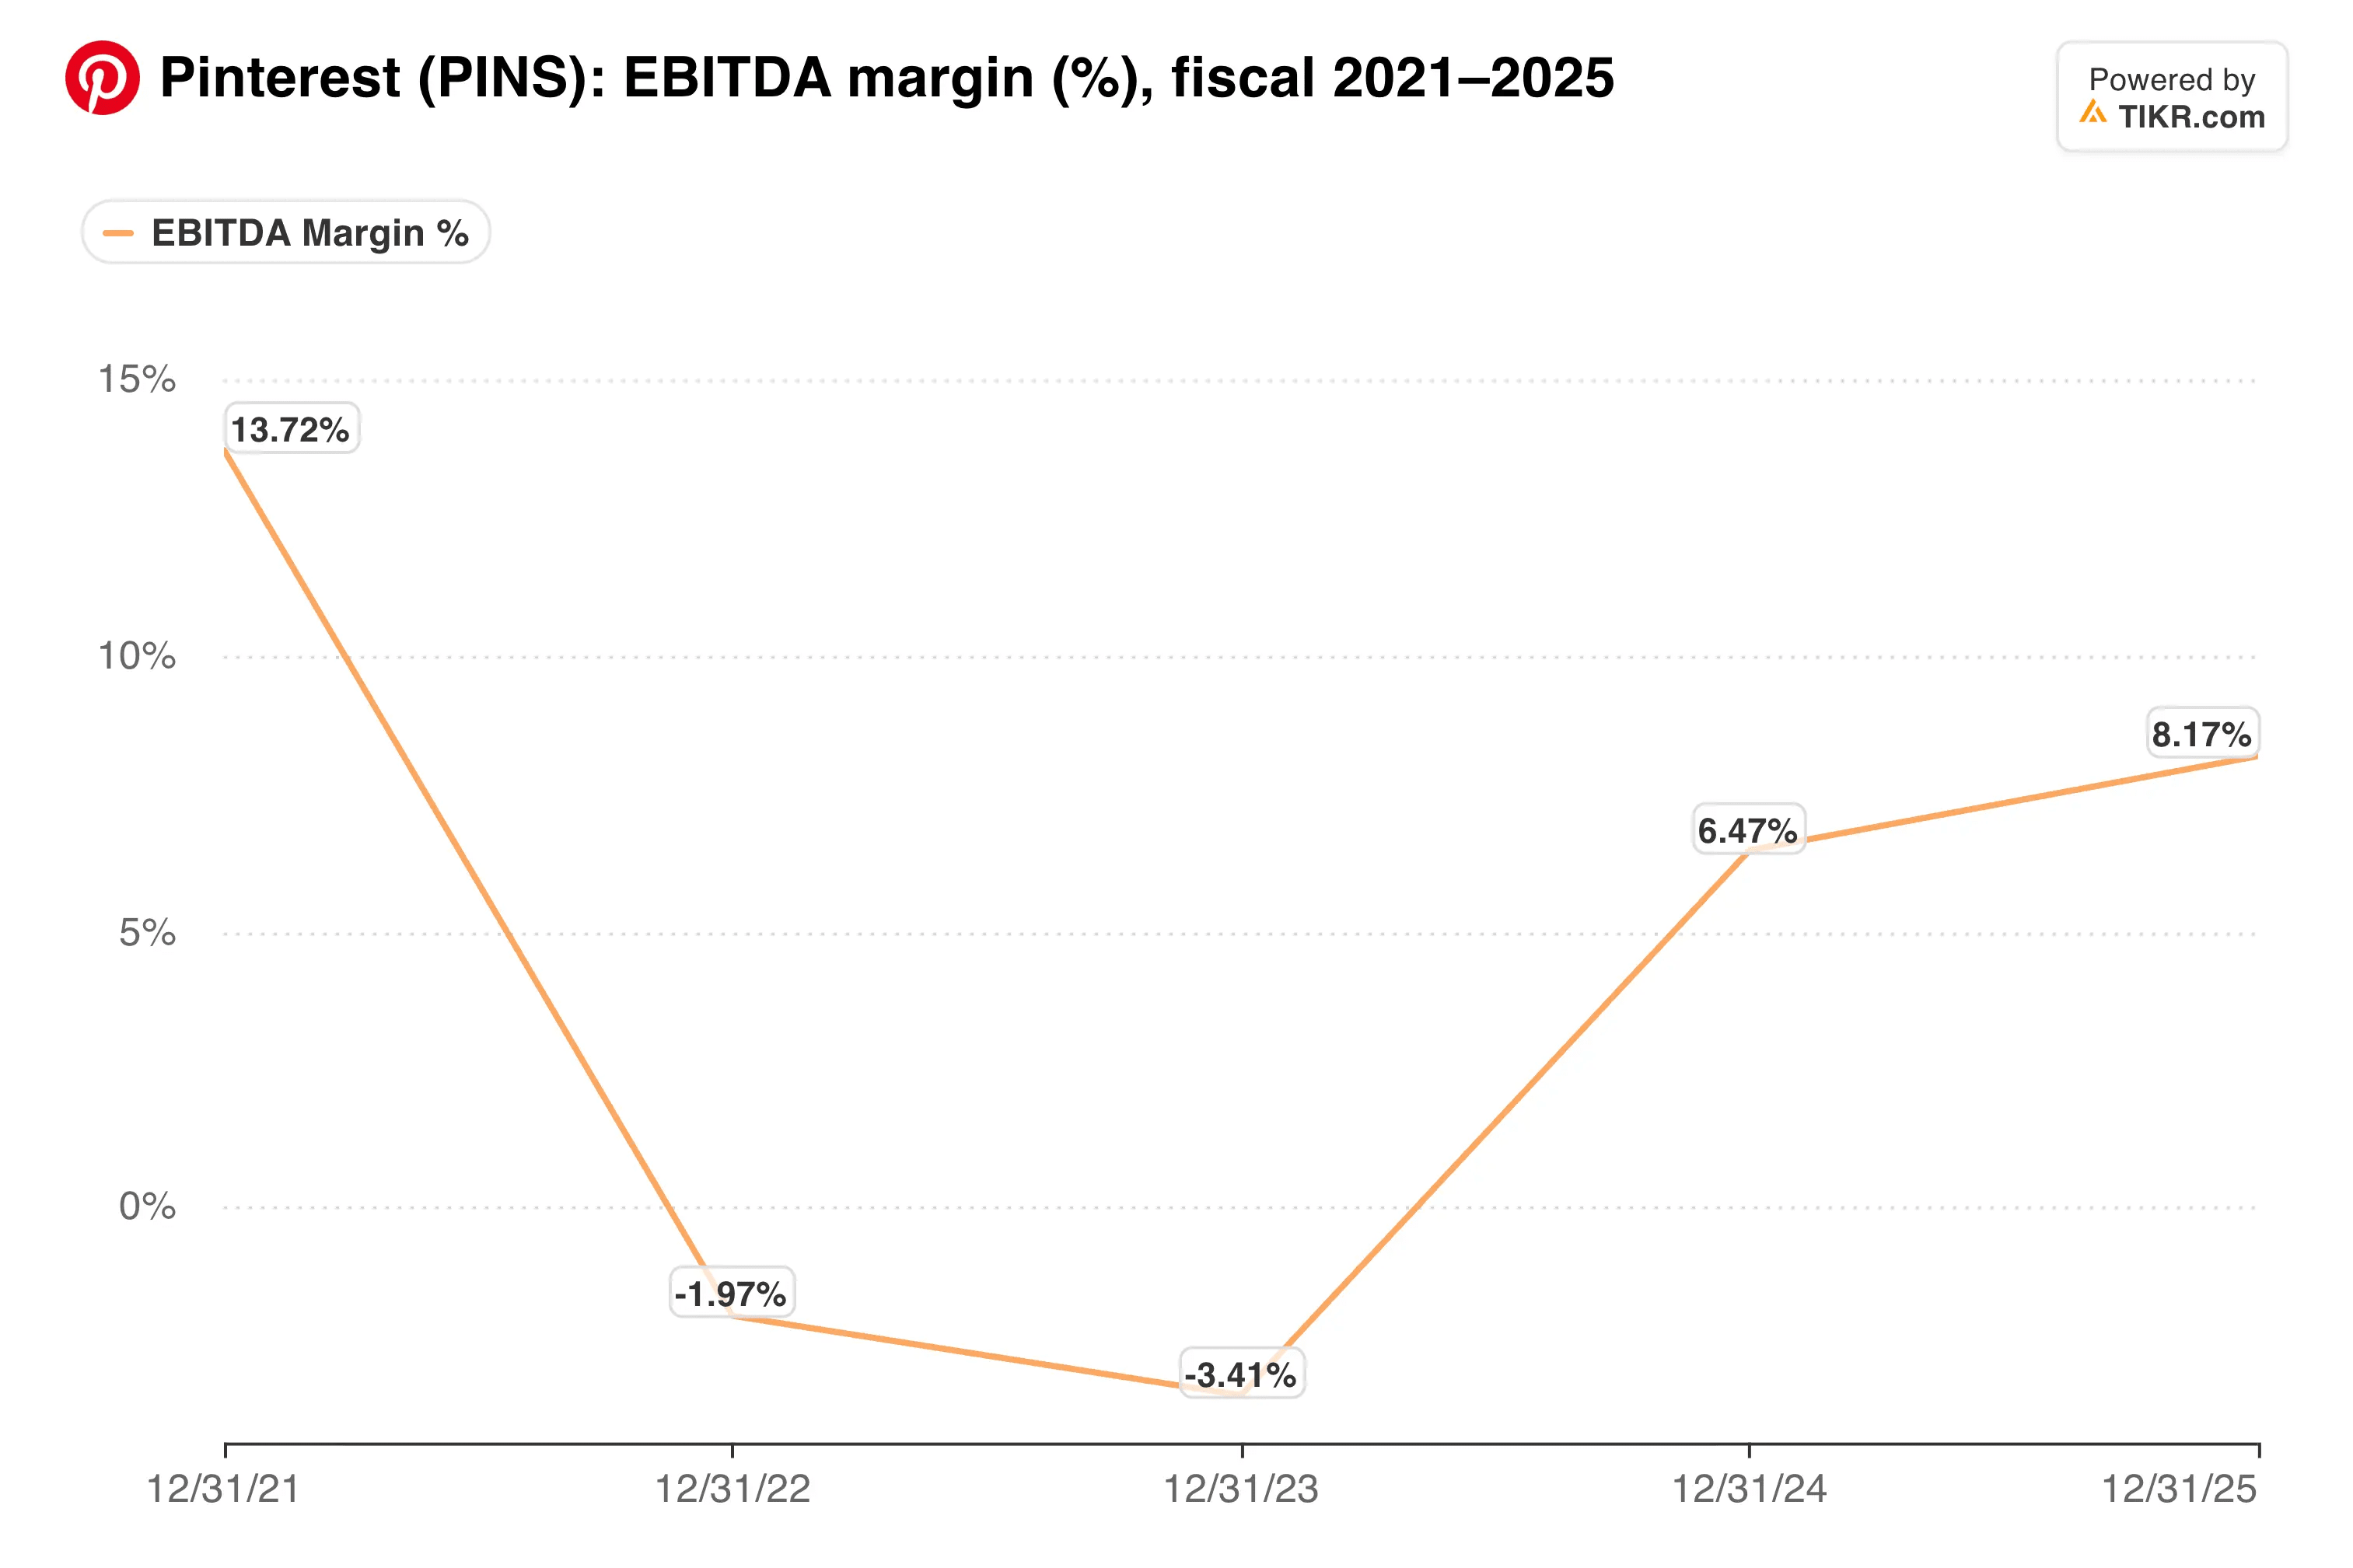
Die Frage für Dibbo ist, wie viel von dieser Marge übrig bleibt, sobald die Aktienvergütung berücksichtigt wird.
TIKR verfolgt 39 Analysten zu Pinterest. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Pinterest sowie die Umsatz- und Gewinnschätzungen der Wall Street, alles an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Pinterest an
Günstige Aktien, aktive Verkäufer
Bei 21 $ notiert Pinterest mit dem 9,7-fachen der zukünftigen Gewinne und dem 7,75-fachen des zukünftigen EV/EBITDA. Das durchschnittliche Kursziel der Street von 29 $ impliziert ein Aufwärtspotenzial von etwa 37 %.
Das Management hat bereits mit Geld abgestimmt. Pinterest kaufte in diesem Jahr Aktien im Wert von mehr als 2 Mrd. $ zu einem Durchschnittspreis von 18,17 $ zurück, unterstützt durch eine 1-Mrd.-$-Investition von Elliott Investment Management.
Es erweiterte im Oktober auch seine revolvierende Kreditfazilität von 500 Mio. $ auf 700 Mio. $.
Insider gehen jedoch den umgekehrten Weg. Der Mitgründer Ben Silbermann hat seit September eine Reihe von Aktienverkäufen zu jeweils etwa 2 Mio. $ eingereicht.
Im Vergleich zu größeren Werbeplattformen wie Meta Platforms (META) und Snap (SNAP) sticht der Abschlag hervor.
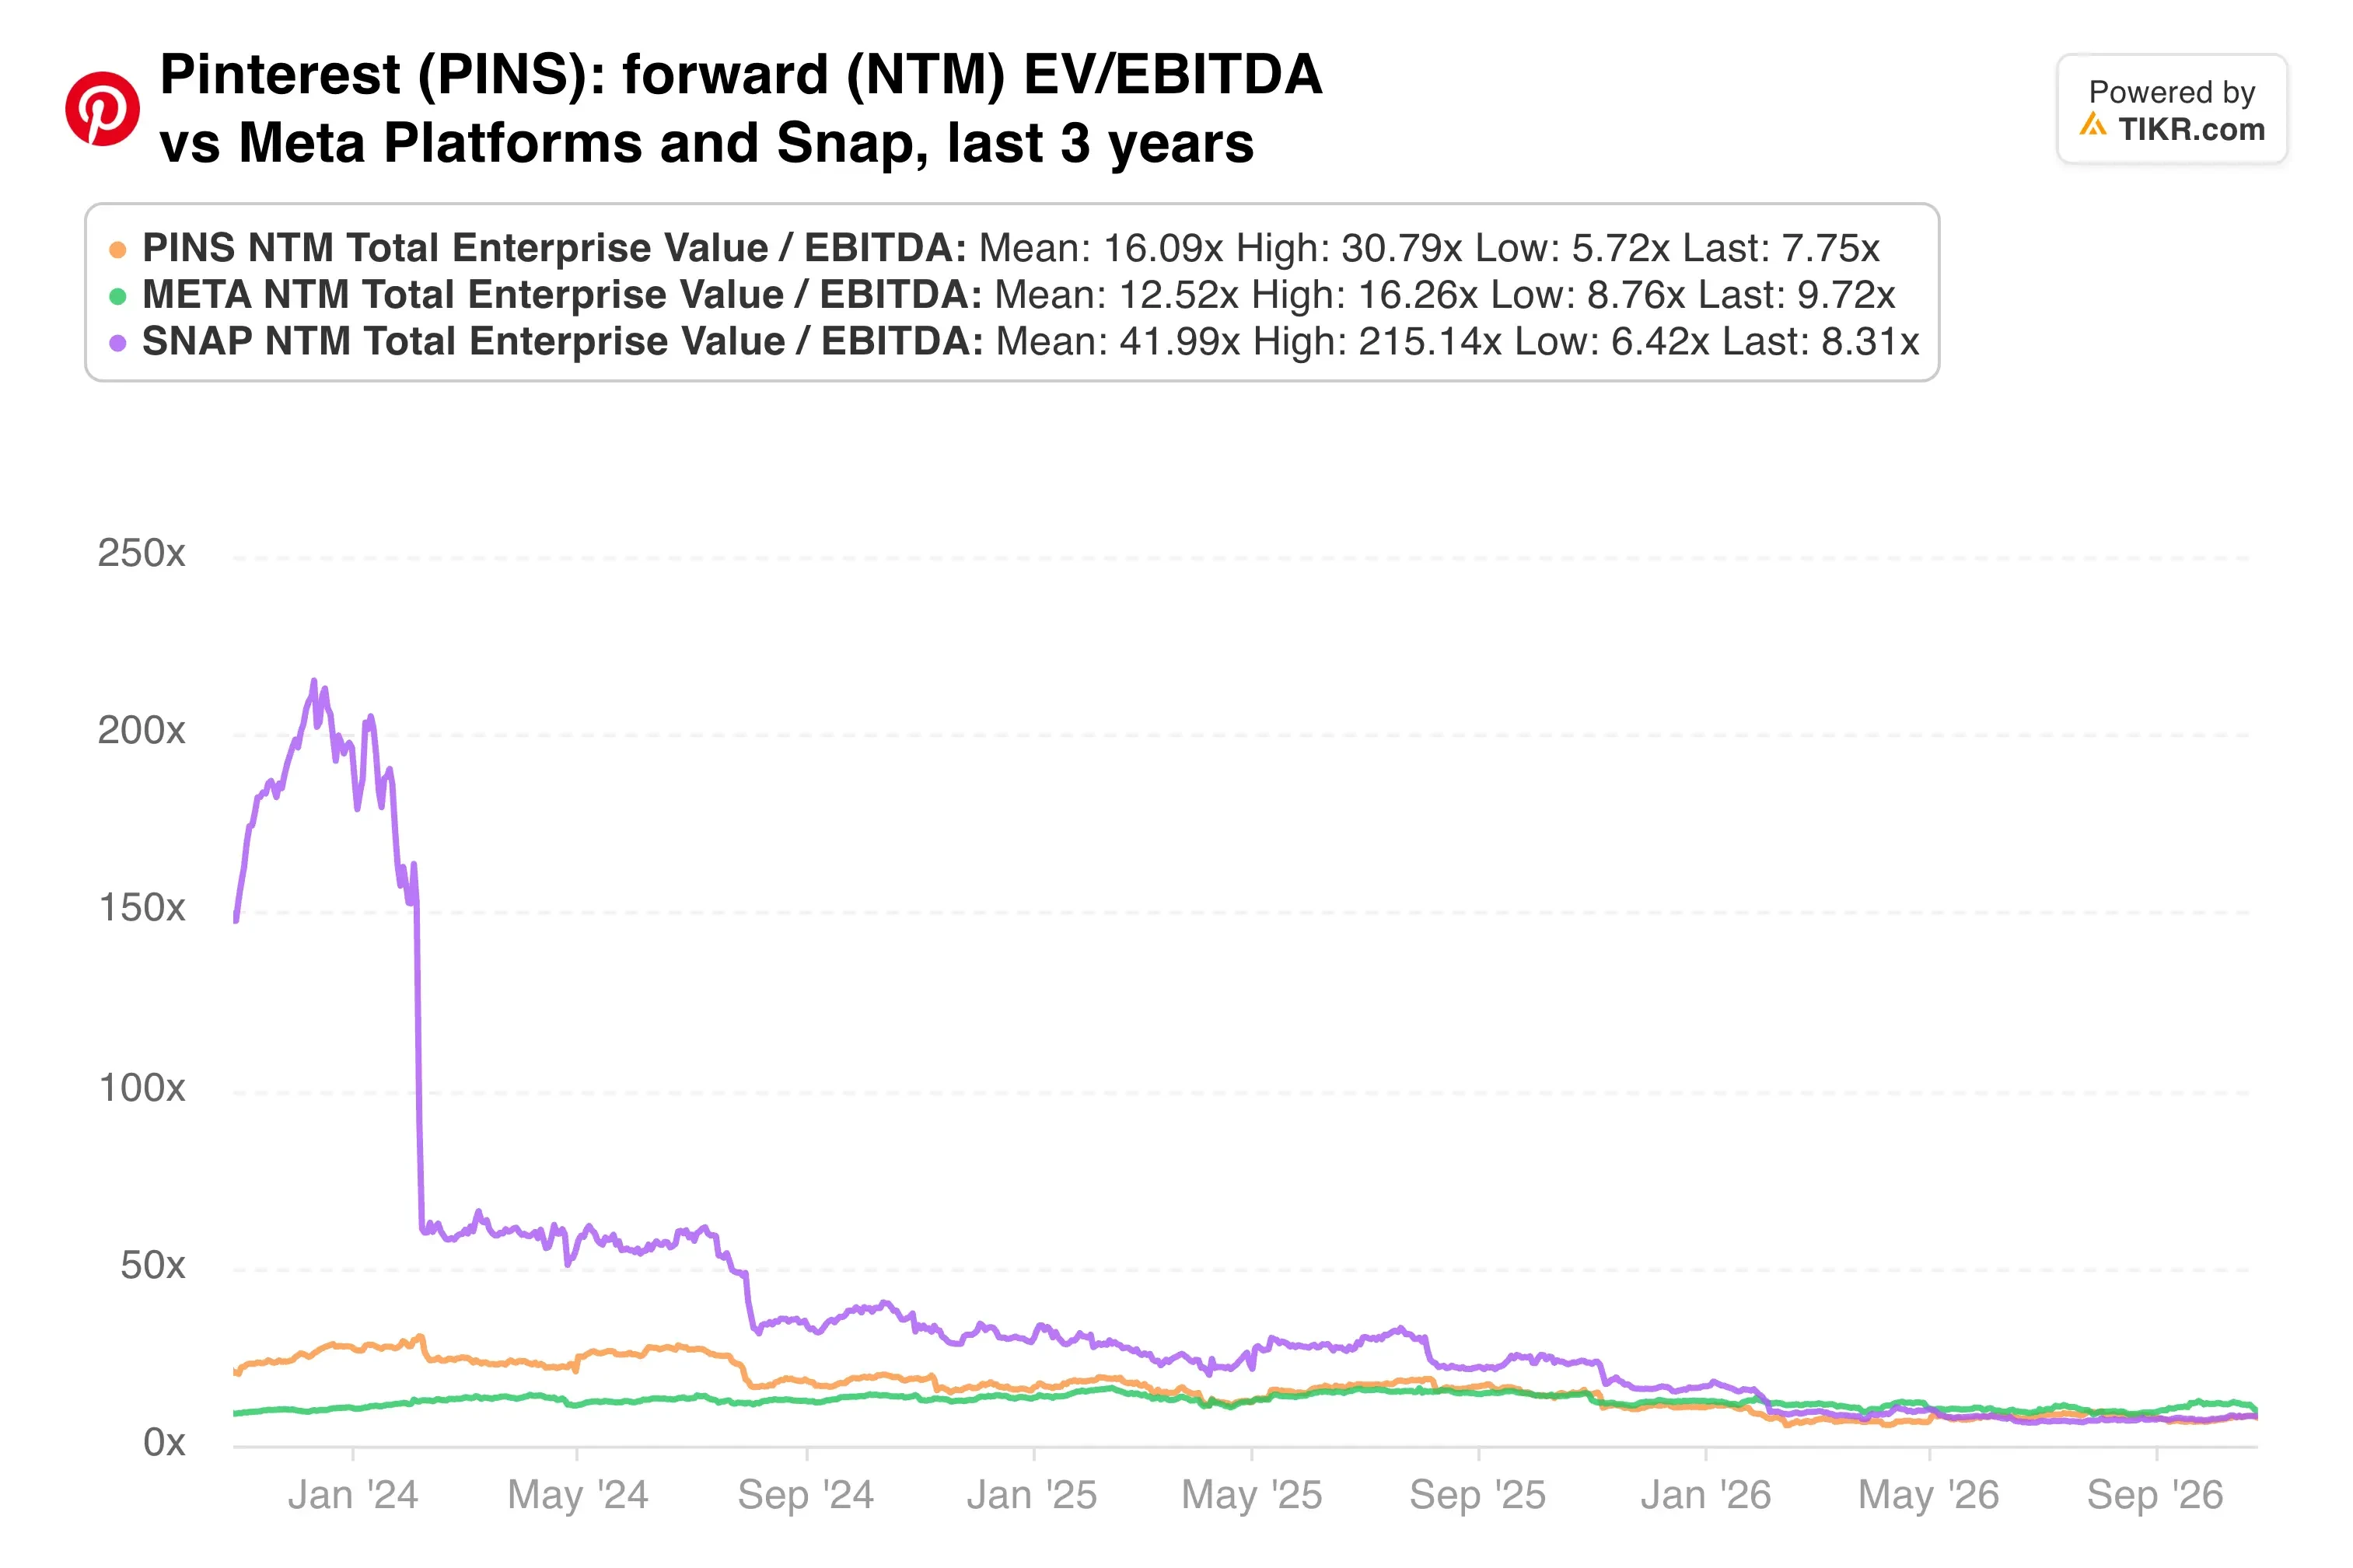
Beim 7,75-fachen des zukünftigen EBITDA bewerten Investoren Pinterest wie ein Unternehmen im Niedergang, selbst mit einer zweistelligen Wachstumsprognose.
Meine Einschätzung: Die Bewertung geht bereits davon aus, dass viel schiefgehen kann. Was ich am Mittwoch brauche, ist eine Q4-Prognose, die ein zweistelliges Wachstum beibehält, und etwas frühe Klarheit von Dibbo zur Aktienvergütung. Beides würde 21 $ zu niedrig erscheinen lassen, während eine Q4-Prognose, die sich in Richtung 10 % bewegt, die Grundlage für diesen Aktienrückkauf auf die Probe stellen würde.
Pinterest veröffentlicht seine Zahlen nach Börsenschluss am 29. Oktober. Die Q4-Aussichten und Dibbos erste Kommentare zu den Ausgaben werden den Ton für das Jahr 2027 vorgeben.
Was ist die Pinterest-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Pinterest wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!