Die wichtigsten Punkte
- Die Netflix-Aktie ist im vergangenen Jahr um 40,9 % auf 65,85 $ (Stand: 23. Oktober) gefallen, wobei der jüngste Rückgang auf eine Kürzung der Werbeumsatzprognose für 2026 auf etwa 2,7 Mrd. $ von zuvor etwa 3 Mrd. $ folgte.
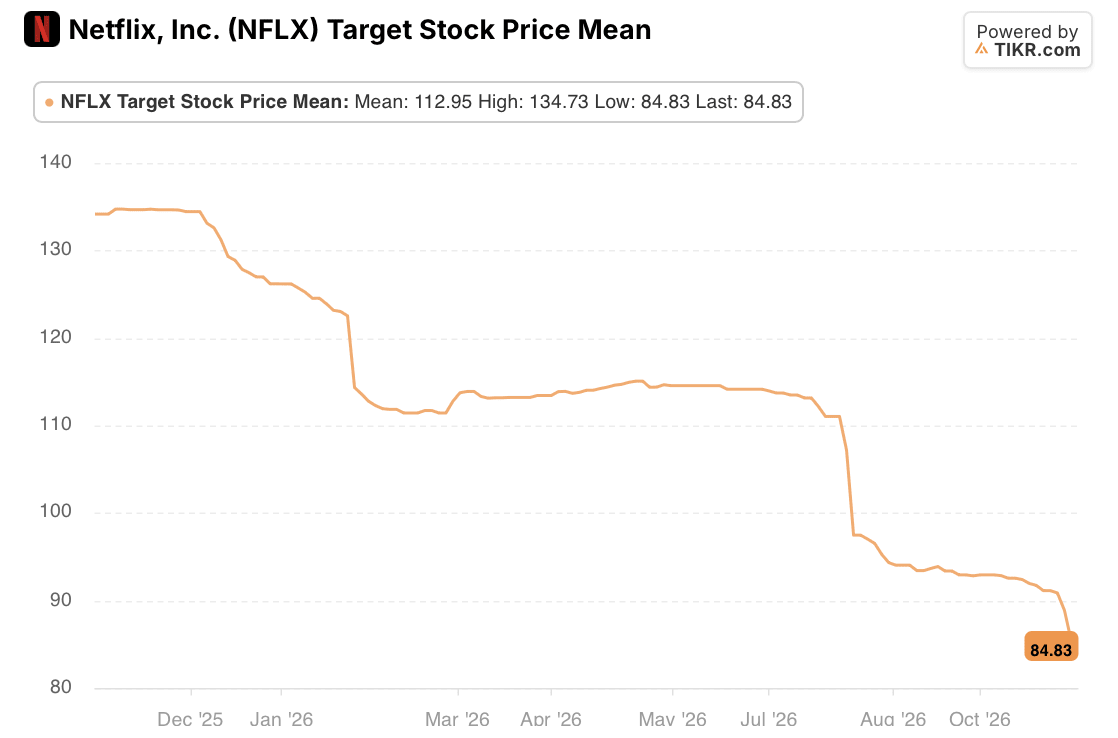
- Das durchschnittliche Kursziel der Analysten ist auf 84,83 $ gefallen, was immer noch 28,8 % über dem Schlusskurs liegt.
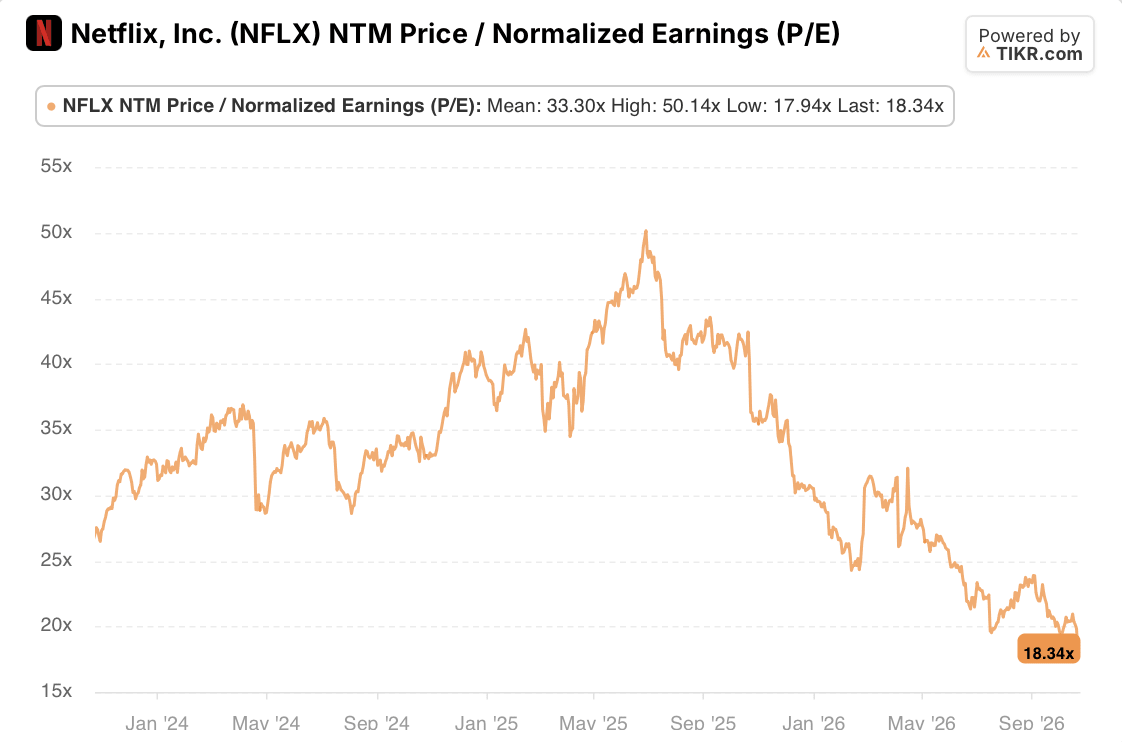
- Netflix notiert derzeit bei einem KGV (Next-Twelve-Months) von 18,34, verglichen mit einem Dreijahresdurchschnitt von 33,30.
- Im Januar wird Netflix seine Prognose für 2027 vorlegen; Analysten erwarten nur ein normiertes EPS-Wachstum von 5,6 % auf 3,77 $.
Die Aktie von Netflix (NFLX) ist im vergangenen Jahr um 40,9 % gefallen und schloss am 23. Oktober bei 65,85 $, nachdem ein Quartalsbericht für das dritte Quartal die Werbeumsatzprognose des Unternehmens für 2026 kürzte und den Gewinnausblick für das vierte Quartal unter die Schätzungen von Wall Street setzte.
Dieser Bericht beendete nur einen Abwärtstrend, der bereits im letzten Herbst begonnen hatte. Alle vier Gewinnberichte von Netflix für 2026 ließen die Aktie fallen, und ein gescheiterter Übernahmeversuch von Warner Bros. lag dazwischen. Nach meiner Berechnung begann diese Phase für die Aktie bei 111,42 $. Die offene Frage ist, ob ein KGV von 18,34 für ein langsamer wachsendes Netflix günstig ist oder einfach der richtige Preis für ein solches Unternehmen.
Wie das Gebot für Warner Bros. die Netflix-Aktie in den Februar zog
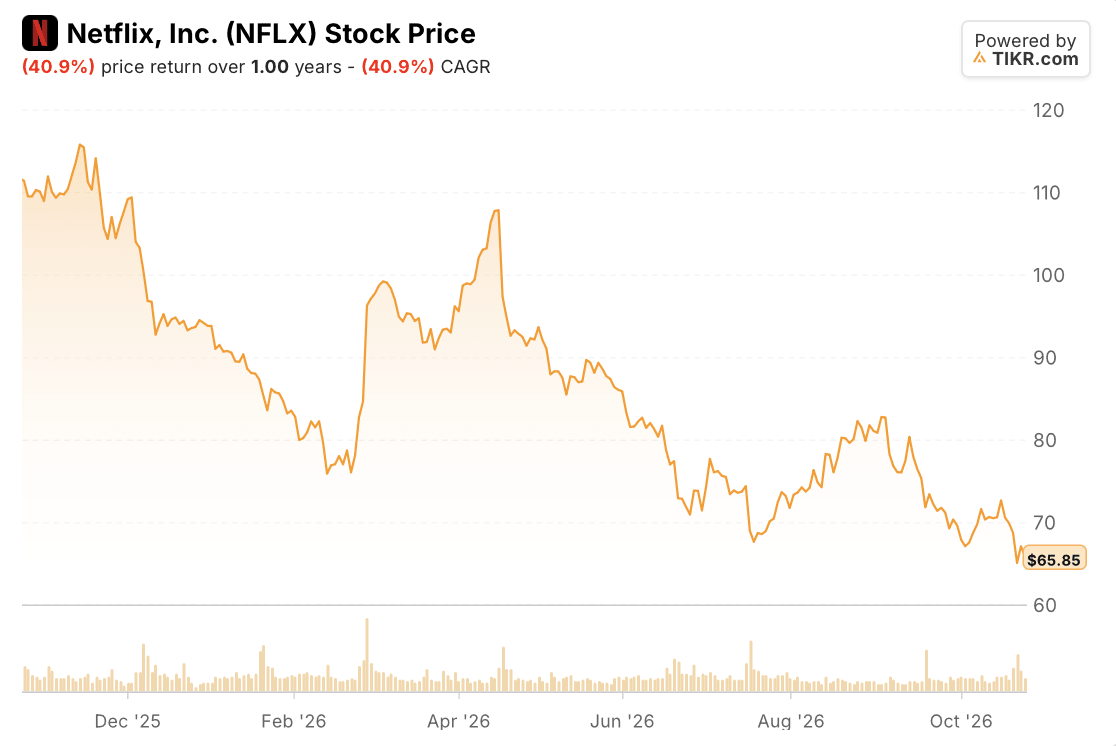
Netflix vereinbarte im Dezember laut Reuters den Kauf der Studio- und Streaming-Assets von Warner Bros. Discovery (WBD) zu einem Preis von 27,75 $ pro Aktie. Die Netflix-Aktie fiel von Mitte der 110er-$-Region Ende November auf Anfang der 90er-$-Region Ende Dezember. Der Quartalsbericht vom 20. Januar half nicht: Die Aktie fiel im Pre-Market-Handel um mehr als 7 %, obwohl die Mitgliederzahl 325 Millionen überschritt, und der Abwärtstrend setzte sich bis Mitte Februar in den hohen 70er-$-Bereich fort.
Dann ließ Netflix den Deal platzen. Am 26. Februar, nachdem der Vorstand von Warner Bros. Discovery das überarbeitete Gebot von 31 $ pro Aktie der Skydance Corporation (SKYD) (ehemals Paramount Skydance) als überlegen eingestuft hatte, lehnte Netflix es ab, sein Gebot zu erhöhen, und erklärte, eine Anpassung würde die Transaktion finanziell nicht mehr attraktiv machen. Das Unternehmen zog sich mit einer Vertragsstrafe von 2,8 Mrd. $ und einem Plan zur Wiederaufnahme von Aktienrückkäufen zurück. Die Netflix-Aktie sprang am nächsten Tag um 13,75 % auf 96,24 $.
Die Netflix-Aktie gab die Erholung Prognose für Prognose zurück
Die Rallye trug die Aktie bis Mitte April auf knapp unter 110 $. Sie überlebte den Quartalsbericht für das erste Quartal nicht. Die Netflix-Aktie fiel am 17. April um 9,72 % , nachdem das Unternehmen das EPS für das zweite Quartal auf 0,78 $ prognostiziert hatte, unter den erwarteten 0,84 $ der Analysten, und mitteilte, dass Mitgründer Reed Hastings nicht erneut für den Vorstand kandidieren werde.
Im Juli lief das gleiche Spiel. Der Bericht von Netflix vom 16. Juli prognostizierte einen Umsatz von 12,86 Mrd. $ für das dritte Quartal gegenüber einem Konsens von 13,01 Mrd. $, und die Aktie fiel innerhalb von Tagen auf ein 52-Wochen-Tief. Netflix teilte außerdem mit, dass die Streaming-Stunden in der ersten Jahreshälfte nur um 2 % gestiegen seien und dass der Engagement-Bericht ab 2027 nur noch einmal jährlich erscheinen werde.
Eine spätsommerliche Erholung hob die Aktie bis zum 3. September wieder auf 83 $. Sie hielt nicht, und die Netflix-Aktie schloss am 1. Oktober bei 67,85 $.
TIKR verfolgt 54 Analysten zu Netflix. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Netflix sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Netflix an
Die Umwälzungen bei Netflix im Oktober trafen auf eine schwache Prognose
Der Oktober begann damit, dass Co-CEO Ted Sarandos auf der Screentime-Konferenz von Bloomberg am 30. September sagte, Netflix wachse nicht so schnell, wie er es sich wünsche. Zwei Wochen später, am 14. Oktober, kürzte Netflix 6 % seiner Belegschaft, etwa 1.000 Stellen, die größte Kürzung seit 2022. Einen Tag später war Chief Content Officer Bela Bajaria raus, der ehemalige Walt Disney (DIS)-Manager Peter Rice wurde zu ihrem Nachfolger ernannt.
Der Aktionärsbrief für das dritte Quartal vom 20. Oktober enthielt ein solides Quartal. Der Umsatz stieg um 11,8 % auf 12,87 Mrd. $ (im Plan, aber das langsamste Wachstum seit fast drei Jahren), und das EPS von 0,87 $ übertraf die Schätzung von 0,82 $. Das Problem war der Ausblick:
- Die EPS-Prognose für das vierte Quartal von 0,67 $ lag 8,2 % unter dem Konsens von 0,73 $, und die prognostizierte operative Marge von 26,0 % für das Quartal enthält etwa 120 Basispunkte an Entlassungskosten.
- Netflix senkte seine Werbeumsatzprognose für 2026 auf etwa 2,7 Mrd. $ von zuvor etwa 3 Mrd. $ und machte langsamere Einführungen und Partnerintegrationen dafür verantwortlich, obwohl Co-CEO Greg Peters sagte, dass das Werbegeschäft in diesem Jahr immer noch um mehr als 80 % wächst.
Die Netflix-Aktie sank am 21. Oktober um 5,3 %. Auf der Q3 2026 Earnings Call brachte Sarandos das Problem auf den Punkt: "Die USA funktionieren auch. Sie wachsen nur nicht so schnell, wie sie könnten oder wie wir es uns wünschen würden." Netflix teilte mit, dass es seine Prognose für 2027, einschließlich der Marge, mit dem Quartalsbericht für das vierte Quartal im Januar vorlegen werde.
Analysten haben ihr Netflix-Ziel um 37 % vom Höchststand gekürzt
Das durchschnittliche Kursziel der Analysten liegt nun bei 84,83 $, 37 % unter seinem Höchststand von 134,73 $ und immer noch 28,8 % über dem Schlusskurs von 65,85 $. Die stärkste Kürzung erfolgte nach dem Juli-Bericht, als der Durchschnitt von den niedrigen 110er $ auf die hohen 90er $ fiel, und mehr als 20 Brokerhäuser senkten nach dem Oktober-Bericht ihre Ziele, wie von Reuters zitierte LSEG-Daten zeigen. Im gleichen Zeitraum fiel die Aktie um 40,9 %, sodass das Ziel fast so schnell gesunken ist wie der Kurs.
Die Schätzungen zeigen, wie wenig Wachstum die Analysten für das nächste Jahr annehmen. Sie sehen ein normiertes EPS von 3,57 $ für 2026 und nur 3,77 $ für 2027, ein Plus von 5,6 %. Das Wachstum beschleunigt sich danach wieder auf 4,50 $ im Jahr 2028 und 5,27 $ im Jahr 2029.

Günstige Netflix-Aktie oder ein günstigeres Geschäft?
Die Bullen-Argumentation beginnt mit der Bewertung. Netflix notiert bei einem KGV (Next-Twelve-Months) von 18,34, 44,9 % unter seinem Dreijahresdurchschnitt von 33,30 und weit entfernt von den 50,14, die es im Juni 2025 erreichte. Bei 65,85 $ entspricht das dem 17,5-fachen des für 2027 erwarteten EPS der Analysten. Netflix kauft auch kräftig eigene Aktien zurück: Im dritten Quartal gab das Unternehmen 4,8 Mrd. $ für Rückkäufe aus, sein bisher größtes Quartal, und die Kündigungsrate verbesserte sich im Jahresvergleich in den USA und weltweit.
Das Bären-Argument ist, dass die Bewertung aus einem Grund gefallen ist. Laut Reuters impliziert die Prognose für das vierte Quartal ein viertes Quartal in Folge mit langsameren Umsatzwachstum. Das Werbegeschäft verfehlte auch sein eigenes Ziel, und ein EPS-Plus von 5,6 % für 2027 ist eine dünne Stütze für ein KGV von 18. Es ist immer noch teurer als Walt Disney mit 14,76 und Comcast (CMCSA) mit 6,26 auf derselben Basis.
Beide Szenarien können gleichzeitig zutreffen, weshalb ich die Entscheidung dem Januar überlassen würde. Wenn Netflix für 2027 ein zweistelliges Umsatzwachstum mit einer höheren Marge prognostiziert, wie CFO Spence Neumann sagte, dass es das anstrebt, dann sieht die Schätzung von 3,77 $ zu niedrig aus und ein KGV von 18,34 erscheint günstig. Wenn es stattdessen auf ein einstelliges Umsatzwachstum hinweist, bleibt die Schätzung von 5,6 % bestehen, und damit auch das Argument, dass 18,34 ein fairer Preis für das Unternehmen ist, das Netflix geworden ist.
Was ist die Netflix-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die NFLX-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Netflix, Inc. kostenlos→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!