Wichtigste Erkenntnisse
- Elon Musk sagt, die Kreditmärkte hätten für Unternehmen ohne nennenswerte Einnahmen außerhalb von KI-Rechenzentren praktisch dichtgemacht, und erwartet, dass die meisten der über 200 Neoclouds sterben oder übernommen werden.
- CoreWeave ist am stärksten exponiert, mit 51,6 Mrd. USD Gesamtverschuldung inklusive Leasingverpflichtungen gegenüber 5,5 Mrd. USD Bargeld Ende Juni.
- Seine Zinszahlung von 640 Mio. USD im zweiten Quartal entsprach etwa einem Viertel seines Umsatzes, und Analysten erwarten, dass sein freier Cashflow bis 2030 negativ bleiben wird.
- Nebius, Applied Digital, IREN und Cipher Digital halten deutlich mehr Bargeld gegenüber ihrer Verschuldung, und CoreWeaves Bericht am 12. November ist der nächste Test.
Elon Musk hat eine düstere Prognose für die Neoclouds, die KI-Chips vermieten, und sie trifft CoreWeave (CRWV) am härtesten. (Auch wenn sich Nebius (NBIS), Applied Digital (APLD), IREN (IREN) und Cipher Digital (CIFR) auch nicht in Sicherheit wiegen können.)
Der Investor Chamath Palihapitiya, der ein Portfolio mit erschlossenem Land für Rechenzentren besitzt, postete kürzlich auf X, dass Neoclouds "unorganisiert und schlecht kapitalisiert" seien.
Musks Antwort begann mit "So ziemlich." Dann ging er weiter:
"Seit den letzten Wochen haben die Kreditmärkte den Zugang zu Geld für jedes Unternehmen, das keine nennenswerten Einnahmen unabhängig von KI-Rechenzentren hat, fast vollständig abgeschnitten. > > SpaceX hat 40 Mrd. USD Schulden für GPUs platziert, aber wir sind Investment Grade und haben Einnahmen von Starlink & Raketenstarts. > > Das bedeutet, dass die 200+ Neoclouds ein Guppy-artiges Sterben und eine Konsolidierung erleben werden. Einige werden es schaffen, aber nicht viele."
Guppys. Autsch.
(Musk führt ein konkurrierendes Compute-Geschäft innerhalb von SpaceX, ist also kaum neutral. Als ein X-Nutzer vorschlug, er rede die Neoclouds herunter, damit einige Übernahmen akzeptieren, konterte Musk: "SpaceX kauft keine Neoclouds. Sinnlos.")
TIKR verfolgt 42 Analysten zu CoreWeave. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für CoreWeave zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für CoreWeave an
CoreWeave ist auf Kreditgeber stärker angewiesen als alle anderen
Musk nannte keine Namen, aber CoreWeave ist die größte Neocloud, und ihre Anleihen rutschten diesen Monat ab, wobei ihre 9,625%-Noten mit Fälligkeit 2032 am 14. Oktober unter 80 Cent pro Dollar fielen (eine Rendite nahe 15%).
In den letzten drei Jahren ist CoreWeaves Verschuldung ihrem Bargeld weit vorausgelaufen…
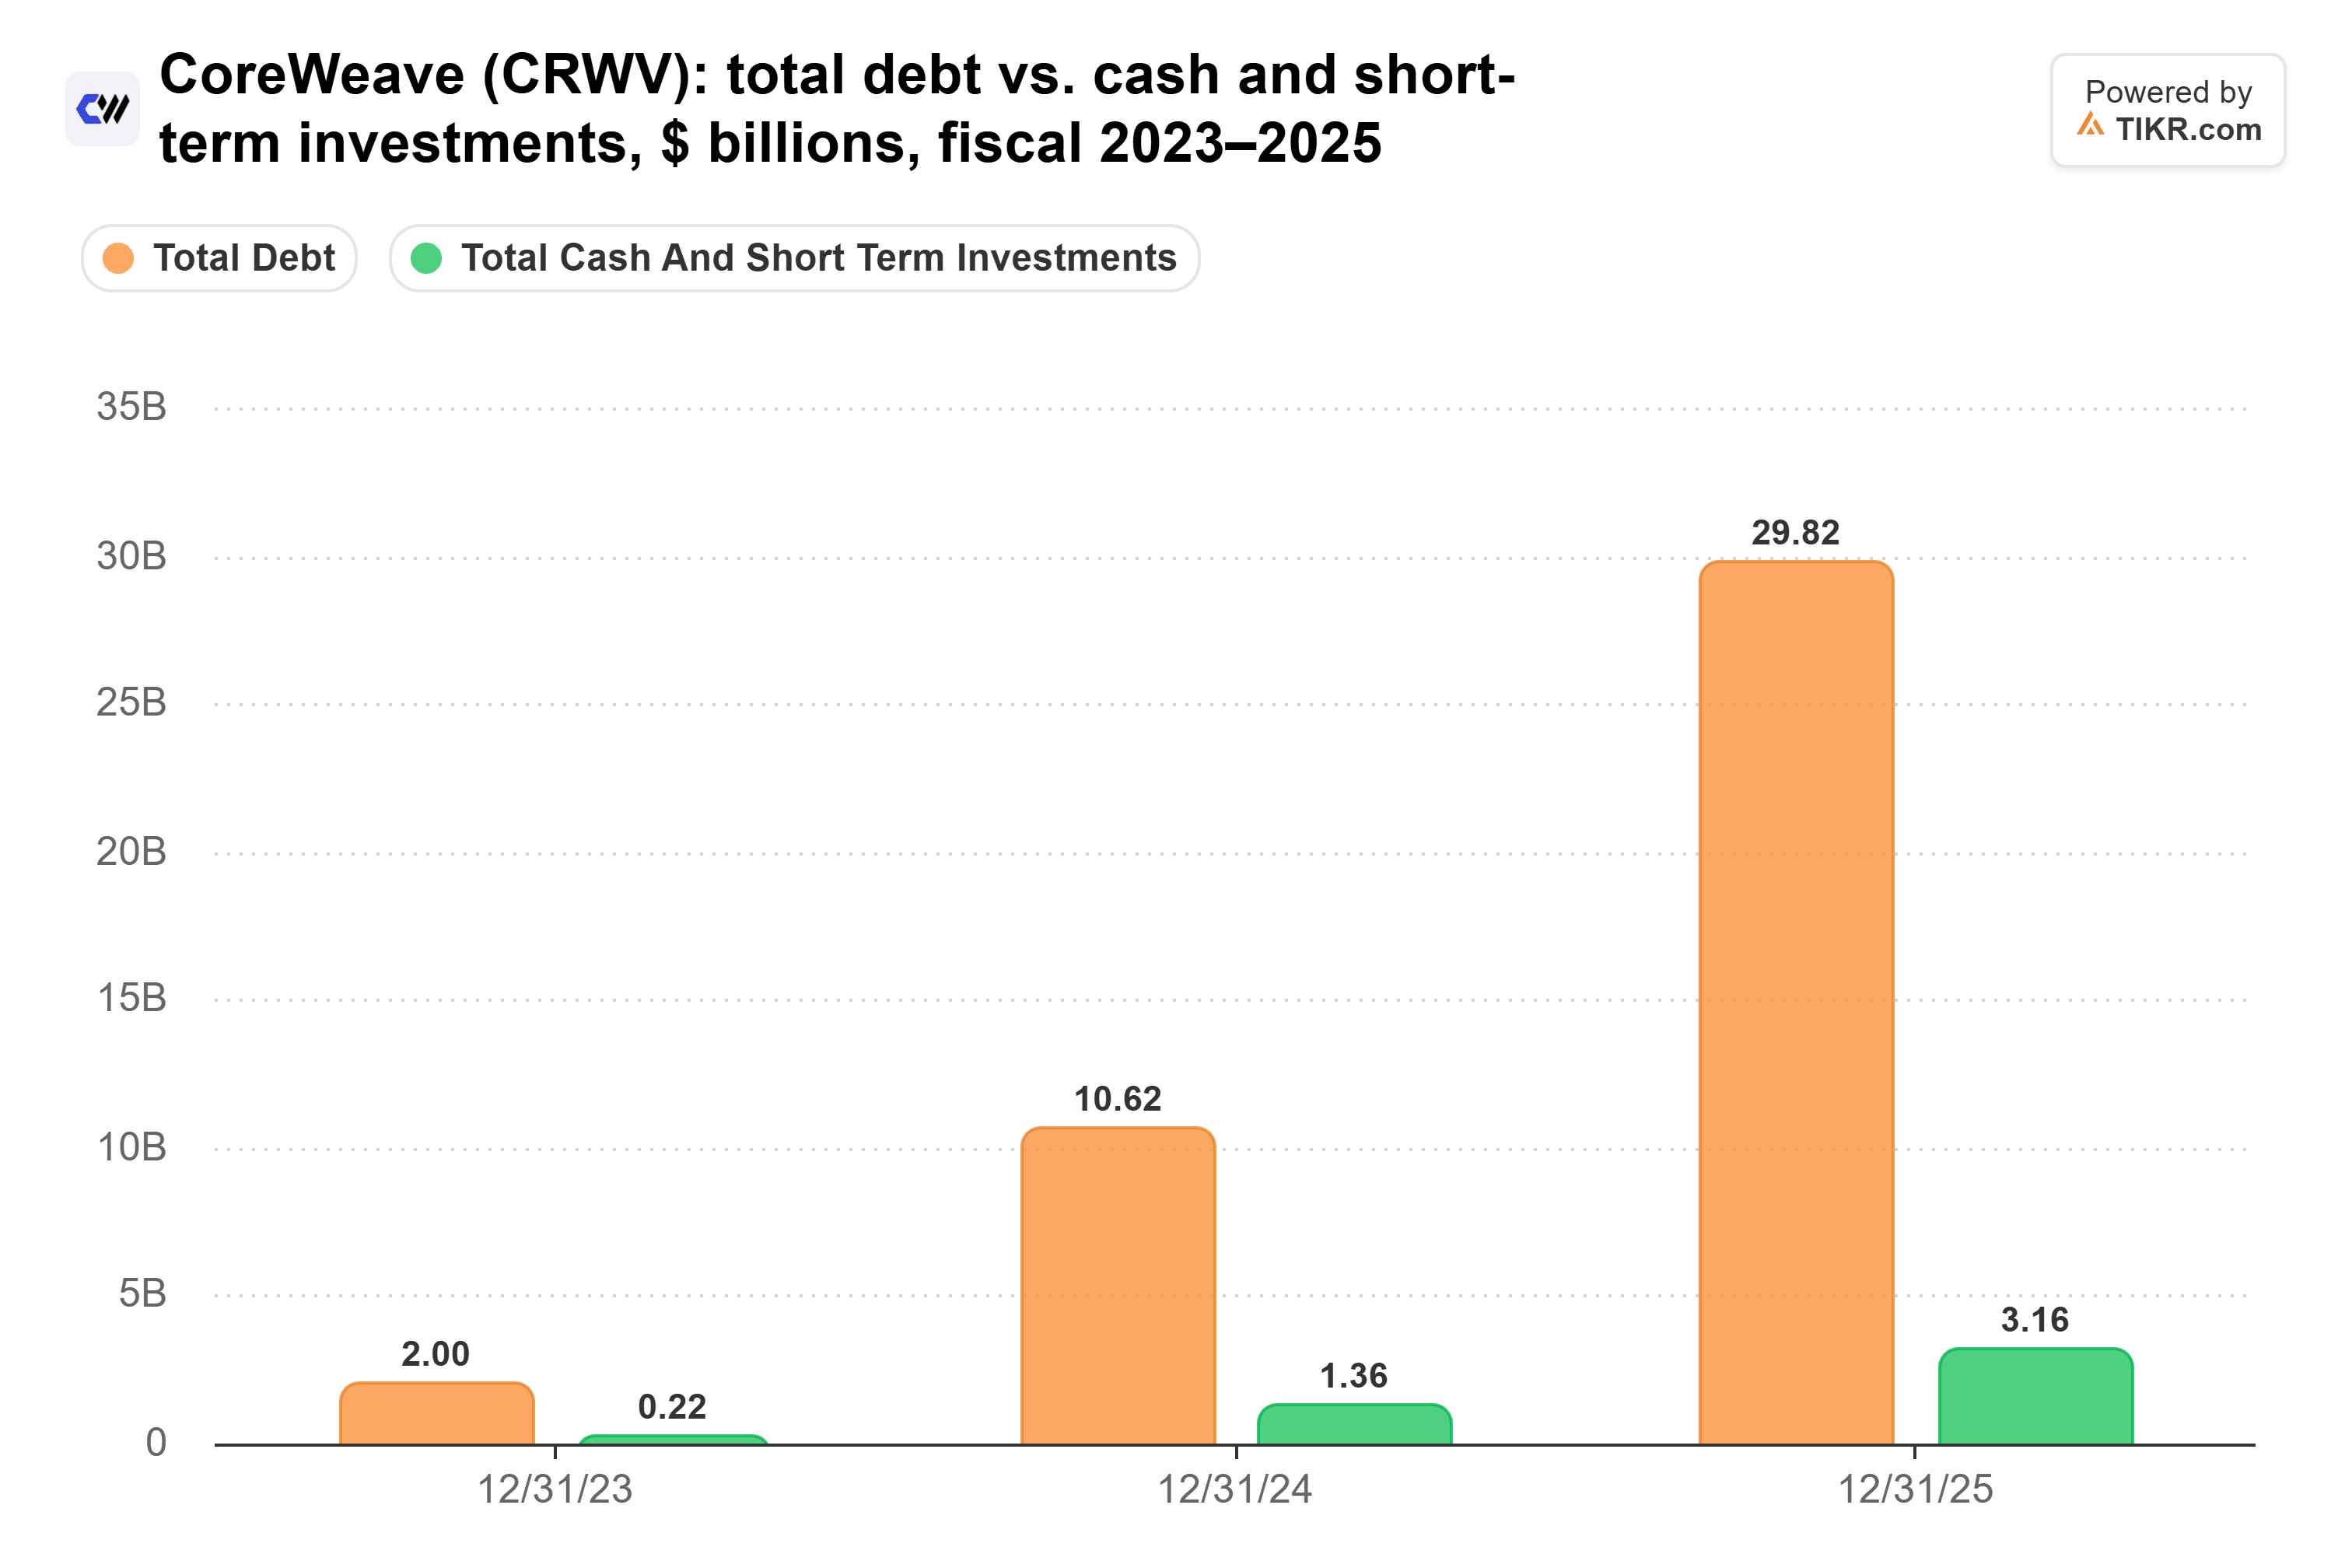
Und die Lücke hat sich seitdem vergrößert: Ende Juni zeigt TIKR 51,6 Mrd. USD Gesamtverschuldung, darunter 16,5 Mrd. USD Leasingverpflichtungen, gegenüber 5,5 Mrd. USD Bargeld.
Diese Schulden sind nicht billig. CoreWeaves Zinszahlung erreichte 640 Mio. USD im zweiten Quartal, etwa ein Viertel seines Umsatzes von 2,6 Mrd. USD, und das Management prognostizierte für das dritte Quartal Zinsen von 860 Mio. USD bis 940 Mio. USD gegenüber einem bereinigten Betriebsergebnis von nur 200 Mio. USD bis 260 Mio. USD.
Zudem: Analysten erwarten, dass CoreWeaves freier Cashflow jedes Jahr bis 2030 negativ bleiben wird, wobei die Nettoverschuldung auf 113,9 Mrd. USD steigt. Das Unternehmen wird noch Jahre lang an die Türen von Kreditgebern klopfen.
Musk sagte "fast vollständig". CoreWeaves Investment-Grade DDTL 4.0-Darlehen, besichert durch GPUs und ihre Verträge, wurde im März unter 6% begeben, während seine unbesicherten Kupons von 9,00% im Juli 2025 auf 9,75% im April stiegen. Kreditgeber finanzieren immer noch ein Darlehen mit einem Vertrag dahinter und verlangen für alles andere mehr.
CoreWeave hat tatsächlich einen vertraglichen Auftragsbestand von 104,2 Mrd. USD, weshalb der Technologieanalyst Dan Ives Anthony Pompliano sagte: "Selbst wenn man sich $CRWV ansieht, ist die Verschuldung, die sie im Verhältnis zu ihrem Auftragsbestand aufnehmen, winzig." Aber nur 41% von CoreWeaves vertraglich gebundenen Einnahmen sind innerhalb der nächsten zwei Jahre fällig, während die Zinsen jedes Quartal fällig werden.
Die kleineren Neoclouds haben ihr Bargeld frühzeitig gesichert
CoreWeaves kleinere öffentliche Konkurrenten wirken robuster. Nebius (NBIS) schloss 2025 mit 4,97 Mrd. USD Schulden gegenüber 3,75 Mrd. USD Bargeld ab.
Und die anderen drei:
- Applied Digital: etwa 5 Mrd. USD Schulden, darunter 1,59 Mrd. USD 7%-besicherte Noten, gegenüber 4,2 Mrd. USD Bargeld Ende Mai.
- IREN: 7,6 Mrd. USD Schulden, hauptsächlich Wandelanleihen, gegenüber 5,9 Mrd. USD Bargeld Ende Juni (plus 1,7 Mrd. USD gebundenes Bargeld).
- Cipher Digital: 5,2 Mrd. USD Schulden, hauptsächlich besicherte Noten zu 6,125% und 7,125%, gegenüber 4,6 Mrd. USD Bargeld (das meiste davon gebunden) Ende Juni.
Nebius, Applied Digital, IREN und Cipher Digital halten jeweils mindestens 75 Cent Bargeld für jeden Dollar, den sie schulden, und sie haben den Großteil dieses Geldes aufgebracht, bevor sich das von Musk beschriebene Fenster zu schließen begann. CoreWeave schuldet mehr als 9 USD für jeden Dollar Bargeld, oder mehr als 6 USD, wenn man seine Leasingverpflichtungen herausrechnet.
Bargeld ist allerdings nicht ihr einziger Test. Chamath nannte die Strafklauseln in Neocloud-Verträgen auch "den Endgegner."
CoreWeave muss am meisten beweisen
Ich denke, Musk hat recht, dass der Druck die Neoclouds ausdünnen wird, und unter den öffentlichen Namen wird CoreWeave es am meisten zu spüren bekommen: Es muss noch Jahre lang weiter Kredite aufnehmen, zu Zinssätzen, die bereits gestiegen waren, bevor die Anleihen diesen Monat abrutschten.
Meine Einschätzung: CoreWeaves Kunden sind real, aber ich würde die Aktie nicht kaufen, bevor das Unternehmen zeigt, dass es sie zu einem Preis finanzieren kann, der etwas für die Aktionäre übrig lässt.
Natürlich legt CoreWeave am 12. November Zahlen vor. Wenn das bereinigte Betriebsergebnis die Prognose übertrifft und seine nächste unbesicherte Anleihe nahe den 9,625% begeben wird, die es im Juni zahlte, dann haben die Kreditmärkte es doch nicht ausgeschlossen.
Was ist die CoreWeave-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was CoreWeave wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie CoreWeave kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!