


Wichtige Kennzahlen für die MU-Aktie
- Performance der vergangenen Woche: -1,7 %
- 52-Wochen-Spanne: $164 bis $1.255
- Zielpreis laut Bewertungsmodell: $1.152
- Implizierte Wertsteigerung: 9,3 % über 1,9 Jahre
Testen Sie Microns Spitzenmargen-Mathematik mit 5 Jahren Analystenprognosen im Bewertungsmodell von TIKR (kostenlos) >>>
Micron tritt zum Quartalszahlen-Termin mit einer 50-Milliarden-Dollar-Latte und einem Patentstreit an
Micron Technology (MU) verlor in der vergangenen Woche 1,7 %, da sich Anleger auf die Ergebnisse für das vierte Fiskalquartal nach Börsenschluss am 30. September einstellten. Die Aktie notiert nahe $1.066, etwa 15 % unter ihrem 52-Wochen-Hoch von $1.255. Dieser Rückzug spiegelt eher Vorsicht als Panik wider, da das Geschäft weiterhin Rekorde meldet. Japans Nikkei brach sogar eine fünftägige Gewinnserie ab, als Händler vor der Veröffentlichung vorsichtiger wurden.
Das Management gab Prognosen für etwa 50 Milliarden Dollar Umsatz und ein bereinigtes EPS nahe $31 ab. Die Konsensschätzungen liegen mit etwa 50,6 Milliarden Dollar und $31,52 etwas höher. Die bereinigte Bruttomarge, die Einmalkosten herausrechnet, wird auf etwa 86 % prognostiziert. Daher könnte der eigentliche Überschuss weniger wichtig sein als die Kommentare zu Preisen und Angebot für das Fiskaljahr 2027.
Diese Woche kam auch eine neue Schlagzeile aus dem Rechtsbereich hinzu. Netlist reichte eine Beschwerde bei der US International Trade Commission (ITC) ein, der Behörde, die den Import von Produkten, die US-Patente verletzen, blockieren kann. Sie zielt auf Micron-DRAM ab, der mit zwei High-Bandwidth Memory (HBM)-Patenten verbunden ist, einschließlich Chips in KI-Systemen von Google, Nvidia und Broadcom. Dies bleibt jedoch eine Behauptung, und ITC-Verfahren brauchen Zeit, um gelöst zu werden.
HBM ist gestapelter Speicher, der Daten mit hoher Geschwindigkeit an KI-Chips liefert. Im Juni-Gespräch sagte CEO Sanjay Mehrotra: "Wir sehen das Gesamtjahr 2027 als angespannt. Wir haben gesagt, dass wir die angespannte Lage über 2027 hinaus andauern sehen." Diese Nachfrage trieb den Umsatz im dritten Fiskalquartal auf 41,5 Milliarden Dollar gegenüber 9,3 Milliarden Dollar im Vorjahreszeitraum. Wenn die MU-Aktie ihr Hoch zurückerobern soll, muss die Q4-Ausblick zeigen, dass die angespannte Lage die Preise bis 2027 weiter stützt.
Spitzengewinne machen die Bewertung von Micron zu einer kniffligen Angelegenheit

Unter den Annahmen des Bewertungsmodells, die bis zum 31.08.2028 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 60,0 %
- Betriebsmargen: 80,4 %
- Exit-KGV: 7,2x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $1.152, was eine Gesamtrendite von 9,3 % gegenüber dem aktuellen Aktienkurs von $1.054 und eine annualisierte Rendite von 4,7 % über die nächsten 1,9 Jahre impliziert.
Micron wirkt oberflächlich betrachtet günstig, aber niedrige Multiples sind auf dem Höhepunkt eines Speicherzyklus normal. Die Aktie notiert bei etwa 7,2x der erwarteten Gewinne, während ihr Fünfjahresdurchschnitts-KGV bei etwa 30,2x liegt. Anleger diskontieren Spitzengewinne, weil das Angebot irgendwann aufholt. Ein einstelliges KGV signalisiert daher Zweifel daran, wie lange Rekordmargen anhalten können.
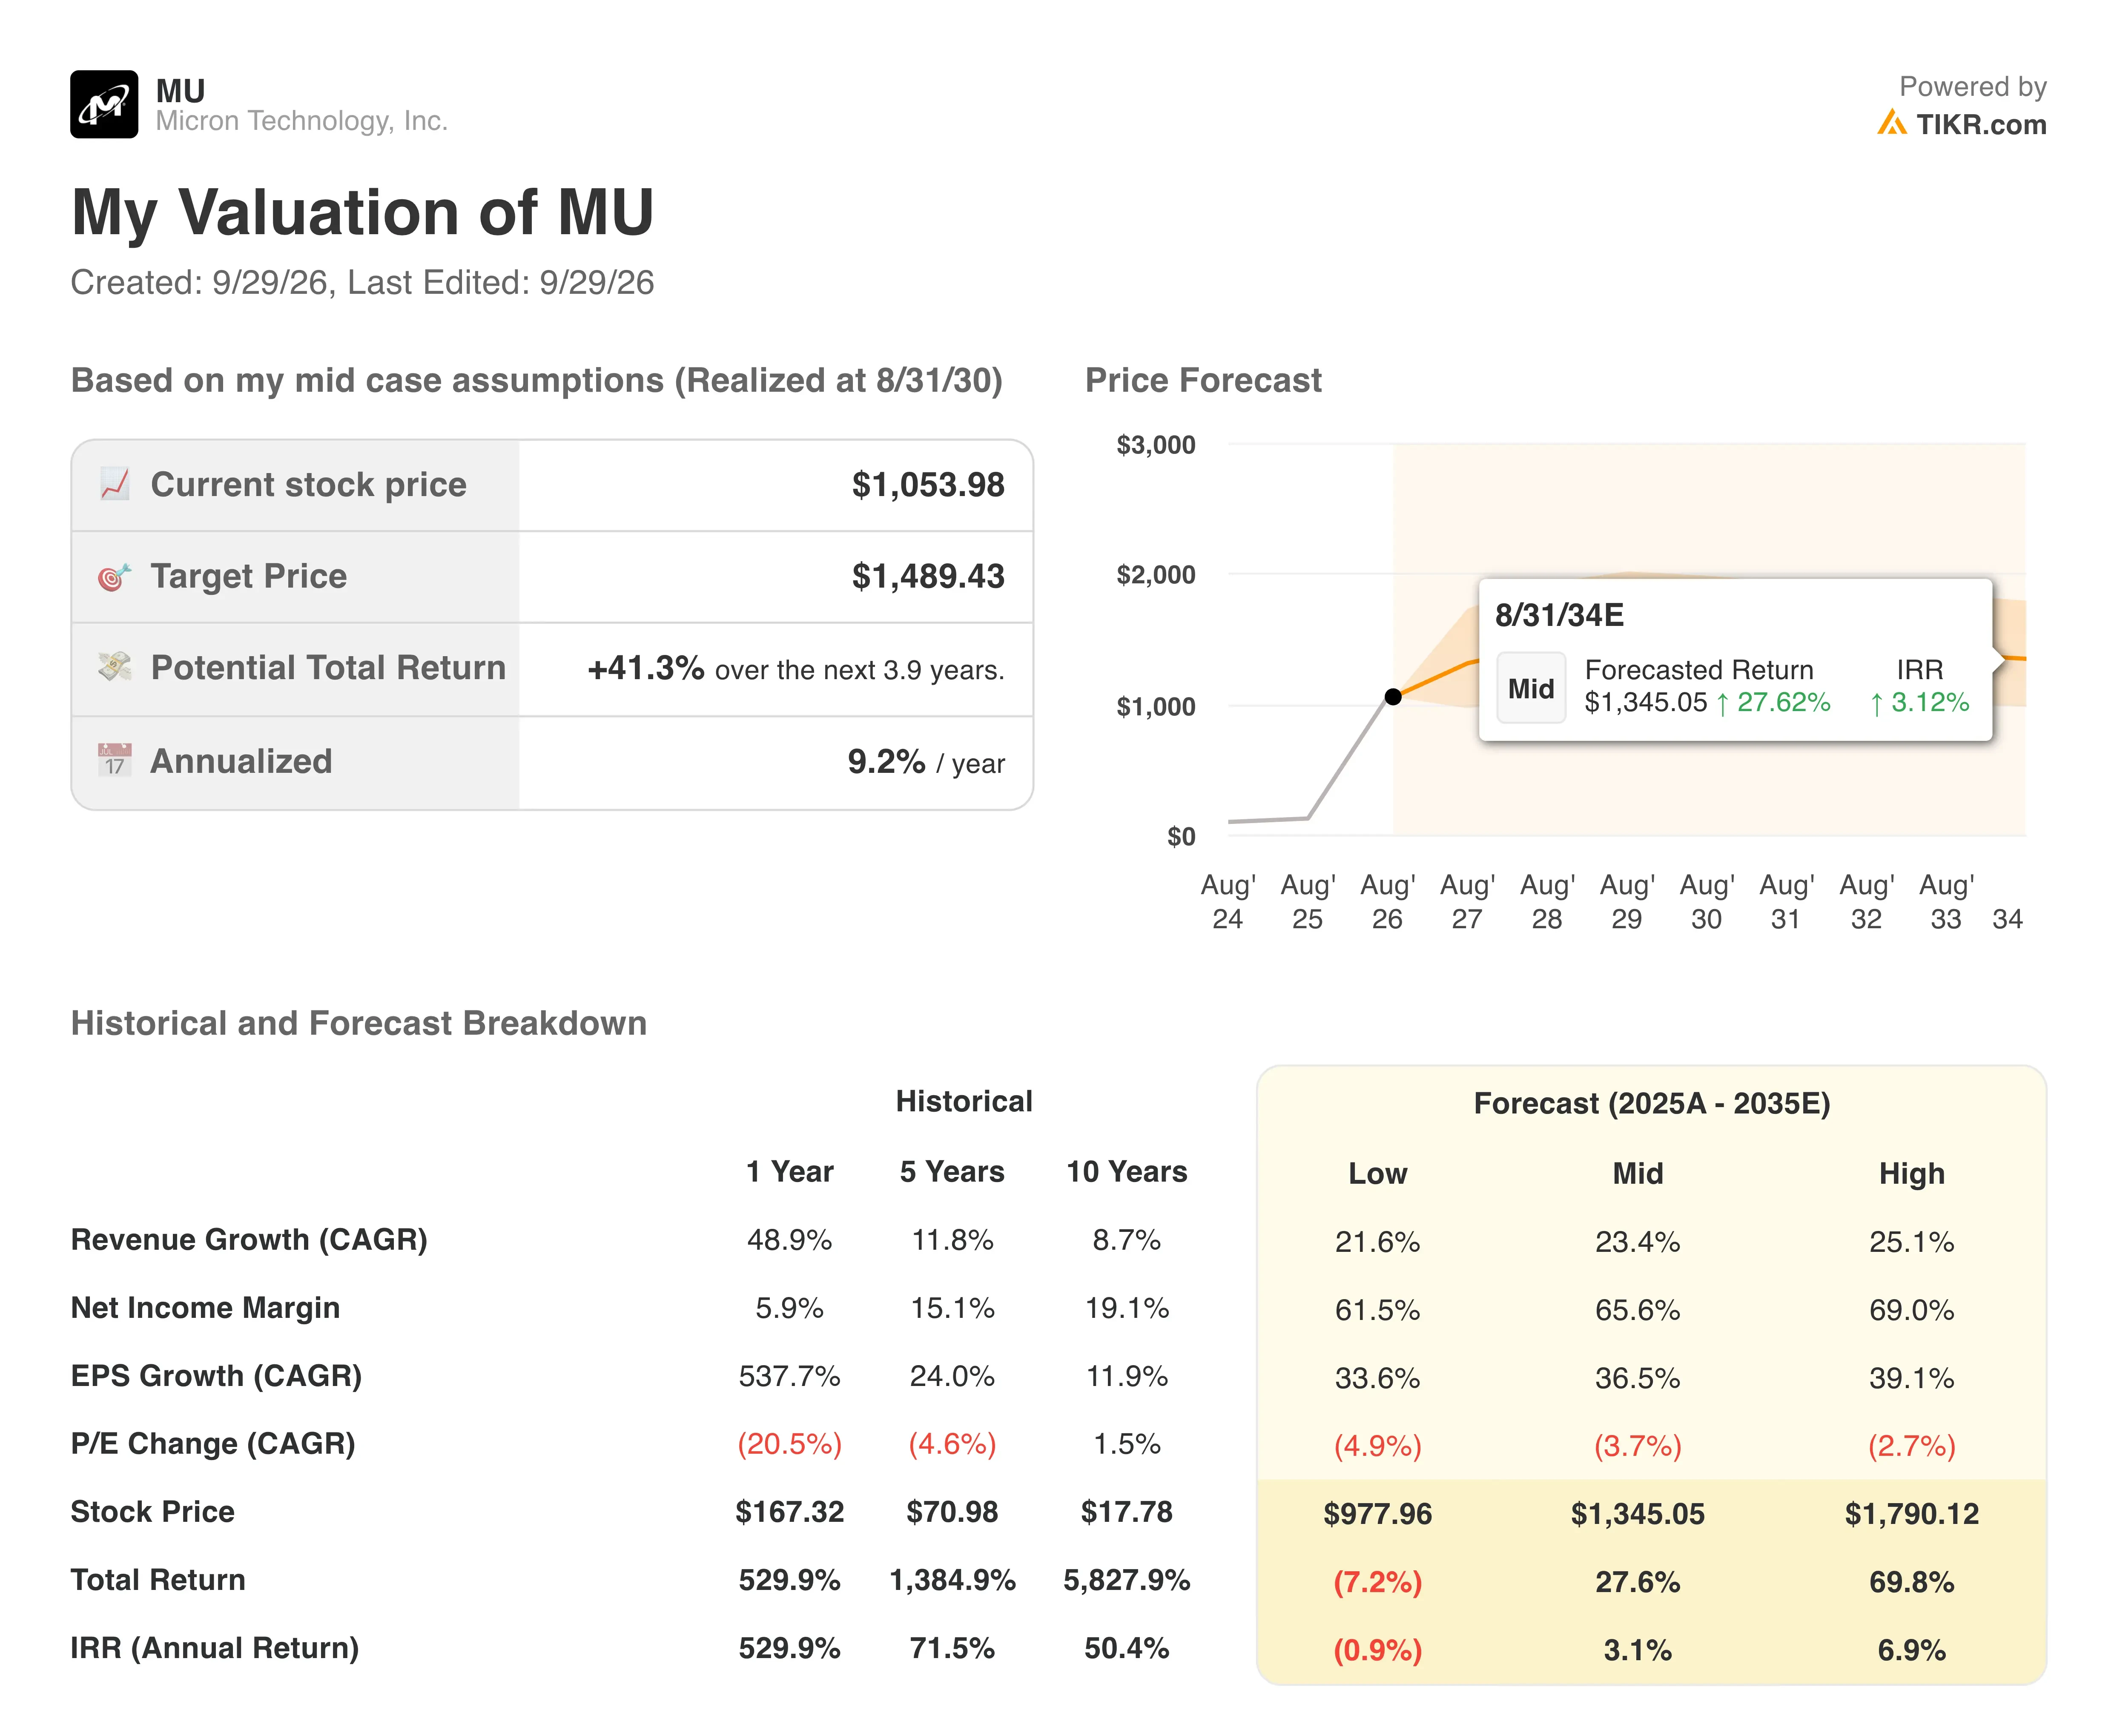
Das Modell geht bereits von einem jährlichen Umsatzwachstum von 60,0 % und Betriebsmargen von 80,4 % aus. Diese Margen liegen weit über Microns Fünfjahresdurchschnitt von 16,0 %. Selbst mit diesen aggressiven Annahmen erwirtschaftet die Aktie nur 4,7 % pro Jahr. Diese Rendite fällt unter das Niveau von 5 %, ab dem die Wertsteigerung begrenzt erscheint.
Dies ist eher eine Margenzyklus- als eine Wachstumsgeschichte. Microns nachlaufende Betriebsmarge erreichte bereits 65,7 %, und auch die Konkurrenten melden Rekordgewinne. Da die gesamte Branche ihre HBM-Kapazitäten ausbaut, könnte die Preisgestaltungsmacht schwinden, sobald das Angebot aufholt.
Die Wall Street ist optimistischer, mit einem durchschnittlichen Kursziel von etwa $1.521. Diese Sichtweise hängt jedoch davon ab, dass die angespannte Lage weit über 2027 hinaus anhält. Micron ist anhand der Gewinne nicht teuer, doch der Großteil der einfachen Gewinne scheint eingepreist.
Vergleichen Sie Microns 7x KGV mit seiner Speicherzyklus-Historie (kostenlos mit TIKR) >>>
SK Hynix und Samsung geben im HBM-Rennen das Tempo vor
SK Hynix (000660) bleibt der HBM-Marktführer und der direkteste Vergleich. Der Umsatz im Juni-Quartal stieg im Jahresvergleich um 257 %, während die Betriebsmarge einen Rekordwert von 76 % erreichte. Das Unternehmen begann auch mit HBM4-Lieferungen und schloss langfristige Vereinbarungen mit etwa 10 Schlüsselkunden ab. Diese Kombination verleiht SK Hynix die stärkste Profitabilität in der Gruppe.
Samsung Electronics (005930) drängt darauf, im HBM-Bereich wieder Boden gutzumachen. Seine Speichersparte erzielte im Juni-Quartal einen Betriebsgewinn von 89,2 Billionen Won bei einem Umsatz von 127,5 Billionen Won, was einer Marge von etwa 70 % entspricht. Samsung erwartet außerdem, dass HBM nächstes Jahr fast 30 % der DRAM-Industriekapazität verbrauchen wird. Diese Verlagerung verschärft das Angebot an konventionellem DRAM, was die Preise für alle stützt.
Micron liegt bei der Profitabilität zwischen den beiden. Seine nachlaufende Betriebsmarge von 65,7 % liegt hinter SK Hynix zurück, aber sein Umsatz im dritten Fiskalquartal vervierfachte sich mehr als. Micron hat bereits über 1 Milliarde Dollar an HBM4 ausgeliefert und strebt einen HBM-Marktanteil nahe seinem gesamten DRAM-Anteil an. Diese Disziplin schützt das Angebot für andere Kunden, begrenzt aber, wie schnell Micron HBM-Marktanteile gewinnt.
Anleger behandeln alle drei als zyklisch, daher bleiben die Bewertungsunterschiede gering. Microns Vorteil muss daher von HBM4E kommen, von dem das Management erwartet, dass es im Kalenderjahr 2027 die Serienproduktion erreicht.
Vergleichen Sie die 29 % Wertsteigerung mit dem Risiko eines weiteren Speicherzyklus-Abschwungs >>>
Was treibt die MU-Aktie künftig an?
Der Bericht zum vierten Fiskalquartal ist der unmittelbare Katalysator. Das Management prognostizierte etwa 50 Milliarden Dollar Umsatz und eine Bruttomarge von etwa 86 %. Anleger werden sich mehr für die Prognose zum ersten Fiskalquartal und die Vertragspreise für 2027 interessieren. Eine starke Prognose würde bestätigen, dass die KI-Nachfrage das Angebot weiterhin übertrifft.
Die Kapazität ist der nächste Schwankungsfaktor. Micron investiert auf Rekordniveau, und mehrjährige strategische Kundenvereinbarungen sollen die Nachfrage absichern. Diese Verträge können die Gewinne glätten, da Kunden sich über mehrere Jahre zu Volumina verpflichten. Hohe Ausgaben könnten jedoch den freien Cashflow belasten, wenn die Preise nachlassen.
Der Netlist-Fall fügt rechtlichen Lärm hinzu. Ein Importverbot würde eine ITC-Entscheidung erfordern, die noch nicht ergangen ist. Dennoch könnte jede Eskalation die Stimmung belasten, da die Beschwerde KI-Server von Microns größten Kunden ins Visier nimmt.
Die Branchentrends bleiben vorerst unterstützend. Samsungs HBM-Kapazitätsausblick signalisiert eine anhaltende angespannte Lage bei Standard-DRAM. Microns Aktie wird wahrscheinlich eher den Speicherpreisen folgen als dem Schlagzeilen-Umsatzwachstum.
Schätzen Sie den fairen Wert eines Unternehmens sofort (kostenlos mit TIKR) >>>
Sollten Sie in Micron investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie MU auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um MU zusammen mit jeder anderen Aktie auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die MU-Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!




