

Wichtige Kennzahlen für die COST-Aktie
- Performance der vergangenen Woche: +2,0 %
- 52-Wochen-Spanne: $844 bis $1.097
- Zielpreis laut Bewertungsmodell: $1.210
- Implizierte Kurssteigerung: 31,1 % über 2,9 Jahre
Messen Sie Costcos Aufschlag anhand von 5 Jahren Analystenprognosen im TIKR-Bewertungsmodell (Kostenlos) >>>
Rekordumsätze, ruhige Aktie: Ein Blick in Costcos Q4
Die Aktien von Costco Wholesale (COST) stiegen in der vergangenen Woche um etwa 2,0 % und schlossen am Montag nahe $923. Der Gewinn folgte auf die am 24. September veröffentlichten Ergebnisse für das vierte Fiskalquartal, die die Schätzungen von Wall Street übertrafen. Dennoch notiert die Aktie etwa 16 % unter ihrem 52-Wochen-Hoch von $1.097 und ist im vergangenen Jahr im Wesentlichen unverändert.
Das Quartal selbst war stark. Der Nettoumsatz stieg um 11,2 % auf 93,9 Mrd. $, während der Gewinn je Aktie (EPS) 6,75 $ erreichte, gegenüber 5,87 $ im Vorjahr. Diese Zahl beinhaltete einen einmaligen Vorteil von 0,15 $ je Aktie aus IEEPA-Zollrückerstattungen. IEEPA bezieht sich auf Notstandsbefugnisse zur Verhängung von Zöllen, die Importeure später zurückerhielten. Ohne diesen Effekt wuchs der EPS immer noch um 12,4 %.
Die Mitgliedschaft, das Kernstück von Costcos Gewinnmotor, wuchs weiter. Die Zahl der zahlenden Mitglieder stieg um 3,8 % auf 84,1 Millionen, und die höherwertigen Executive-Mitglieder stiegen um 9,4 % auf 42,3 Millionen. Anstatt die Rückerstattungsgelder einzustreichen, reinvestiert Costco den Großteil davon in niedrigere Preise. CFO Gary Millerchip sagte in der Ergebnispräsentation: "Unser Ziel ist es, der Erste zu sein, der Preise senkt, wo wir Gelegenheiten dazu sehen."
Warum also die verhaltene Reaktion? Mehrere Brokerhäuser senkten nach dem Bericht ihre Kursziele, da die Aktie bereits mit einem deutlichen Aufschlag gehandelt wird. Investoren bemerkten auch, dass das Wachstum der vergleichbaren Umsätze von 9,4 % durch Benzinpreise und Währungseffekte angehoben wurde, wobei die bereinigte Zahl bei 6,7 % lag. Für die Zukunft muss Costco zeigen, dass es seine Mitgliederzahl schneller steigern kann, als seine Bewertung abkühlt.
Brechen Sie Costcos Schätzungen für das Fiskaljahr 2027 zeilenweise auf TIKR auf (Kostenlos) >>>
Costcos Aufschlagsmultiplikator trägt die Hauptlast
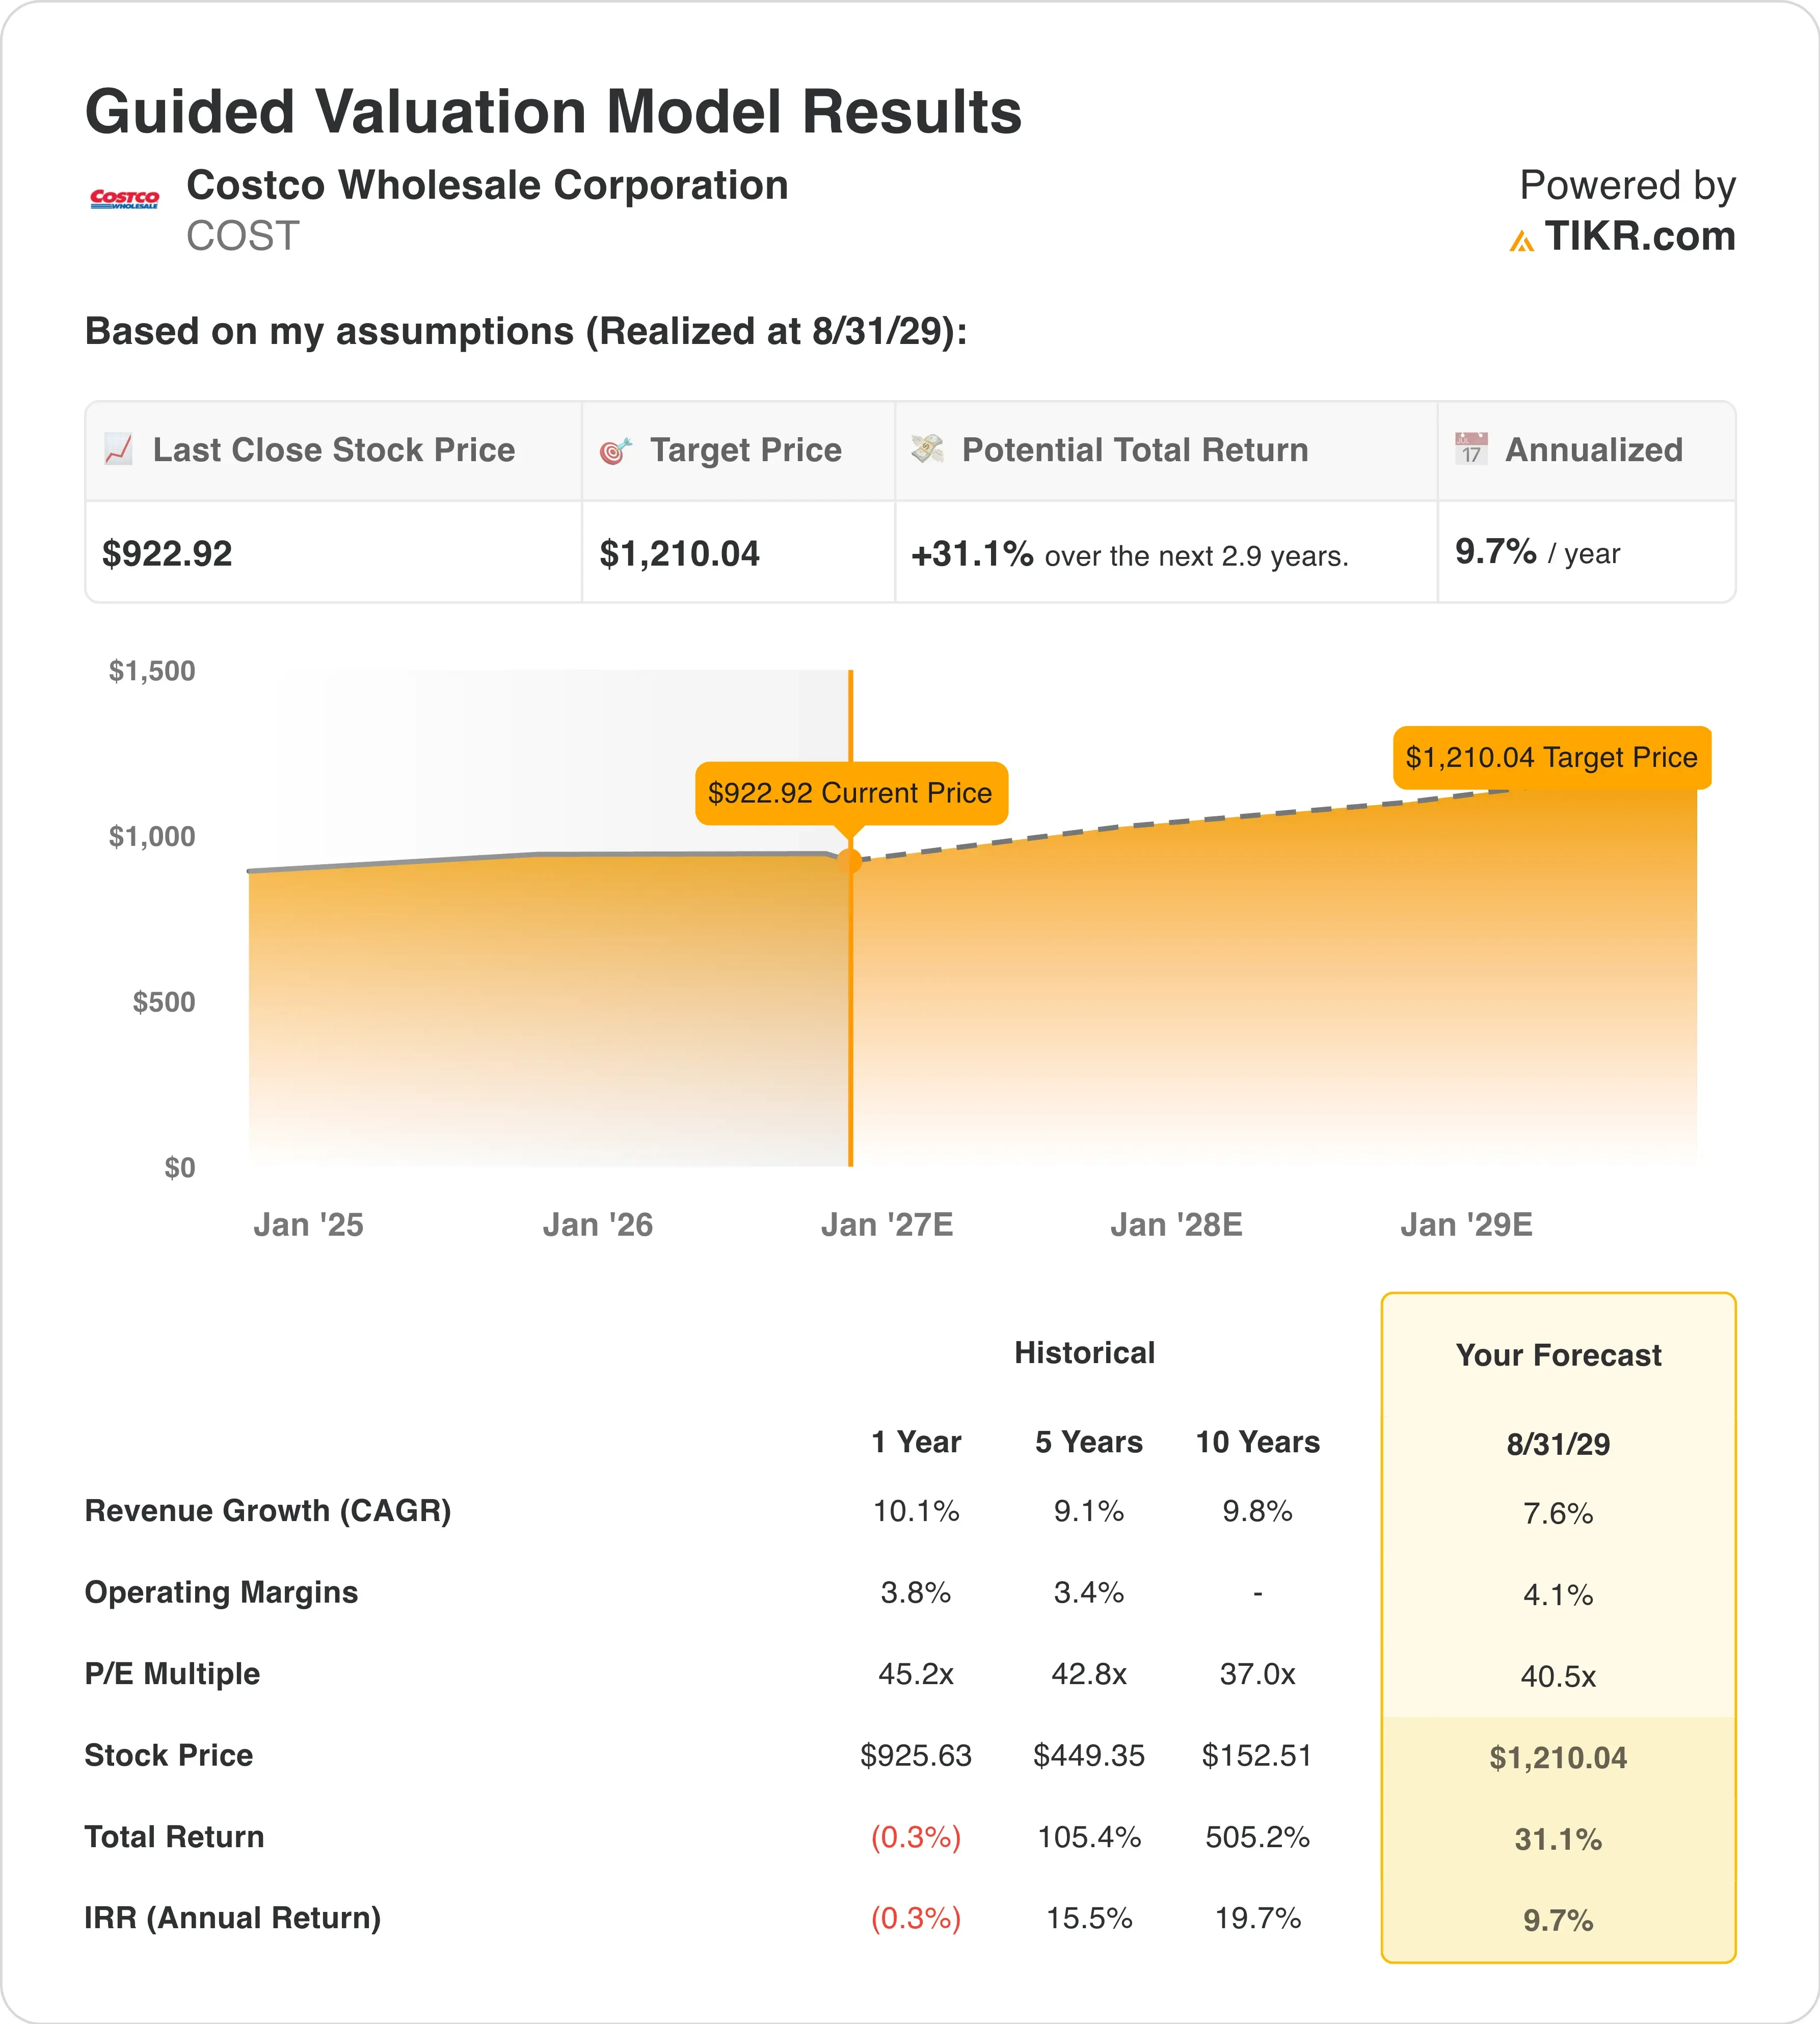
Unter den Annahmen des Bewertungsmodells, die bis zum 31.08.29 realisiert werden, wird die Aktie modelliert mit:
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von 1.210 $, was eine Gesamtrendite von 31,1 % gegenüber dem aktuellen Kurs von 923 $ und eine annualisierte Rendite von 9,7 % über die nächsten 2,9 Jahre impliziert.
Eine annualisierte Rendite von 9,7 % ist akzeptabel, liegt aber knapp unter der 10 %-Schwelle für eine eindeutig attraktive Aktie. Das zeigt, dass Costco etwa fair bewertet erscheint. Investoren zahlen das 40,5-fache des Gewinns des nächsten Jahres für einen Einzelhändler mit einer operativen Marge von 3,9 %.
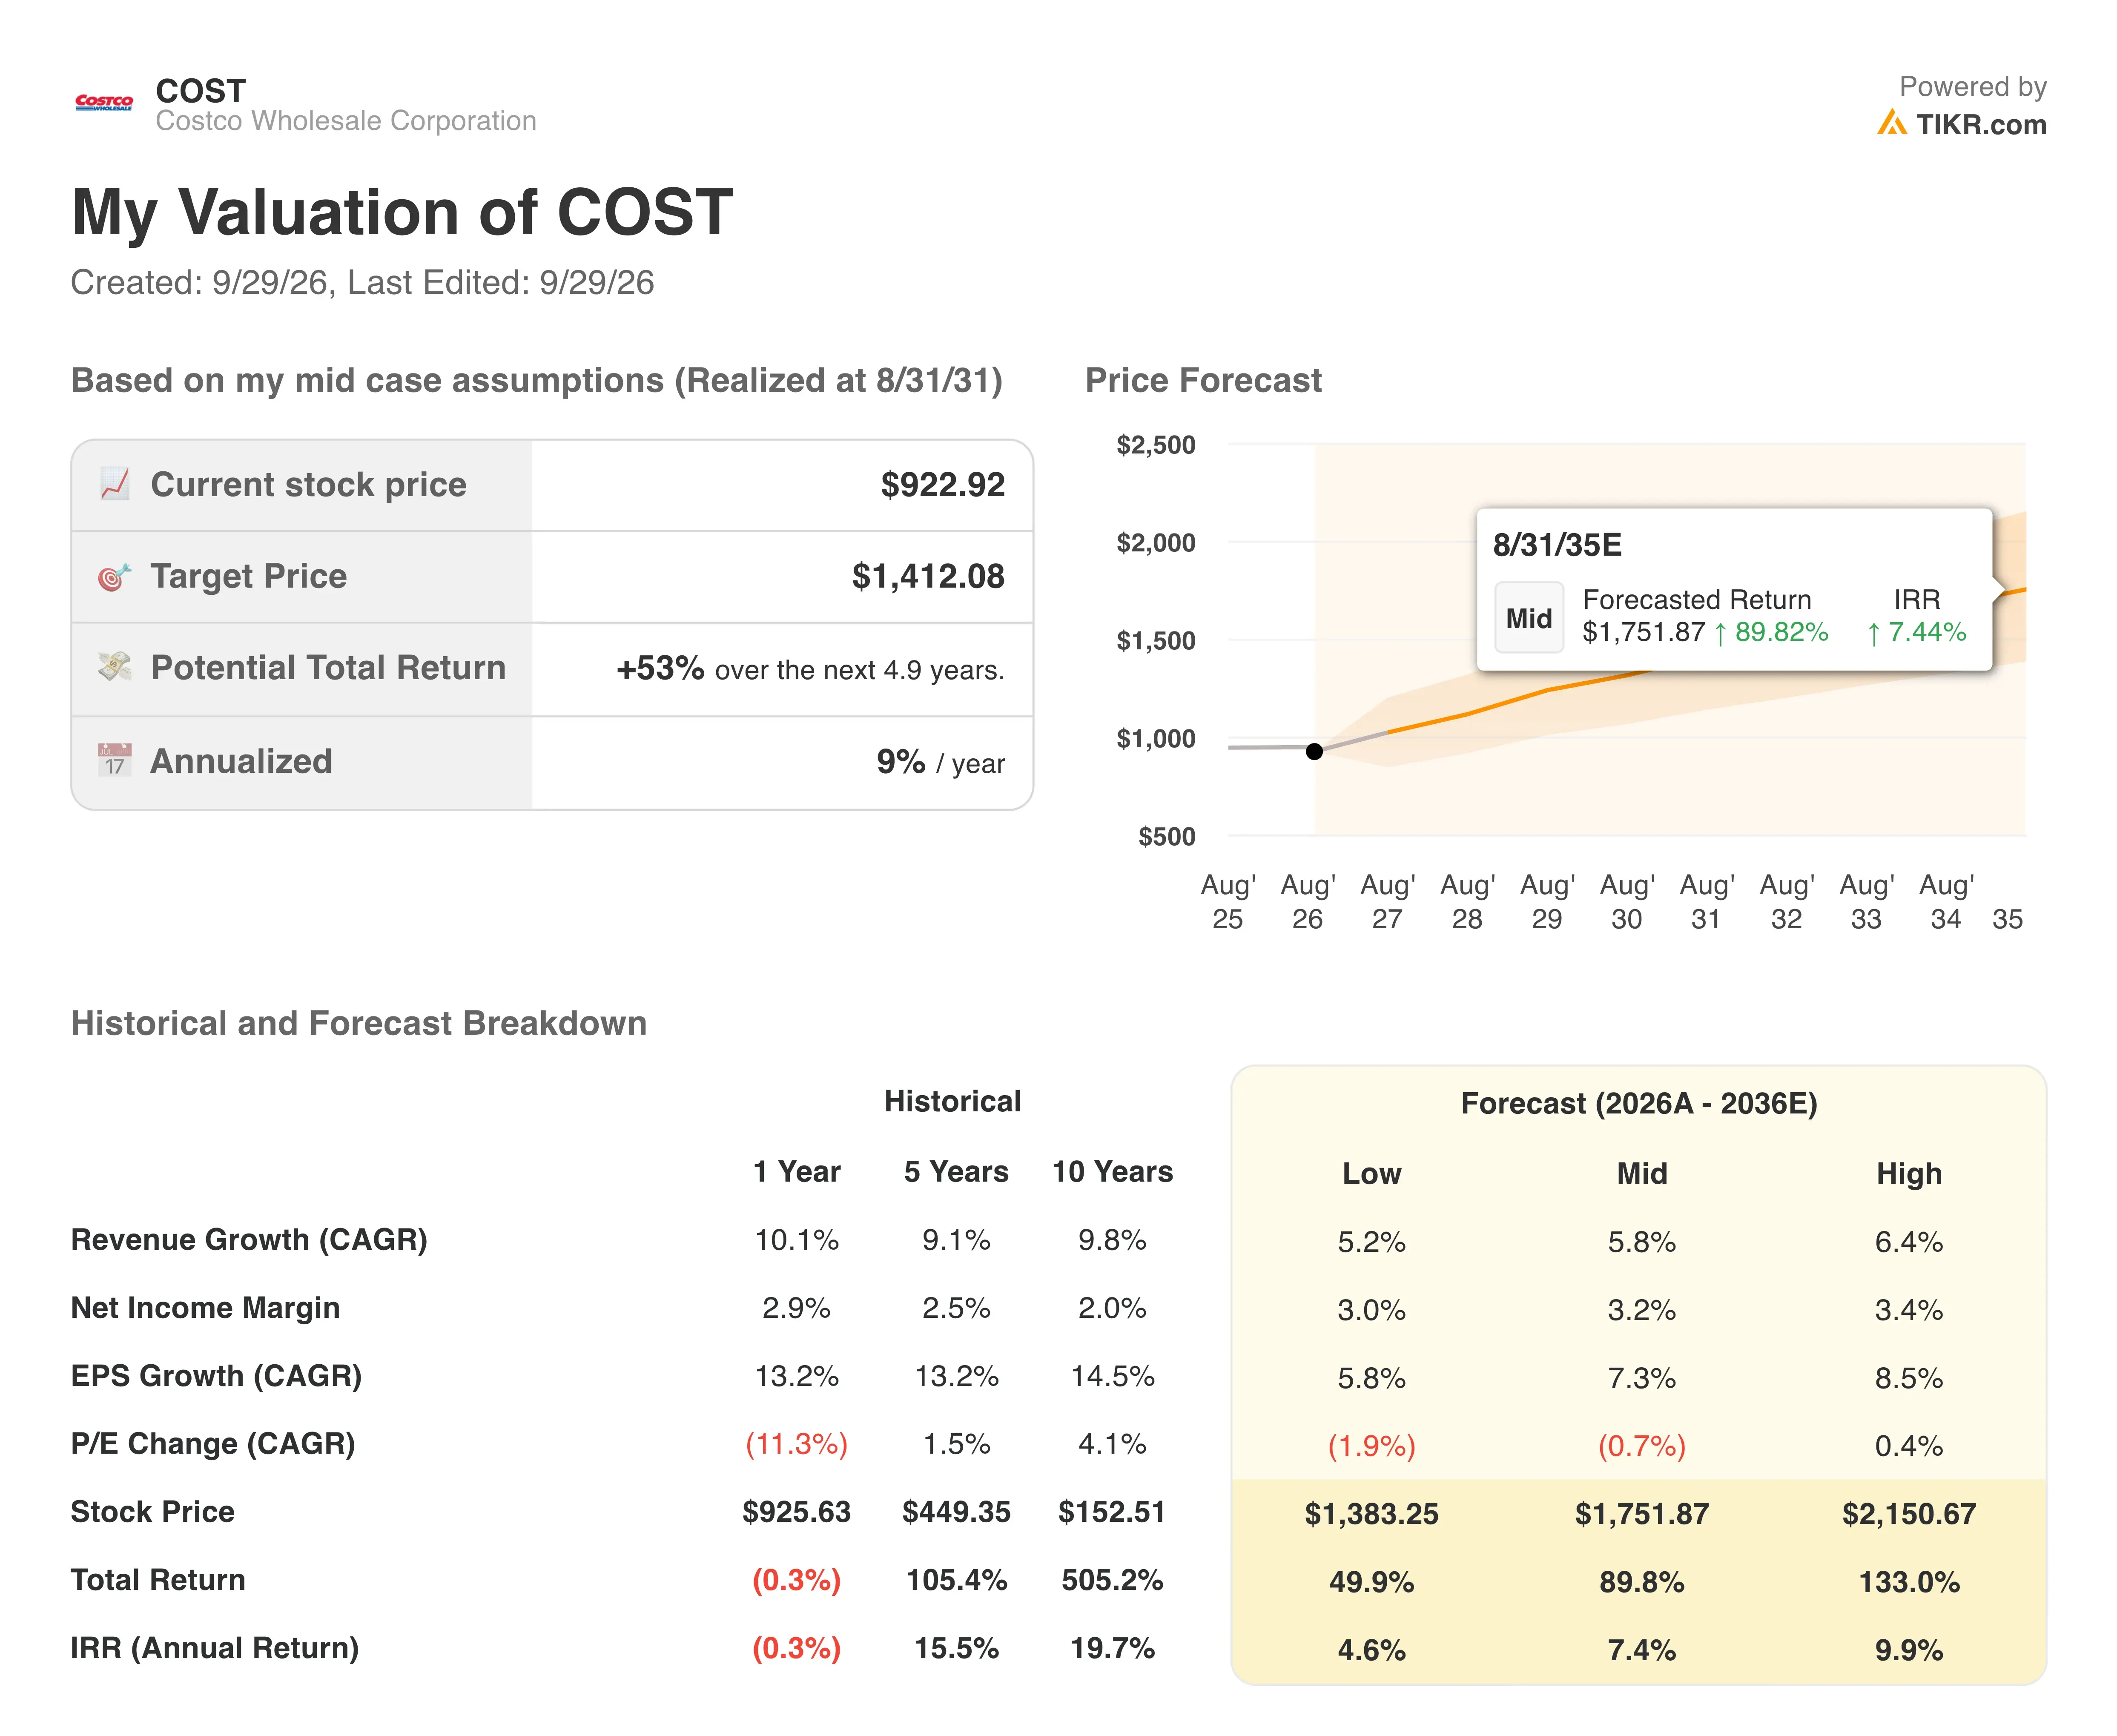
Das Modell hält diesen Multiplikator nahe dem heutigen Niveau. Ein Exit-KGV von 40,5x liegt unter dem 45,2x des vergangenen Jahres, aber über dem 10-Jahres-Durchschnitt von 37,0x. Die Prognose geht also davon aus, dass Investoren weiterhin für Costcos Verlässlichkeit einen Aufschlag zahlen, ohne dass sich dieser Aufschlag ausweitet.
Die Wachstumsannahmen erscheinen konservativ. Der Umsatz ist über fünf Jahre um 9,1 % pro Jahr gewachsen, während das Modell 7,6 % verwendet, nahe der Analystenschätzung von 7,9 % für die Zukunft. Die Margen steigen nur leicht auf 4,1 %, weil Costco bewusst Ersparnisse an die Mitglieder weitergibt.
Die Bilanzstärke bietet einen Puffer. Costco hält etwa 12,7 Mrd. $ mehr Bargeld als Schulden, was die Finanzierung der für das Fiskaljahr 2027 geplanten 33 Neueröffnungen unterstützt. Zum Vergleich: Walmart (WMT) wird mit dem 36,3-fachen des zukünftigen Gewinns gehandelt, bei einem langsameren erwarteten Wachstum. Costcos Aufschlag spiegelt also seine schnellere Filialexpansion wider.
Walmart und Target kämpfen um denselben preisbewussten Kunden
Walmart ist Costcos engster Konkurrent, insbesondere über Sam's Club. Die vergleichbaren Umsätze von Walmart USA stiegen im letzten Quartal um 2,6 %, deutlich unter Costcos bereinigten 6,7 %. Allerdings wuchs der globale E-Commerce von Walmart um 23 %, leicht vor Costcos digitalem Umsatzwachstum von 19,5 %. Walmart holt also bei der Lieferreichweite auf, während Costco bei den vergleichbaren Umsätzen noch führt.
Die Bewertung trennt die beiden noch deutlicher. Costco wird mit dem 40,5-fachen des zukünftigen Gewinns gehandelt, verglichen mit 36,3x für Walmart. Analysten erwarten, dass Costcos Umsatz in den nächsten zwei Jahren um 7,9 % pro Jahr wächst, gegenüber 5,5 % für Walmart. Dieses schnellere Wachstum erklärt einen Teil des Aufschlags, aber nicht alles.
Target (TGT) ist der sich erholende Herausforderer. Seine vergleichbaren Umsätze stiegen im Q2 um 3,8 %, und es hat im vergangenen Jahr die Preise für mehr als 10.000 Artikel gesenkt. Target profitierte ebenfalls von Zollrückerstattungen, die seinem Quartals-EPS 1,65 $ hinzufügten. Dennoch gibt Costcos Mitgliedschaftsmodell ihm eine stabilere Gewinnbasis, da die Gebühren unabhängig von den Ausgaben der Mitglieder eingehen.
Spotlight Mitgliederwachstum und digitale Umsätze als nächste Katalysatoren >>>
Was treibt die COST-Aktie künftig an?
Das Wachstum der Lagerhäuser ist der klarste langfristige Treiber. Costco plant für das Fiskaljahr 2027 33 Neueröffnungen, darunter 5 Verlegungen, während es auf 30 netto neue Lagerhäuser pro Jahr hinarbeitet. Die Investitionsausgaben sollten auf etwa 7,5 Mrd. $ von 6,4 Mrd. $ steigen, um diese Expansion zu unterstützen. Mehr Lagerhäuser bedeuten mehr Mitglieder, die Jahresgebühren zahlen.
Zollrückerstattungen werden die kurzfristigen Ergebnisse weiter prägen. Costco erhielt im Q4 184 Mio. $, etwas mehr als ein Drittel seiner erwarteten Rückerstattungen. Das Management sagte, es habe im ersten Quartal des Fiskaljahres 2027 bereits einen ähnlichen Betrag erhalten und plane, den Großteil davon in den Mitgliederwert zu reinvestieren. Die ausgewiesenen Margen könnten also ungleichmäßig aussehen, selbst wenn das zugrundeliegende Wachstum stabil bleibt.
Bequemlichkeit ist ein weiterer Hebel. Costco erweiterte den Uber Eats-Lieferservice von 17 auf 47 Bundesstaaten und brachte damit fast 600 Lagerhäuser in den On-Demand-Service. Da Lieferkunden tendenziell jünger sind, könnte dies Costco helfen, seine nächste Generation von Mitgliedern zu gewinnen.
Monatliche Umsatzberichte bieten häufige Kontrollpunkte. Die September-Umsätze erscheinen am 7. Oktober, gefolgt von den Ergebnissen für das erste Quartal des Fiskaljahres 2027 am 10. Dezember.
Verfolgen Sie Costcos monatliche Umsatztrends neben Analystenzielen (Kostenlos mit TIKR) >>>
Sollten Sie in Costco Wholesale investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie COST auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um COST neben jeder anderen Aktie auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die COST Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Wertpapieren. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Wertpapieren. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!




