


Die wichtigsten Punkte
- Jim Cramer sagt, Microsofts neue Cloud-Umsätze seien "Geiseln von OpenAI", und Cameron Dawson von NewEdge Wealth sagt, OpenAI mache 40 % von Microsofts Auftragsbestand aus.
- Microsoft kann dieses Klumpenrisiko weitaus besser verkraften als Oracle, aber bei einem KGV von 27 für die nächsten zwölf Monate ist die Aktie nicht für viel Risiko durch einen einzelnen Kunden eingepreist.
- Microsofts Investitionsausgaben stiegen von 23,9 Mrd. USD im Geschäftsjahr 2022 auf 116 Mrd. USD im Geschäftsjahr 2026, sodass der freie Cashflow bei 67 Mrd. USD landete, kaum höher als am Ausgangspunkt.
- Microsoft legt am 28. Oktober Zahlen vor, und die entscheidende Frage ist, wie viel der Nachfrage nach Azure von Kunden außerhalb von OpenAI kommt.
Microsoft (MSFT) veröffentlicht seine Ergebnisse für das September-Quartal am 28. Oktober, und Jim Cramer weiß bereits, welche Zahl ihn beunruhigt.
In der Folge von Mad Money vom 19. Oktober nannte der CNBC-Moderator die Zahlen der Hyperscaler den nächsten großen Test für den KI-Rechenzentrenkomplex. Dann präzisierte er:
"Microsofts neue Cloud-Umsätze sind Geiseln von OpenAI."
(Er stellte Amazon (AMZN) und Alphabet (GOOG) mit Anthropic in dieselbe Position.)
Das ist ein starkes Wort für ein Unternehmen mit einem AAA-Bonitätsrating. Aber es kommt zu einer Zeit, in der KI-Aktien bereits nervös sind. Oracle (ORCL) sackte am 8. Oktober zusammen mit anderen KI-Werten nach einem Bericht über die Umsätze von OpenAI ab.
TIKR verfolgt 56 Analysten zu Microsoft. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Microsoft sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Microsoft ansehen
Eine Viertelbillion Dollar von einem Kunden
Cameron Dawson, Chief Investment Officer bei NewEdge Wealth, bezifferte das Problem am 14. Oktober in Bloomberg Surveillance:
"... wenn man sich einen Namen wie Microsoft ansieht, sind 40 % ihres Auftragsbestands OpenAI."
Microsofts kommerzieller Auftragsbestand belief sich Ende Juni auf 678 Mrd. USD, ein Plus von 84 % gegenüber dem Vorjahr. Wenn Dawsons 40 % zutreffen, hängen daran etwa 270 Mrd. USD, die von einem einzigen Kunden abhängen.
Was, nun ja, heftig ist.
Und die Umsätze dieses Kunden sind gerade geschrumpft, zumindest auf dem Papier. Steve Eisman, der durch The Big Short berühmt gewordene Investor, sagte dies in The Compound and Friends:
"... letzte Woche gab OpenAI bekannt, dass ihre annualisierten Umsätze Ende September 50 Milliarden betrugen. Vor einem Monat sagten sie 70."
Der größte Teil dieser Lücke ist buchhalterischer Natur. Die Zahl von 50 Mrd. USD, über die zuerst die [Financial Times](LINK NEEDED) berichtete, lässt angeblich die Bruttoumsätze von OpenAIs Partnern außer Acht, die in der höheren Zahl enthalten waren.
Trotzdem wirkt der Auftragsbestand daneben groß. Rund 270 Mrd. USD entsprechen mehr als fünf Jahren von OpenAIs Umsätzen zu ihrem aktuellen Run-Rate. Dawsons Frage ist, wie viel von OpenAIs Ausgaben von der Aufnahme weiterer Gelder abhängt. Ein Teil von Microsofts Wachstum hängt also jetzt von der nächsten Finanzierungsrunde von OpenAI ab.
Die Wall Street rechnet mit all dem
Analysten erwarten, dass Microsofts Umsatz von 332 Mrd. USD im Geschäftsjahr 2026 (dem Jahr, das im Juni 2026 endete) auf 391 Mrd. USD im Geschäftsjahr 2027 und 468 Mrd. USD im Geschäftsjahr 2028 steigen wird, wobei das Wachstum auf fast 20 % beschleunigt.
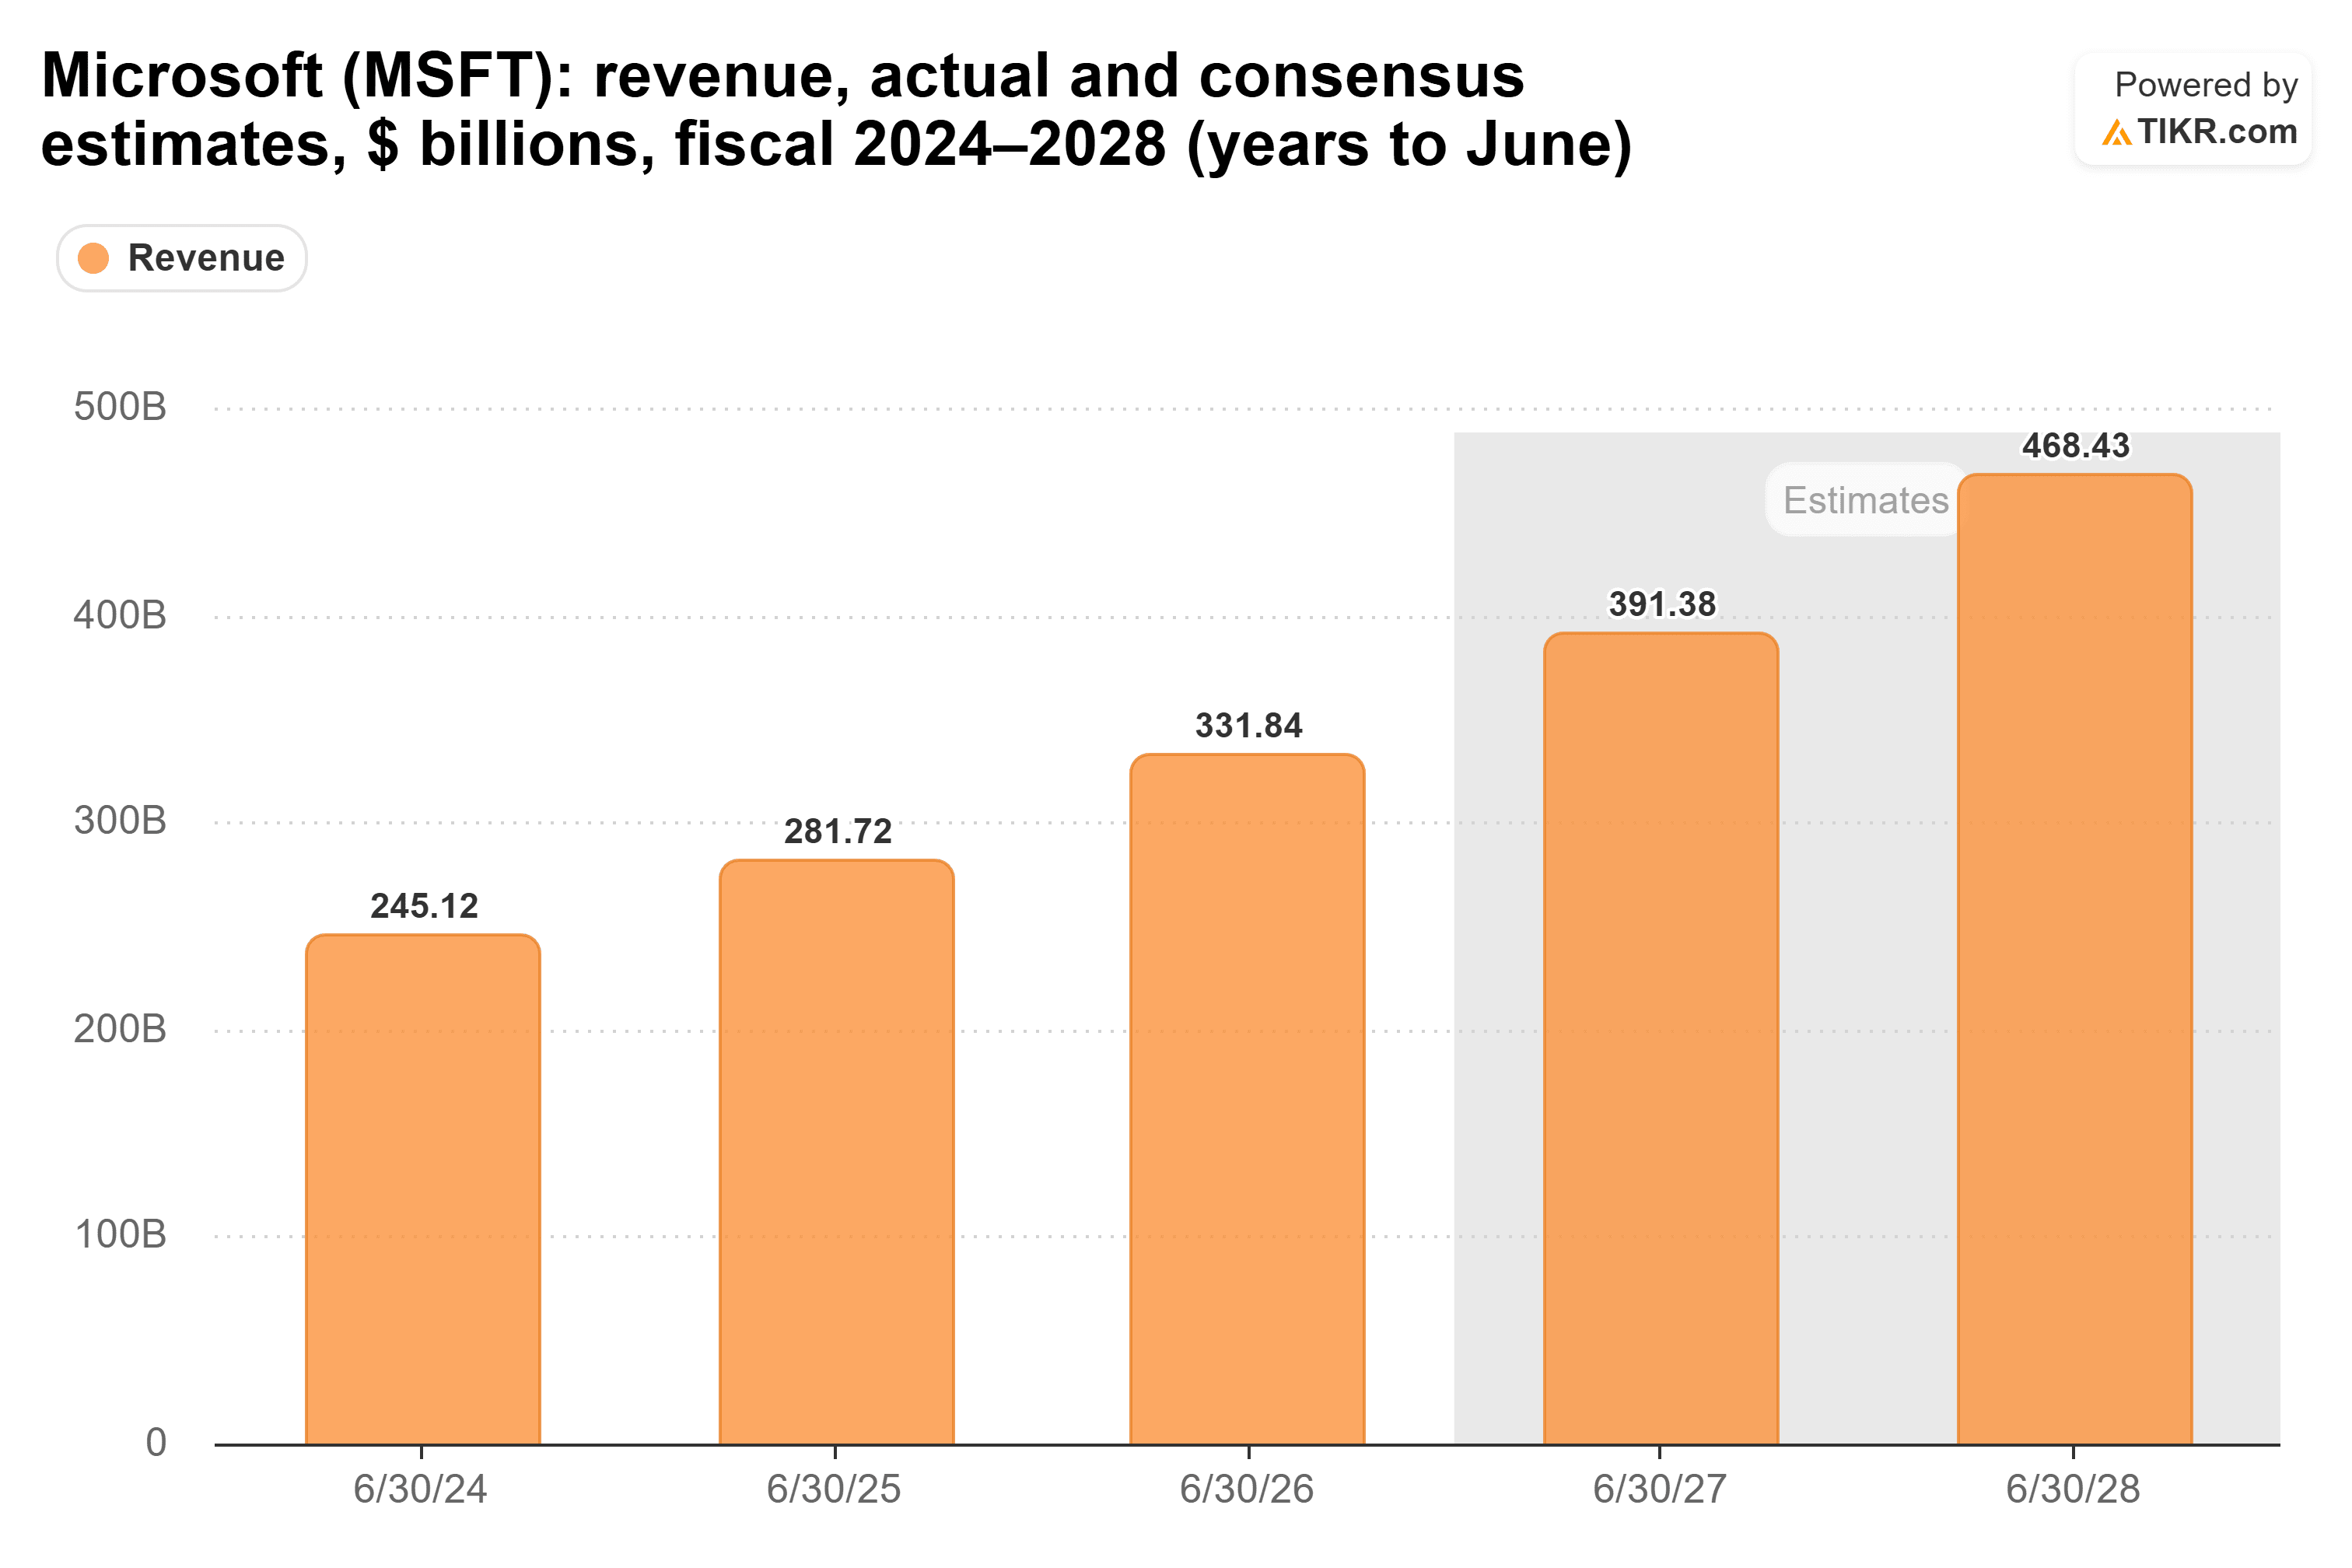
Diese Schätzungen gehen davon aus, dass sich der Auftragsbestand etwa planmäßig in Umsätze verwandelt. Die niedrigere Run-Rate von OpenAI ist größtenteils eine buchhalterische Änderung, daher erwarte ich nicht, dass sie diese Zahlen vor dem 28. Oktober beeinflussen wird. Das größere Risiko für sie ist, ob OpenAI weiterhin zahlen kann.
In der Zwischenzeit gibt Microsoft das Geld im Voraus aus. Die Investitionsausgaben stiegen von 23,9 Mrd. USD im Geschäftsjahr 2022 auf 116 Mrd. USD im Geschäftsjahr 2026, fast das Fünffache, während der operative Cashflow sich etwa verdoppelte auf 183 Mrd. USD.
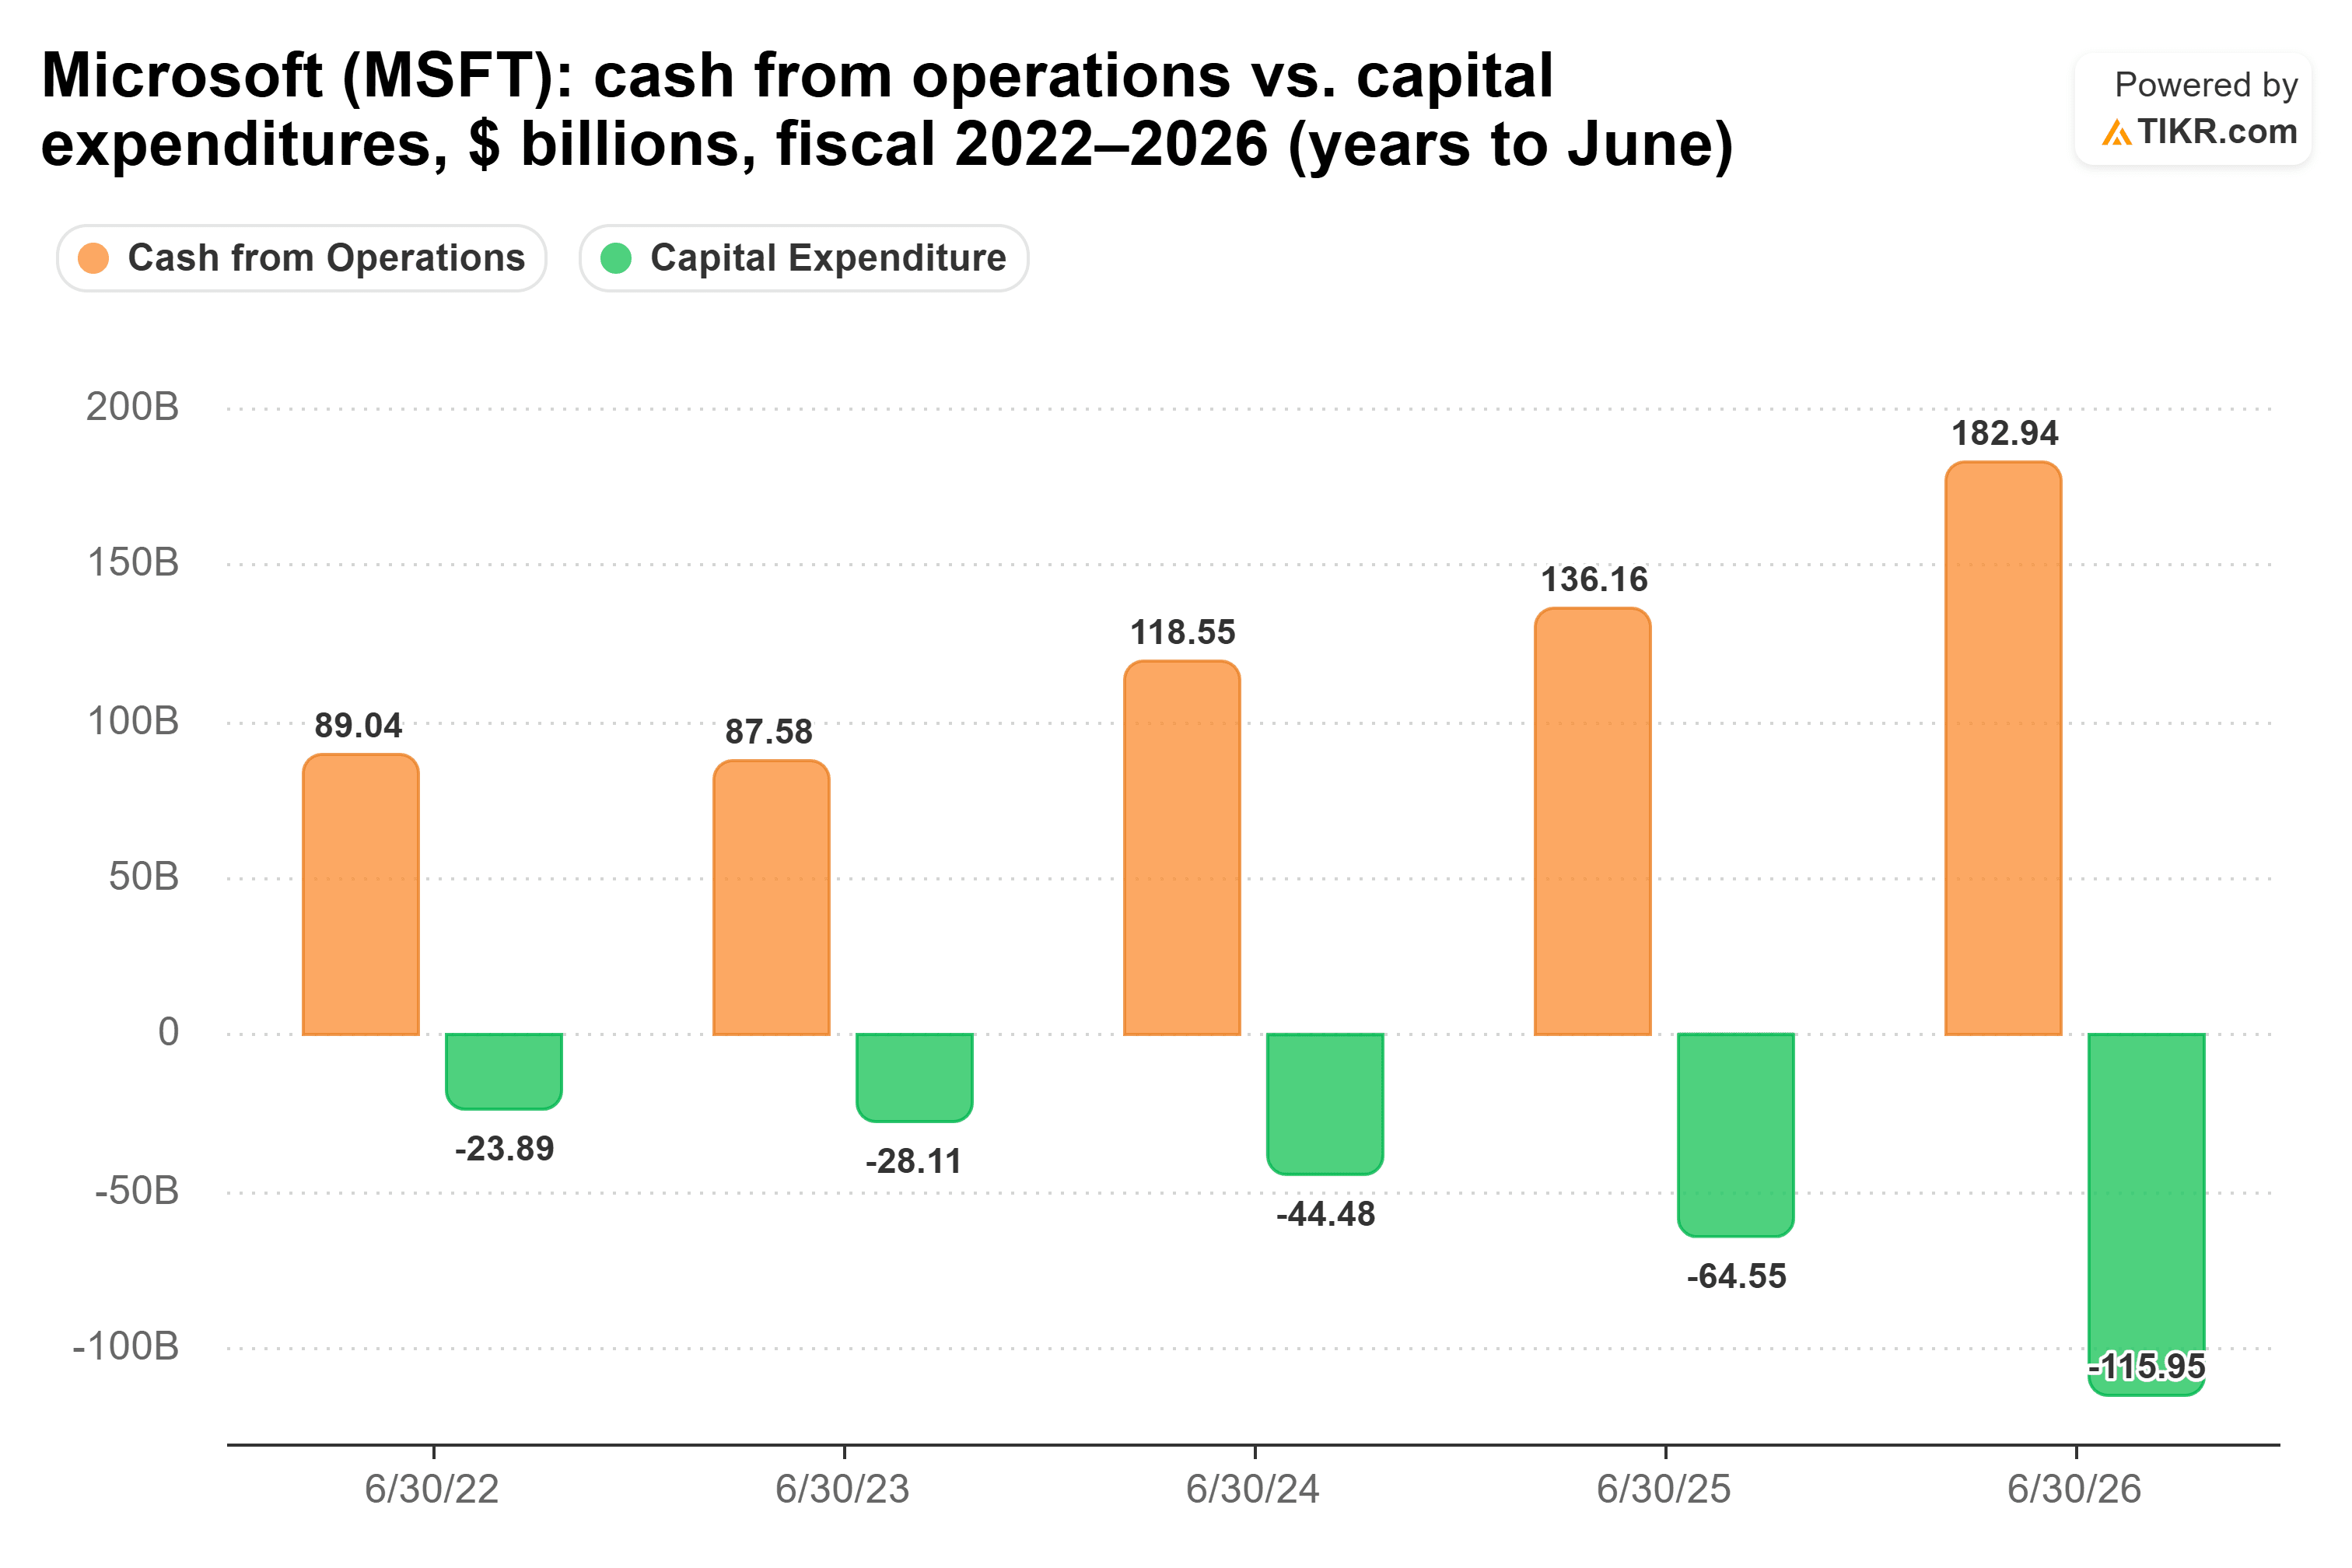
Das hinterließ einen freien Cashflow von 67 Mrd. USD im Geschäftsjahr 2026, kaum höher als die 65 Mrd. USD aus dem Geschäftsjahr 2022.
Microsoft kann es sich leisten
Nichts davon stellt Microsoft in die gleiche Lage wie Oracle. Eisman sagt: "Die Hälfte von Oracles Auftragsbestand ist nur OpenAI." Microsoft hat 183 Mrd. USD operativen Cashflow pro Jahr und ein AAA-Rating, um einen Sturz aufzufangen.
Auch Microsofts Kerngeschäft läuft weiterhin rund. Die Microsoft Cloud-Umsätze erreichten im Juni-Quartal 59,3 Mrd. USD, ein Plus von 27 %. Ted Mortonson von Baird erwartet mehr vom Gleichen: "Wenn man sich Microsoft ansieht, denke ich, dass sie eine überragende Zahl vorlegen werden."
Ein normaler Preis für ein ungewöhnliches Risiko
Microsoft notiert mit einem KGV von 27,0 für die nächsten zwölf Monate. Das liegt etwas unter seinem Fünfjahresdurchschnitt von 29,4 und deutlich über dem Tief von 19,1, das es im Juni erreichte.
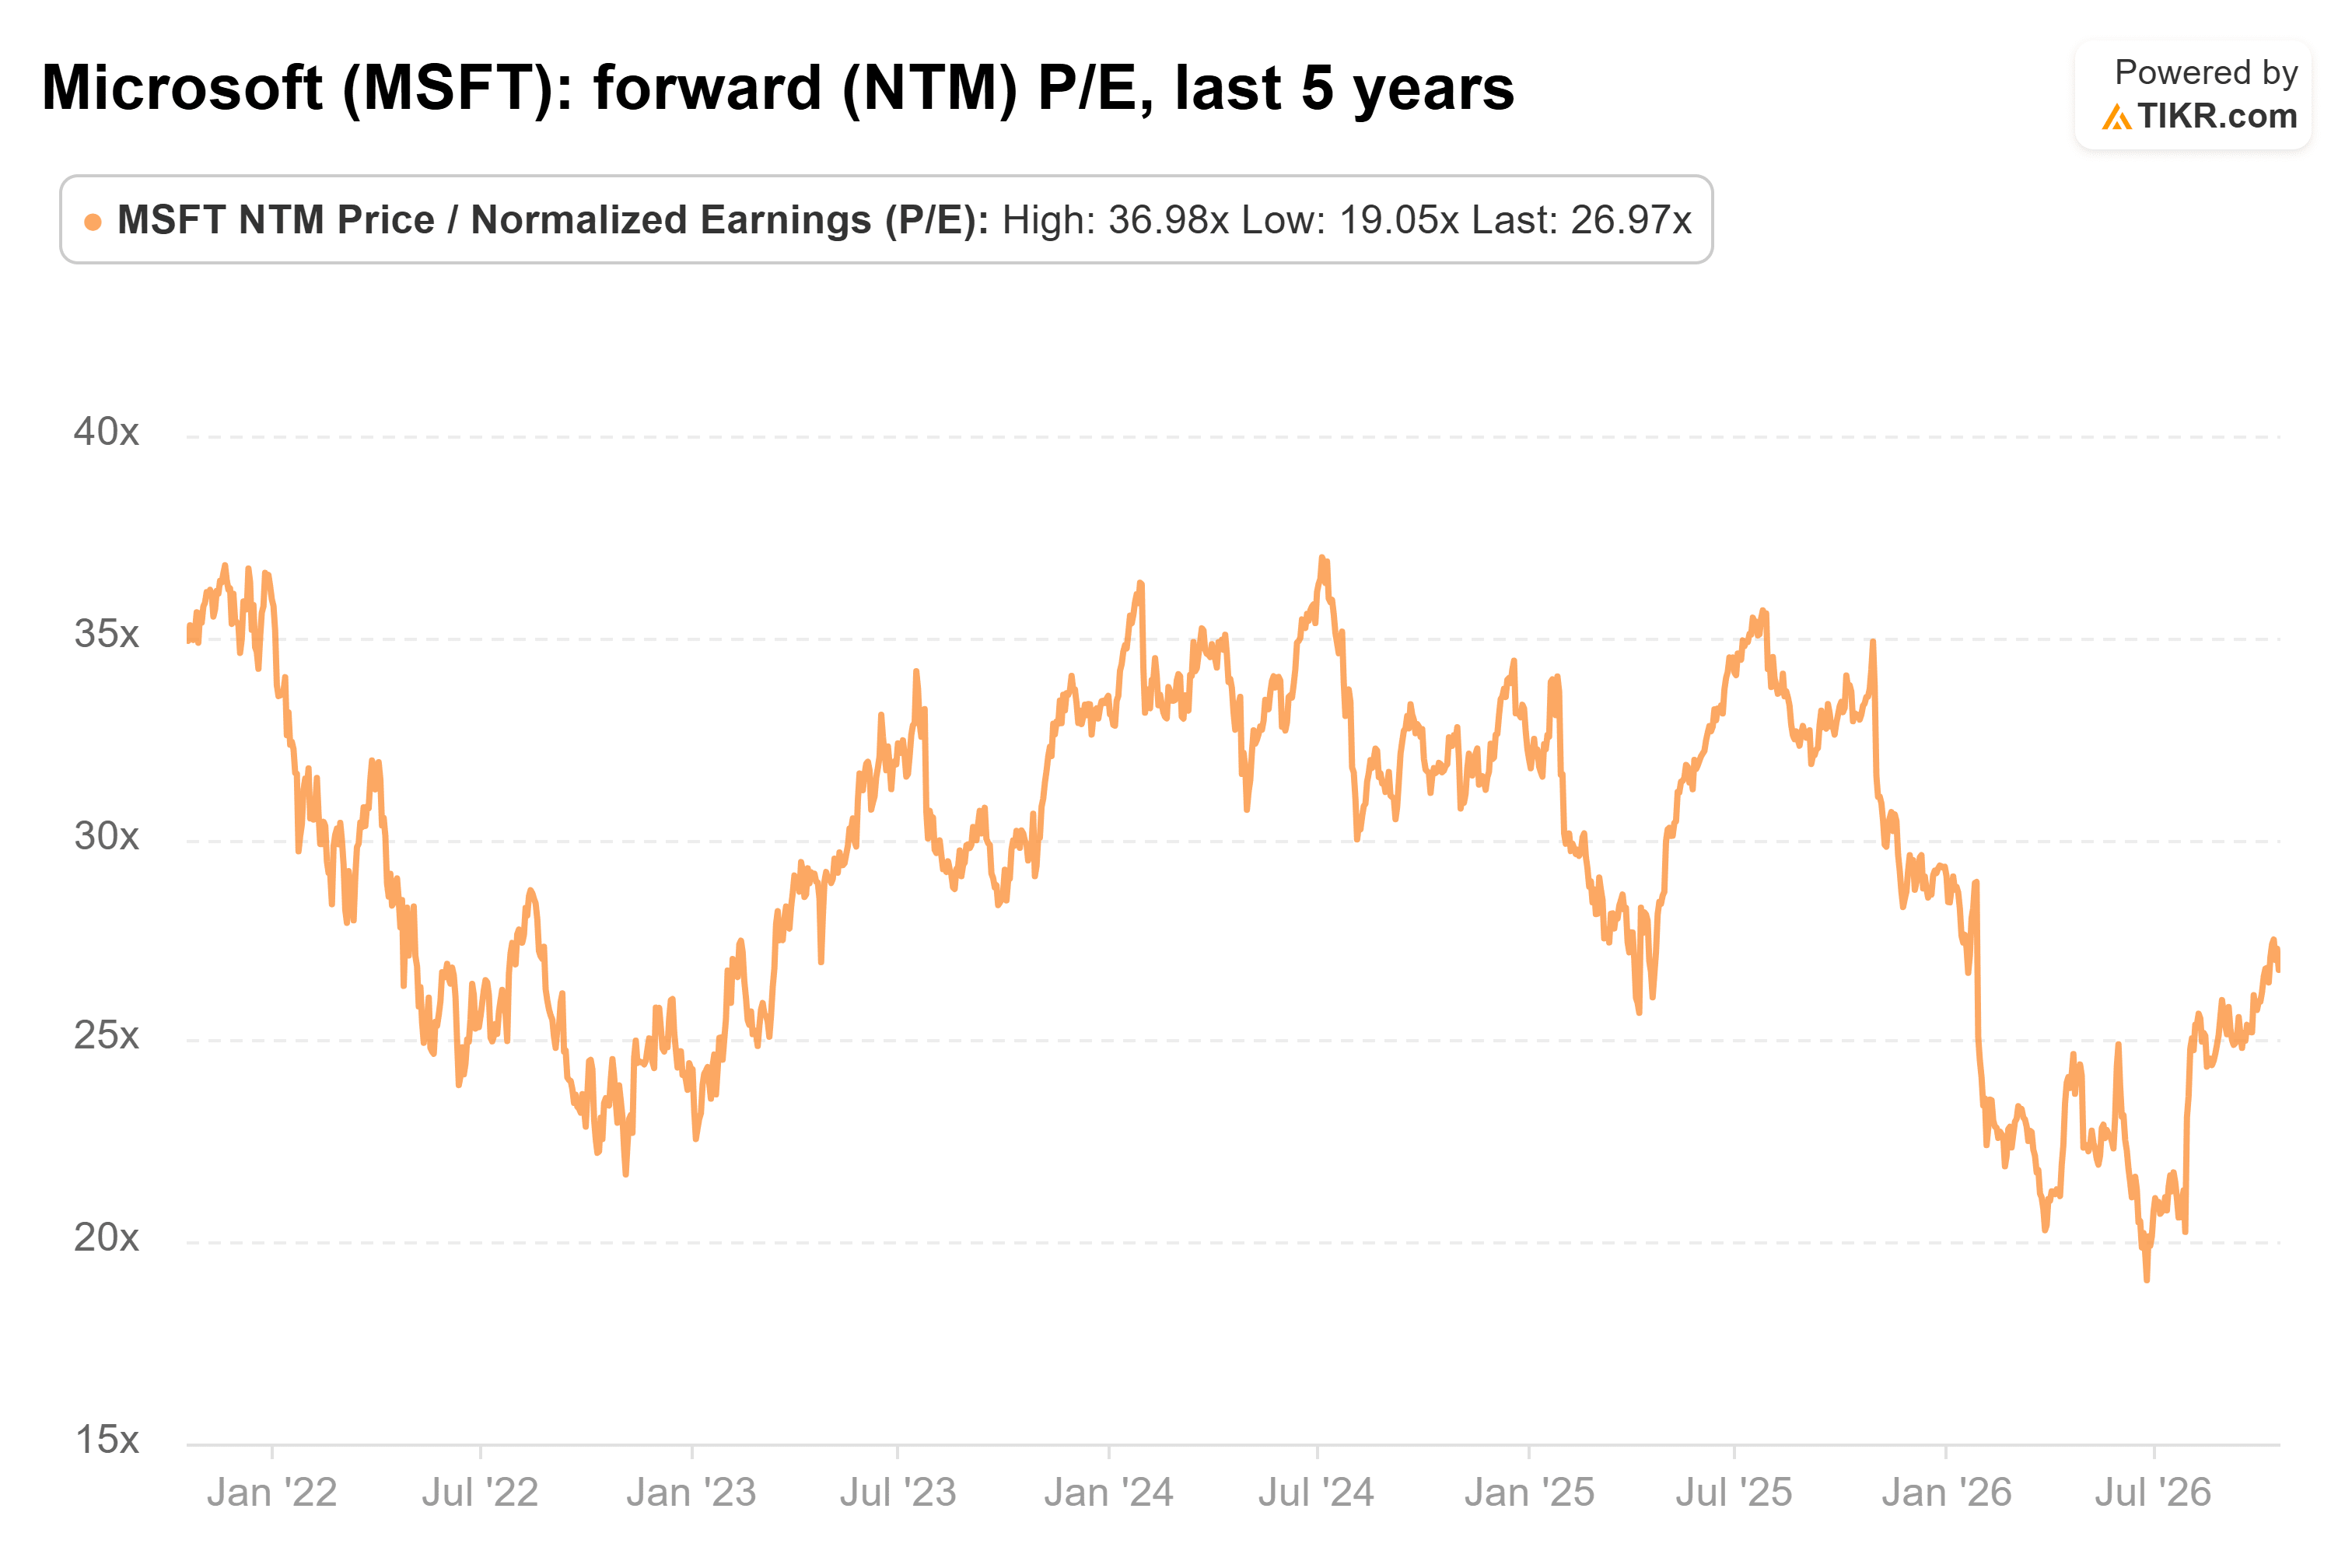
Das entspricht in etwa dem, was Anleger Microsoft während des größten Teils der letzten fünf Jahre gezahlt haben, obwohl nun ein Kunde hinter einem großen Teil seines Auftragsbestands steht.
Meine Einschätzung: Cramer hat recht. Microsoft kann sein OpenAI-Klumpenrisiko weitaus besser verkraften als Oracle, aber bei einem KGV von 27 verlangt die Aktie nicht viel dafür. Ich würde vor einem höheren Einstiegspreis im Bericht vom 28. Oktober sehen wollen, dass die Azure-Nachfrage nicht von OpenAI abhängt.
Natürlich erwartet OpenAI, bis Jahresende 70 Mrd. USD oder mehr an annualisierten Umsätzen zu erreichen, laut Bloomberg. Wenn es das schafft und weiter Geld aufnimmt, sehen die 270 Mrd. USD deutlich sicherer aus. Alphabet und Amazon legen in derselben Woche Zahlen vor, also werden wir bald wissen, wie viel des Cloud-Booms von zwei KI-Laboren abhängt.
Was ist Microsoft also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Microsoft wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



