


Die wichtigsten Punkte
- Nvidia-CEO Jensen Huang sagte, die Kosten für einen KI-Token sinken um das 30- bis 40-fache pro Jahr, und er möchte, dass das so bleibt.
- Günstigere Tokens helfen Nvidia, weil die Nutzung schneller wächst als die Preise fallen, während die Neoclouds und KI-Labore, die die Tokens verkaufen, das Preisrisiko tragen.
- OpenAI-CFO Sarah Friar sagte, eine 80%ige Preissenkung bei den günstigsten Modellen des Unternehmens habe die Nutzung verzehnfacht.
- Analysten erwarten, dass Nvidias Umsatz im laufenden Geschäftsjahr auf 412 Milliarden US-Dollar nahezu verdoppelt wird, und das Hauptrisiko sind hoch verschuldete Kunden wie CoreWeave, dessen Aktie am 14. Oktober um 15% fiel.
Nvidia (NVDA)-CEO Jensen Huang hat eine Botschaft für alle, die sich sorgen, dass KI zu billig wird: Gut so.
„Die Kosten für KI, die Kosten für einen Token reduzieren sich um das 30-, 40-fache pro Jahr“, sagte Huang im Interview mit Bloombergs Emily Chang, das in der Folge vom 15. Oktober von Bloomberg Tech ausgestrahlt wurde.
Er sagte auch im BG2-Podcast, dass er das so will: „Wir wollen, dass die Kosten für Intelligenz jedes einzelne Jahr um einen Faktor von zwei oder 20 sinken, weil der Verbrauch das mehr als wettmachen wird.“
Das Unternehmen, dessen Chips die Tokens erzeugen, wünscht sich also, dass diese Tokens schnell billiger werden.
Investoren streiten sich gerade darüber. Fallende Token-Preise sind die Hälfte der Bären-Argumentation hinter dem Neocloud-Verkauf der letzten Woche. CoreWeave (CRWV) sackte am Mittwoch, dem 14. Oktober, um 15% ab, als die Renditen seiner Anleihen fast 15% erreichten.
Ich denke, Huangs Rechnung geht für Nvidia auf, und sie ist viel schwieriger für die Unternehmen, die die Tokens verkaufen.
Preis um 80% runter, Nutzung 10x hoch
OpenAI-CFO Sarah Friar gab am 14. Oktober in Bloomberg Talks ein Live-Beispiel. Etwa sechs Wochen zuvor hatte OpenAI die Preise für Luna, seine günstigste Modellreihe, um 80% gesenkt.
„Wir haben gesehen, dass die Nutzung um das 10-fache gestiegen ist“, sagte Friar. „Das zeigt, dass die Nachfrage derzeit sehr preiselastisch ist.“
Rechnen wir nach: Jeder Token wird für ein Fünftel des früheren Preises verkauft, und OpenAI verkauft 10-mal so viele. Das ist etwa der doppelte Umsatz mit denselben Modellen. (Dies setzt voraus, dass Friars „Nutzung“ Tokens bedeutet, was sie nicht explizit sagte.)
Volumen ist Nvidias Freund
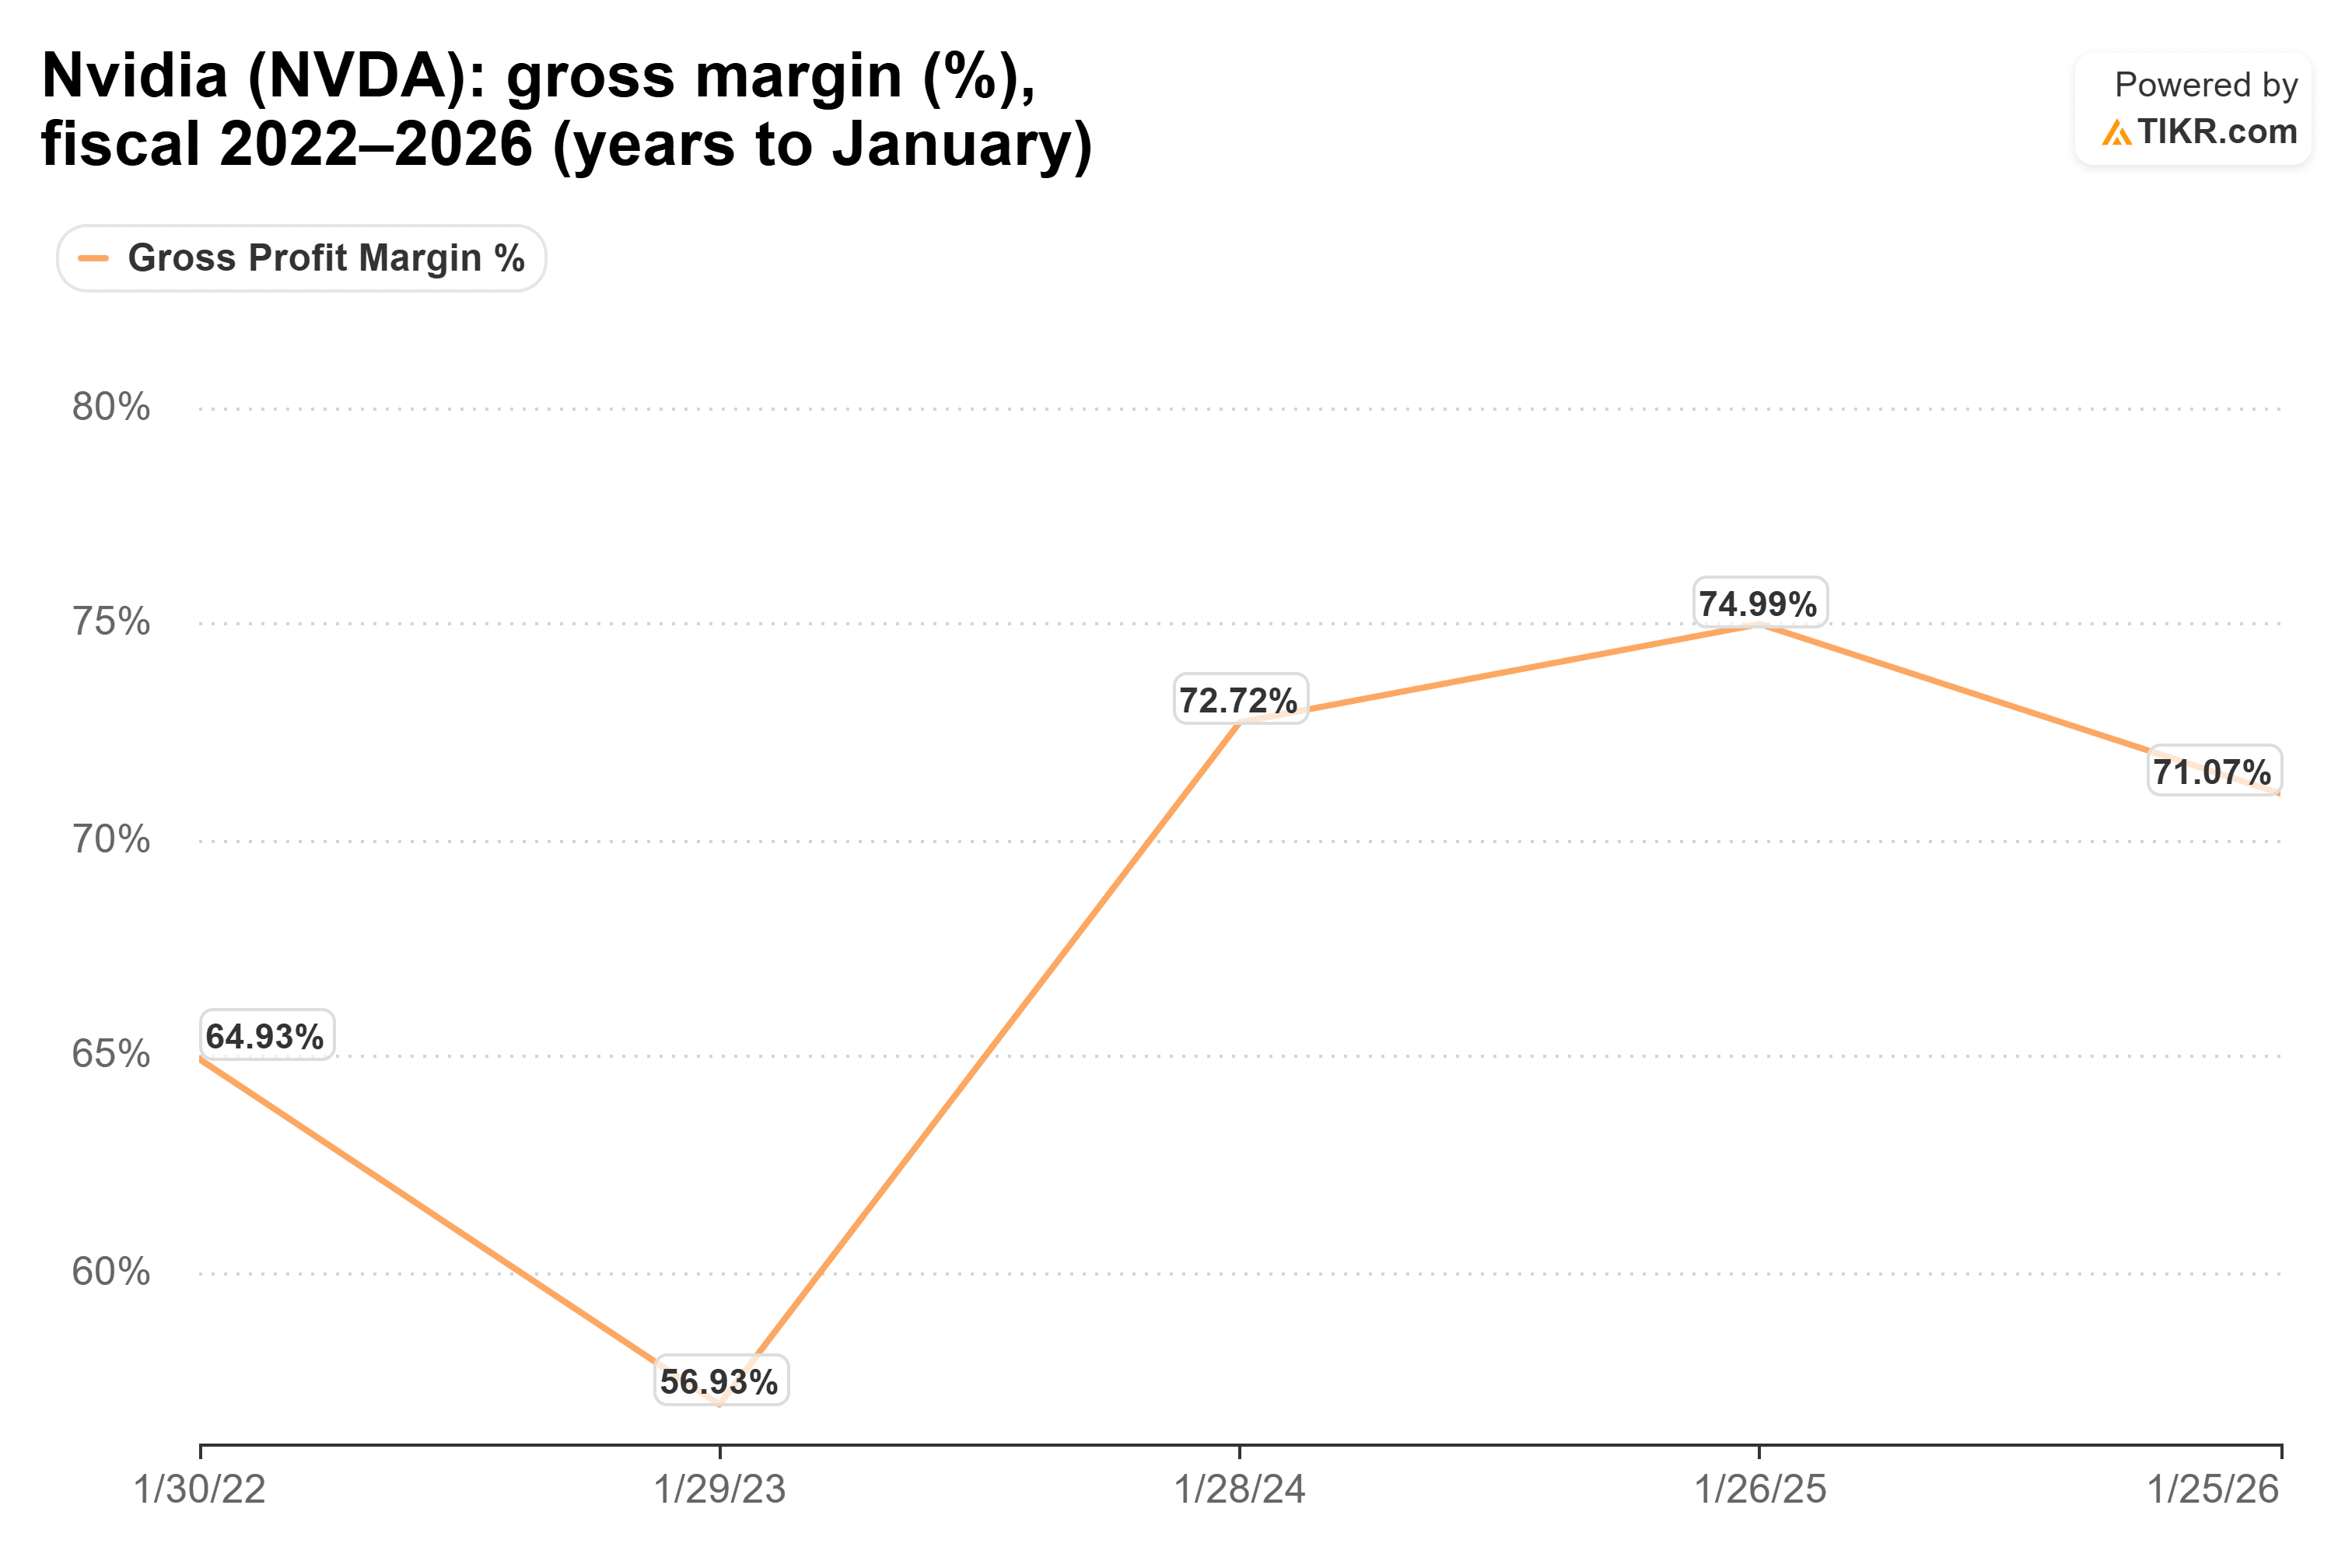
Mehr Tokens benötigen mehr Rechenleistung, und Rechenleistung ist das, was Nvidia verkauft. Günstigere Tokens haben Nvidias Chips auch nicht billiger gemacht. Seine Bruttomarge ist in jedem der letzten drei Geschäftsjahre über 70% geblieben, von 72,7% im Jahr bis Januar 2024 auf 71,1% im Jahr bis Januar 2026, während die Token-Kosten stark fielen.
Die Wall Street erwartet, dass dieses Volumen weiterhin kommt. Der Konsens sieht Nvidias Umsatz nahezu verdoppelt von 216 Milliarden US-Dollar im Jahr bis Januar 2026 auf 412 Milliarden US-Dollar im Jahr bis Januar 2027, um dann im Jahr danach 692 Milliarden US-Dollar zu erreichen.
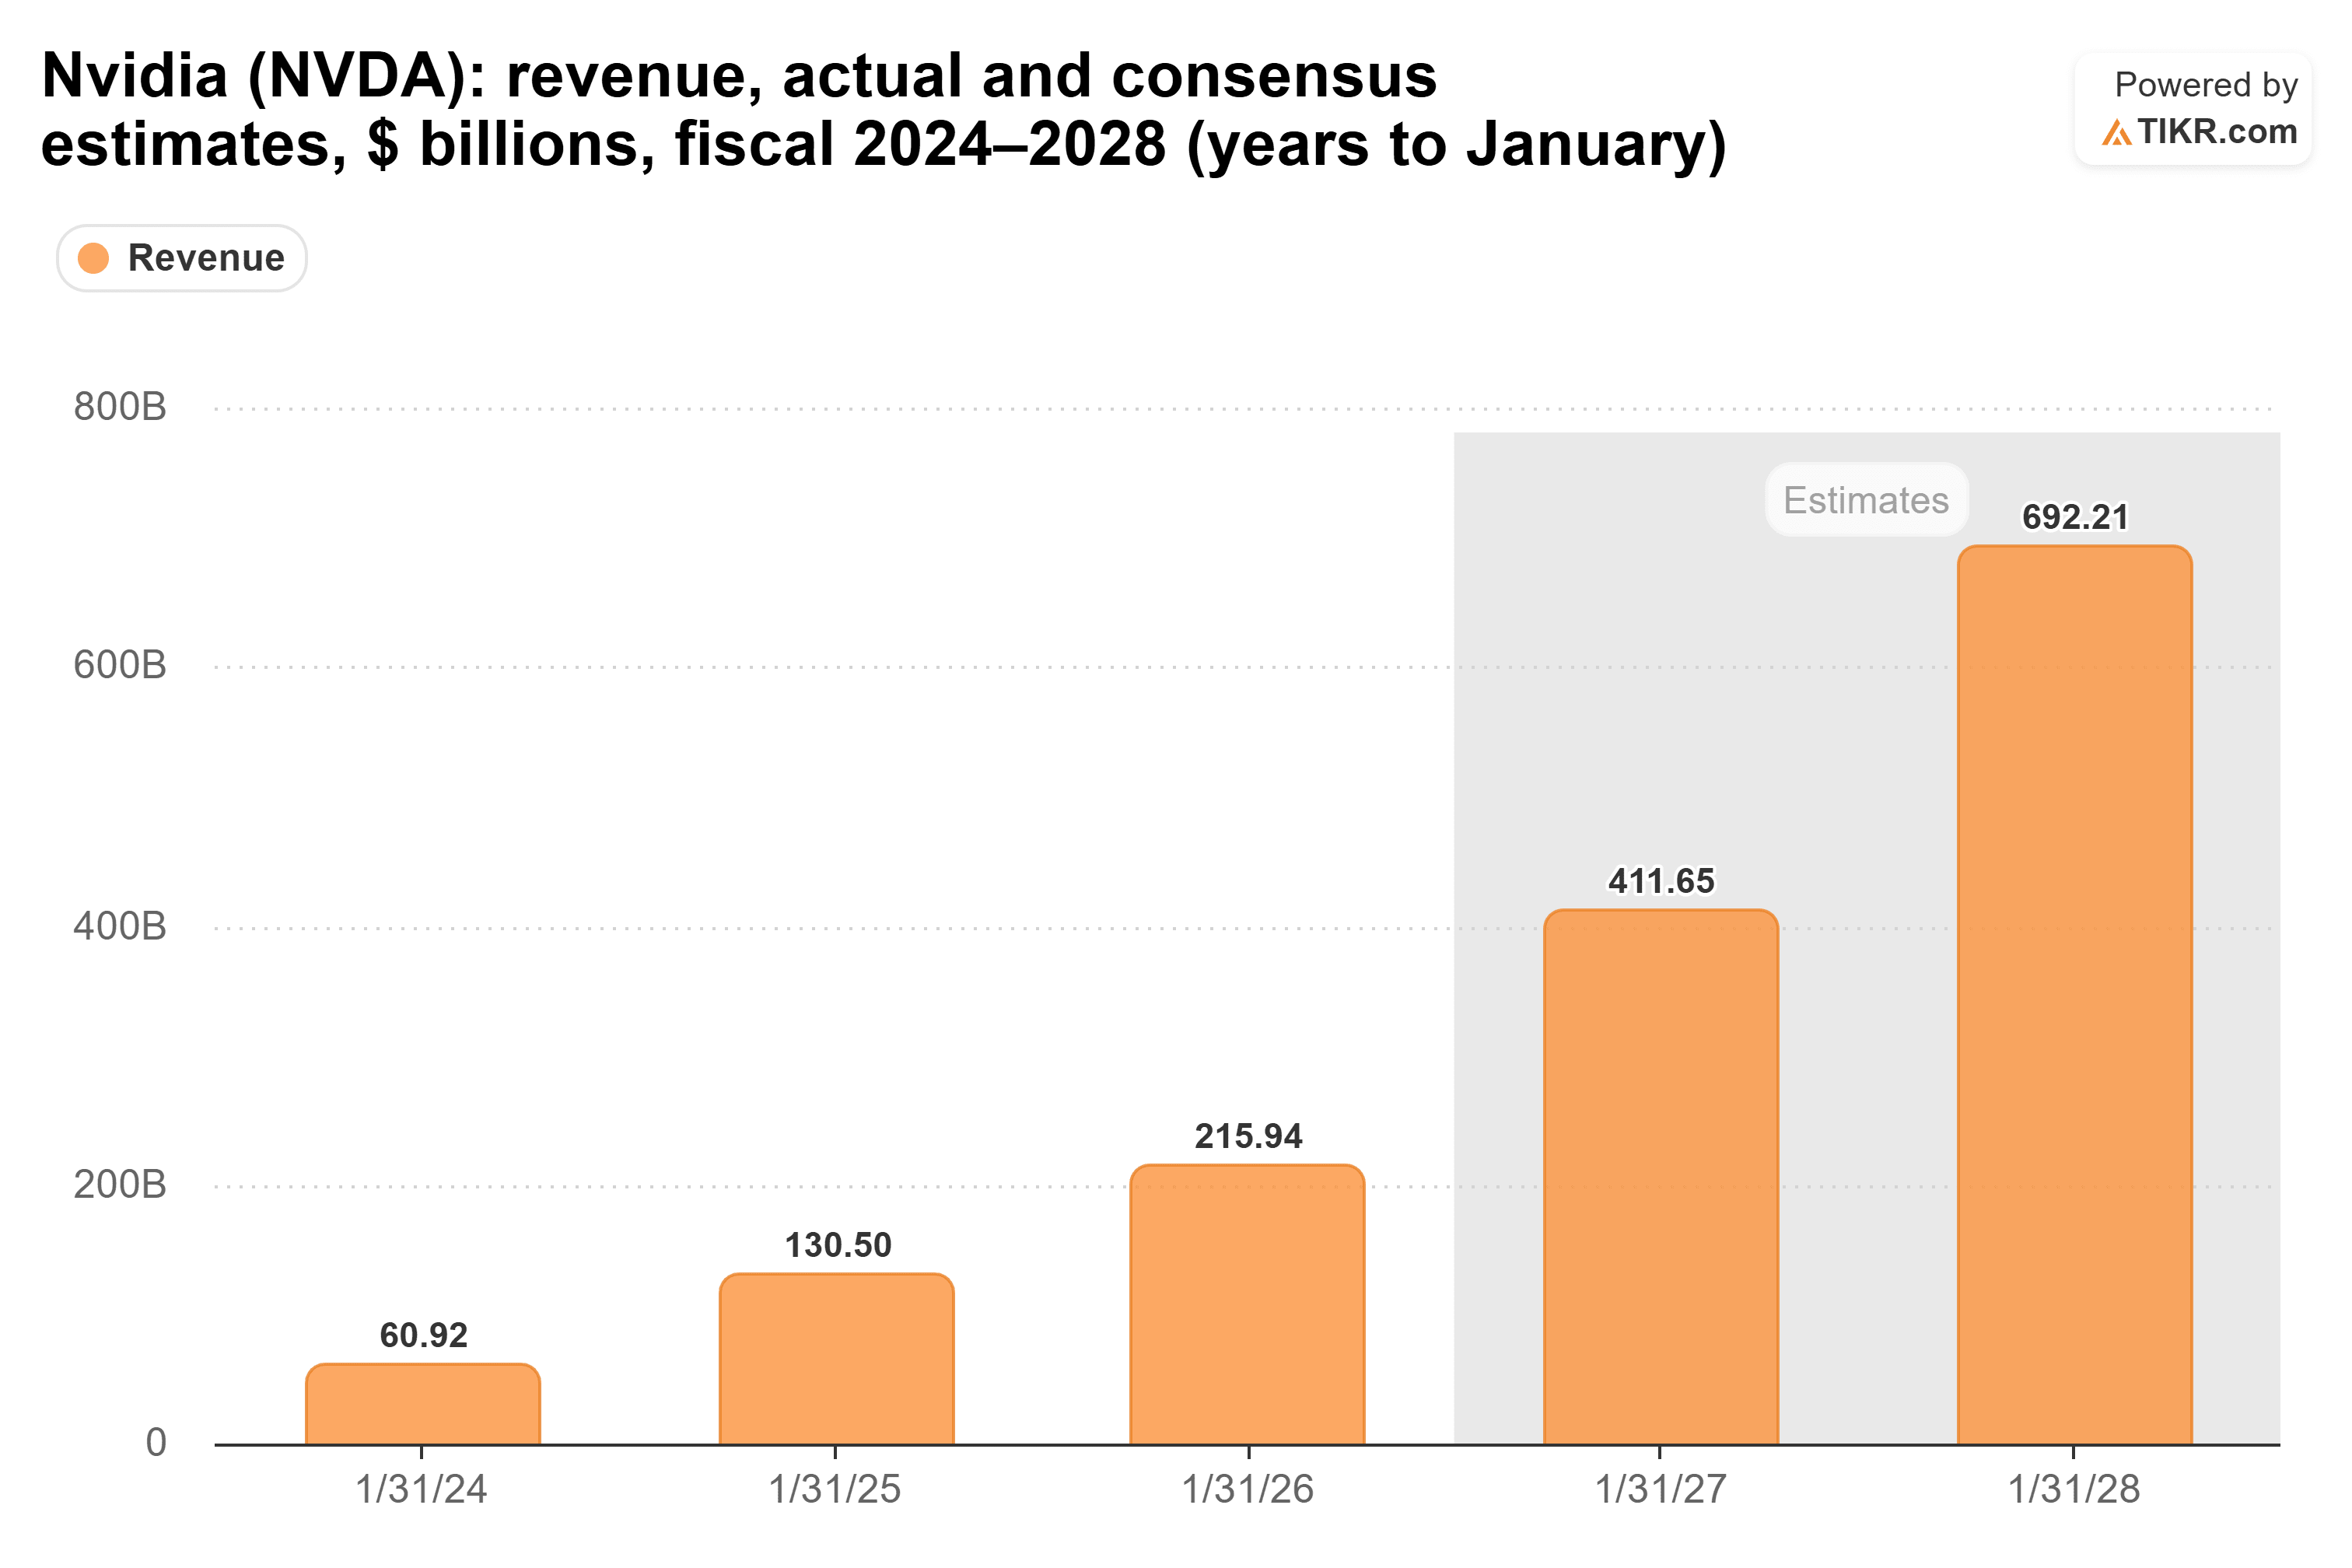
Das ist Huangs Plan in einem Diagramm: Macht die Tokens billiger und lasst das Volumen den Rest erledigen.
Für Token-Verkäufer ist es ein Hamsterrad
Die Unternehmen auf der anderen Seite dieses Handels können nicht so laut jubeln, weil sie ihr Geld mit dem Preis jedes Tokens verdienen.
In der Folge vom 15. Oktober von Prof G Markets verwies der Investor Paul Kedrosky auf einen Bericht der Forschungsgruppe Epoch AI: „Wir hatten in den letzten vier Jahren einen jährlichen Rückgang der Token-Kosten um etwa das 13-fache.“
Kedrosky sagte, wenn man Schulden aus „Preis mal Volumen“ abbezahle, müsse man das Volumen jedes Jahr um das 13-fache steigern, nur um auf der Stelle zu treten. Oder wie er es ausdrückte: „Man muss seine Token-Verkäufe alle 90 Tage verdoppeln.“
CoreWeaves Umsatz stieg von 230 Millionen US-Dollar im Jahr 2023 auf 5,13 Milliarden US-Dollar im Jahr 2025, mehr als das 20-fache in zwei Jahren.
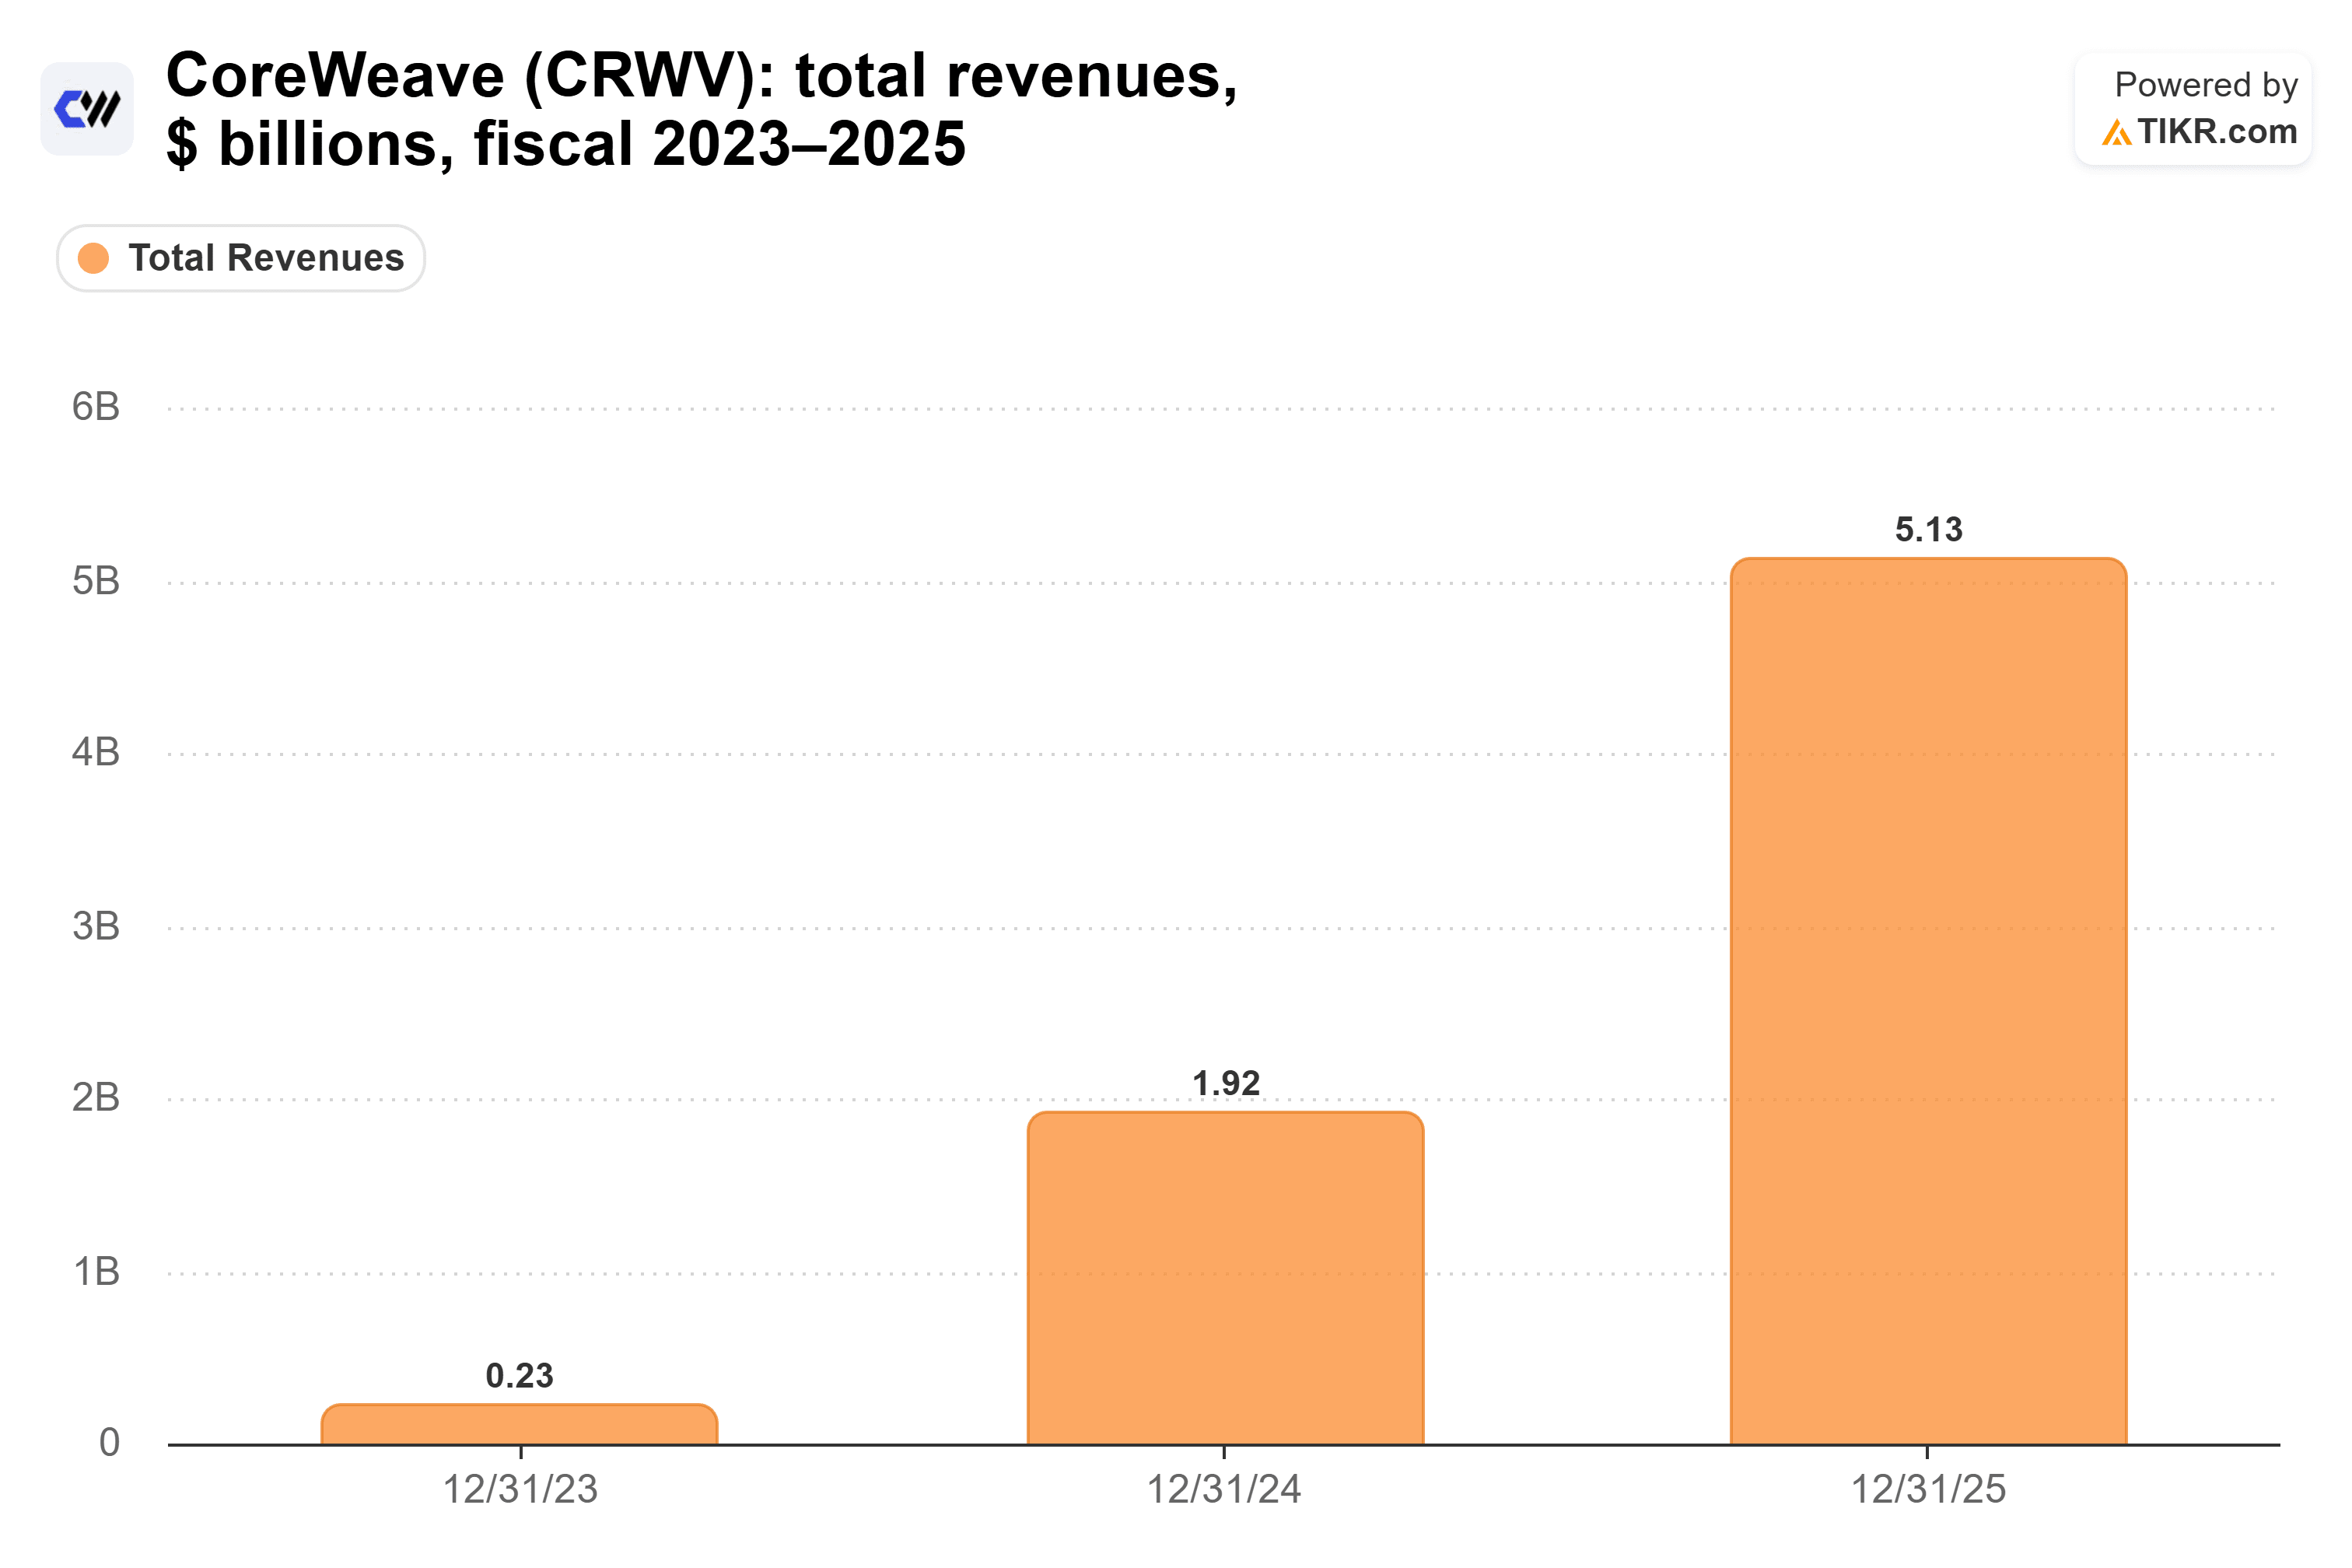
Das ist ein enormes Wachstum. Dennoch verlangsamte es sich von etwa 8x im Jahr 2024 auf 2,7x im Jahr 2025, wie man es bei dieser Größe erwarten würde, und Kedroskys Hamsterrad dreht sich im gleichen Tempo weiter.
Nvidias Risiko sitzt in den Bilanzen seiner Kunden
Das stärkste Argument gegen Huangs Plan lautet so: Wenn die Preise schneller fallen als das Volumen wächst, nehmen die Labore und Neoclouds weniger Umsatz ein und haben weniger Geld, um Nvidias Chips zu kaufen. Kedrosky nannte den Druck „sehr spezifisch für die am höchsten verschuldeten Neoclouds“, und CoreWeaves Anleihen zeigen, dass Kreditgeber sich um dasselbe sorgen.
Bisher deutet die Evidenz jedoch auf Huangs Seite. Friars Preissenkung verdoppelte den Umsatz mit diesen Modellen etwa, und Analysten erwarten, dass Nvidias Umsatz im Jahr bis Januar 2029 903 Milliarden US-Dollar erreichen wird.
Das Mooresche Gesetz funktionierte auf die gleiche Weise. Die Datenverarbeitung wurde jahrzehntelang jedes Jahr billiger, und die Welt kaufte immer mehr davon. Hier die gleiche Geschichte.
Ja, also: Sinkende Token-Kosten sind Nvidias Plan, und es ist ein guter Plan, solange die Nutzung schneller wächst als die Preise fallen. Nvidia wird für die Chips bezahlt, die Tokens billiger machen, und die Unternehmen, die diese Tokens verkaufen, tragen das Preisrisiko. Der Plan hängt davon ab, dass diese Kunden weiterhin kaufen können, und Nvidias nächster Quartalsbericht wird der erste echte Test nach dem Verkauf sein.
Was ist die Nvidia-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Nvidia wert sein könnte. Gehen Sie von den Konsensschätzungen der Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


