


Wichtige Kennzahlen für die DIS-Aktie
- Performance der vergangenen Woche: -1,2 %
- 52-Wochen-Spanne: $92 bis $117
- Zielpreis des Bewertungsmodells: $126
- Impliziertes Aufwärtspotenzial: 19,7 % über 2,0 Jahre
Bewerten Sie Disneys Erholungspotenzial mit 5 Jahren Analystenprognosen auf TIKR (kostenlos) >>>
Disney stellt sein TV-Geschäft auf Streaming um
Die Walt Disney Company (DIS) verlor in der vergangenen Woche etwa 1,2 % und fiel am Donnerstag um weitere 3,4 % auf einen Schlusskurs nahe $101. Die Aktie liegt damit etwa 13 % unter ihrem 52-Wochen-Hoch von $117. Die Verkäufe spiegeln Nervosität darüber wider, wie tief Disneys Restrukturierung gehen wird. Anleger wägen Kosteneinsparungen gegen die damit einhergehenden Umbrüche ab.
Berichten zufolge plant Disney, Abteilungen von ABC Entertainment, 20th Television, Hulu Originals und Freeform zusammenzulegen. Debra O’Connell, die Vorsitzende von Disney Entertainment Television, leitet die Bemühungen. Ziel ist es, das TV-Geschäft um Streaming-Kunden und Franchises statt um alte Kabelmarken herum zu organisieren. Hunderte von Arbeitsplätzen könnten betroffen sein, obwohl der Plan möglicherweise vor Jahresende nicht endgültig ist.
Unabhängig davon hat Disney einige hundert Mitarbeiter entlassen, vor allem in den Bereichen Personalwesen und Technologie. Dies ist die dritte Entlassungswelle unter CEO Josh D’Amaro in diesem Jahr, nach etwa 1.000 im April. Disney erhöhte außerdem die Preise für Disney+ ohne Werbung und Hulu-Pläne um $2,50 auf $21,49 pro Monat. Höhere Preise steigern den Umsatz pro Abonnent, erhöhen aber das Risiko von Kündigungen.
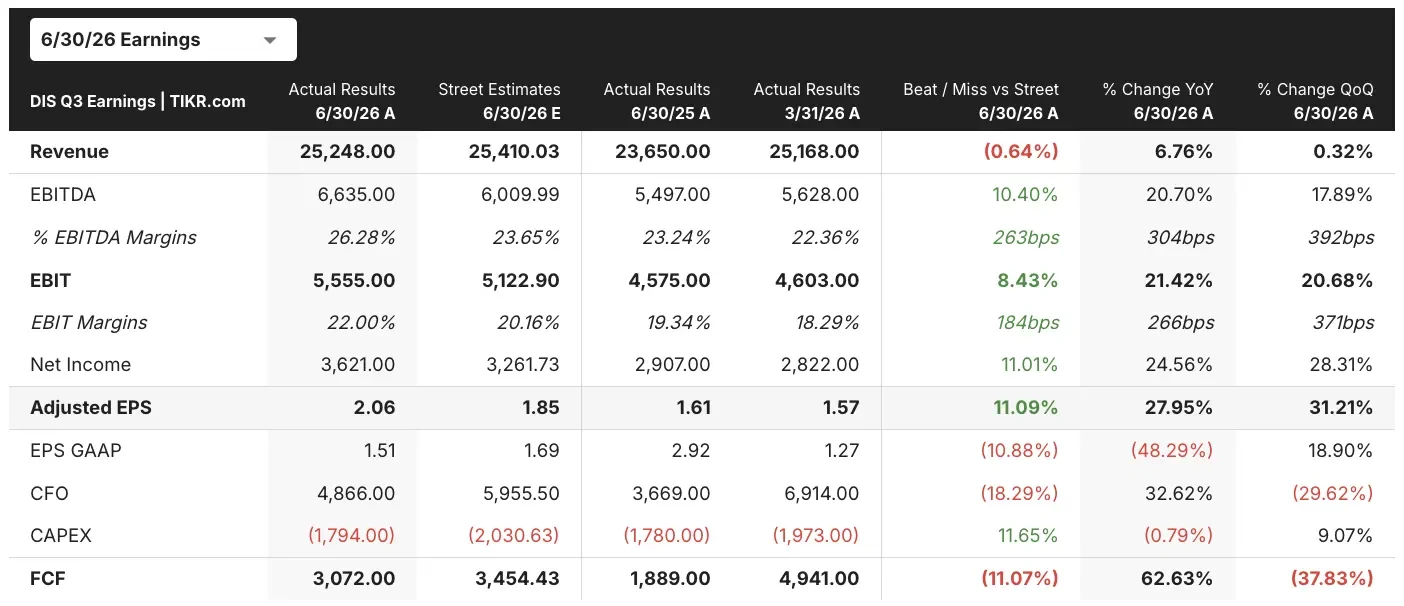
Der Druck steht im Kontrast zu einem starken dritten Fiskalquartier. Das bereinigte Ergebnis je Aktie (EPS) von $2,06 übertraf die Schätzung von $1,86, und das operative Ergebnis im Streaming-Geschäft mehr als verdoppelte sich auf $712 Millionen. In der Telefonkonferenz zu den Quartalszahlen sagte D’Amaro: "Das war ein ausgezeichnetes Quartal für uns." Für die Zukunft wollen Anleger Beweise dafür sehen, dass die Restrukturierung die Margen steigern kann, ohne Disneys Content-Maschinerie zu schwächen.
Vergleichen Sie Disneys Segmentwachstum mit seinen Streaming-Konkurrenten auf TIKR (kostenlos) >>>
Ist DIS immer noch unterbewertet?
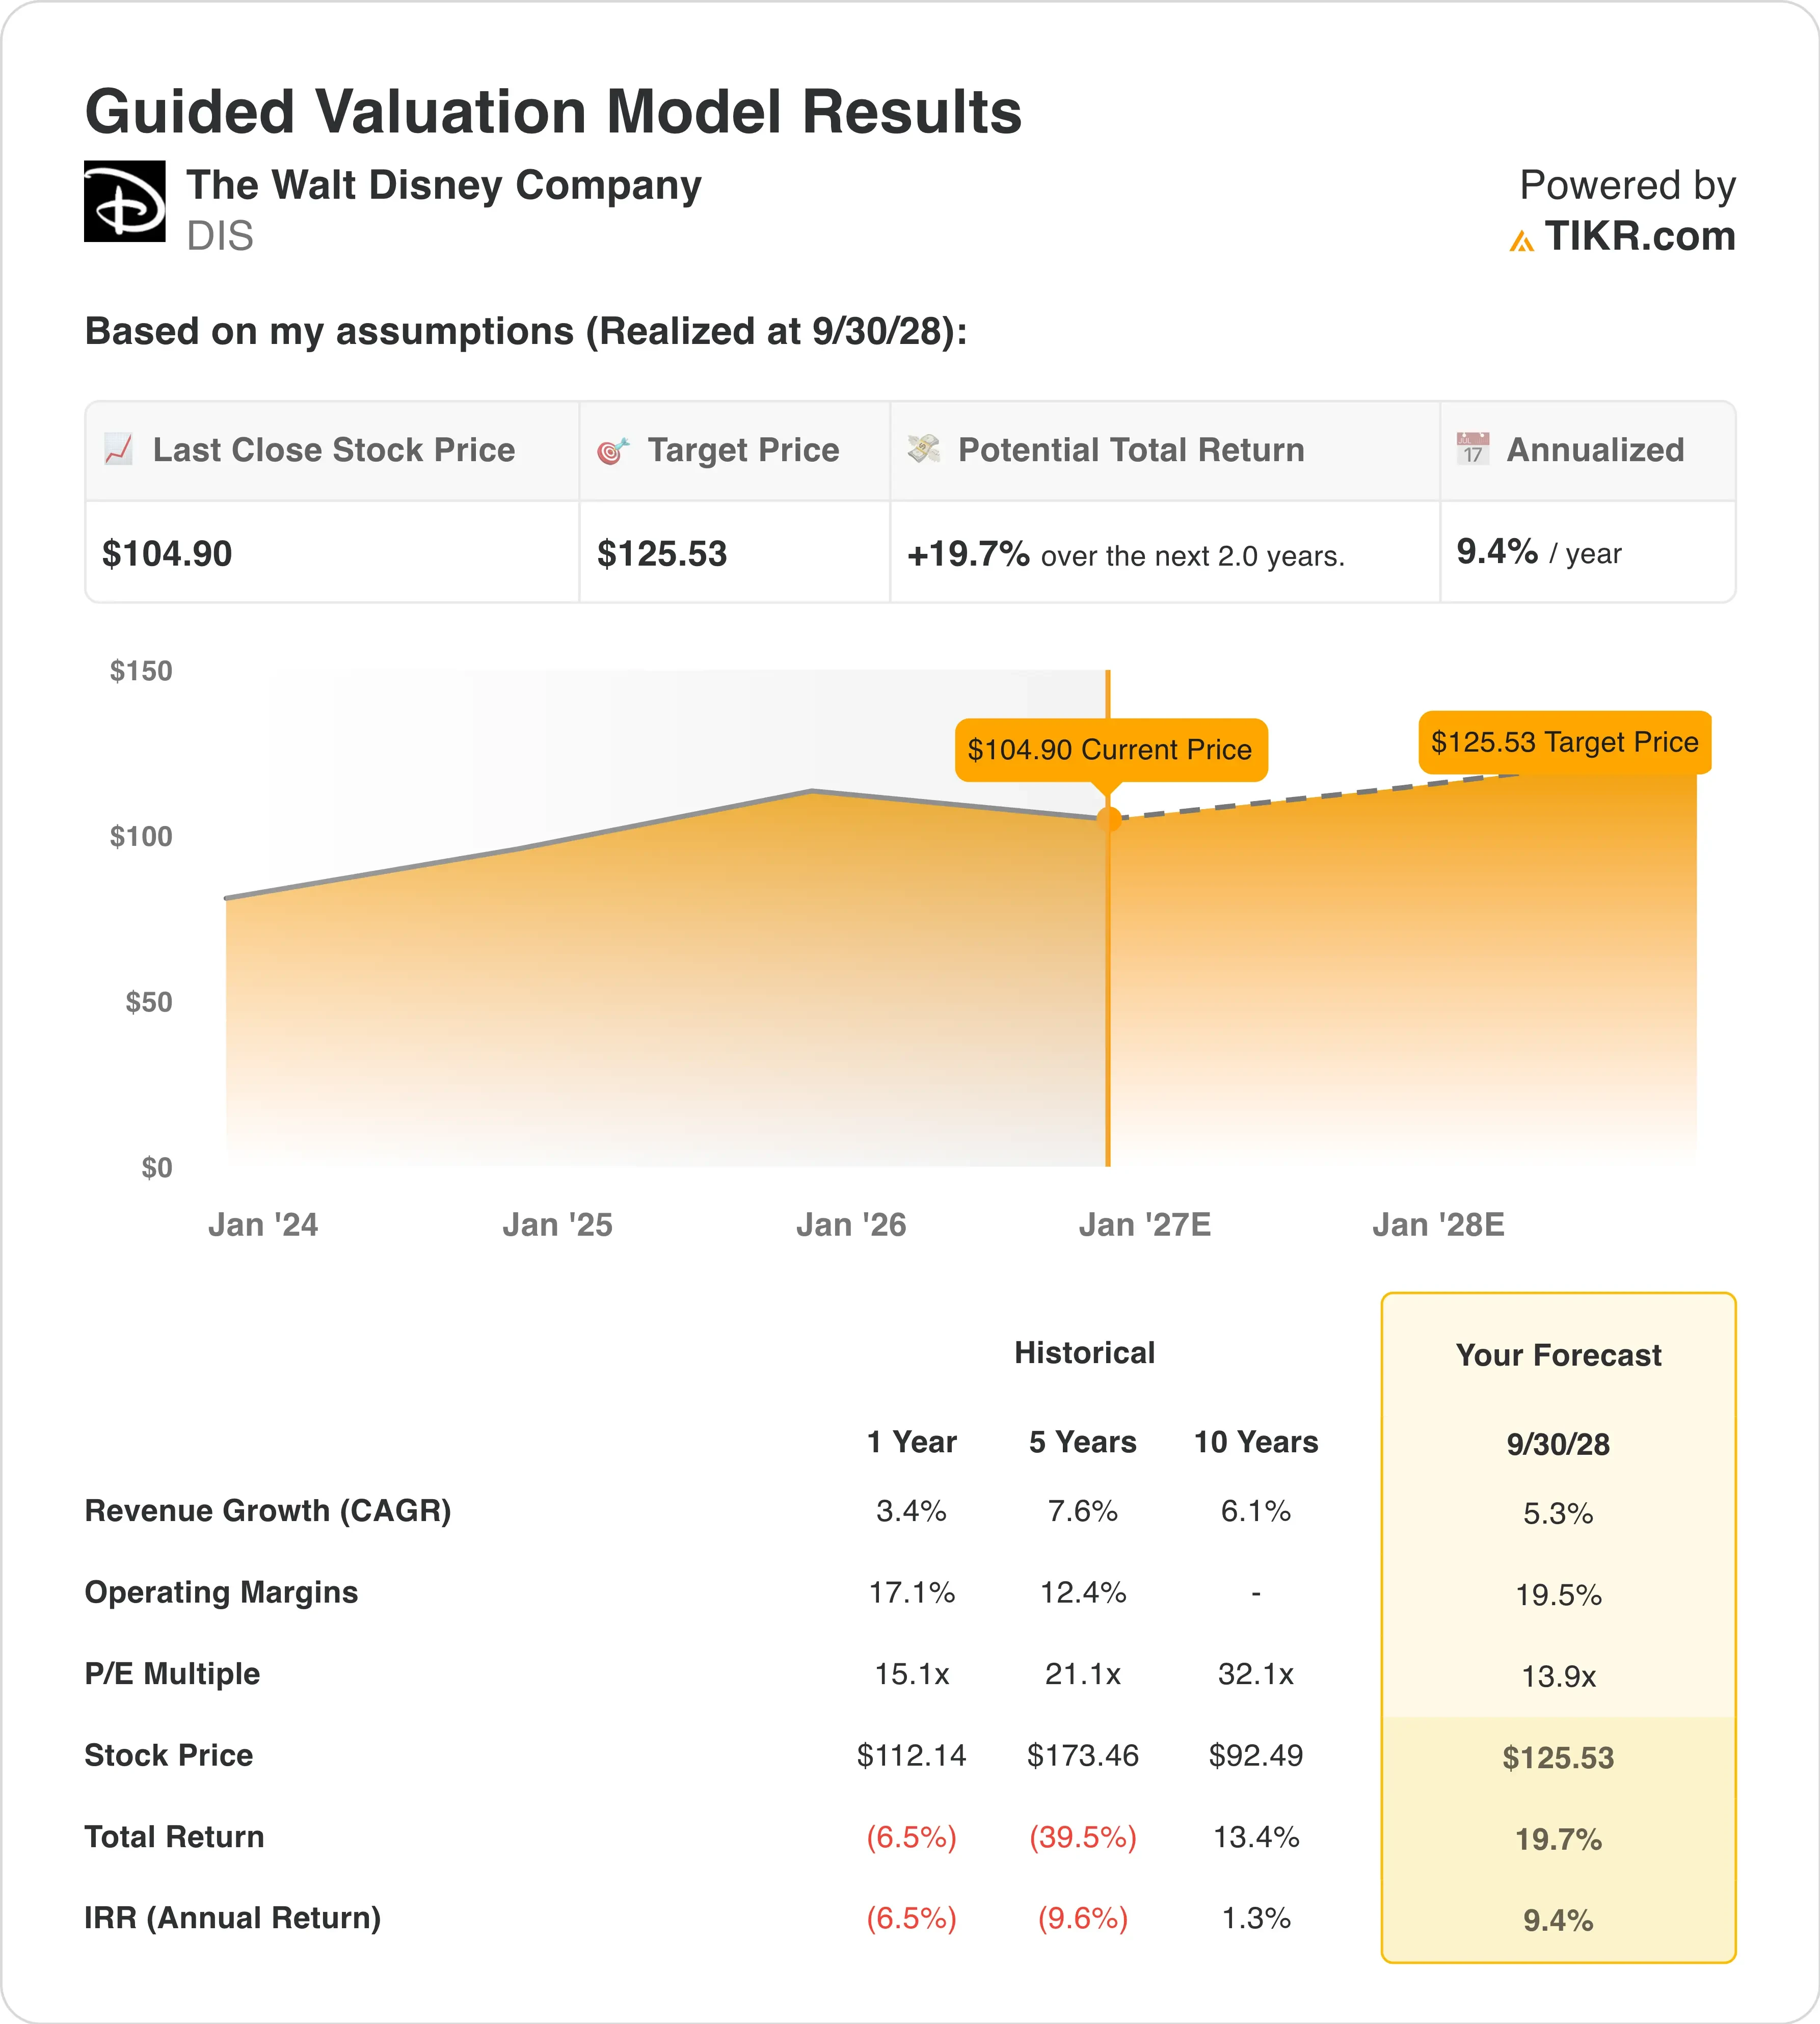
Unter den Annahmen des Bewertungsmodells, die bis zum 30.09.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 5,3 %
- Operative Margen: 19,5 %
- Exit-KGV-Multiple: 13,9x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $126, was ein gesamtes Aufwärtspotenzial von 19,7 % gegenüber dem aktuellen Aktienkurs von $105 und eine annualisierte Rendite von 9,4 % über die nächsten 2,0 Jahre impliziert.
Eine annualisierte Rendite von 9,4 % platziert Disney in einem moderat attraktiven Bereich, knapp unter der 10 %-Hürde. Das Modell ist nicht übertrieben optimistisch. Sein Exit-KGV von 13,9x entspricht dem aktuellen Forward-KGV. Das Aufwärtspotenzial hängt daher eher vom Gewinnwachstum als von einer Neubewertung (Re-Rating) ab.
Dies ist eine Geschichte der Margenerholung. Das Modell geht von operativen Margen von 19,5 % aus, gegenüber 17,1 % im vergangenen Jahr und 12,4 % im Fünfjahresdurchschnitt. Das Streaming treibt diesen Anstieg an, da Disneys Abo-Video-Geschäft im Q3 nach Jahren der Verluste eine Marge von 13 % erwirtschaftete. Unterdessen erzielte der Bereich "Experiences" (Parks und Kreuzfahrten) in den ersten neun Monaten Margen von etwa 30 %.
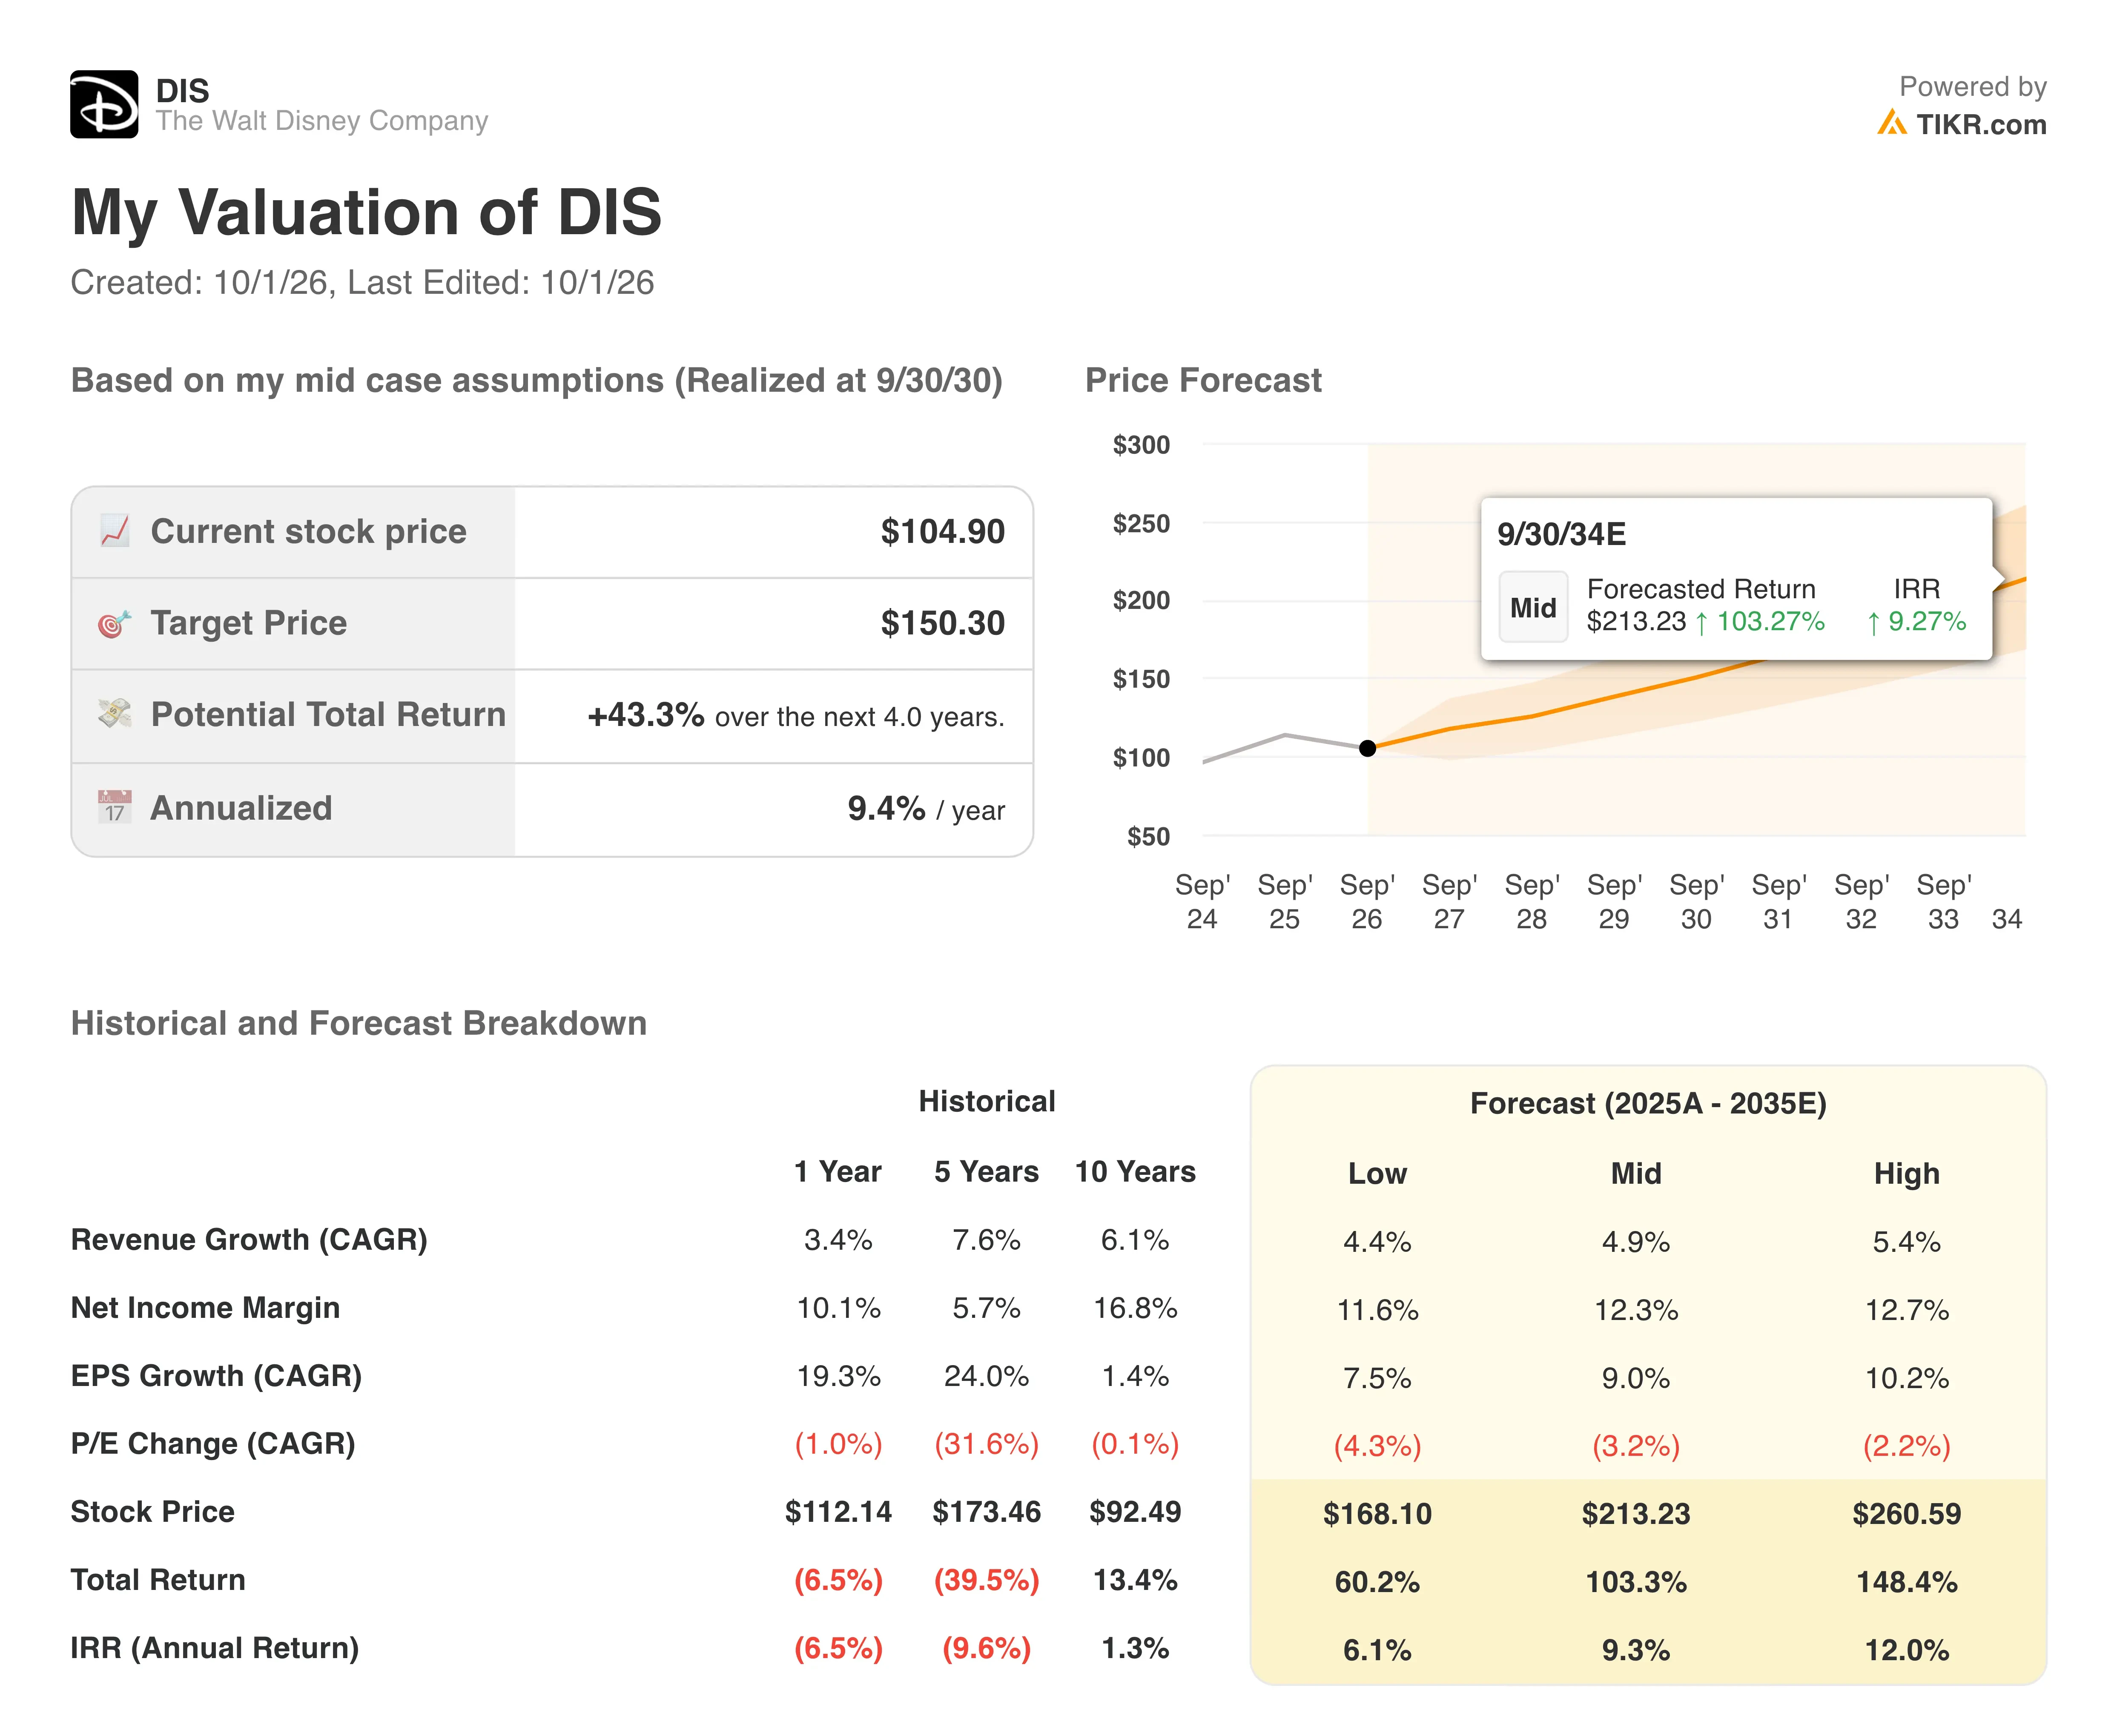
Die Bewertung erscheint niedrig im Vergleich zu Disneys eigener Vergangenheit. Die Aktie handelte im Fünfjahresdurchschnitt mit einem KGV von 21,1x und im Zehnjahresdurchschnitt mit 32,1x. Diese älteren Multiples stammten aus einer Zeit, in der die Gewinne des Kabel-TV-Geschäfts sicher schienen. Das heutige KGV von 13,9x spiegelt Zweifel an diesem Niedergang wider, den die Restrukturierung angehen soll.
Ein Umsatzwachstum von 5,3 % liegt hinter der Fünfjahresrate von 7,6 % zurück, was das Modell realistisch hält. Netflix erzielt bei weitem höhere Streaming-Margen, daher spiegelt ein Teil von Disneys Abschlag diese Lücke wider. Wenn die Streaming-Margen weiter steigen, könnte der Abschlag schrumpfen.
Modellieren Sie Disneys Margenerholung unter Ihren eigenen Annahmen (Kostenlos mit TIKR) >>>
Wie Disney im Vergleich zu Netflix und Comcast dasteht
Netflix (NFLX) bleibt der Streaming-Maßstab. Sein Umsatz stieg im Q2 um 13 % auf $12,6 Milliarden, und seine operative Marge erreichte 33,4 %. Netflix strebt für 2026 außerdem eine operative Marge von 31,5 % an. Disneys Streaming-Marge von 13 % zeigt, wie viel Boden es noch aufzuholen hat.
Disneys Vorteil liegt außerhalb des Bildschirms. Das gesamte operative Segmentergebnis stieg im dritten Fiskalquartier um 21 %, während der Konzernumsatz um 7 % wuchs. Der Bereich "Experiences" erzielte im dritten Fiskalquartier Rekordumsätze und ein Rekordbetriebsergebnis. Kein reiner Streaming-Anbieter kann einen erfolgreichen Film in Parkattraktionen, Kreuzfahrten und Merchandise verwandeln.
Comcast (CMCSA) bietet den klarsten Vergleich für die Parks. Seine NBCUniversal-Einheit berichtete von einem Rückgang der Besucherzahlen in den Orlando-Parks während des Quartals und verwies auf eine schwächere Verbraucherstimmung und höhere Reisekosten. Disney hingegen verzeichnete im gleichen Zeitraum Rekordergebnisse im Bereich "Experiences". Diese Lücke deutet darauf hin, dass Disneys Charaktere die Gäste auch in einer schwächeren Konjunktur anziehen.
Die Bewertung spiegelt diesen Kompromiss wider. Disney notiert mit einem Forward-KGV von 13,9x und einem Forward-EV/EBITDA von 9,3x, bei einer Nettoverschuldung von etwa 1,8x EBITDA. Anleger zahlen für das reine Wachstum von Netflix weiterhin einen Aufschlag, während Disneys Abschlag seine Legacy-TV-Exposition widerspiegelt.
Was treibt die DIS-Aktie in Zukunft an?
Die Ergebnisse für das vierte Fiskalquartier werden Mitte November veröffentlicht, wobei Disney ein gesamtes operatives Segmentergebnis von etwa $4,9 Milliarden prognostiziert. Diese Zahl beinhaltet eine zusätzliche 53. Woche, die dem Jahr eine weitere Woche mit Ergebnissen hinzufügt. Disney bekräftigte außerdem ein bereinigtes EPS-Wachstum von etwa 12 % für das Fiskaljahr 2026, ohne diese zusätzliche Woche. Das Erreichen beider Ziele würde zeigen, dass die Restrukturierung die Gewinne nicht aus der Bahn wirft.
Aktienrückkäufe bieten zusätzliche Unterstützung. Disney erhöhte sein Rückkaufziel für das Fiskaljahr 2026 auf mindestens $9 Milliarden gegenüber zuvor $8 Milliarden. Rückkäufe reduzieren die Anzahl der ausstehenden Aktien, sodass jede verbleibende Aktie einen größeren Anteil an den Gewinnen besitzt. Bei einem KGV von etwa 13,9x haben Rückkäufe eine größere Hebelwirkung als bei einem Premium-Multiple.
Das Management erwartet für das Fiskaljahr 2027 ein zweistelliges Wachstum des bereinigten EPS, ohne die 53. Woche. Außerdem wird das Konsumgütergeschäft ab dem ersten Fiskalquartier 2027 in den Entertainment-Segmentbereich verlagert. Dieser Schritt bindet Merchandise enger an die Studios, die die Charaktere erschaffen.
Auch neue Führungskräfte sind im Amt, darunter Karandeep Anand als Chief Technology Officer und Adam Smith, der für Direct-to-Consumer verantwortlich ist. Ihre Aufgabe ist es, Disney+ zu dem digitalen Drehkreuz zu machen, das D’Amaro beschreibt. Wenn die Preiserhöhungen ohne einen Anstieg der Kündigungen Bestand haben, könnten die Streaming-Margen die Lücke zu Netflix weiter schließen.
Was ist die Walt Disney-Aktie eigentlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Walt Disney wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos. Bewerten Sie DIS kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





