

Wichtige Kennzahlen für die KO-Aktie
- Performance der vergangenen Woche: -2,0 %
- 52-Wochen-Spanne: 66 $ bis 92 $
- Zielpreis des Bewertungsmodells: 92 $
- Implizierte Kurssteigerung: 6,8 % über 2,2 Jahre
Messen Sie das verbleibende Kurspotenzial von Coca-Cola gegen die Ziele der Wall Street mit TIKRs kostenlosem Bewertungsmodell (Es ist kostenlos) >>>
Indien, Infrastruktur und ein neuer Nordamerika-Chef
Die Coca-Cola Company (KO) verlor in der vergangenen Woche etwa 2,0 % und schloss am Donnerstag nahe 86 $. Der Rückgang hat ein starkes Jahr kaum beeinträchtigt, da die Aktie in den letzten 12 Monaten eine Gesamtrendite von 30,2 % erzielte. Die Anleger machen sich keine Sorgen um das Geschäft. Sie überdenken, wie viel weiter die Aktie noch steigen kann.
Die interessanteste Schlagzeile ist ein möglicher Börsengang von Hindustan Coca-Cola Beverages, seinem indischen Abfüllarm. Coca-Cola erwägt Berichten zufolge, im Dezember einen Antrag für einen Börsengang einzureichen, der etwa 1 Milliarde US-Dollar zu einer Bewertung von rund 10 Milliarden US-Dollar einbringen könnte. Ein Abfüller verpackt und vertreibt Getränke, während Coca-Cola hauptsächlich Konzentrat verkauft. Ein Börsengang würde einen Marktpreis für einen seiner größten Wachstumsmärkte festlegen.
In der Heimat plant Coca-Cola bis 2030 10 Milliarden US-Dollar in die US-Infrastruktur zu investieren. Diese Summe umfasst das gesamte System, einschließlich unabhängiger Abfüller, und finanziert Standorte in Bundesstaaten wie Kalifornien, Indiana und Florida. Auch die Führung wechselt. Rob Gehring, der das Amerika-Geschäft von Monster Energy leitete, wird ab dem 1. Dezember Nordamerika führen.

All dies folgt auf ein starkes Q2. Der Nettoumsatz stieg um 7 % auf 13,4 Milliarden US-Dollar, das Absatzvolumen in Kisten wuchs um 5 % und der bereinigte Gewinn je Aktie (EPS) stieg um 11 % auf 0,97 $. Der bereinigte EPS schließt Sondereffekte aus, um den zugrunde liegenden Gewinn zu zeigen. CEO Henrique Braun führte dies auf "die Nähe zu den sich wandelnden Bedürfnissen unserer Verbraucher" zurück, als das Unternehmen seine Jahresprognose erhöhte. Künftig hängt der Kurs der Aktie davon ab, ob die Gewinne mit ihrem Preis Schritt halten können.
Eine Blue-Chip-Aktie nahezu perfekt bewertet
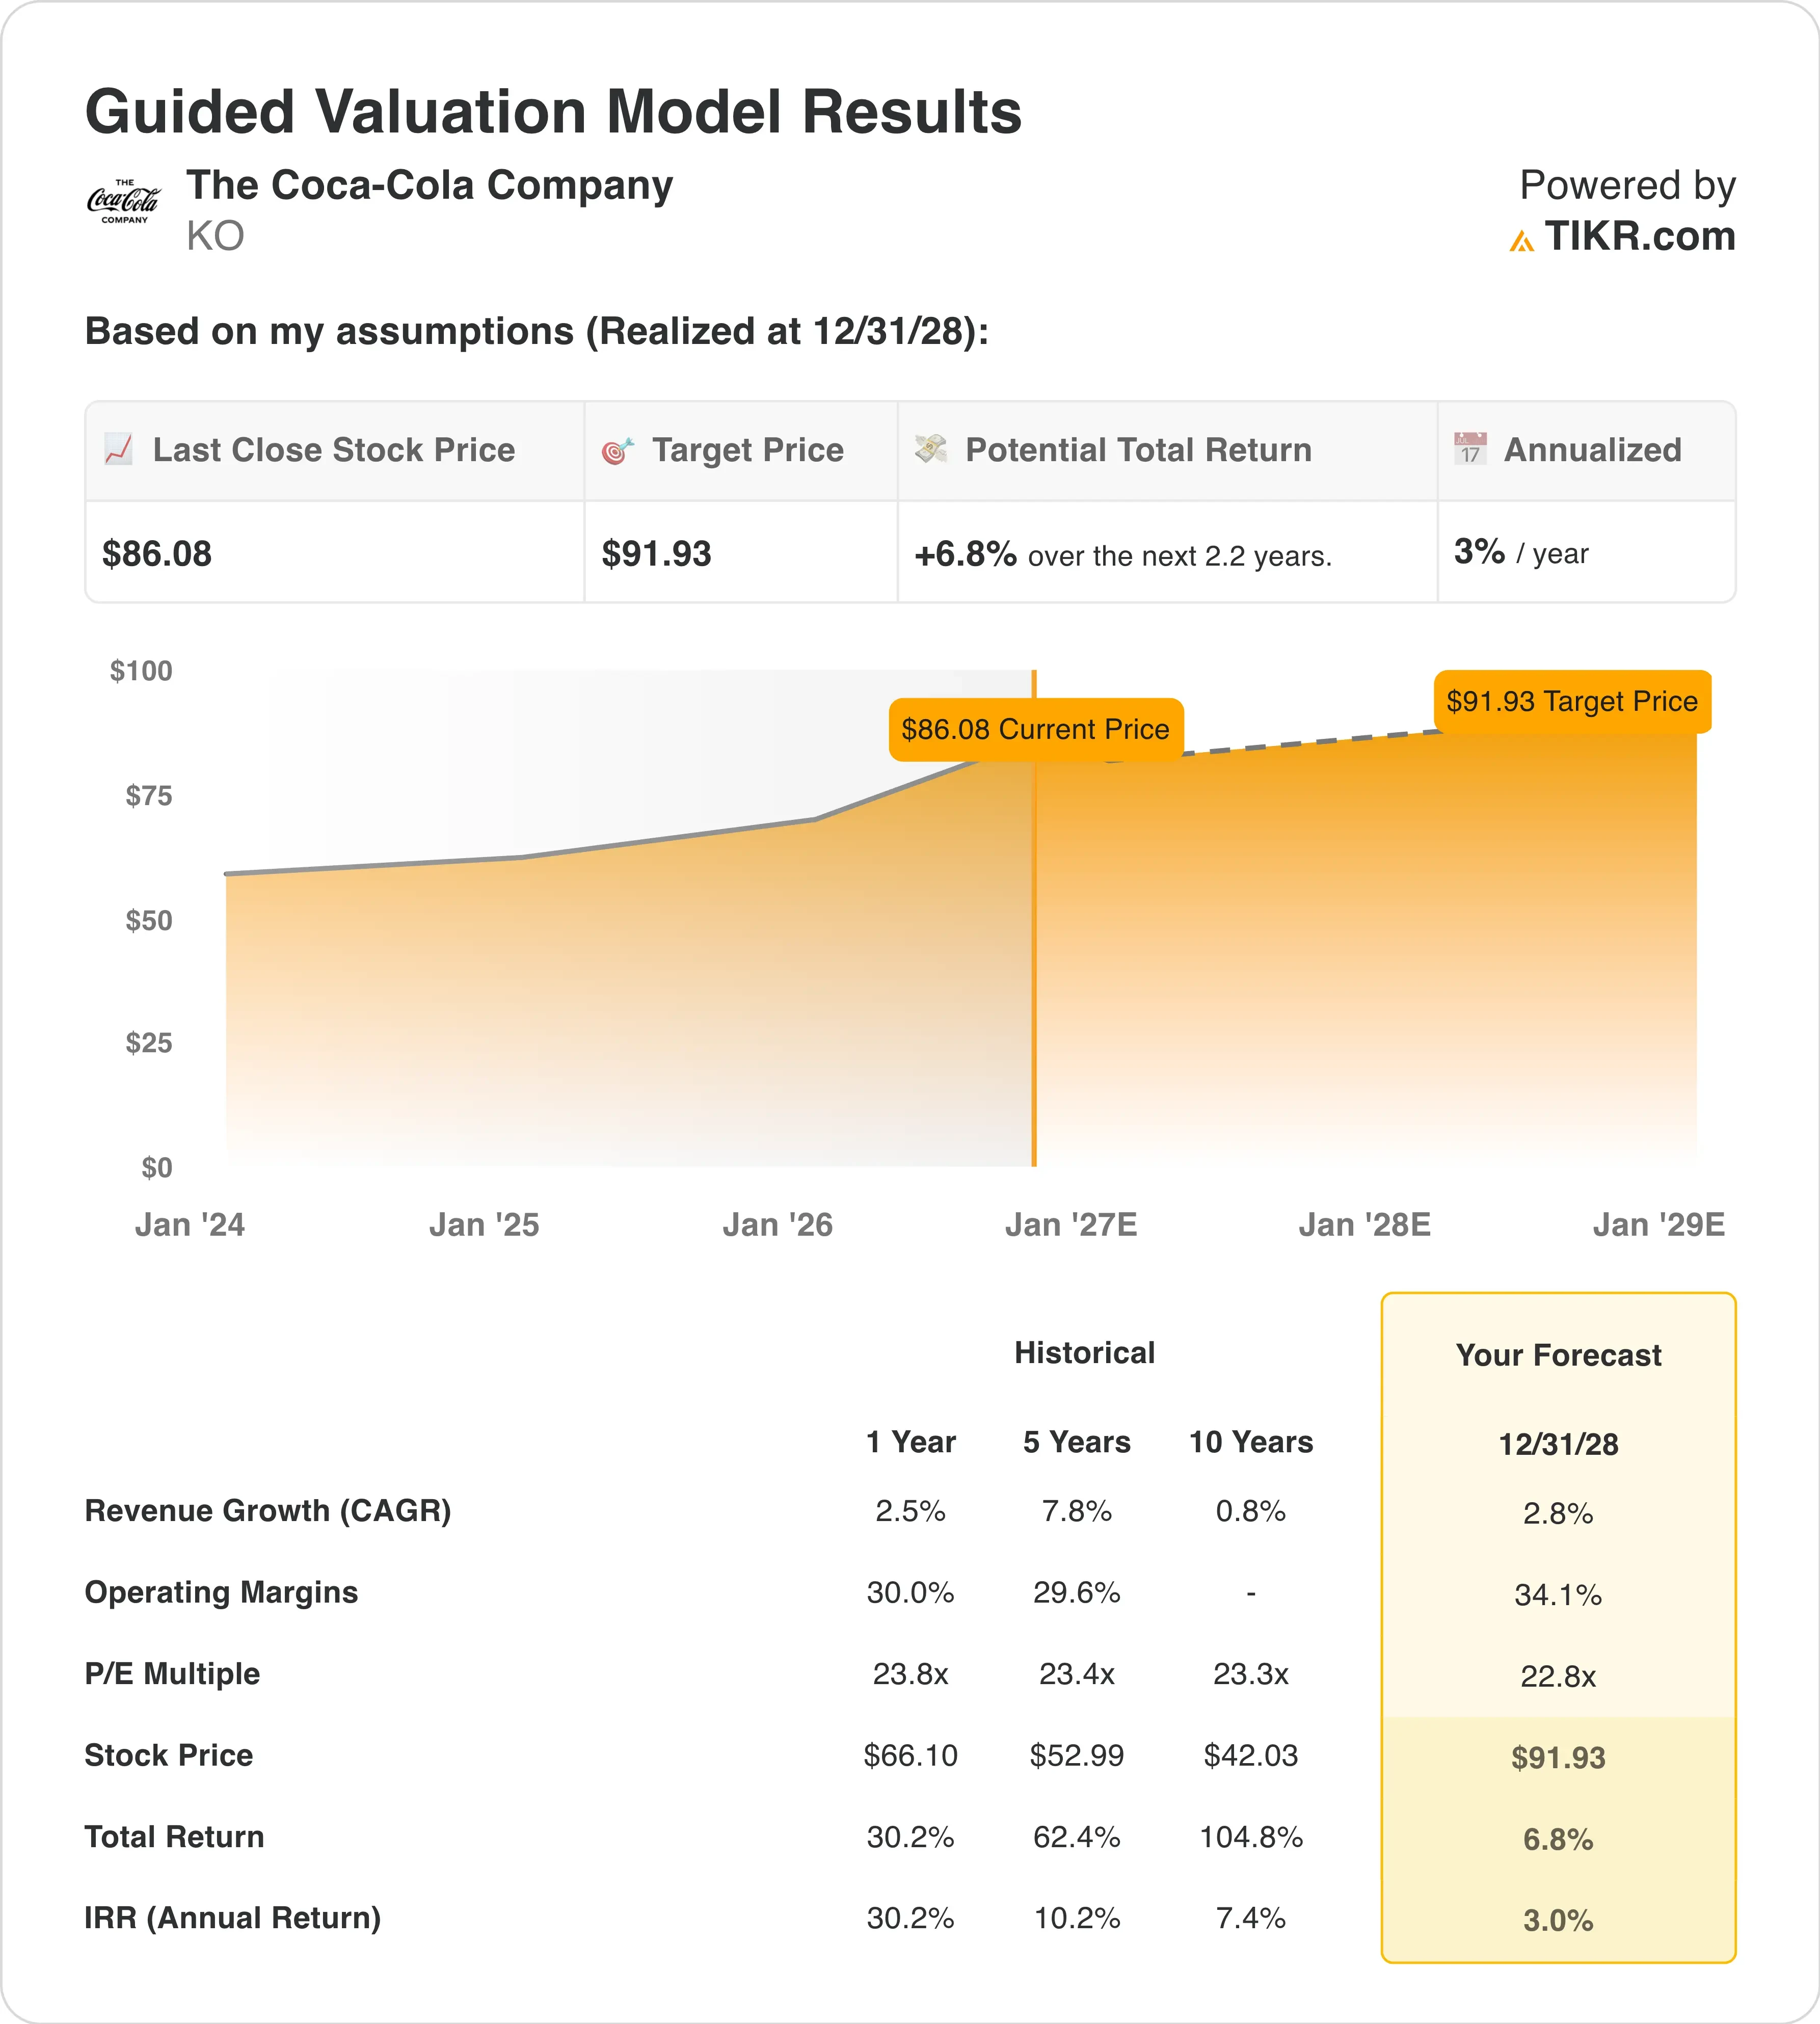
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 2,8 %
- Betriebsmargen: 34,1 %
- Ausstiegs-KGV: 22,8x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von 92 $, was eine Gesamtsteigerung von 6,8 % gegenüber dem aktuellen Aktienkurs von 86 $ und eine annualisierte Rendite von 3,0 % über die nächsten 2,2 Jahre impliziert.
Eine annualisierte Rendite von 3,0 % liegt deutlich unter der 10 %-Schwelle, die eine Aktie attraktiv macht. Einfach ausgedrückt hat der Markt bereits den größten Teil der guten Nachrichten von Coca-Cola eingepreist. Die Aktie notiert bei etwa 25,3x den erwarteten Gewinnen, über ihrem Fünfjahresdurchschnitt von 23,4x. Das Ausstiegs-KGV von 22,8x impliziert also eine gewisse Kompression, und das frisst den größten Teil des Gewinnwachstums auf.
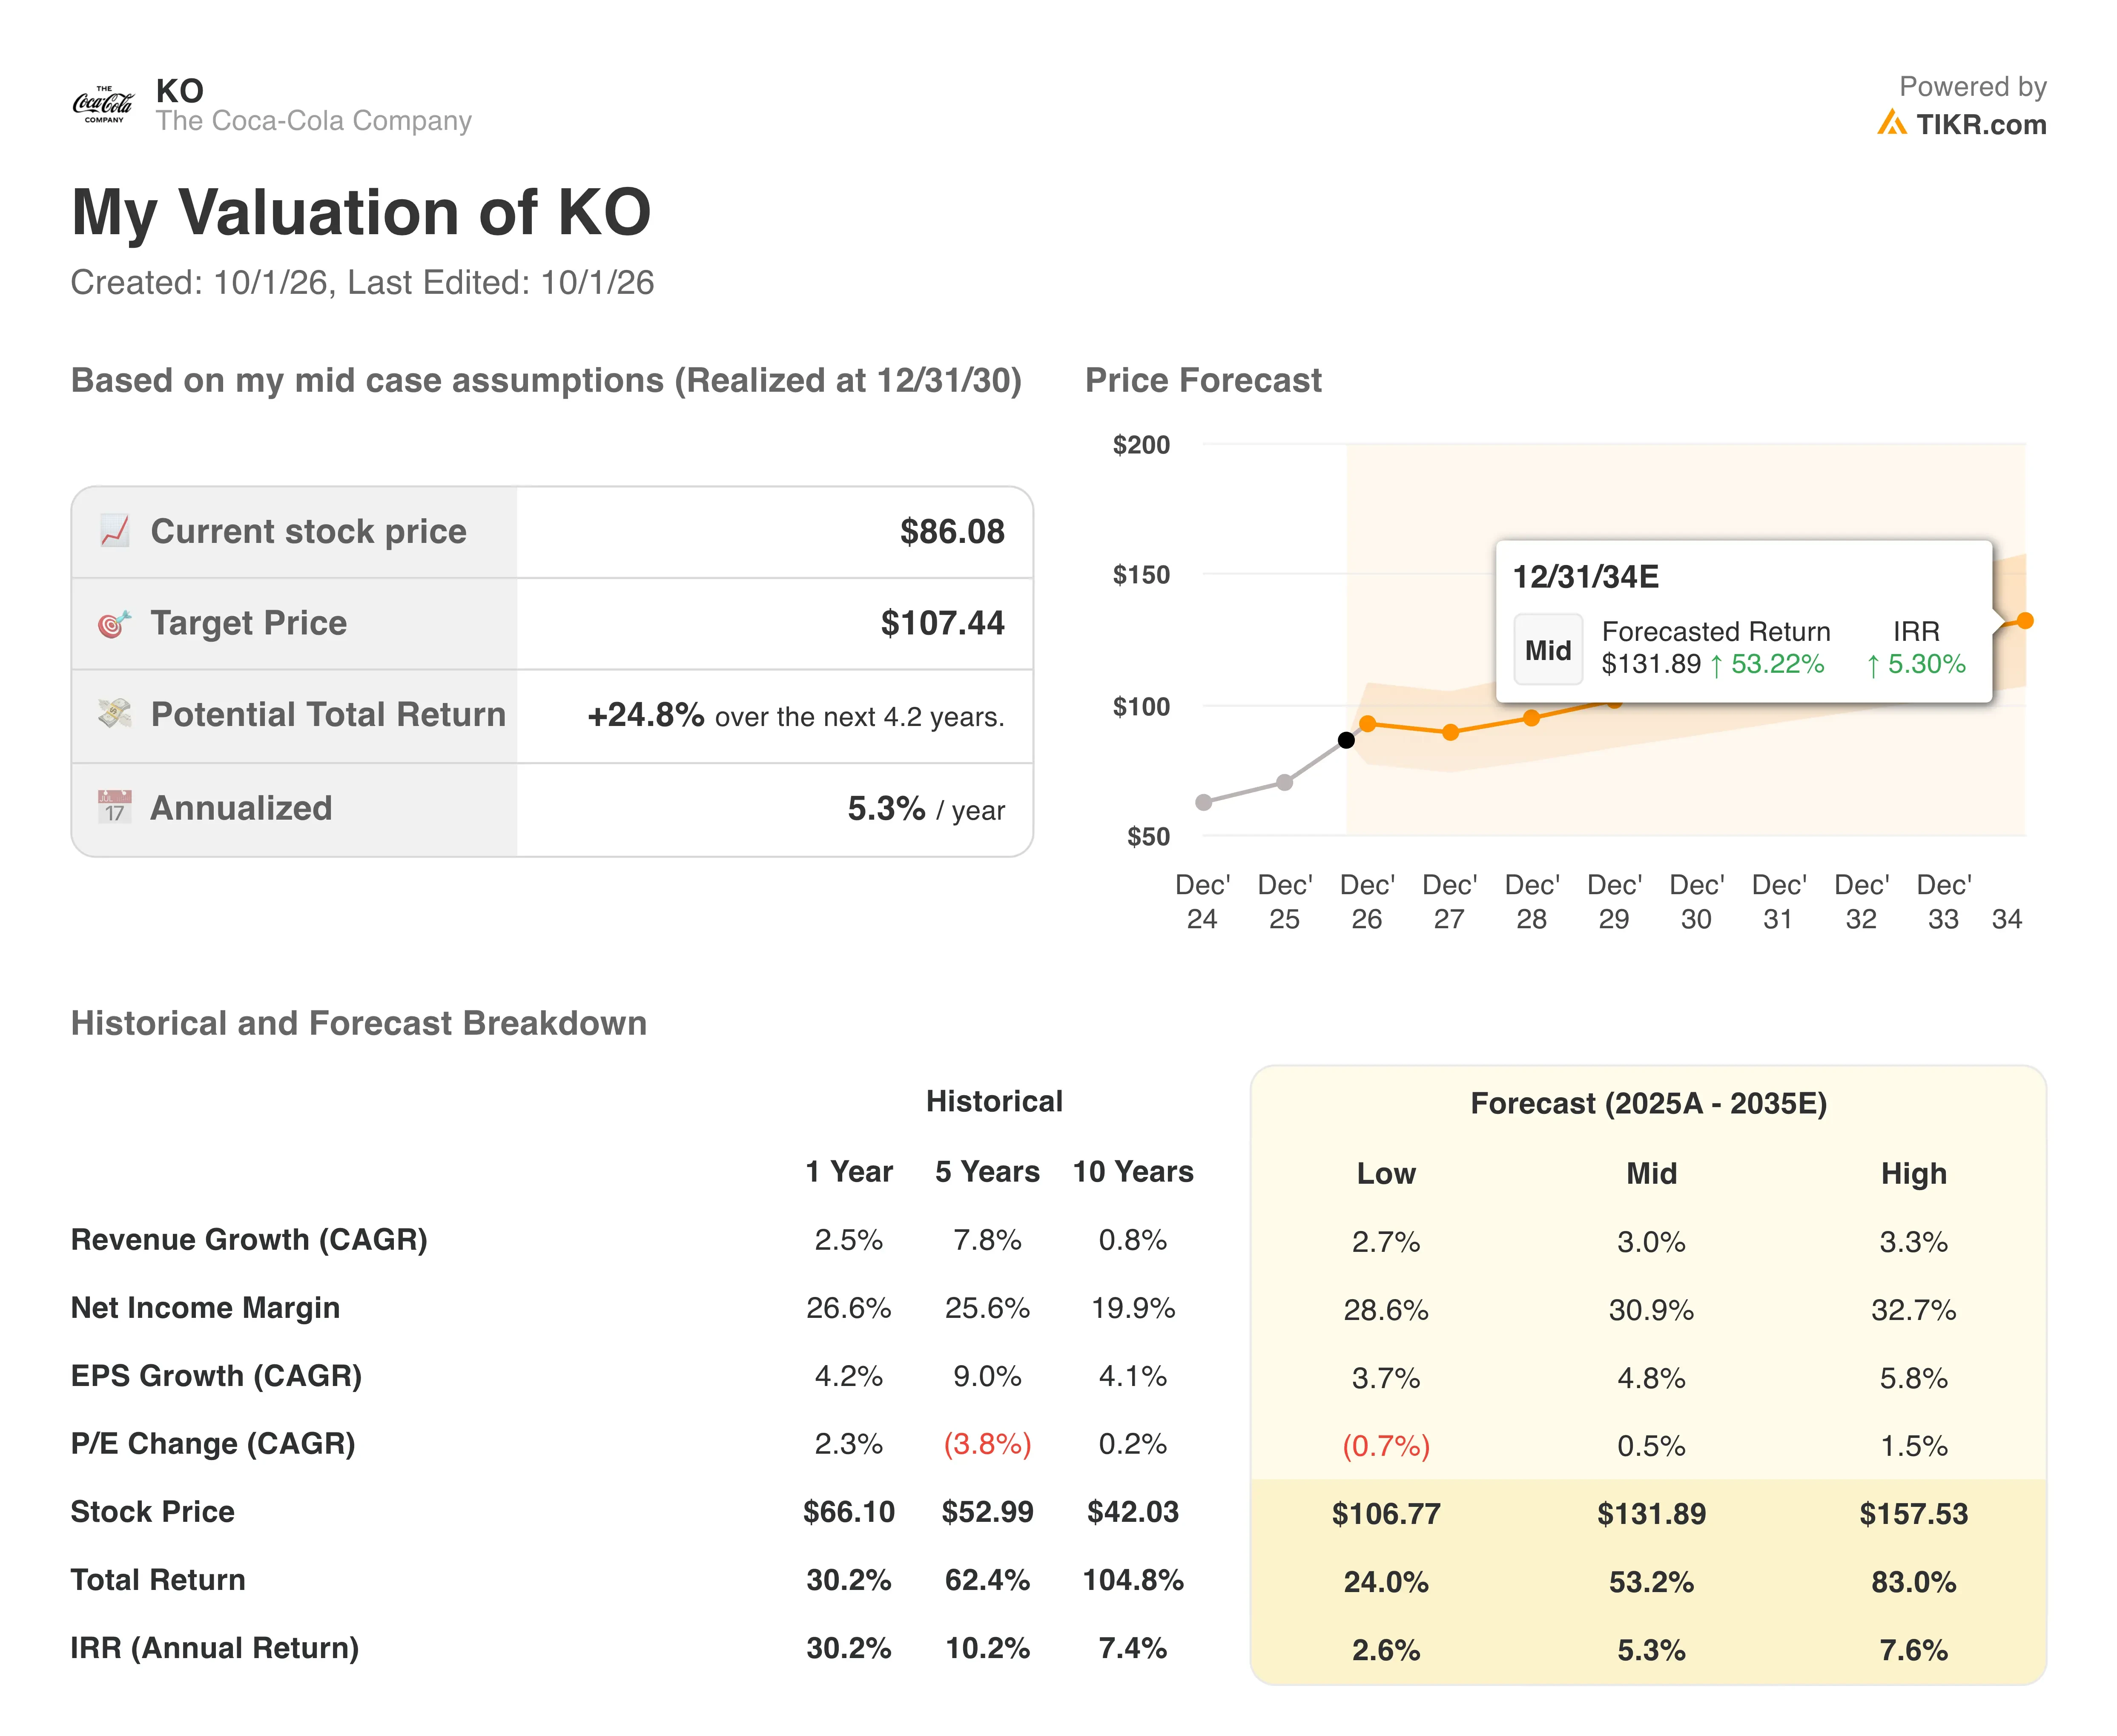
Dies ist eine Geschichte der Multiplerhöhung, die möglicherweise ausgereizt ist. Der Gewinn von 30,2 % in einem Jahr kam größtenteils daher, dass Anleger mehr für jeden Dollar Gewinn zahlten. Jetzt müssen die Gewinne die schwere Arbeit leisten. Das ist schwieriger, wenn Analysten für die nächsten zwei Jahre nur ein jährliches Umsatzwachstum von 1,8 % erwarten.
Die Margen sehen jedoch realistisch aus. Die Zielmarge des Modells von 34,1 % steht 30,0 % im vergangenen Jahr gegenüber, und die bereinigte Betriebsmarge erreichte im Q2 bereits 35,6 %. Anstehende Abfüllerverkäufe, wie seine Afrika-Geschäfte, schmälern den Umsatz, erhöhen aber die Margen. Coca-Cola ist eine Margen- und Preiserhöhungsgeschichte, keine Volumenrakete.
Im Vergleich zum KGV von PepsiCo von 14,6x ist der Aufschlag von Coca-Cola steil, aber verdient. Sein kapitalarmes Modell und seine Ausschüttungsquote von 77,2 % machen es in erster Linie zu einer Kapitalrückführungsgeschichte. Dennoch lässt ein so großer Aufschlag wenig Puffer, wenn das Wachstum nachlässt.
Testen Sie, was Coca-Cola bei einem niedrigeren Ausstiegs-KGV wert ist (Kostenlos mit TIKR) >>>
Warum Coca-Cola einen Aufschlag gegenüber seinen Konkurrenten erzielt
PepsiCo ist der offensichtliche Vergleich, und die Kluft ist groß. PepsiCo steigerte seinen organischen Umsatz im Q2 um 2,4 %, während Coca-Cola um 6 % wuchs. Die Betriebsmarge von Coca-Cola von 31,8 % in den letzten zwölf Monaten ist fast doppelt so hoch wie die von PepsiCo mit 16,0 %. Sein KGV von 25,3x übertrifft auch das von PepsiCo mit 14,6x deutlich.
Die Geschäftsstruktur erklärt die Kluft. PepsiCo betreibt Snackfabriken und Lieferflotten, während Coca-Cola hauptsächlich Konzentrat an Abfüller verkauft. Dieses kapitalarme Modell benötigt weniger Kapital und erzeugt stabilere Margen. Die Snack-Exposure von PepsiCo macht sie auch anfälliger für Inputkosten, weshalb sie jetzt einige Chip-Preise erhöht.
Mondelez International (MDLZ), der Oreo-Hersteller, bietet einen breiteren Benchmark für Basiskonsumgüter. Das Unternehmen verzeichnete im Q2 ein organisches Wachstum von 2,2 % und erwartet für 2026 mindestens 2 %. Das Volumenwachstum von Coca-Cola von 5 % sticht vor diesem trägen Hintergrund hervor. Anleger zahlen für das seltene Basiskonsumgut, das noch Einheiten und nicht nur Preise steigert.
Monster Beverage (MNST) ist der Konkurrent, den man im Bereich Energydrinks im Auge behalten sollte. Die Verpflichtung von Gehring von Monster zeigt, wie ernst Coca-Cola funktionelle und Energie-Kategorien nimmt. Das ist wichtig, weil die Verbraucher weiterhin zu zuckerärmeren, funktionellen Getränken tendieren.
Was treibt die KO-Aktie künftig an?
Die Q3-Ergebnisse am 27. Oktober sind der nächste Kontrollpunkt. Die Anleger werden prüfen, ob das Volumen nach dem WM-Schub standgehalten hat. Die FIFA-WM-Kampagne trug dazu bei, dass das Volumen von Trademark Coca-Cola im Q2 um 5 % wuchs. Dies ohne ein globales Turnier zu wiederholen, ist eine schwierigere Aufgabe.
Der Indien-Börsengang könnte im Dezember auf dem Kalender stehen. Ein Antrag würde zeigen, wie Anleger die Abfüllerbasis von Coca-Cola in einem schnell wachsenden Getränkemarkt bewerten. Zeitplan, Größe und Bewertung könnten sich noch ändern. Coca-Cola würde das Geschäft nicht unbedingt vollständig verlassen.
Regulierung in Indien ist ein Beobachtungspunkt. Der Oberste Gerichtshof Indiens hat die Lebensmittelaufsichtsbehörde zu Zeitplänen für Warnhinweise gedrängt, während Unternehmen sich gegen rote Labels wehren. Strengere Kennzeichnungen könnten die Nachfrage nach zuckerhaltigen Getränken dort belasten. Das macht das Sortiment von Coca-Cola mit wenig oder keinem Zucker wichtiger.
Kapitalrückführungen verankern die Geschichte. Coca-Cola zahlt eine vierteljährliche Dividende von 53 Cent je Aktie, und seine Ausschüttungsquote liegt bei etwa 77 %. Der anstehende Verkauf der Afrika-Abfüllgeschäfte sollte das Geschäft vereinfachen. Wenn die Gewinne weiterhin schneller wachsen als der Umsatz, könnte der Aufschlag bestehen bleiben, aber die Renditen von hier aus sehen bescheiden aus.
Verfolgen Sie die Dividenden- und Margentrends von Coca-Cola an einem Ort (Kostenlos mit TIKR) >>>
Was ist die Coca-Cola-Aktie tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Coca-Cola wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos. Bewerten Sie KO kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


