


Wichtige Kennzahlen für PEP-Aktien
- Performance der vergangenen Woche: -1,5 %
- 52-Wochen-Spanne: $126 bis $171
- Zielpreis laut Bewertungsmodell: $155
- Impliziertes Aufwärtspotenzial: 22,5 % über 2,2 Jahre
Finden Sie mit 5 Jahren Analystenschätzungen auf TIKR heraus, ob der Kursrutsch von PepsiCo ein Schnäppchen ist (Es ist kostenlos) >>>
Ein Downgrade, eine Preiserhöhung und ein neues 52-Wochen-Tief
PepsiCo (PEP) verlor in der vergangenen Woche etwa 1,5 % und schloss am Donnerstag nahe $126, womit es unter sein vorheriges 52-Wochen-Tief rutschte. Die Aktien liegen nun etwa 27 % unter ihrem 52-Wochen-Hoch von $171. Die Stimmung ist vorsichtig. Anleger befürchten, dass der Kostendruck die Gewinne weiter drücken wird, bevor das Wachstum zurückkehrt.
Der schärfste Schlag kam am 29. September, als JPMorgan die Aktie auf "Neutral" herabstufte und die Kurse fielen. Tage zuvor hatte PepsiCo niedrige bis mittlere einstellige Preiserhöhungen bei bestimmten Chips bestätigt. Betroffene Marken sind einige Lay's-, Doritos- und Ruffles-Produkte. Die Erhöhungen reagieren auf steigende Inputkosten, und die Preise bleiben unter den Niveaus, die vor früheren Preissenkungen galten.
Indien bereitet weitere Kopfschmerzen. PepsiCo India und Monster Beverage verklagten Indiens Lebensmittelaufsichtsbehörde wegen eines Verbots, Getränke mit hohem Koffeingehalt als "Energy Drinks" zu kennzeichnen. PepsiCo gab an, dass es zum 31. Juli 492 Millionen Flaschen und 26 Millionen Dosen mit der umstrittenen Kennzeichnung gab. Die Umkennzeichnung eines so großen Lagerbestands kostet Geld und könnte eine schnell wachsende Kategorie stören.

Q2 setzte den Ton. Der Nettoumsatz stieg um 6,4 %, aber der organische Umsatz, der Währungseffekte und Transaktionen bereinigt, wuchs nur um 2,4 %. Im Gespräch sagte CFO Steve Schmitt, die Ergebnisse "könnten am unteren Ende der EPS-Spanne liegen". Wenn sich die PEP-Aktie erholen soll, muss Q3 zeigen, dass die Erschwinglichkeitsmaßnahmen die Käufer zurückbringen.
Ein rabattierter Dividendengigant wartet auf die Rückkehr der Volumina
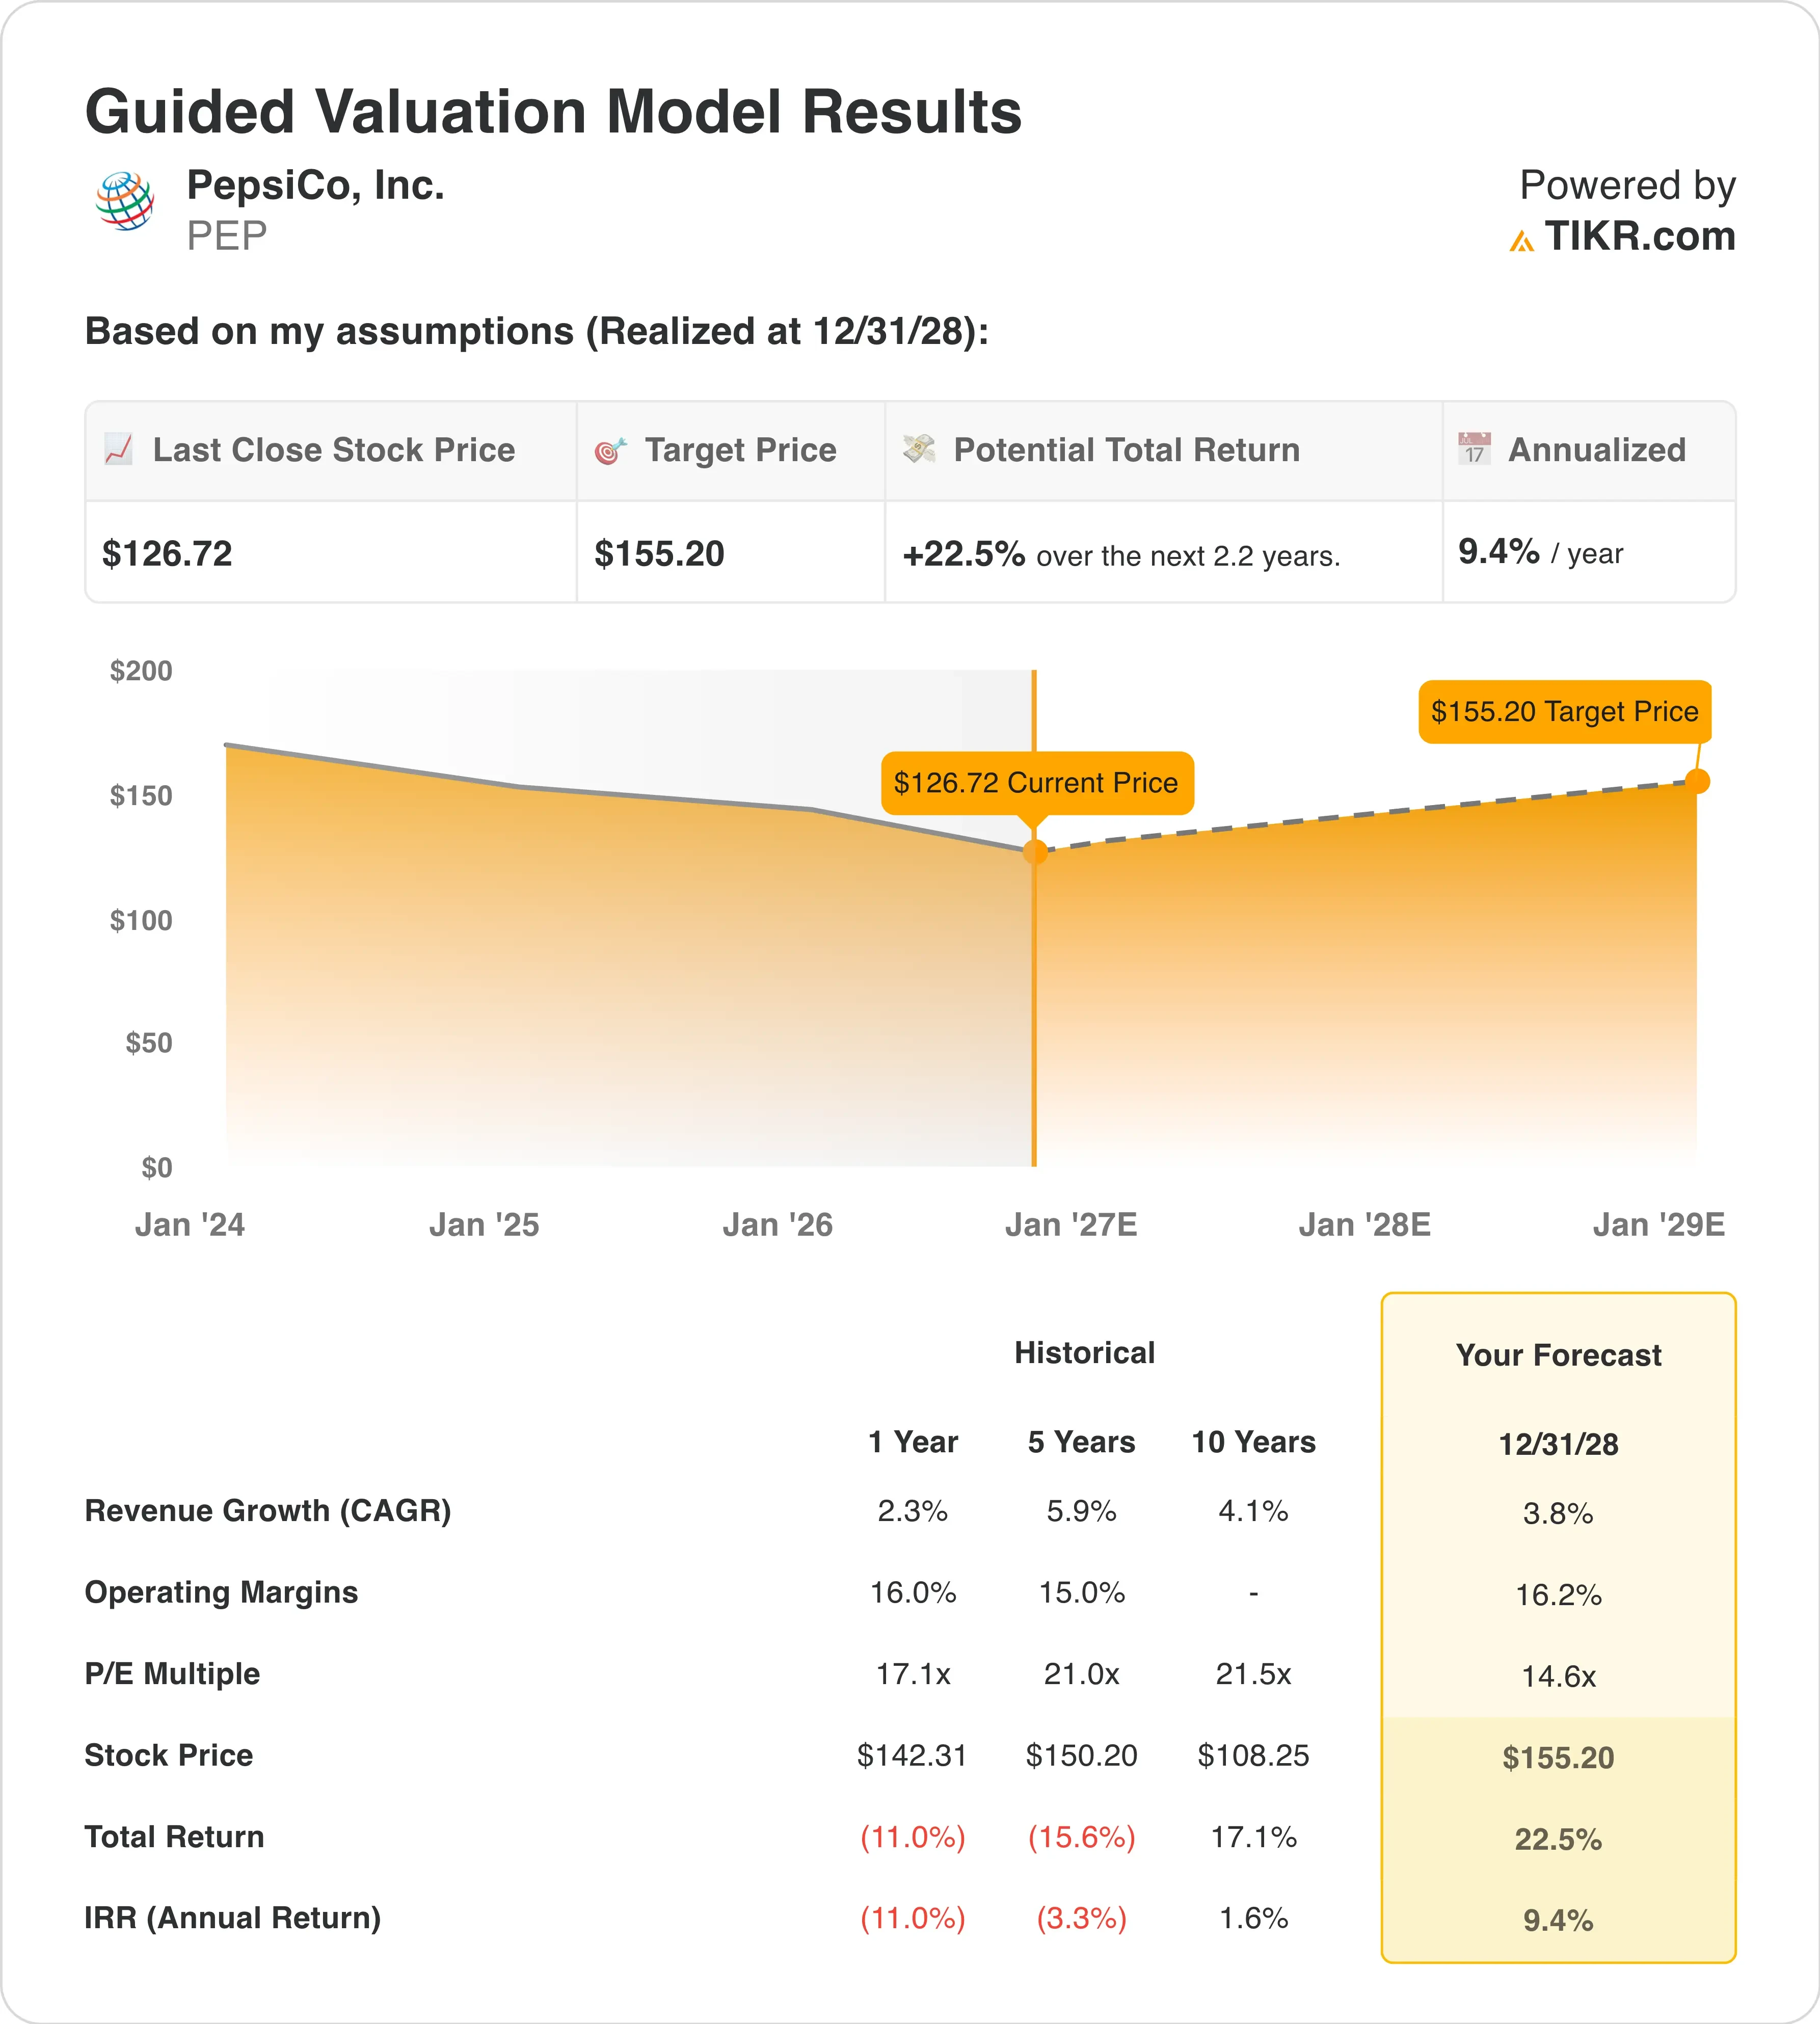
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 3,8 %
- Betriebsmargen: 16,2 %
- Exit-KGV: 14,6x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $155, was ein gesamtes Aufwärtspotenzial von 22,5 % gegenüber dem aktuellen Aktienkurs von $127 und eine annualisierte Rendite von 9,4 % über die nächsten 2,2 Jahre impliziert.
Eine annualisierte Rendite von 9,4 % macht PepsiCo mäßig attraktiv, knapp unter der 10 %-Marke. Bemerkenswert ist, dass das Modell keine Neubewertung benötigt, um dorthin zu gelangen. Sein Exit-KGV von 14,6x entspricht dem heutigen Forward-KGV. Die Renditen kommen stattdessen aus stetigem Gewinnwachstum.

Dies ist eine Geschichte der Bewertungsbereinigung. PepsiCo erreichte im Fünfjahresdurchschnitt ein KGV von 21,0x und im Zehnjahresdurchschnitt 21,5x, doch es handelt nun nahe 14,6x. Dieser Rabatt bepreist Jahre schwacher Volumina. Daher könnte jedes Anzeichen einer Erholung mehr als gewöhnlich zählen.
Die Eingaben wirken konservativ. Ein Umsatzwachstum von 3,8 % liegt nur moderat über den 2,3 %, die PepsiCo im vergangenen Jahr verzeichnete, während Margen von 16,2 % sich kaum von den heutigen 16,0 % bewegen. Das Volumen ist das eigentliche Risiko, da das Volumen von PepsiCo Foods North America in Q2 flach war. Das zu beheben ist das Ziel, das die Preissenkungen und neuen Erhöhungen auszubalancieren versuchen.
Aktionäre kassieren außerdem eine Dividendenrendite von 4,7 %, während sie warten. Diese Rendite ist für PepsiCo ungewöhnlich hoch, weil der Aktienkurs so weit gefallen ist. Allerdings begrenzt eine Ausschüttungsquote von 74,7 % größere Erhöhungen, wenn die Gewinne stagnieren. Neben Coca-Colas KGV von 25,3x wirkt PepsiCo günstig, aber es ist aus einem Grund günstig.
Führen Sie PepsiCos Bull-, Base- und Bear-Szenarien selbst durch (Kostenlos mit TIKR) >>>
PepsiCos Rabatt gegenüber Coke und Mondelez
Coca-Cola (KO) übertrifft PepsiCo bei fast jeder Kennzahl. In Q2 wuchs Coca-Colas organischer Umsatz um 6 % und das Volumen in Kisten um 5 %, verglichen mit PepsiCos organischem Wachstum von 2,4 %. Coca-Colas Betriebsmarge von 31,8 % ist etwa doppelt so hoch wie PepsiCos 16,0 %. Das erklärt, warum Coca-Cola mit einem Forward-KGV von 25,3x gehandelt wird, während PepsiCo bei 14,6x liegt.
Mondelez International (MDLZ) ist der engere Snack-Vergleich. Es wuchs im Q2 organisch um 2,2 %, fast gleichauf mit PepsiCo, und erhöhte seine Prognose für 2026 auf mindestens 2 %. Preise trugen 1,5 Prozentpunkte zu diesem Wachstum bei, während das Volumen nur 0,7 hinzufügte. Beide Unternehmen kämpfen gegen denselben vorsichtigen Snack-Käufer.
PepsiCos Stärke ist die Skalierung über Snacks und Getränke hinweg, wobei Lay's und Doritos weiterhin Marktführer in ihren Kategorien sind. Aber diese Breite bedeutet auch mehr Exposition gegenüber Kosten für Kartoffeln, Mais und Speiseöl. Mondelez sieht sich mit Kakao und Weizen konfrontiert, während Coca-Cola sich hauptsächlich um Süßungsmittel und Aluminium sorgt.
Der Vergleich zeigt einen Markt, der Momentum bezahlt. PepsiCo wuchs im Fünfjahresdurchschnitt um 5,9 % pro Jahr, daher ist seine Verlangsamung aktuell und nicht dauerhaft. Wenn sich die Volumina erholen, könnte der Rabatt gegenüber seiner eigenen Historie schrumpfen.
Bewerten Sie, ob PepsiCos Snack-Volumenerholung es bis 2027 auf $179 tragen kann >>>
Was treibt die PEP-Aktie künftig an?
Zuerst kommen die Q3-Ergebnisse am 8. Oktober. Das Quartal endete am 5. September, daher werden die neuen Chip-Preiserhöhungen noch nicht sichtbar sein. Anleger werden stattdessen prüfen, ob frühere Preissenkungen die Volumina genug angehoben haben, um den Margendruck auszugleichen. Der Ton des Managements zu den Prognosen wird am wichtigsten sein.
PepsiCo bekräftigte im Juli seine Prognose für 2026, verwies aber auf das untere Ende seiner EPS-Spanne. Jede Kürzung am 8. Oktober würde die Stimmung voraussichtlich hart treffen. Eine Bestätigung hingegen könnte die Ängste nach dem Downgrade mildern.
Langfristig expandiert PepsiCo KI- und regenerative Landwirtschaftsmethoden über 4,7 Millionen Hektar in mehr als 60 Ländern. Regenerative Landwirtschaft verbessert die Bodengesundheit, um die Ernteerträge zu schützen. Da Kartoffeln und Mais die Snack-Kosten treiben, könnten stabilere Ernten Preisschwankungen reduzieren. Die Auszahlung ist real, aber langsam.
Internationales Wachstum bietet Unterstützung. PepsiCo plant, in den nächsten fünf Jahren 1 Milliarde Dollar in Kolumbien zu investieren, und die internationalen Betriebsmargen expandierten im Q2 um einen Prozentpunkt. Für die Zukunft bleibt die Erholung der US-Snack-Nachfrage der entscheidende Faktor für die Aktie.
Überwachen Sie PepsiCos Gewinnschätzungen, wenn sich Q3 nähert (Kostenlos mit TIKR) >>>
Was ist die PepsiCo-Aktie eigentlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was PepsiCo wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos. Bewerten Sie PEP kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte basierend auf den Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!





