Wichtige Kennzahlen für CrowdStrike-Aktien
- Performance am 16. Oktober: -7%
- 52-Wochen-Spanne: $86 bis $287
- Zielpreis des Bewertungsmodells: Rund $240
- Impliziertes Aufwärtspotenzial: Etwa 6%
Analysieren Sie Ihre Lieblingsaktien wie CrowdStrike mit TIKR (kostenlos) >>>
Was ist passiert?
KI sorgt für eine komplizierte Investment-Story bei CrowdStrike Holdings (NASDAQ: CRWD), da Unternehmen stärkere Cybersicherheit für die KI-Einführung benötigen, während Anleger befürchten, dass KI-Entwickler zu Konkurrenten werden könnten. Die CrowdStrike-Aktie fiel am 16. Oktober um etwa 7% und notierte nahe $227 pro Aktie, da steigende Zinssorgen und ein breiterer Technologieverkauf teure Wachstumsaktien unter Druck setzten. Die Aktie hatte kürzlich ein Rekordhoch nahe $287 erreicht, wobei Reuters ein nachlassendes technisches Momentum hervorhob, als Anleger die Premium-Bewertung der Aktie neu bewerteten.
CrowdStrike-Aktien gerieten unter Druck, als Berichte über eine mögliche Übernahme des Cybersicherheits-Startups Trail of Bits durch OpenAI Bedenken weckten, dass KI-Entwickler in den Sicherheitsmarkt eindringen könnten. Laut Investor's Business Daily breiteten sich Verkäufe auch auf Cybersicherheits-Konkurrenten Palo Alto Networks (PANW), Fortinet (FTNT) und Zscaler (ZS) aus, nachdem eine ausgenutzte Schwachstelle in Palo Altos Firewall-Plattform bekannt wurde. Palo Alto-Aktien fielen am Freitag um mehr als 7%, was die Bedenken hinsichtlich der Bewertungen von Cybersicherheitsunternehmen angesichts einer allgemeinen Technologieschwäche verstärkte. Der Rückgang spiegelte überlappende Wettbewerbs- und Marktdruck wider und nicht eine neu gemeldete Verschlechterung der finanziellen Ergebnisse von CrowdStrike.
Frühere Kommentare des Managements hoben den zugrundeliegenden Geschäftsschwung des Unternehmens hervor. Auf der Goldman-Sachs-Technologiekonferenz am 10. September berichtete CEO George Kurtz von 935 Falcon-Flex-Deals im letzten Quartal und einem Gesamtvertragswert von Flex von etwa $2,3 Milliarden, und fügte hinzu, dass das Volumen der Flex-Deals sich verdreifacht habe. Falcon Flex ermöglicht es Kunden, ihre Sicherheitsabonnements zu erweitern, während Falcon Guardian KI-Agenten schützt und SafeMind NVIDIA-Technologie nutzt, um Sicherheitstests und -abwehr zu automatisieren. Kurtz beschrieb die KI-getriebene Cybersicherheitsnachfrage als "einen langfristigen Faktor zu unseren Gunsten" und hob die Chancen hervor, zusätzliche Unternehmensausgaben zu erfassen, wenn sich die KI-Einführung ausweitet. Die letzte Quartalsergebnisveröffentlichung von CrowdStrike zeigte auch, dass Falcon-Flex-Konten mehr als $2,29 Milliarden an jährlich wiederkehrenden Umsätzen generierten, ein Plus von 101% gegenüber dem Vorjahr.
Die Wall Street blieb trotz des Verkaufs optimistisch. Laut gemeldeten Analysten-Zielpreisrevisionen erhöhte Citigroup sein CrowdStrike-Ziel am 15. Oktober auf $295 von $260, während BTIG sein Ziel auf $312 von $245 anhob, Wells Fargo sein Ziel auf $300 von $235 erhöhte und Freedom Capital Markets sein Ziel auf $320 von $260 anhob. KeyBanc folgte am 16. Oktober und erhöhte sein Ziel nach positiven Checks bei 33 IT- und Sicherheitskanalpartnern auf $265 von $245. Die neuesten Ergebniszahlen von CrowdStrike unterstützten diesen Optimismus, mit einem Umsatzwachstum von 26% auf $1,47 Milliarden und einem Rekordwert an neuem jährlich wiederkehrendem Umsatz von $332,8 Millionen, obwohl Anleger weiterhin ihre Premium-Bewertung hinterfragten.

Bewerten Sie CrowdStrike sofort (Kostenlos mit TIKR) >>>
Ist CrowdStrike überbewertet?
Im ursprünglichen Bewertungsszenario wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 24%
- Betriebsmargen: 24%
- Exit-KGV-Multiple: 110x
Die Umsatzaussichten von CrowdStrike bleiben stark, wobei TIKR-Schätzungen auf ein Wachstum von etwa $5 Milliarden im Geschäftsjahr 2026 auf $9 Milliarden im Geschäftsjahr 2029 hindeuten, unterstützt durch Unternehmensausgaben für Cybersicherheit und eine breitere Einführung seiner Falcon-Sicherheitsplattform.
Falcon Flex bleibt zentral für diese Expansion, da es bestehenden Kunden ermöglicht, über flexible Abonnements weitere Sicherheitsprodukte hinzuzufügen. Die Nachfrage nach Cloud-Schutz, Identitätssicherheit und Next-Gen SIEM, das Sicherheitsdaten analysiert, um Bedrohungen zu erkennen, schafft Möglichkeiten, die wiederkehrenden Umsätze pro Kunde zu steigern. Die Fal.Con-2026-Ankündigungen von CrowdStrike, zuvor von TIKR behandelt, stellten auch KI-Sicherheitsprodukte und potenzielle nutzungsbasierte Umsätze von SafeMind vor, obwohl ihr langfristiger finanzieller Beitrag noch nicht bewiesen ist.
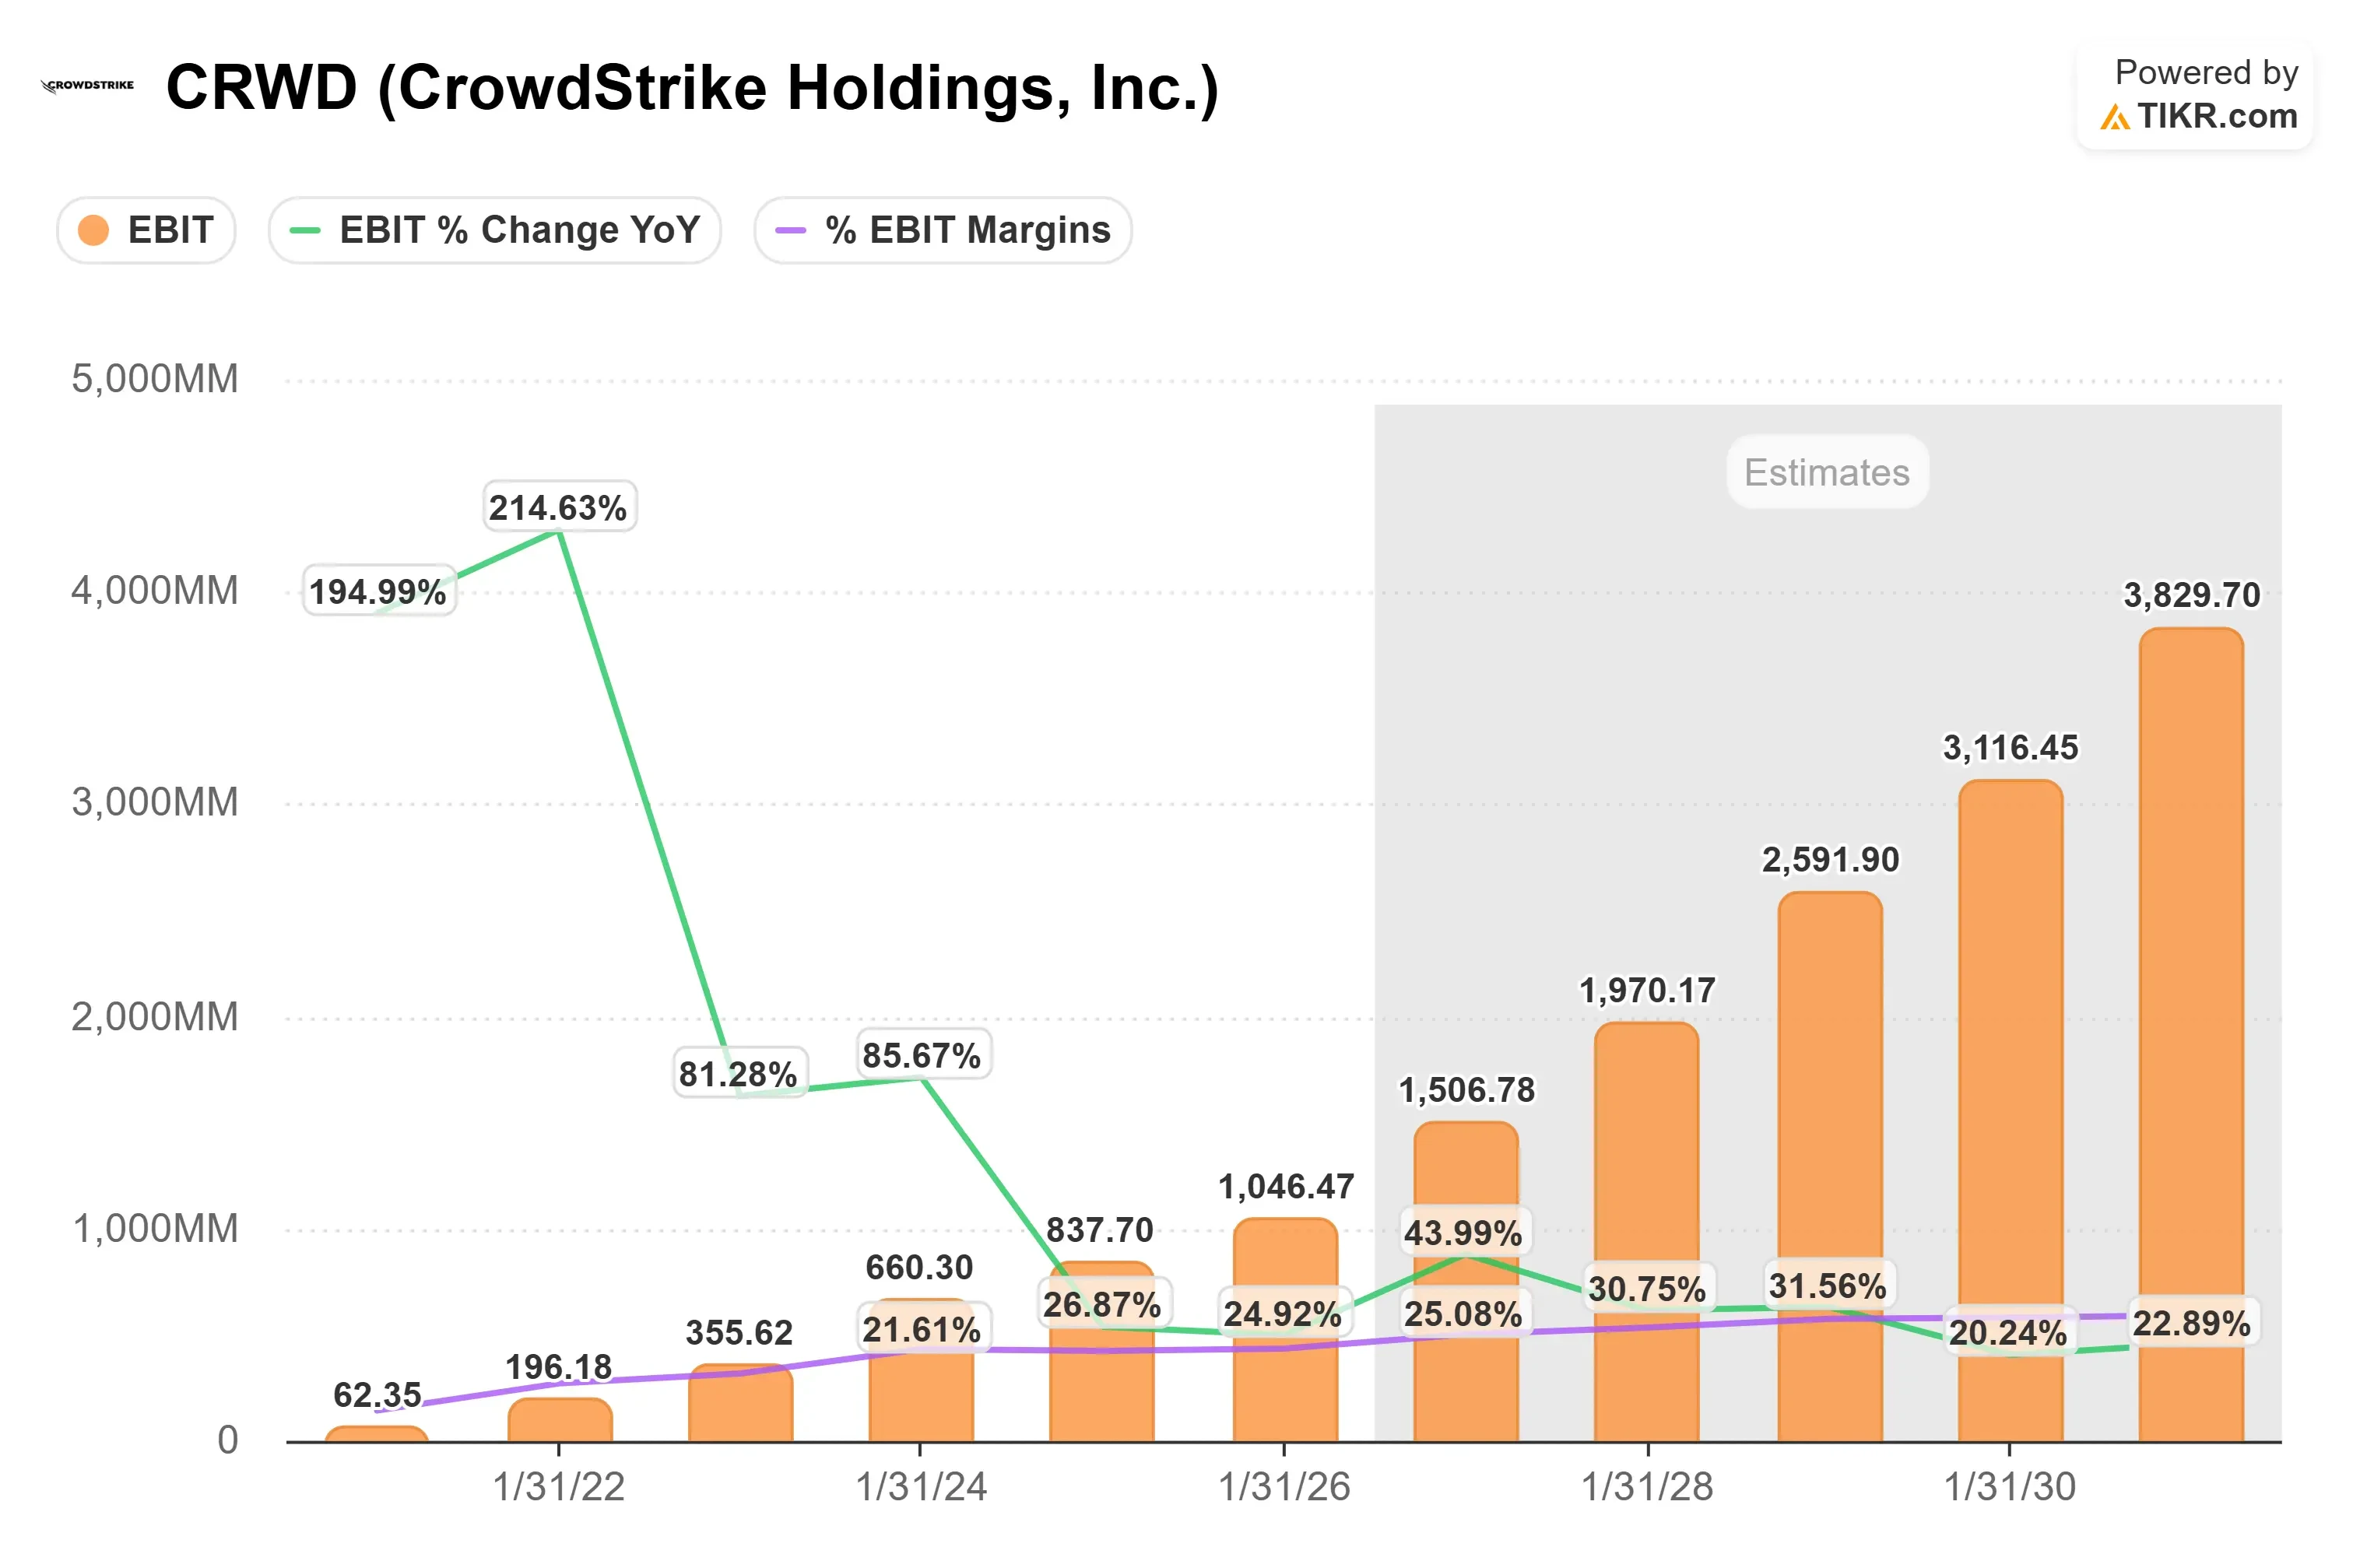
Der Wettbewerb bleibt beträchtlich, wobei Palo Alto Networks im letzten Quartal ein Umsatzwachstum von 34% meldete, verglichen mit 26% bei CrowdStrike, während Fortinet 26% Wachstum und eine GAAP-Betriebsmarge von 34% meldete. Die EBIT-Grafik von TIKR projiziert einen Anstieg des jährlichen Betriebsgewinns von CrowdStrike von etwa $1 Milliarde im Geschäftsjahr 2026 auf $2,6 Milliarden im Geschäftsjahr 2029, wobei die prognostizierten Margen sich 32% nähern. Der zuletzt gemeldete GAAP-Betriebsverlust von CrowdStrike in Höhe von $33,2 Millionen unterstreicht jedoch die Bedeutung, die Bilanzierungsgrundlage der Grafik zu bestätigen, bevor diese Schätzungen als GAAP-Profitabilitätsprognosen behandelt werden.
Basierend auf den ursprünglichen Annahmen schätzt das Bewertungsmodell von TIKR einen Zielpreis von rund $240 bis Januar 2029, was einem Aufwärtspotenzial von etwa 6% gegenüber dem aktuellen Kurs von $227 entspricht. Das 110x Exit-KGV setzt jedoch voraus, dass Anleger weiterhin ein außergewöhnlich hohes Gewinnmultiple zahlen, während die prognostizierte Betriebsmarge von 24% eine klare Abstimmung mit der gemeldeten Profitabilität erfordert. Ein niedrigeres Exit-Multiple könnte den geschätzten Wert des Modells erheblich reduzieren, selbst wenn CrowdStrike ein starkes Betriebswachstum erzielt.
Auf aktuellen Niveaus sieht sich CrowdStrike unter konservativeren Annahmen einem bedeutenden Überbewertungsrisiko ausgesetzt, obwohl es im ursprünglichen optimistischen Modell nahezu fair bewertet erscheint. Die Performance im Rest des Jahres 2026 hängt von der Expansion von Falcon Flex, der Einführung von KI-Agenten-Sicherheit über Falcon Guardian und davon ab, ob steigende wiederkehrende Umsätze in nachhaltige Betriebsgewinne umgesetzt werden. Eine stärkere Umsetzung könnte eine Erholung unterstützen, aber die Premium-Bewertung lässt wenig Spielraum für enttäuschende Ergebnisse.
Wie viel Aufwärtspotenzial hat die CRWD -Aktie von hier?
Anleger können den potenziellen Aktienkurs von CrowdStrike – oder was jede Aktie wert sein könnte – in weniger als einer Minute mit TIKRs neuem Bewertungsmodell-Tool schätzen.
Alles, was benötigt wird, sind drei einfache Eingaben:
- Umsatzwachstum
- Betriebsmargen
- Exit-KGV-Multiple
Daraus berechnet TIKR den potenziellen Aktienkurs und die Gesamtrenditen unter Bull-, Base- und Bear -Szenarien, sodass Sie schnell sehen können, ob eine Aktie unterbewertet oder überbewertet aussieht.
Wenn Sie unsicher sind, was Sie eingeben sollen, füllt TIKR jede Eingabe automatisch mit den Konsensschätzungen der Analysten aus und gibt Ihnen so einen schnellen, zuverlässigen Ausgangspunkt.
Bewerten Sie CrowdStrike in unter 60 Sekunden mit TIKR (Kostenlos) >>>