


Die wichtigsten Punkte
- Realty Income wirft eine Dividendenrendite von 6,1 % ab, UPS 7,0 %. Eine Investition von 10.000 $ zahlt heute also 610 $ pro Jahr bei Realty Income oder 700 $ bei UPS.
- Die Dividende von Realty Income verbrauchte im Geschäftsjahr 2025 75 % ihres AFFO, die von UPS 99 % ihres Free Cash Flow in den zwölf Monaten bis Juni 2026.
- UPS steigerte seine Dividende von Geschäftsjahr 2020 bis 2025 um durchschnittlich 10,2 % pro Jahr, im Geschäftsjahr 2025 jedoch nur um 0,6 %.
- Bei Fortsetzung des aktuellen Tempos zahlt UPS auf eine Beteiligung von 10.000 $ über 10 Jahre hinweg etwa 243 $ mehr aus als Realty Income.
Legt man heute 10.000 $ in United Parcel Service (UPS) an, erhält man 700 $ pro Jahr an Dividenden, bei einer Rendite von 7,0 %. UPS hat auch Schwung: Im Juli hob das Unternehmen seine Prognose für 2026 an, nachdem die geplante Reduzierung des Amazon-Volumens abgeschlossen war.
Die gleichen 10.000 $ in Realty Income (O) zahlen 610 $ pro Jahr bei einer Rendite von 6,1 %, und auch die Aussichten verbessern sich. Im August erhöhte das Unternehmen seine AFFO-pro-Aktie-Prognose für 2026 auf 4,44 $ bis 4,45 $.
Wenn ich nur eine der beiden Aktien für die nächsten 10 Jahre halten könnte, welche wäre es?
| Kennzahl | Realty Income (O) | UPS |
|---|---|---|
| Dividendenrendite | 6,1% | 7,0% |
| Dividendenwachstum, GJ 2020 bis 2025 | 2,9 % p.a. | 10,2 % p.a. |
| Ausschüttungsquote, letzter Bericht | AFFO-Ausschüttungsquote: 75 % (GJ 2025) | Cash-Dividendenausschüttungsquote: 99 % (TTM bis 30. Juni 2026) |
| Ausschüttungsquote, vorwärts (Konsens GJ 2026) | AFFO-Ausschüttungsquote: 73 % | Cash-Dividendenausschüttungsquote: 96 % |
| Nettoverschuldung / EBITDA (LTM) | 5,74x | 1,63x |
| Zinsdeckung (LTM) | 2,35x | 7,56x |
| Bewertung (NTM) | 12,1x Kurs/AFFO | 12,1x KGV |
Quelle: TIKR, 9. Okt. 2026.
Die Erhöhungen von Realty Income sind klein, aber gut abgesichert
Realty Income investiert den Großteil seines neuen Kapitals in Industrieimmobilien. Im zweiten Quartal 2026 machten Industrieimmobilien etwa 65 % seiner globalen Immobilieninvestitionen aus.
Die Dividende hat auch reichlich Spielraum. Der AFFO pro Aktie stieg jedes Jahr, von 2,88 $ im Geschäftsjahr 2016 auf 4,28 $ im Geschäftsjahr 2025, und er wuchs schneller als die Dividende, sodass die AFFO-Ausschüttungsquote von 83,0 % auf eine komfortable 75,2 % sank. Der Konsens für das Geschäftsjahr 2026 sieht sie bei 73 %…
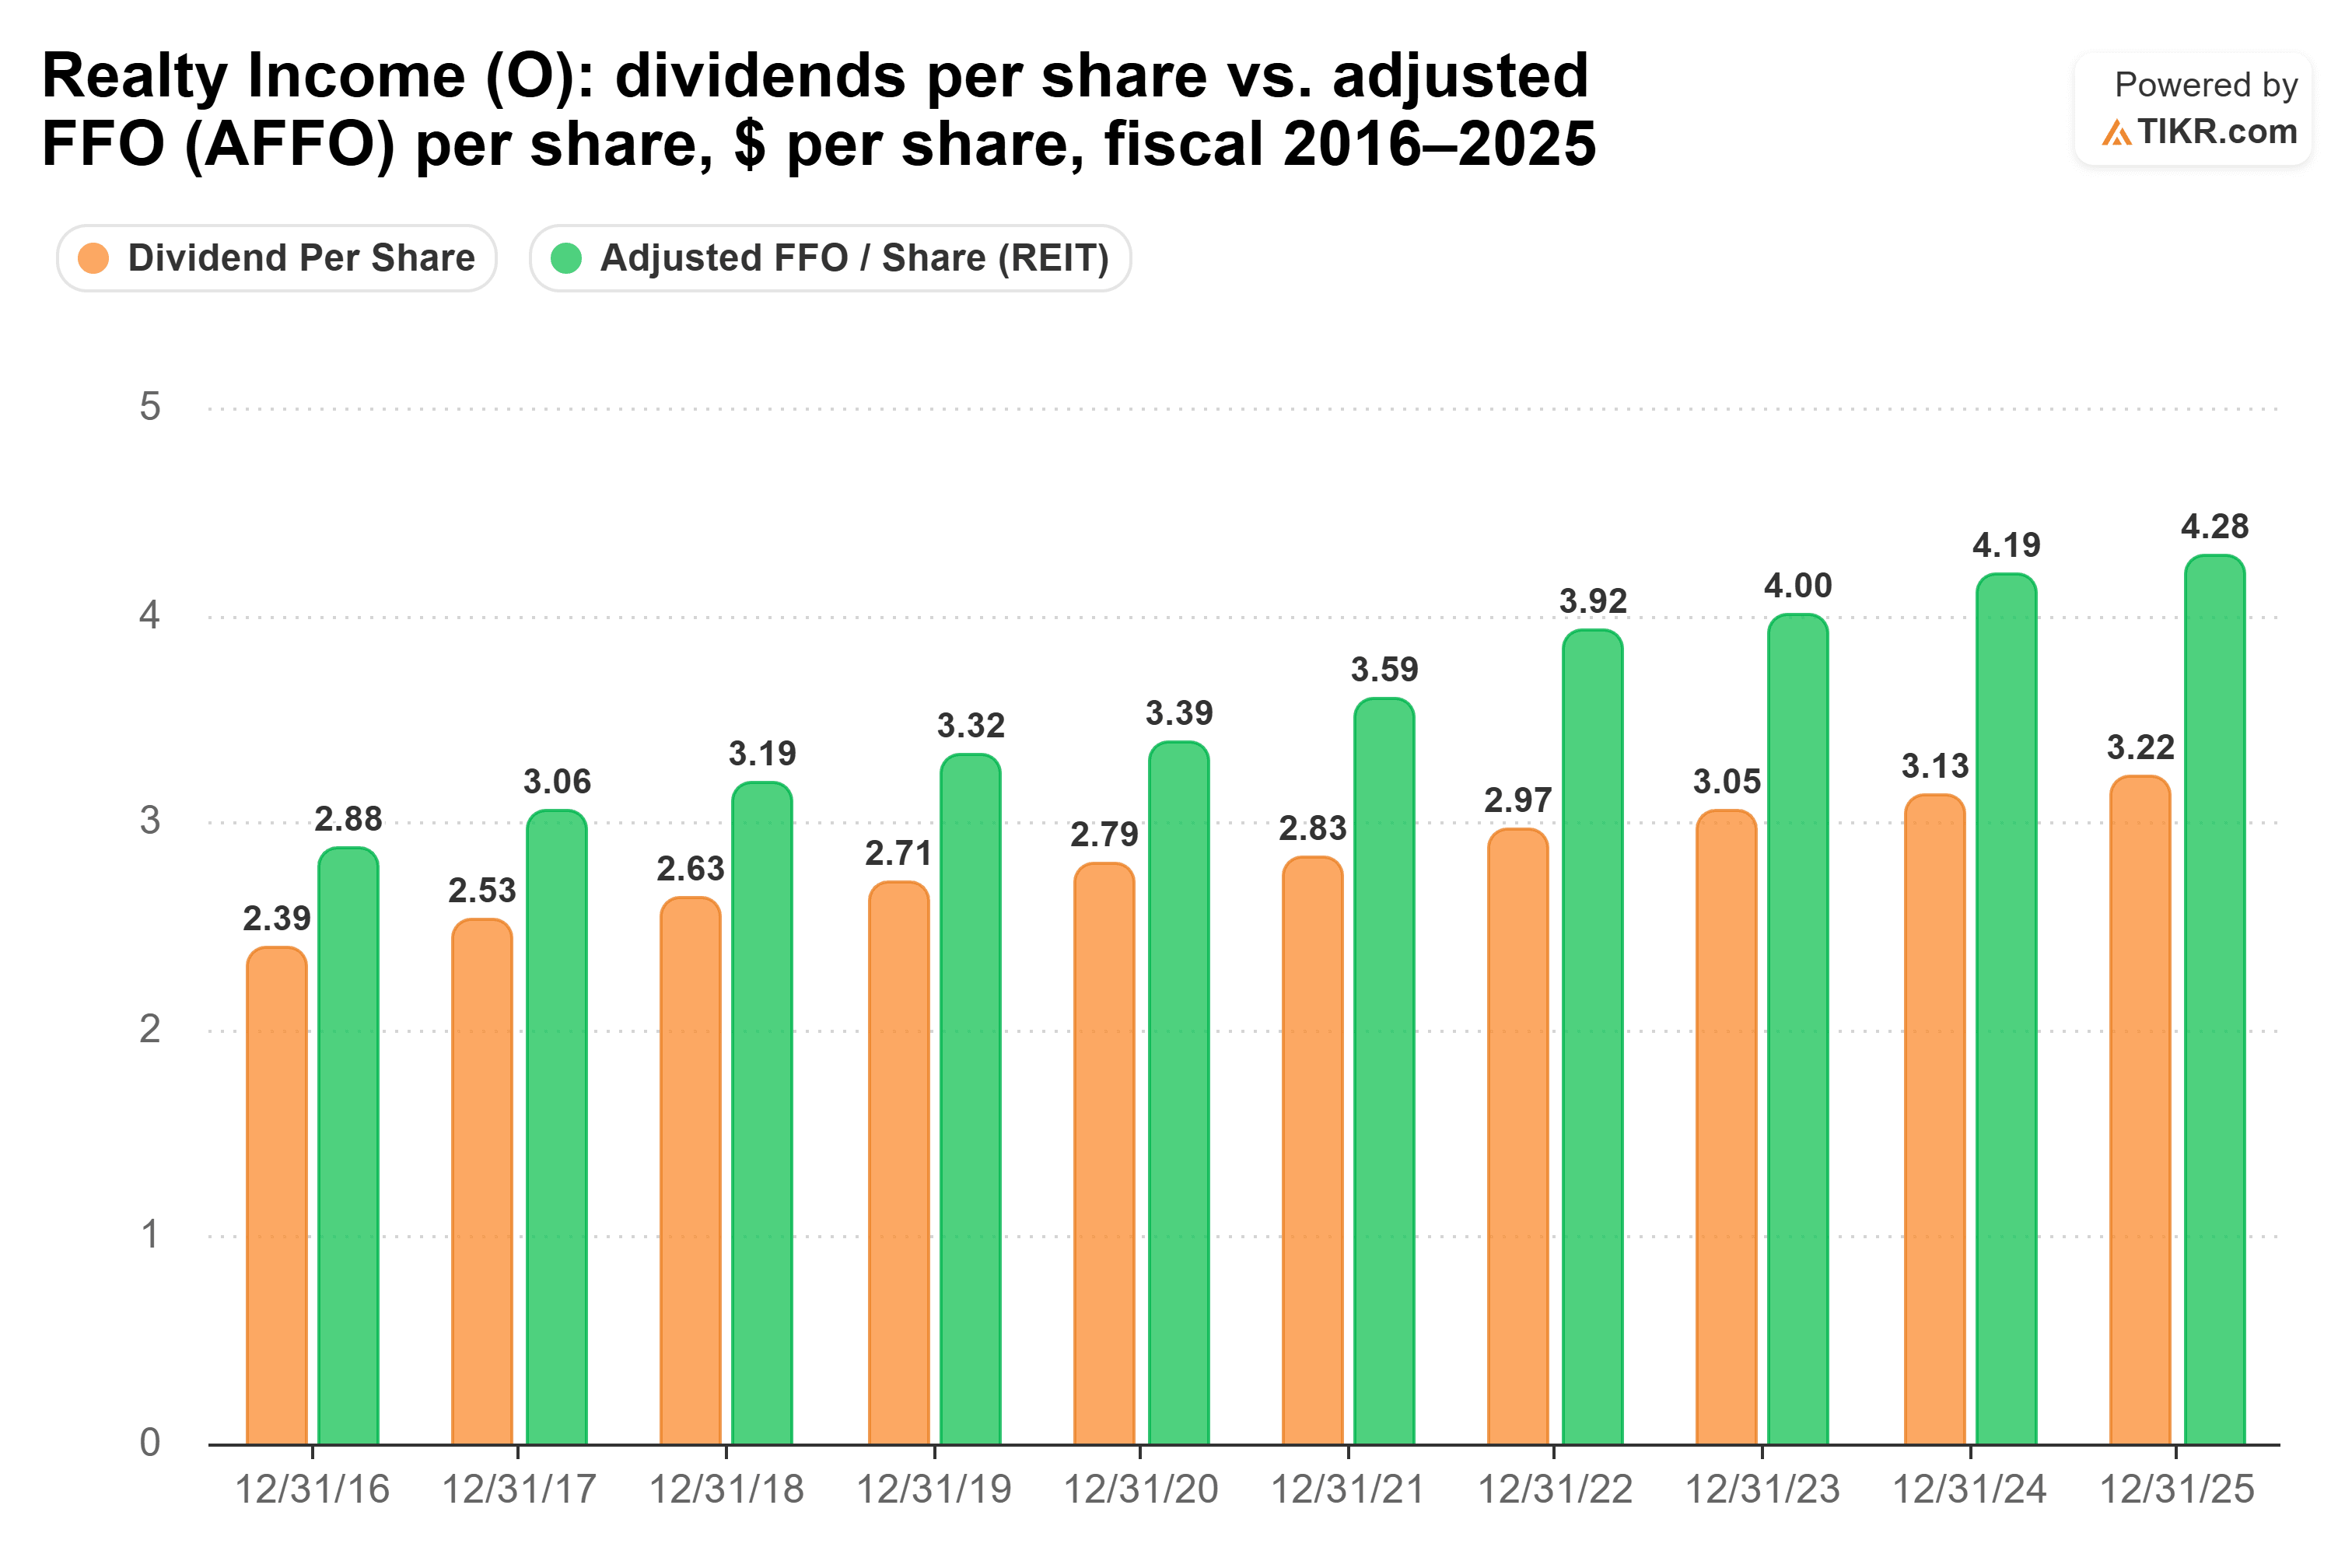
Wo Realty Income an Tempo verliert, ist das Wachstum. Die Dividende stieg von Geschäftsjahr 2020 bis 2025 um durchschnittlich 2,9 % pro Jahr, von 2,79 $ auf 3,22 $ pro Aktie, obwohl das Unternehmen "unsere Dividende seit über 31 aufeinanderfolgenden Jahren erhöht hat".
Der Haken ist die Schuldenlast. Die Nettoverschuldung liegt beim 5,74-fachen des EBITDA, und der EBIT deckt die Zinsen in den letzten zwölf Monaten nur 2,35-fach.
UPS zahlt mehr, mit fast keinem Spielraum
UPS dreht dieses Bild um: Ein größerer Scheck, der schneller gewachsen ist, mit weit weniger Cash dahinter.
Das Geschäft nimmt Fahrt auf. Der Umsatz stieg im Q2 2026 gegenüber Q2 2025 um 7,6 % auf 22,8 Mrd. $, und der bereinigte Betriebsgewinn stieg um 12 % auf 2,1 Mrd. $.
Die Dividende wuchs von Geschäftsjahr 2020 bis 2025 um durchschnittlich 10,2 % pro Jahr (4,04 $ auf 6,56 $ pro Aktie). Der größte Teil davon kam in einem Schritt, als die gezahlten Dividenden von 3,44 Mrd. $ im Geschäftsjahr 2021 auf 5,11 Mrd. $ im Geschäftsjahr 2022 sprangen. Im Geschäftsjahr 2025 stieg die Dividende um 0,6 %.
Die Deckung ist hauchdünn. UPS zahlte in den zwölf Monaten bis zum 30. Juni 2026 5,41 Mrd. $ an Dividenden aus einem Free Cash Flow von 5,46 Mrd. $, eine Cash-Dividendenausschüttungsquote von 99 %. Der Konsens für das Geschäftsjahr 2026 sieht sie bei immer noch angespannten 96 %. Der Free Cash Flow reichte im Geschäftsjahr 2023 und erneut im Geschäftsjahr 2025 nicht für die Dividende aus, als er bei 4,77 Mrd. $ gegenüber 5,40 Mrd. $ gezahlter Dividende lag…

UPS erwartet für 2026 etwa 5,5 Mrd. $ Free Cash Flow gegenüber etwa 5,4 Mrd. $ an Dividenden. Das lässt fast keinen Spielraum für Erhöhungen.
Welche Dividende gewinnt also?
Realty Income ist meine Wahl, die eine Dividendenaktie, die ich für die nächsten 10 Jahre halten würde.
Geht man von den Wachstumsraten der letzten fünf Jahre aus, scheint UPS die einfache Entscheidung zu sein. Bei diesen Raten würde eine Investition von 10.000 $ über das Jahrzehnt hinweg etwa 11.253 $ auszahlen, gegenüber etwa 6.964 $ von Realty Income. Der Haken ist, dass die 10,2 %-Rate von UPS auf einem großen Schritt im Geschäftsjahr 2022 beruht, und da bereits 99 % des Free Cash Flow für die Dividende verwendet werden, sehe ich keinen Spielraum, dies zu wiederholen.
Lässt man nun jede Dividende mit ihrem jüngsten Tempo weiterwachsen – UPS mit 0,6 % und Realty Income mit 2,9 % im Geschäftsjahr 2025 – schließt sich die Lücke fast. Über 10 Jahre zahlt UPS etwa 7.196 $ und Realty Income etwa 6.953 $, und der jährliche Scheck von Realty Income würde den von UPS etwa 2033 überholen. Für etwa das gleiche Einkommen würde ich lieber die Dividende besitzen, die 75 % ihres AFFO verwendet, als diejenige, die 99 % ihres Free Cash Flow verbraucht.
Das Argument für UPS ist ein echtes. Ihre Rendite von 7,0 % ist der größere Scheck heute, und ihre Bilanz ist weitaus stärker, mit einer Nettoverschuldung zu EBITDA von 1,63x gegenüber 5,74x bei Realty Income. Dennoch möchte ich für eine Dividende, die ich 10 Jahre lang nicht verkaufen kann, diejenige mit Spielraum nach oben.
Natürlich hat UPS seine Netzwerkumstellung gerade erst abgeschlossen. Wenn sein Free Cash Flow deutlich über die für 2026 erwarteten 5,5 Mrd. $ steigt, könnte seine Dividende wieder zu wachsen beginnen, und die Rechnung würde sich wieder zu seinen Gunsten neigen.
Was ist Realty Income also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Realty Income wert sein könnte. Gehen Sie von den Konsensschätzungen der Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Realty Income kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


