

Die wichtigsten Punkte
- Kimberly-Clark bietet eine Dividendenrendite von 5,4 % und Hormel Foods von 6,0 %, und im Geschäftsjahr 2025 zahlte jedes Unternehmen mehr an Dividenden aus, als es als freien Cashflow erwirtschaftete.
- In den jeweils letzten berichteten zwölf Monaten verwendete Kimberly-Clark 92 % seines freien Cashflows für die Dividende, bei Hormel waren es 82 %.
- Das bereinigte Ergebnis je Aktie (EPS) aus fortgeführten Geschäftsbereichen von Kimberly-Clark stieg im zweiten Quartal 2026 um 10,4 %, während die organischen Nettoumsätze von Hormel im dritten Quartal seines Geschäftsjahres um 2 % fielen.
- Zu beobachten: Die anstehende Übernahme von Kenvue durch Kimberly-Clark, die das Management bis Ende 2026 abschließen will, sowie die Ergebnisse von Hormel für das Geschäftsjahr 2026.
Jeder Rentner, der auf der Suche nach Dividendeneinkommen ist, wird sich Kimberly-Clark (KMB) und Hormel Foods (HRL) genau ansehen, die Renditen von 5,4 % bzw. 6,0 % bieten. Beide haben zudem gerade ein Geschäftsjahr 2025 hinter sich, in dem die Dividende mehr kostete als der dahinterstehende freie Cashflow.
Hormel gibt an, nicht zurückzurudern. Auf der Konferenz zum dritten Quartal seines Geschäftsjahres im August sagte das Management: "Wir halten an der Dividende fest und sind stolz, unsere 392. aufeinanderfolgende Quartalsausschüttung erreicht zu haben."
An der vierteljährlichen Dividende von 1,28 $ von Kimberly-Clark hängt auch ein großer Deal: die anstehende Übernahme von Kenvue (KVUE), die laut Management auf Kurs ist, bis Ende dieses Jahres abgeschlossen zu werden.
Welche ist also die bessere Dividendenaktie für einen Rentner, der eine verlässliche Ausschüttung benötigt?
| Kennzahl | Kimberly-Clark (KMB) | Hormel Foods (HRL) |
|---|---|---|
| Dividendenrendite | 5,4 % | 6,0 % |
| Jahresdividende | $5,12 | $1,17 |
| Dividendenwachstum, GJ 2020–2025 | 3,3 % p.a. | 4,5 % p.a. |
| Cash-Dividendenausschüttungsquote (TTM) | 92 % | 82 % |
| Nettoverschuldung/EBITDA | 1,49x | 1,19x |
| Zinsdeckungsgrad | 12,21x | 12,61x |
| Forward KGV | 13,8x | 13,0x |
Kimberly-Clarks Polster ist dünn
Die Gewinne von Kimberly-Clark entwickeln sich positiv. Im zweiten Quartal 2026 stiegen die Nettoumsätze um 0,6 % auf 4,2 Mrd. $, und das bereinigte Ergebnis je Aktie (EPS) aus fortgeführten Geschäftsbereichen kletterte um 10,4 % auf 1,80 $. Die Umsätze im Bereich International Personal Care wuchsen um 4,0 %.
Für die Dividende bleibt weniger Spielraum. In den zwölf Monaten bis zum 30. Juni 2026 beanspruchte sie 92 % des freien Cashflows, was ein dünnes Polster ist. Die gezahlten Dividenden stiegen jedes Jahr, von 1,31 Mrd. $ im GJ 2016 auf 1,66 Mrd. $ im GJ 2025. Der freie Cashflow schwankte zwischen 1,53 Mrd. $ im GJ 2019 und 2,78 Mrd. $ im GJ 2023…
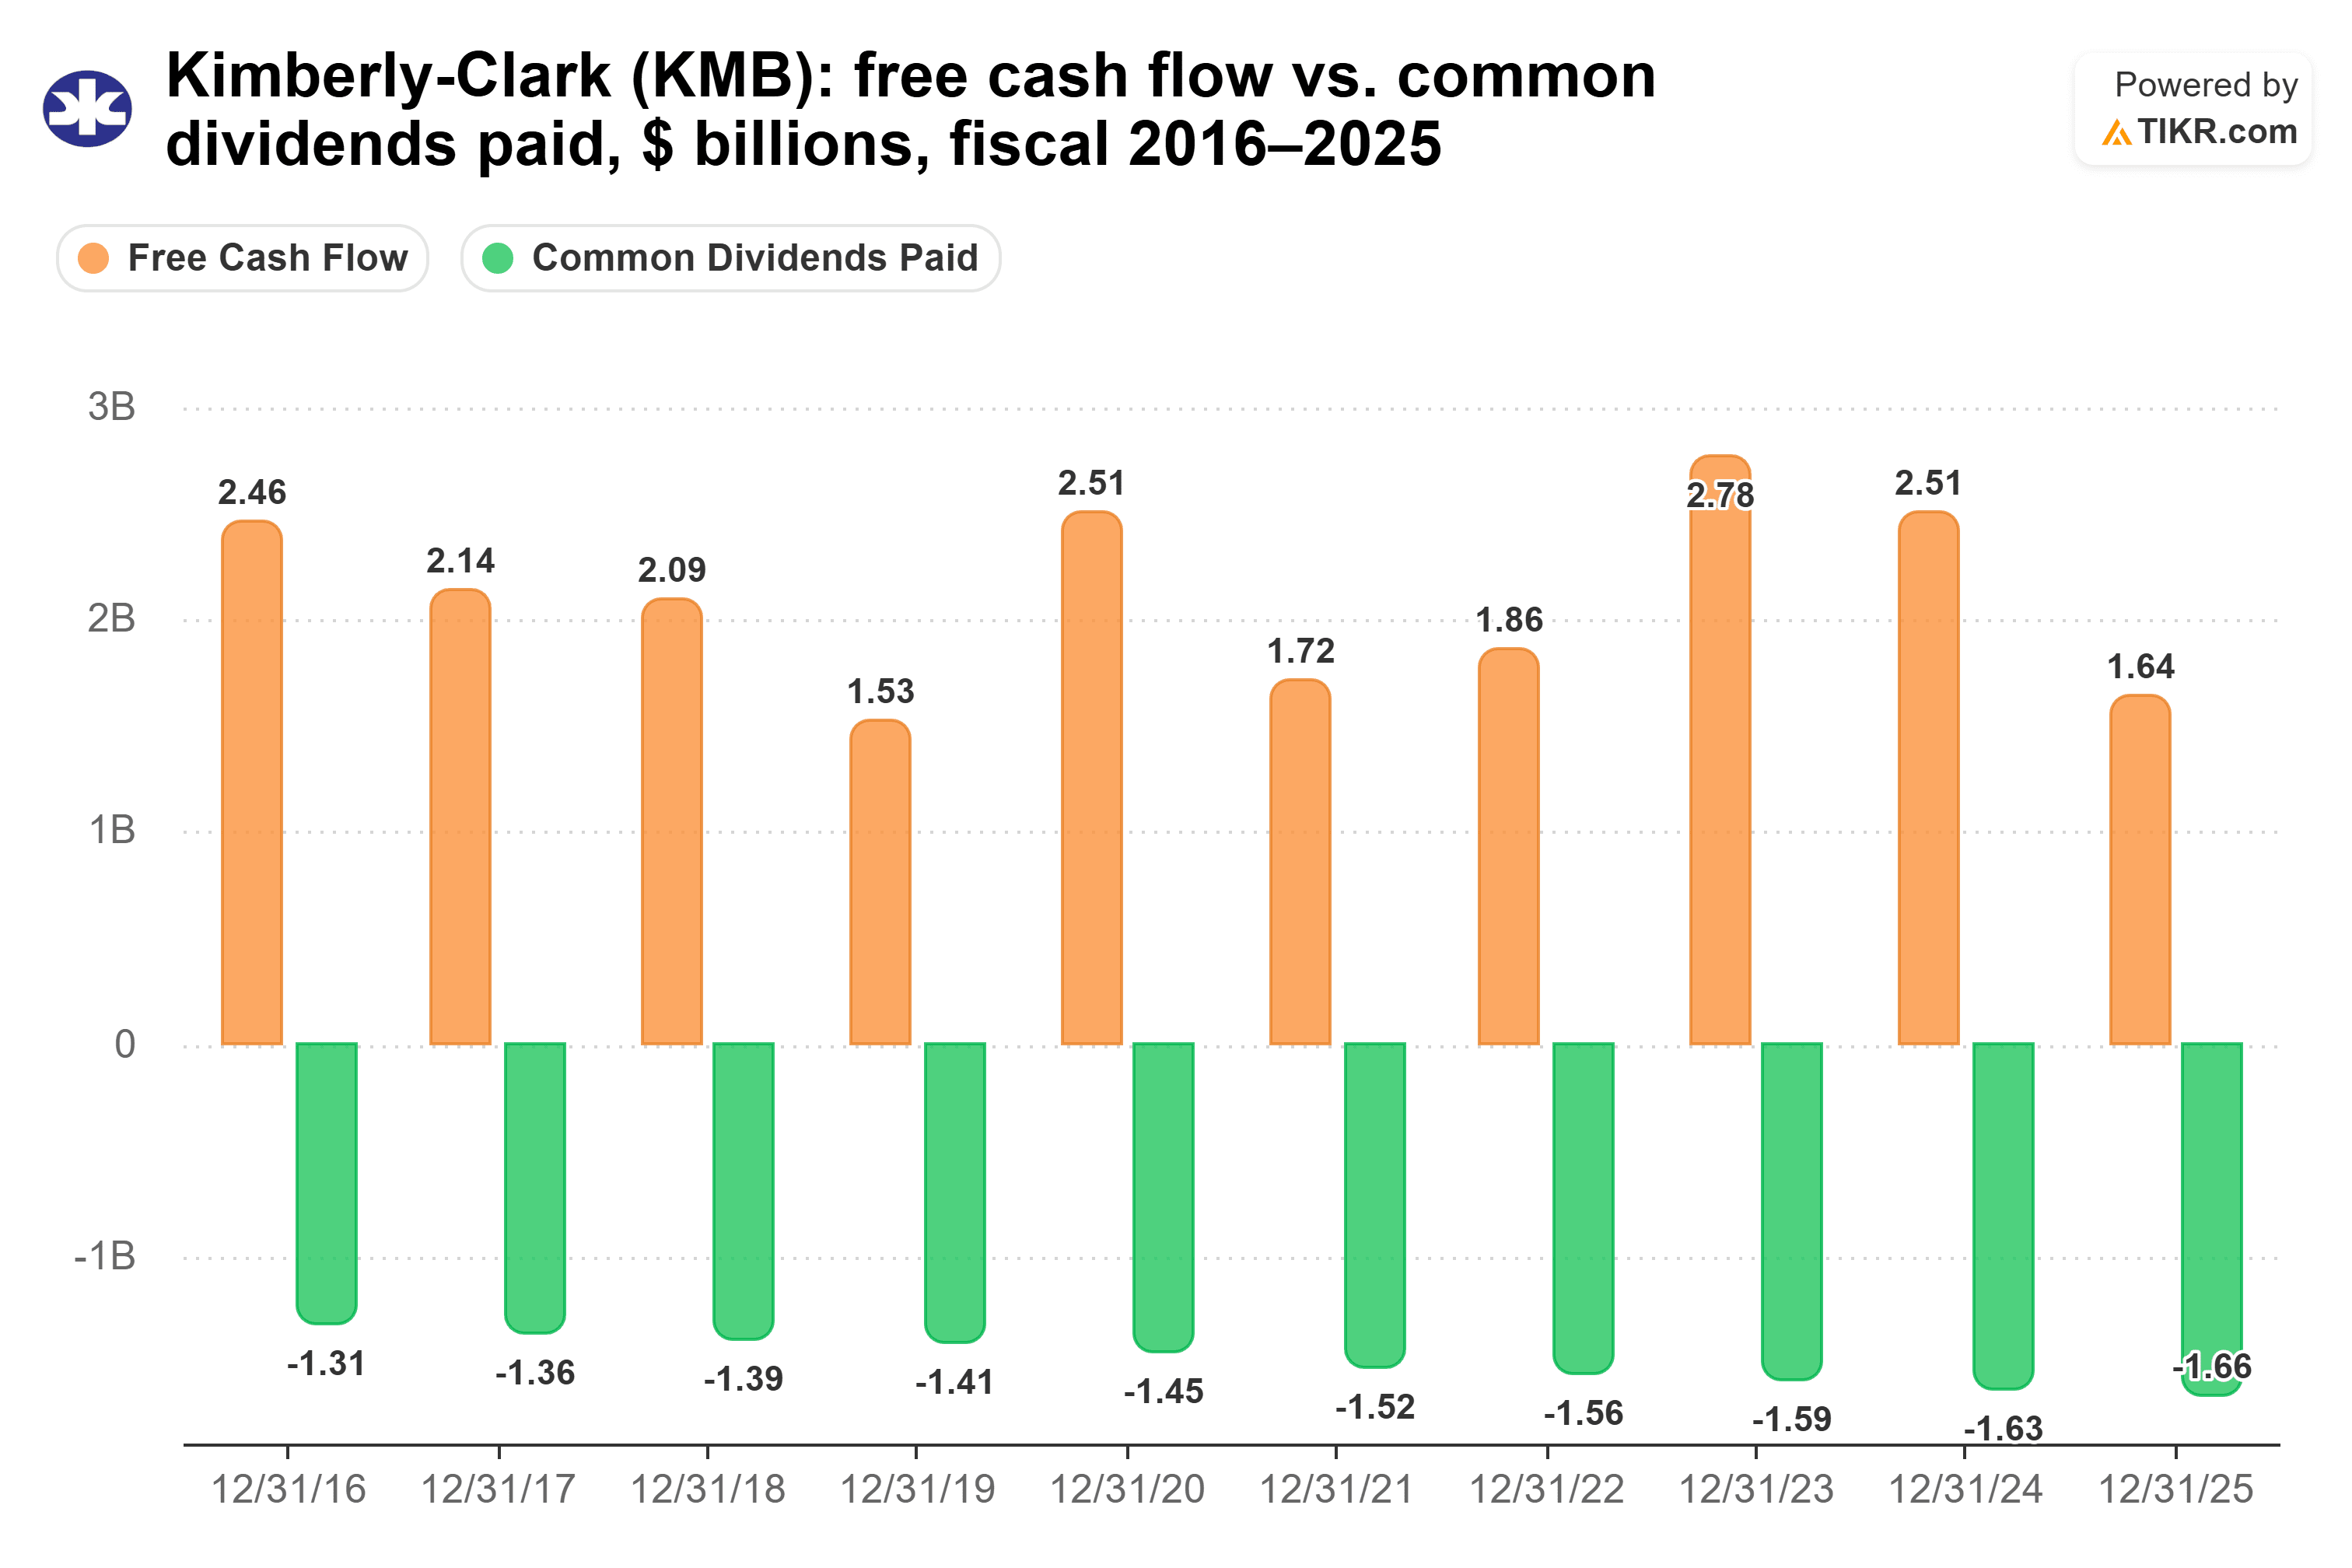
…bis zum GJ 2025, als der freie Cashflow von 1,64 Mrd. $ erstmals in der Grafik knapp unter der Dividende lag.
Das Hauptrisiko ist China. Das Management erwartet, dass falsche Behauptungen über seine Windeln in chinesischen sozialen Medien dem International Personal Care-Bereich 2026 3 bis 4 Prozentpunkte organisches Wachstum kosten werden.
Hormel stieß auf dieselbe Wand
Die Dividende von Hormel stieß im GJ 2025, dem Jahr bis Oktober, auf dasselbe Problem. Die gezahlten Dividenden von 633 Mio. $ überstiegen den freien Cashflow von 534 Mio. $. Bis dahin hatte der freie Cashflow die Dividende in jedem Jahr der Grafik gedeckt, mit Werten zwischen 629 Mio. $ im GJ 2019 und 1,01 Mrd. $ im GJ 2024. Im gleichen Zeitraum stiegen die gezahlten Dividenden von 296 Mio. $ im GJ 2016.
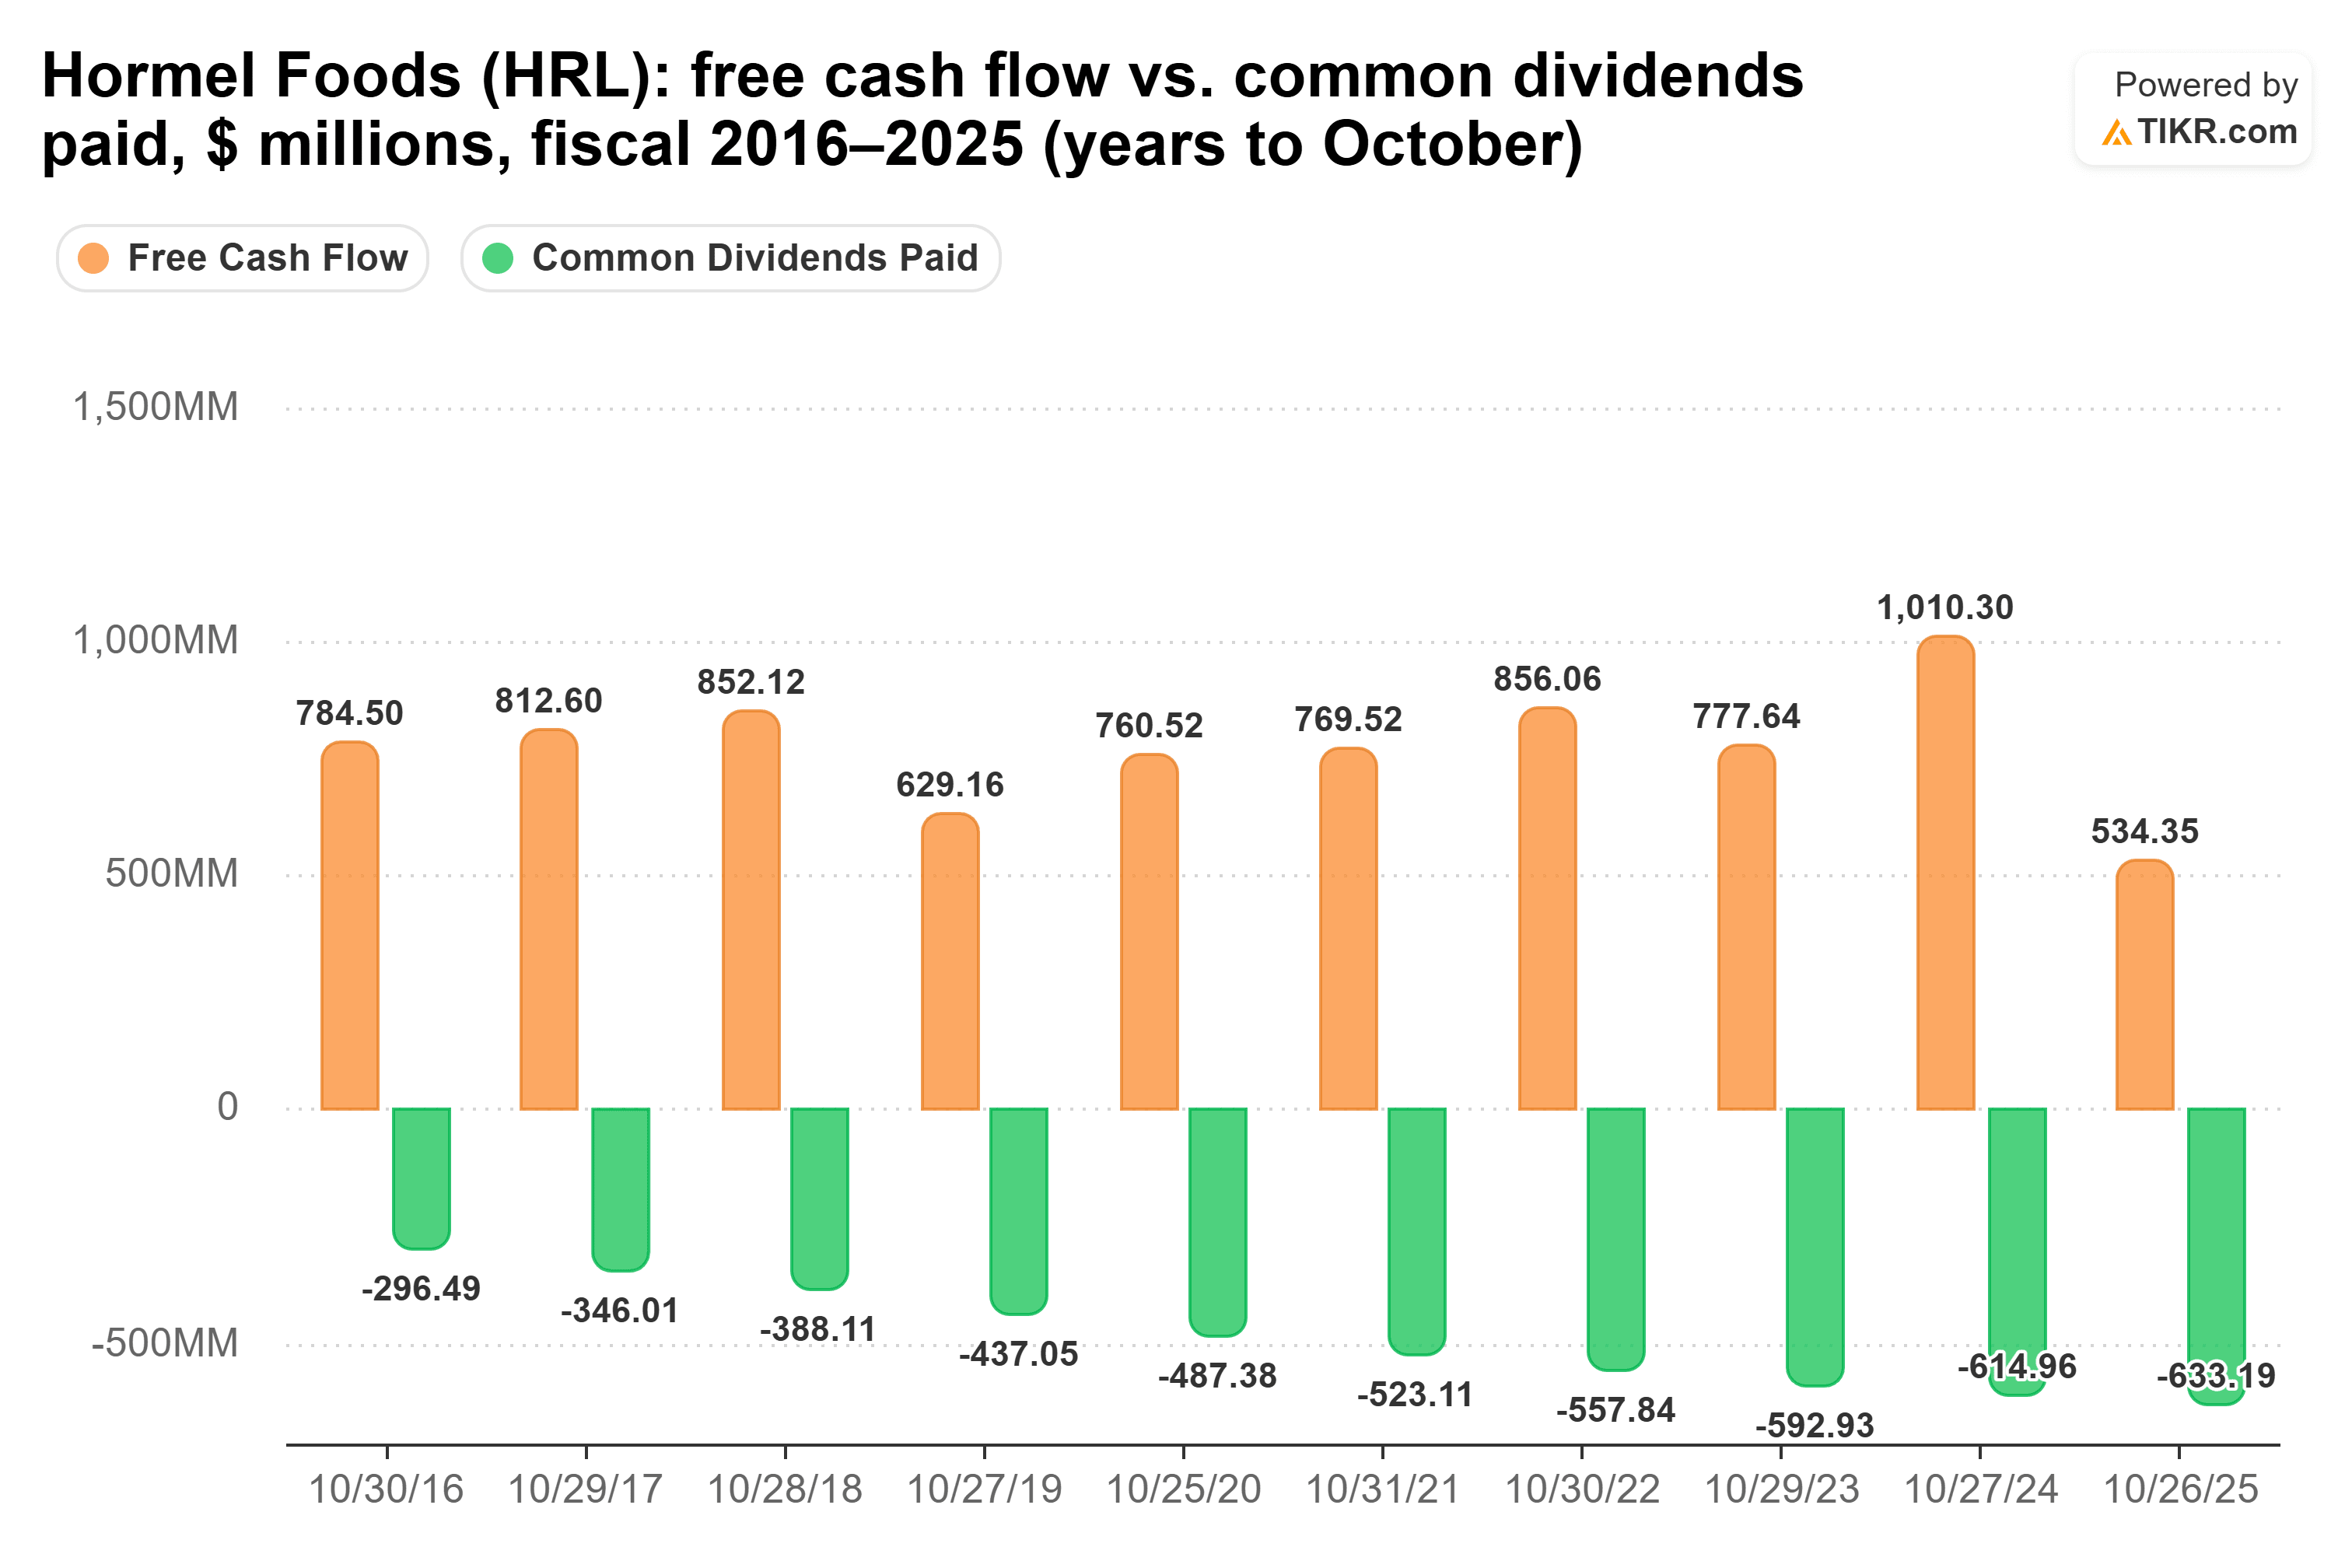
Der Cashflow ist seitdem zurückgekehrt. In den zwölf Monaten bis zum 26. Juli 2026 beanspruchte die Dividende 82 % des freien Cashflows, nach 118,5 % im GJ 2025. Das ist eng, aber gedeckt. Der operative Cashflow sprang im dritten Quartal des Geschäftsjahres um 54 % auf 241 Mio. $.
Die Umsätze sind der Schwachpunkt. Die Nettoumsätze im dritten Quartal gingen auf 2,96 Mrd. $ von 3,03 Mrd. $ im Vorjahresquartal zurück, und die organischen Nettoumsätze fielen um 2 %. Dennoch erhöhte das Management seine Prognose für das bereinigte EPS im GJ 2026 auf 1,45 $ bis 1,51 $, ein Wachstum von 6 % bis 10 %.
Welche Dividende gewinnt also?
Für einen Rentner, der eine verlässliche Ausschüttung benötigt, ist Hormel die bessere Dividendenaktie. Es zahlt die höhere Rendite und deckt sie mit mehr Spielraum: 82 % des freien Cashflows in seinen letzten zwölf Monaten gegenüber 92 % bei Kimberly-Clark. Und es hat seine Dividende schneller erhöht, um 4,5 % pro Jahr von GJ 2020 bis GJ 2025, gegenüber 3,3 %.
Bei diesen Raten zahlt eine Investition von 10.000 $ in Hormel heute 600 $ pro Jahr und in Jahr 10 etwa 893 $. Dieselben 10.000 $ in Kimberly-Clark zahlen heute 540 $ und in Jahr 10 etwa 725 $. Das Einkommen aus Kimberly-Clark holt nie auf.
Man zahlt auch nicht zu viel für die Rendite von Hormel. Mit einem Forward-KGV von 13,0x am 6. Oktober lag Hormel weit unter seinem Durchschnitt der letzten zehn Jahre von 21,8x und knapp über dem Tief von 12,8x, das es am 25. September erreicht hatte.

Die Dividende von Kimberly-Clark hat immer noch viel für sich. Die Gesamtverschuldung aus fortgeführten Geschäftsbereichen sank bis zum 30. Juni 2026 auf 6,5 Mrd. $ von 7,2 Mrd. $ Ende 2025, und der operative Cashflow erreichte in der ersten Hälfte 2026 1,7 Mrd. $, gegenüber 1,1 Mrd. $ im Vorjahreszeitraum.
Es ist nur so, dass Hormel heute mehr zahlt, mit mehr Cash dahinter.
Natürlich endet das Geschäftsjahr von Hormel im Oktober. Sein volljähriger freier Cashflow wird zeigen, ob das GJ 2025 eine Ausnahme war.
Was ist die Hormel Foods-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Hormel Foods wert sein könnte. Starten Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Hormel Foods kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


