


Die wichtigsten Punkte
- AT&T bietet eine Dividendenrendite von 4,6 % und plant, die Dividende bei 1,11 $ pro Aktie zu halten, während Enbridge eine Rendite von 6,0 % bietet und seine Dividende im Dezember 2025 zum 31. Mal in Folge um 3 % erhöht hat.
- Die Dividende von AT&T beanspruchte in den 12 Monaten bis zum 30. Juni 2026 45 % des freien Cashflows, und Aktienrückkäufe nehmen den größten Teil des restlichen Free-Cashflow-Ausblicks für 2026 ein.
- Der ausschüttungsfähige Cashflow von Enbridge deckte die Dividende im Geschäftsjahr 2025 1,51-fach, aber die Nettoverschuldung liegt bei 6,3x EBITDA, verglichen mit 2,91x für AT&T.
- Die Ertragsrechnung für 10 Jahre hängt davon ab, ob Enbridge seine Dividende weiter erhöhen kann, während es seine Schulden bis Ende 2026 wieder in den Zielbereich bringt.
AT&T (T) gab im Juli bekannt, dass es seine Aktienrückkäufe in diesem Jahr auf etwa 10 Mrd. $ beschleunigen werde, während die Dividende bei 1,11 $ pro Aktie bleibt. Neun Tage später bekräftigte Enbridge (ENB) seine Prognose für 2026 und seinen Plan, den ausschüttungsfähigen Cashflow pro Aktie nach 2026 um etwa 5 % pro Jahr zu steigern.
Ertragsorientierte Anleger wägen also eine stabile Ausschüttung von AT&T mit einer Rendite von 4,6 % gegen eine steigende von Enbridge mit 6,0 % ab, die jedoch mit deutlich höheren Schulden einhergeht. Welche zahlt Ihnen in den nächsten 10 Jahren mehr?
| Kennzahl | AT&T (T) | Enbridge (ENB) |
|---|---|---|
| Dividendenrendite | 4,6% | 6,0% |
| Dividendenwachstum, GJ 2020 bis GJ 2025 | -11,8 % p.a. | 3,1 % p.a. |
| Deckung, letzter Bericht | Cash-Dividendenausschüttungsquote: 45 % (TTM bis 30. Juni 2026) | Deckung durch ausschüttungsfähigen Cashflow: 1,51x (GJ 2025) |
| Deckung, vorwärts | Cash-Dividendenausschüttungsquote: 46 % (Konsens GJ 2026) | Deckung durch ausschüttungsfähigen Cashflow: 1,50x (Konsens GJ 2026) |
| Nettoverschuldung/EBITDA (LTM) | 2,91x | 6,3x |
| Zinsdeckung (LTM) | 3,86x | 2,27x |
AT&T hat viel Spielraum und plant keine Erhöhungen
Das Wachstum von AT&T kommt aus den Bereichen Glasfaser und Mobilfunk. Die Umsätze aus dem Advanced-Connectivity-Dienst stiegen im zweiten Quartal 2026 im Vergleich zum Vorjahresquartal um 5,1 % auf 23,5 Mrd. $.
Die Dividende ist gut gedeckt. Sie beanspruchte in den 12 Monaten bis zum 30. Juni 2026 45 % des freien Cashflows und liegt laut Konsens für das GJ 2026 bei 46 %. Dieser Puffer entstand durch eine kleinere Dividende. Die gezahlten Dividenden sanken von 15,1 Mrd. $ im GJ 2021 auf 8,18 Mrd. $ im GJ 2025, und die Cash-Dividendenausschüttungsquote fiel von 57,0 % auf 42,1 %.
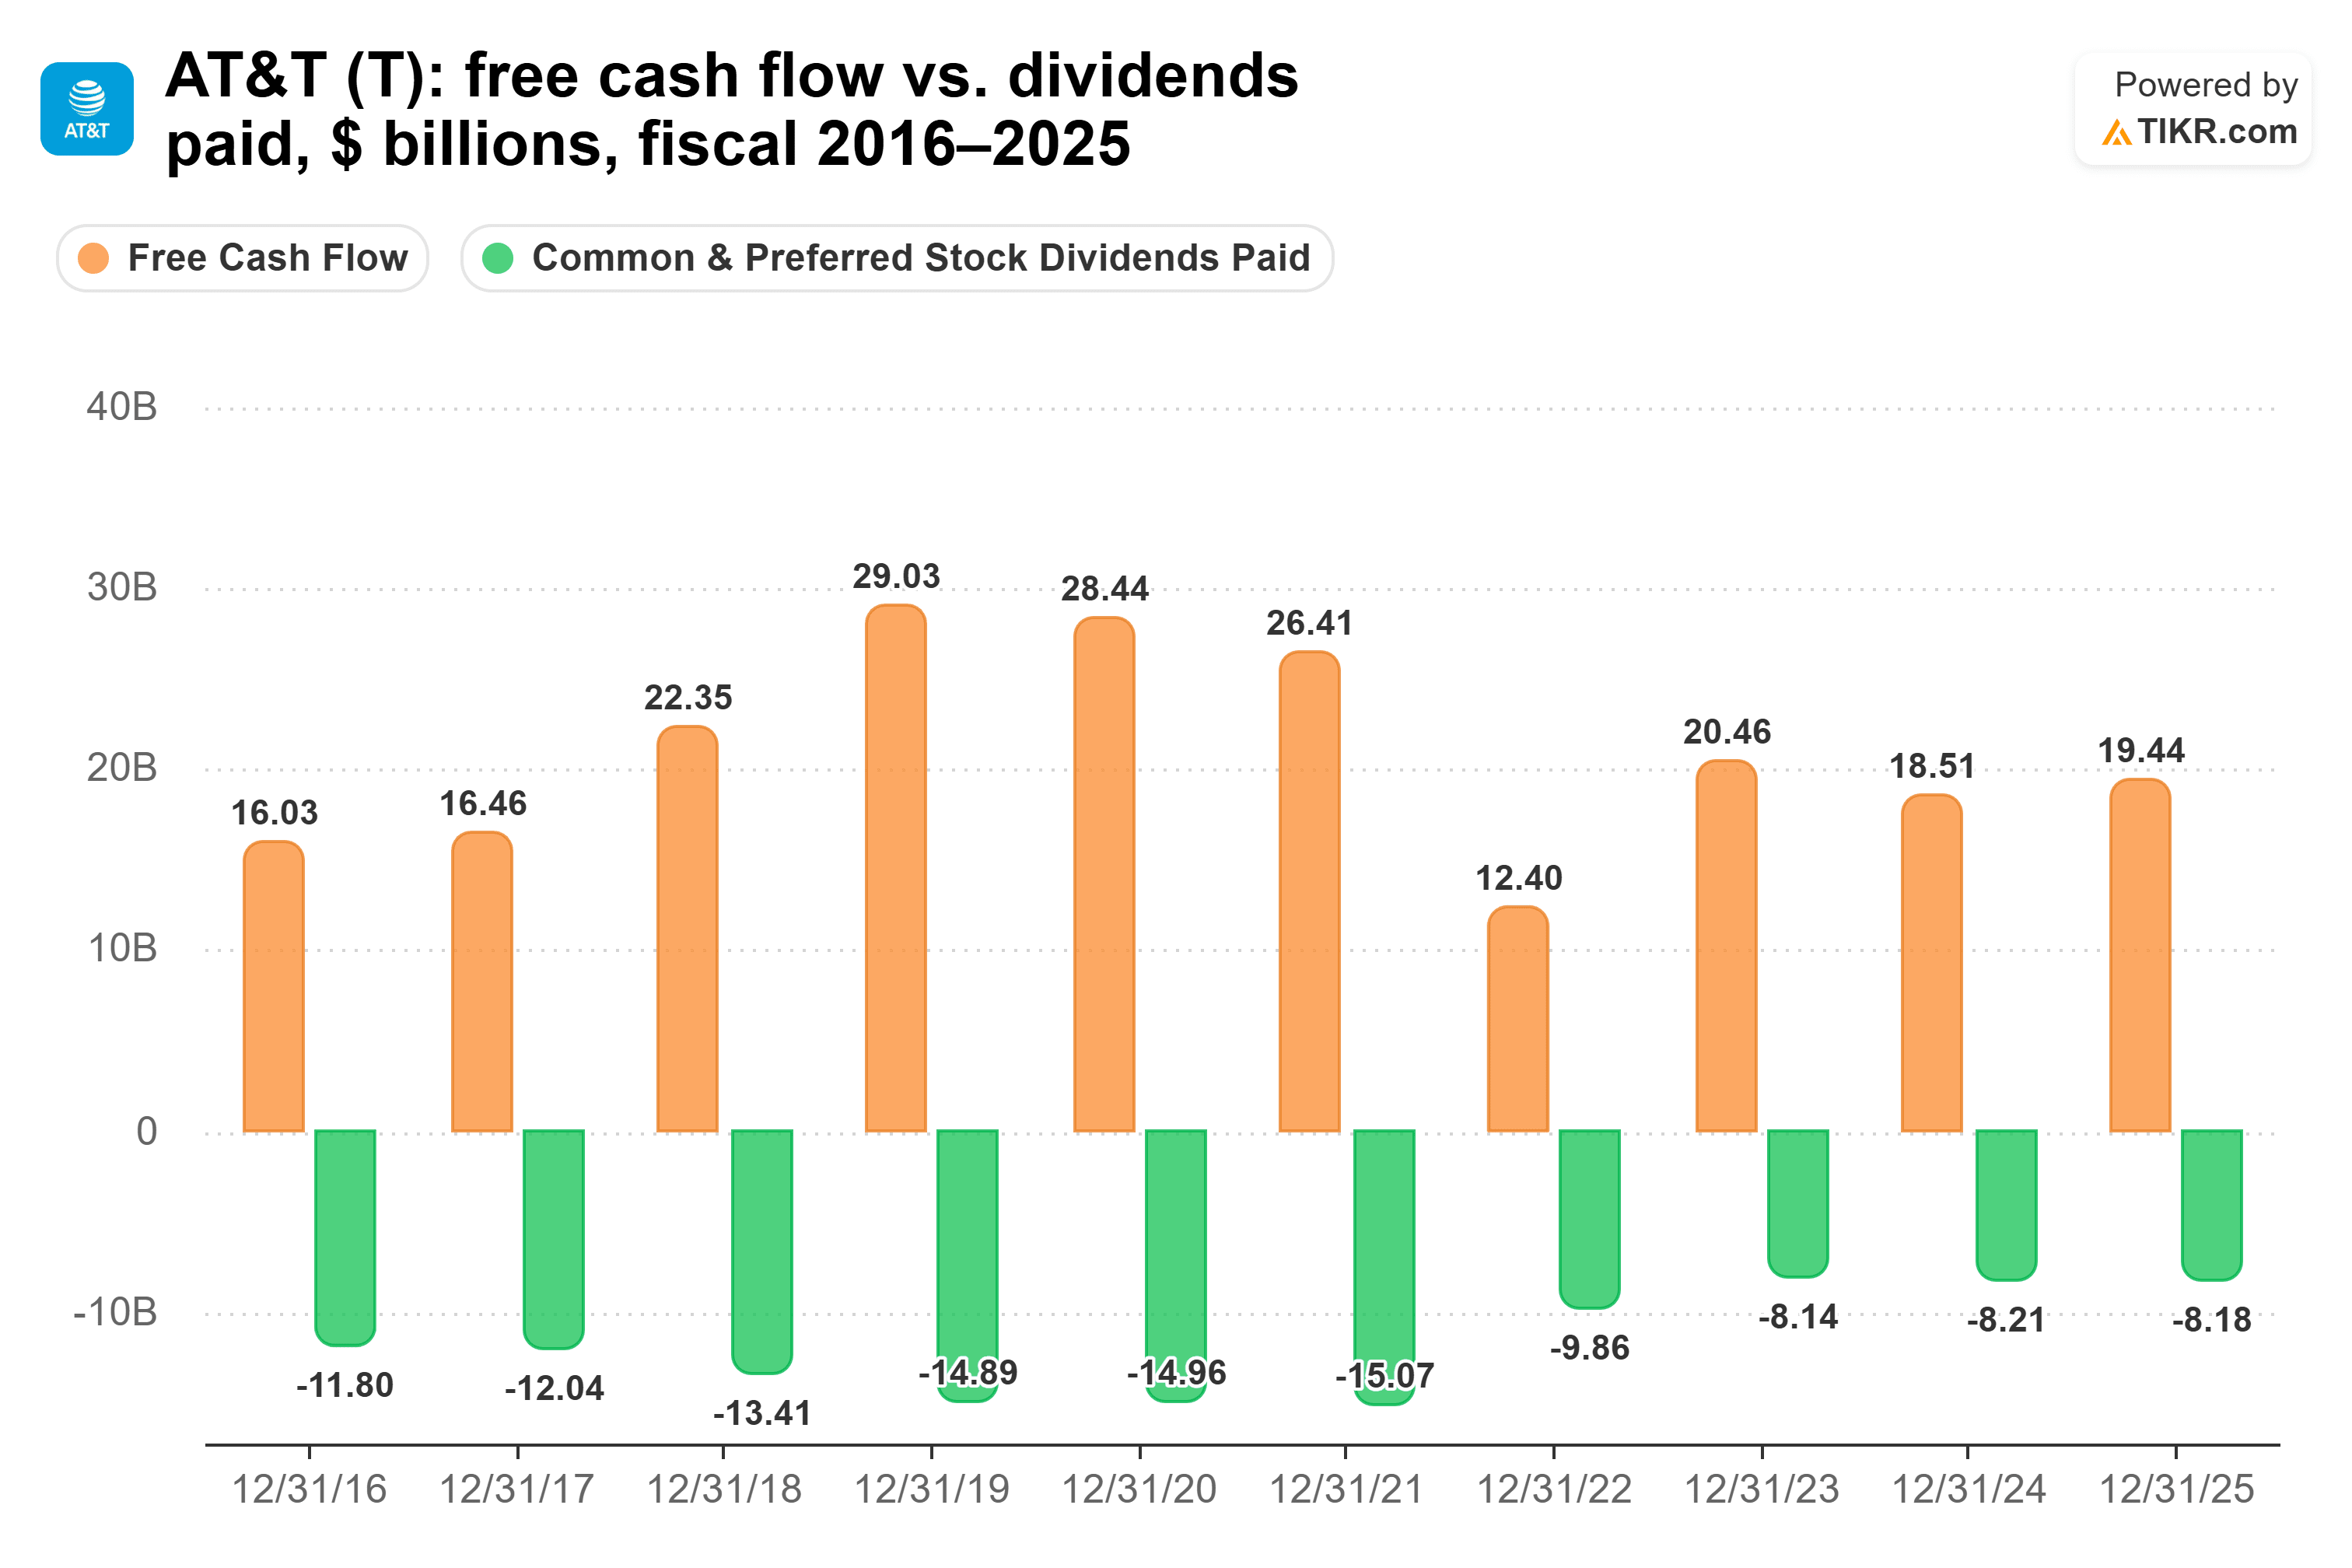
Deshalb beträgt die 5-Jahres-Dividendenwachstumsrate von AT&T auch -11,8 % p.a., von 2,08 $ pro Aktie im GJ 2020 auf 1,11 $ im GJ 2025.
AT&T erwartet, dass Dividenden und Aktienrückkäufe 2026 insgesamt etwa 18 Mrd. $ ausmachen werden. CEO John Stankey machte die Priorität im Juli-Call deutlich: "Ich würde gerne mehr zurückkaufen, weil ich denke, dass der Aktienkurs extrem unterbewertet ist."
Das Risiko sind die Schulden. AT&T erwartet, dass seine Verschuldung nach Abschluss des EchoStar-Deals steigen wird, um dann innerhalb von etwa drei Jahren wieder auf sein Ziel von 2,5x zurückzukehren.
Enbridge erhöht seine Dividende trotz höherer Verschuldung weiter
AT&T hält seine Dividende stabil, während Enbridge seine eigene im Dezember 2025 zum 31. Mal in Folge um 3 % auf 3,88 C$ pro Aktie und Jahr erhöhte. Enbridge legt seine Dividende in kanadischen Dollar fest, sodass die Ausschüttung für einen US-Anleger mit dem Wechselkurs schwankt.
Die Cashbasis hinter dieser Dividende wächst. Das bereinigte EBITDA stieg im zweiten Quartal 2026 auf 4,8 Mrd. C$ von 4,6 Mrd. C$ im Vorjahresquartal. Der ausschüttungsfähige Cashflow deckte die Dividende im GJ 2025 komfortabel 1,51-fach und laut Konsens für das GJ 2026 1,50-fach.
Die Dividende pro Aktie stieg von 2,12 C$ im GJ 2016 auf 3,77 C$ im GJ 2025. Im gleichen Zeitraum stieg der ausschüttungsfähige Cashflow pro Aktie von 4,08 C$ auf 5,71 C$, wodurch die Deckung zwischen dem 1,44-fachen und dem 1,92-fachen lag.

Eine Erhöhung um 3 % lässt unter der von CEO Greg Ebel angestrebten Wachstumsrate von etwa 5 % p.a. Spielraum: "Wir werden unsere 5%-Wachstumsprognose weiter in die Zukunft verlängern und transparenter machen."
Das Risiko ist die Verschuldung. Nach Enbridges eigener Berechnung lag die Verschuldung Ende Juni bei 5,1x EBITDA, über dem Zielkorridor von 4,5x-5,0x.
Welche Dividende gewinnt also?
Enbridge zahlt Ihnen in den nächsten 10 Jahren deutlich mehr. Geht man von der aktuellen Wachstumsrate aus – AT&Ts Dividende ist stabil, Enbridge erhöhte seine im GJ 2025 um 3,0 % –, dann zahlt eine Investition von 10.000 $ in Enbridge über das Jahrzehnt etwa 6.880 $ (unter Berücksichtigung des Wachstums in kanadischen Dollar), während AT&T etwa 4.600 $ zahlt. Bei der jeweiligen 5-Jahres-Rate ist die Kluft noch größer: etwa 6.903 $ gegenüber 2.787 $.
Enbridge kann dieses Tempo wahrscheinlich halten, da der ausschüttungsfähige Cashflow die Dividende 1,5-fach deckt.
Die Dividende von AT&T ist nicht in Gefahr. Sie ist gut gedeckt, die Verschuldung ist deutlich geringer und das Management erwartet, dass der freie Cashflow von über 18 Mrd. $ im Jahr 2026 auf über 21 Mrd. $ im Jahr 2028 steigen wird. Der Haken ist, dass AT&T sein zusätzliches Geld für Aktienrückkäufe verwendet. Für Ertragsanleger schlägt ein größerer, stetig steigender Scheck einen kleineren, stabilen.
Natürlich muss Enbridge seine Schulden bis Ende 2026 wieder in den Zielbereich bringen. Die nächste Erhöhung wird zeigen, ob das Tempo von 3 % Bestand hat.
Was ist die Enbridge-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Enbridge wert sein könnte. Starten Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Enbridge kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!


