Wichtige Erkenntnisse
- Astera Labs fiel am Freitag um 11 %, fast das Vierfache des Rückgangs des Nasdaq Composite um 2,9 %, aufgrund von Bedenken hinsichtlich der KI-Ausgaben, die nicht von Astera stammten.
- Um die Umsatzschätzung von 1,91 Milliarden US-Dollar für 2026 aufrechtzuerhalten, muss der Bericht vom 3. November eine Prognose für das vierte Quartal von 648 Millionen US-Dollar bis 668 Millionen US-Dollar enthalten.
- Etwa die Hälfte des Margenrückgangs geht auf eine nicht zahlungswirksame Amazon-Warrant-Belastung zurück. Die andere Hälfte ist auf die Produktmischung mit mehr Hardware zurückzuführen, und dieser Teil ist derjenige, den man im Auge behalten sollte.
- Bei einem KGV von 46 auf Basis der Schätzungen für die nächsten zwölf Monate gegenüber einem Einjahresdurchschnitt von 72 sollte die Erfüllung des Plans ausreichen.
Astera Labs (ALAB) fiel am Freitag, den 30. Oktober, um 11 %, fast das Vierfache des Rückgangs des Nasdaq Composite um 2,9 %. Alphabet (GOOGL) hatte gerade enttäuschende Suchergebnisse gemeldet, Amazon (AMZN) hatte höhere KI-Ausgaben signalisiert und Intel (INTC) hatte vor einem hohen Cash-Burn gewarnt. Gemeinsam weckten sie erneut Zweifel daran, wann sich all diese KI-Ausgaben auszahlen. Der Nasdaq 100 handelte kurzzeitig 10 % unter seinem Rekord vom 6. Oktober, im Korrekturbereich, bevor er mit einem Abstand von 9,1 % zum Hoch schloss.
Keine dieser Nachrichten kam von Astera. Das Unternehmen veröffentlicht seine Zahlen für das dritte Quartal nach Börsenschluss am Dienstag, den 3. November, wobei die Aktie bereits abgeschrieben ist. Das hilft beim Umsatz, wo die Latte klar ist und Astera sie weiterhin übertrifft. Es hilft weniger bei der Marge, wo das Management bereits auf die niedrigste Zahl seit mindestens drei Jahren hingewiesen hat.
Beim Umsatz ist die Latte klar
Analysten erwarten, dass der Umsatz von Astera im Jahr 2026 erneut mehr als verdoppelt wird, auf 1,91 Milliarden US-Dollar, und dann im Jahr 2027 auf 2,98 Milliarden US-Dollar und im Jahr 2028 auf 3,82 Milliarden US-Dollar steigt.
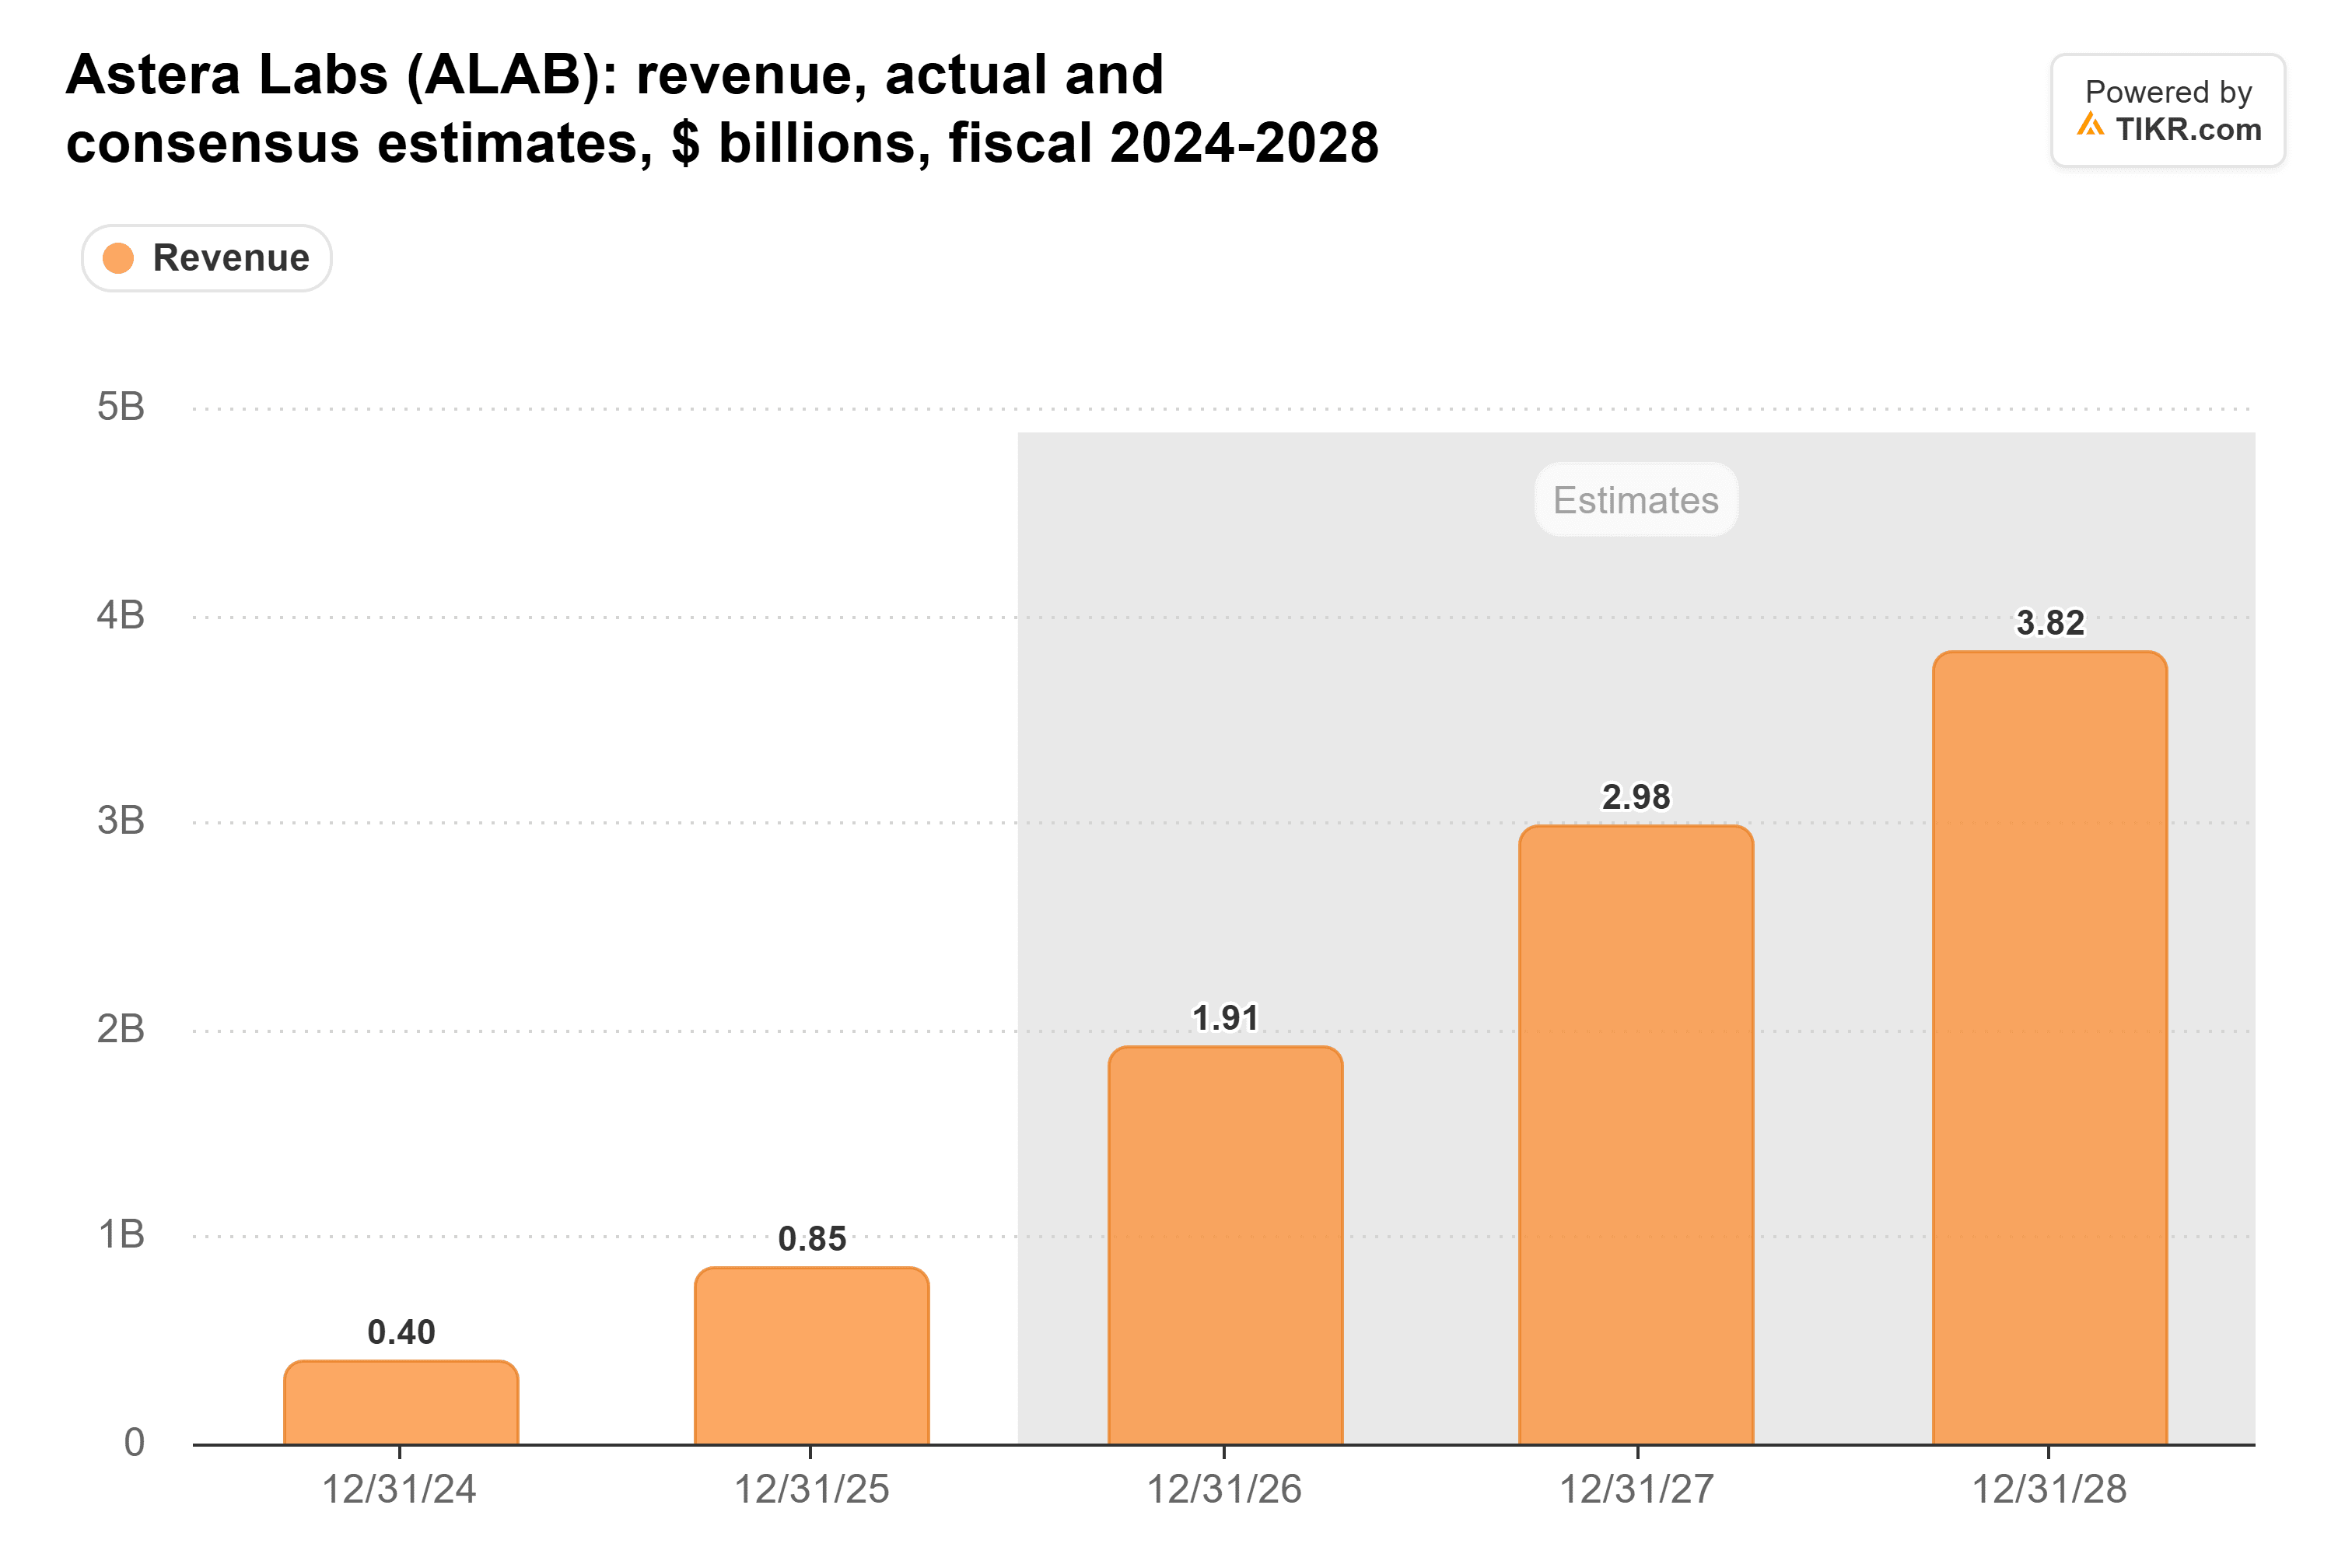
Diese Zahl für 2027 lag vor einem Jahr bei 1,34 Milliarden US-Dollar, und das Management hat sich die Hochstufungen verdient. Der Umsatz übertraf in jedem der letzten drei Quartale die Obergrenze der Prognose. Die Prognose für das dritte Quartal von 540 Millionen US-Dollar bis 560 Millionen US-Dollar liegt im Mittelpunkt etwa 40 % über den 392,4 Millionen US-Dollar des zweiten Quartals. Astera erwartet außerdem, dass Scorpio Fabric Switches in diesem Quartal zur größten Produktfamilie werden, ein Quartal früher als geplant.
Die Zahl, die am Dienstag zählt, ist also die Prognose für das vierte Quartal. Beginnen Sie mit dem Konsens von 1,91 Milliarden US-Dollar, ziehen Sie dann die 700,8 Millionen US-Dollar ab, die Astera im ersten Halbjahr verbucht hat, sowie die Spanne für das dritte Quartal. Das lässt 648 Millionen US-Dollar bis 668 Millionen US-Dollar für das vierte Quartal übrig. Eine Prognose darunter zieht die Schätzung für 2026 nach unten, und 2027 folgt wahrscheinlich.
TIKR verfolgt 26 Analysten zu Astera Labs. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Astera Labs sowie die Umsatz- und Gewinnschätzungen von Wall Street, alles an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Astera Labs ansehen
Die Aktie von Astera Labs ist nahe ihrem günstigsten Stand des Jahres
Steigende Schätzungen und ein fallender Kurs haben Astera auf ein KGV von 46 auf Basis der Schätzungen für die nächsten zwölf Monate gedrückt, gegenüber einem Einjahresdurchschnitt von 72 und einem Höchststand im Juni von 143.
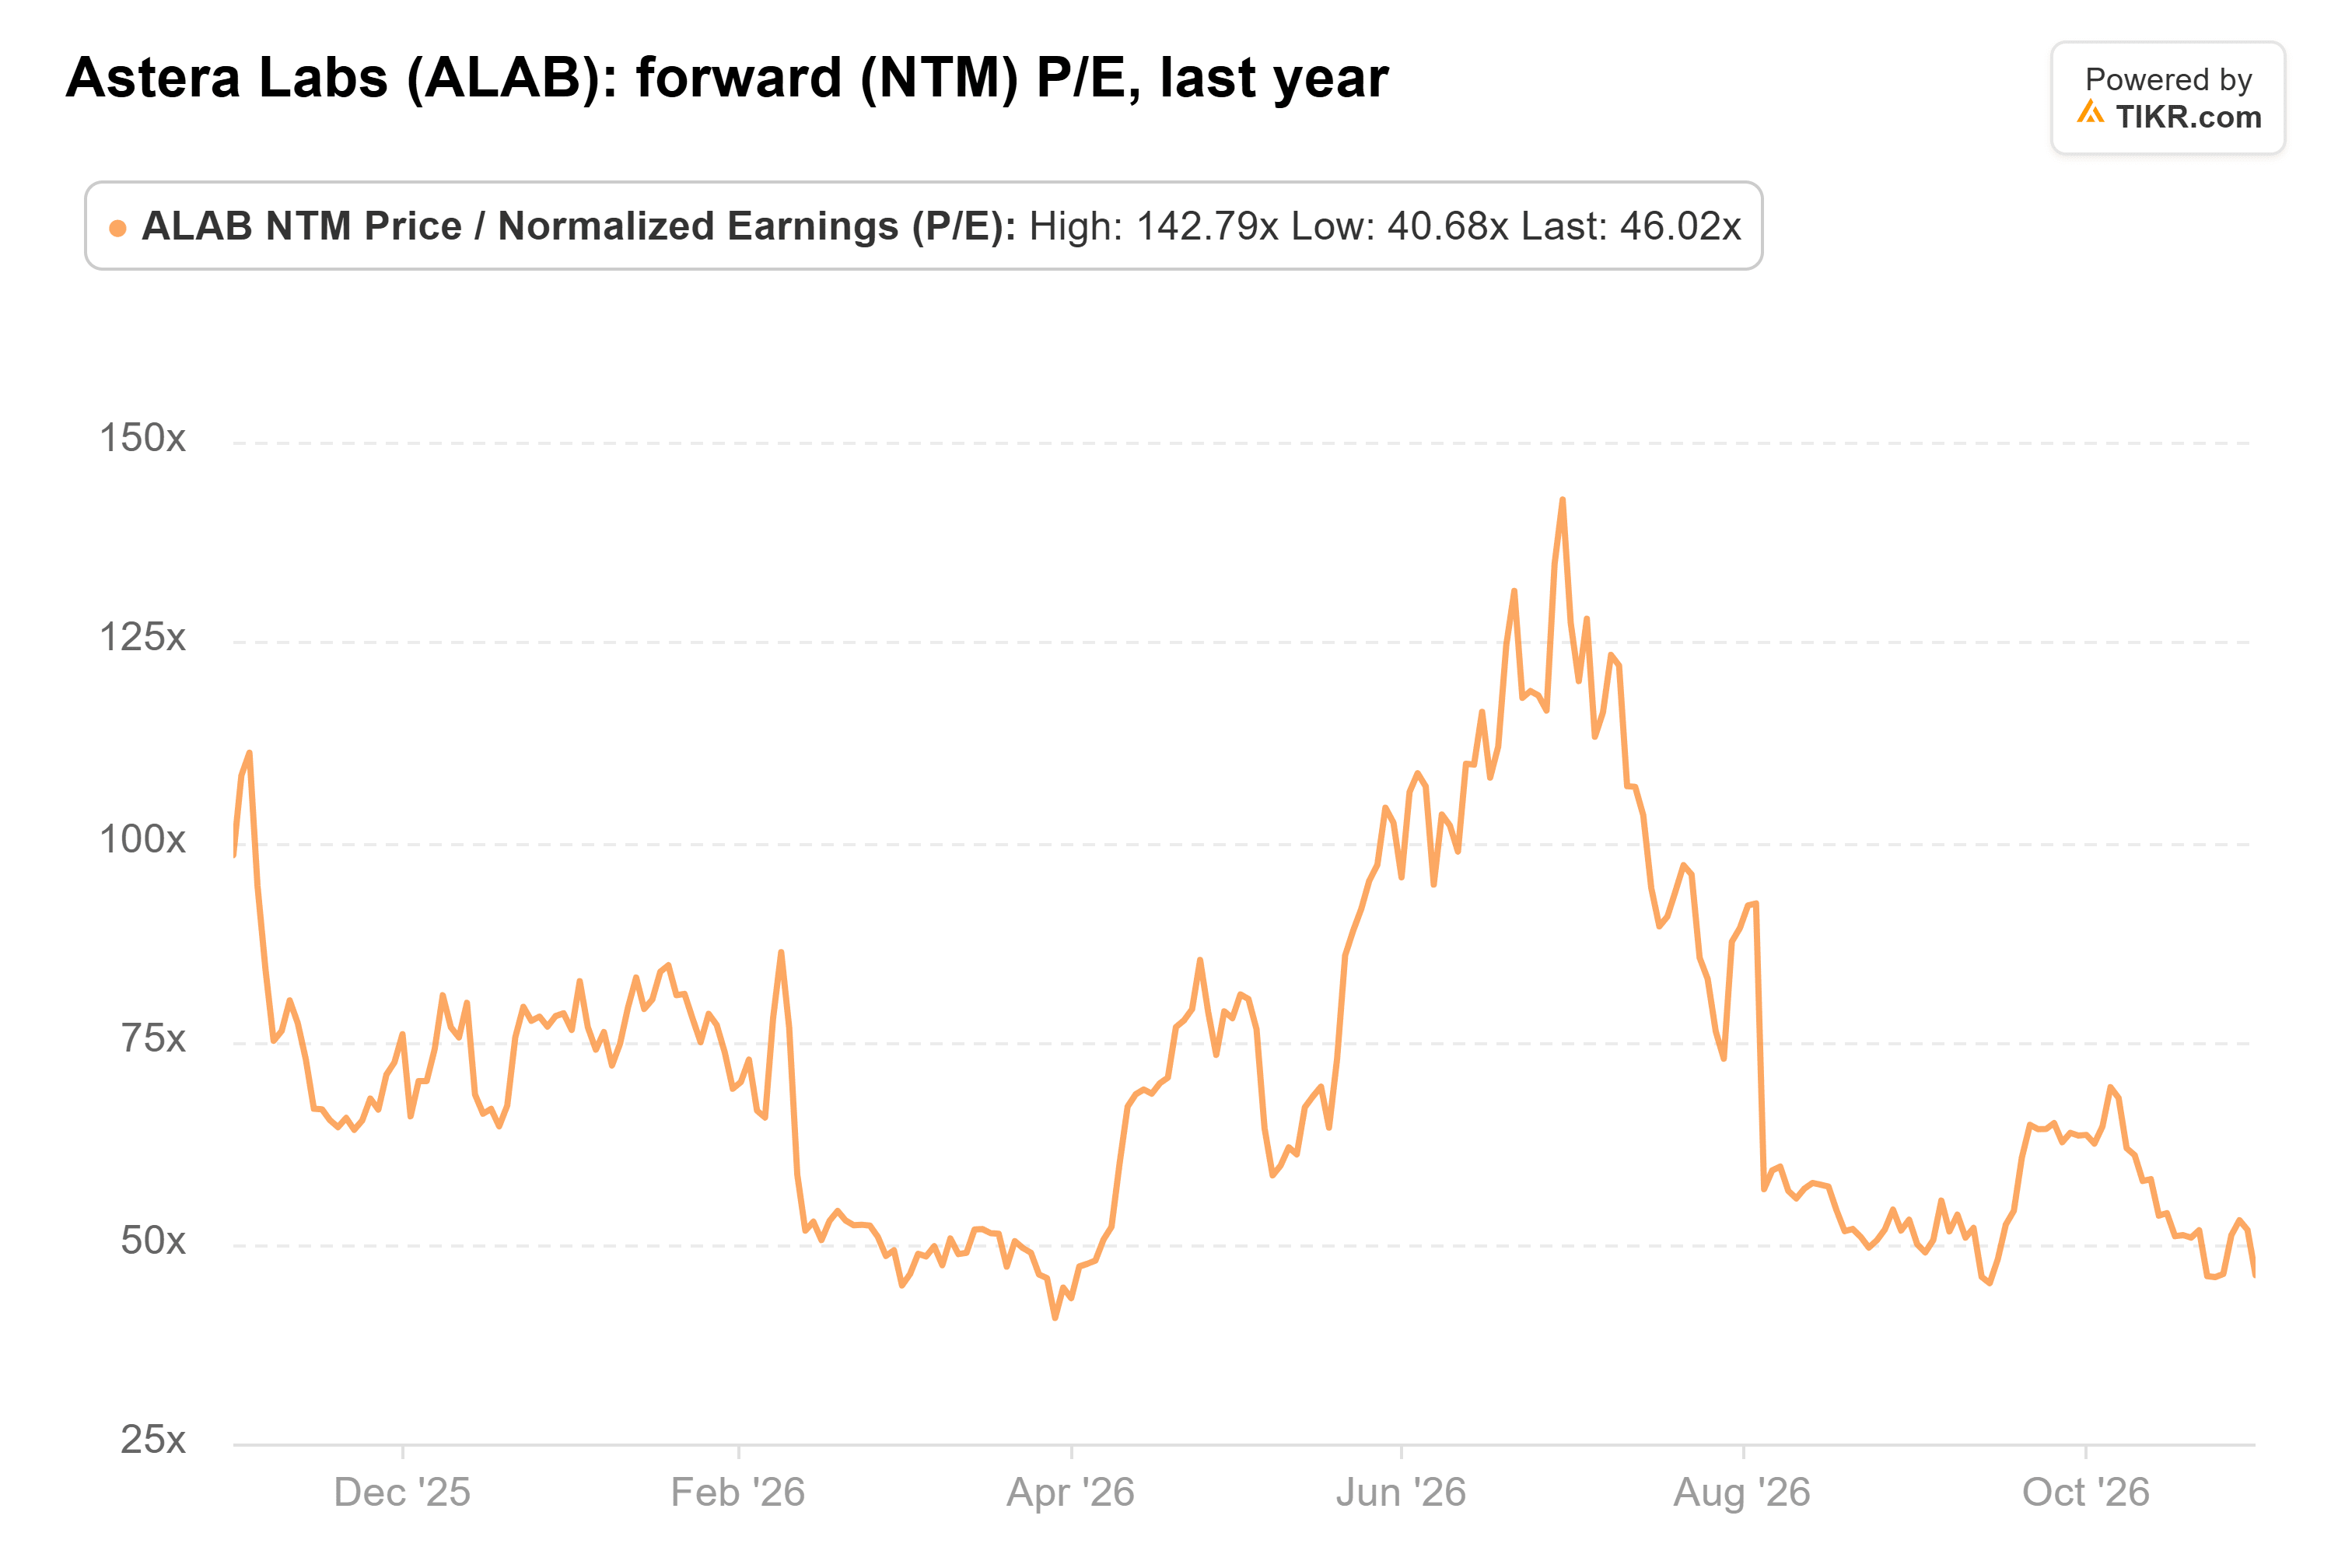
Das Tief im März lag bei 41, die Aktie befindet sich also nahe dem unteren Ende ihrer Spanne. Das ist dennoch ein Wachstumsmultiplikator. Es hält nur, wenn der normalisierte Gewinn pro Aktie von 1,84 US-Dollar im Jahr 2025 auf die von Analysten für 2028 erwarteten 8,08 US-Dollar steigt, was etwa 64 % pro Jahr entspricht.
Die Hälfte des Margenrückgangs ist eine Buchhaltungsbelastung
Die Bruttomarge lag 11 Quartale in Folge zwischen 74 % und 78 %, bevor sie im zweiten Quartal auf 73,3 % zurückging. Das Management prognostizierte für das dritte Quartal etwa 72 %.
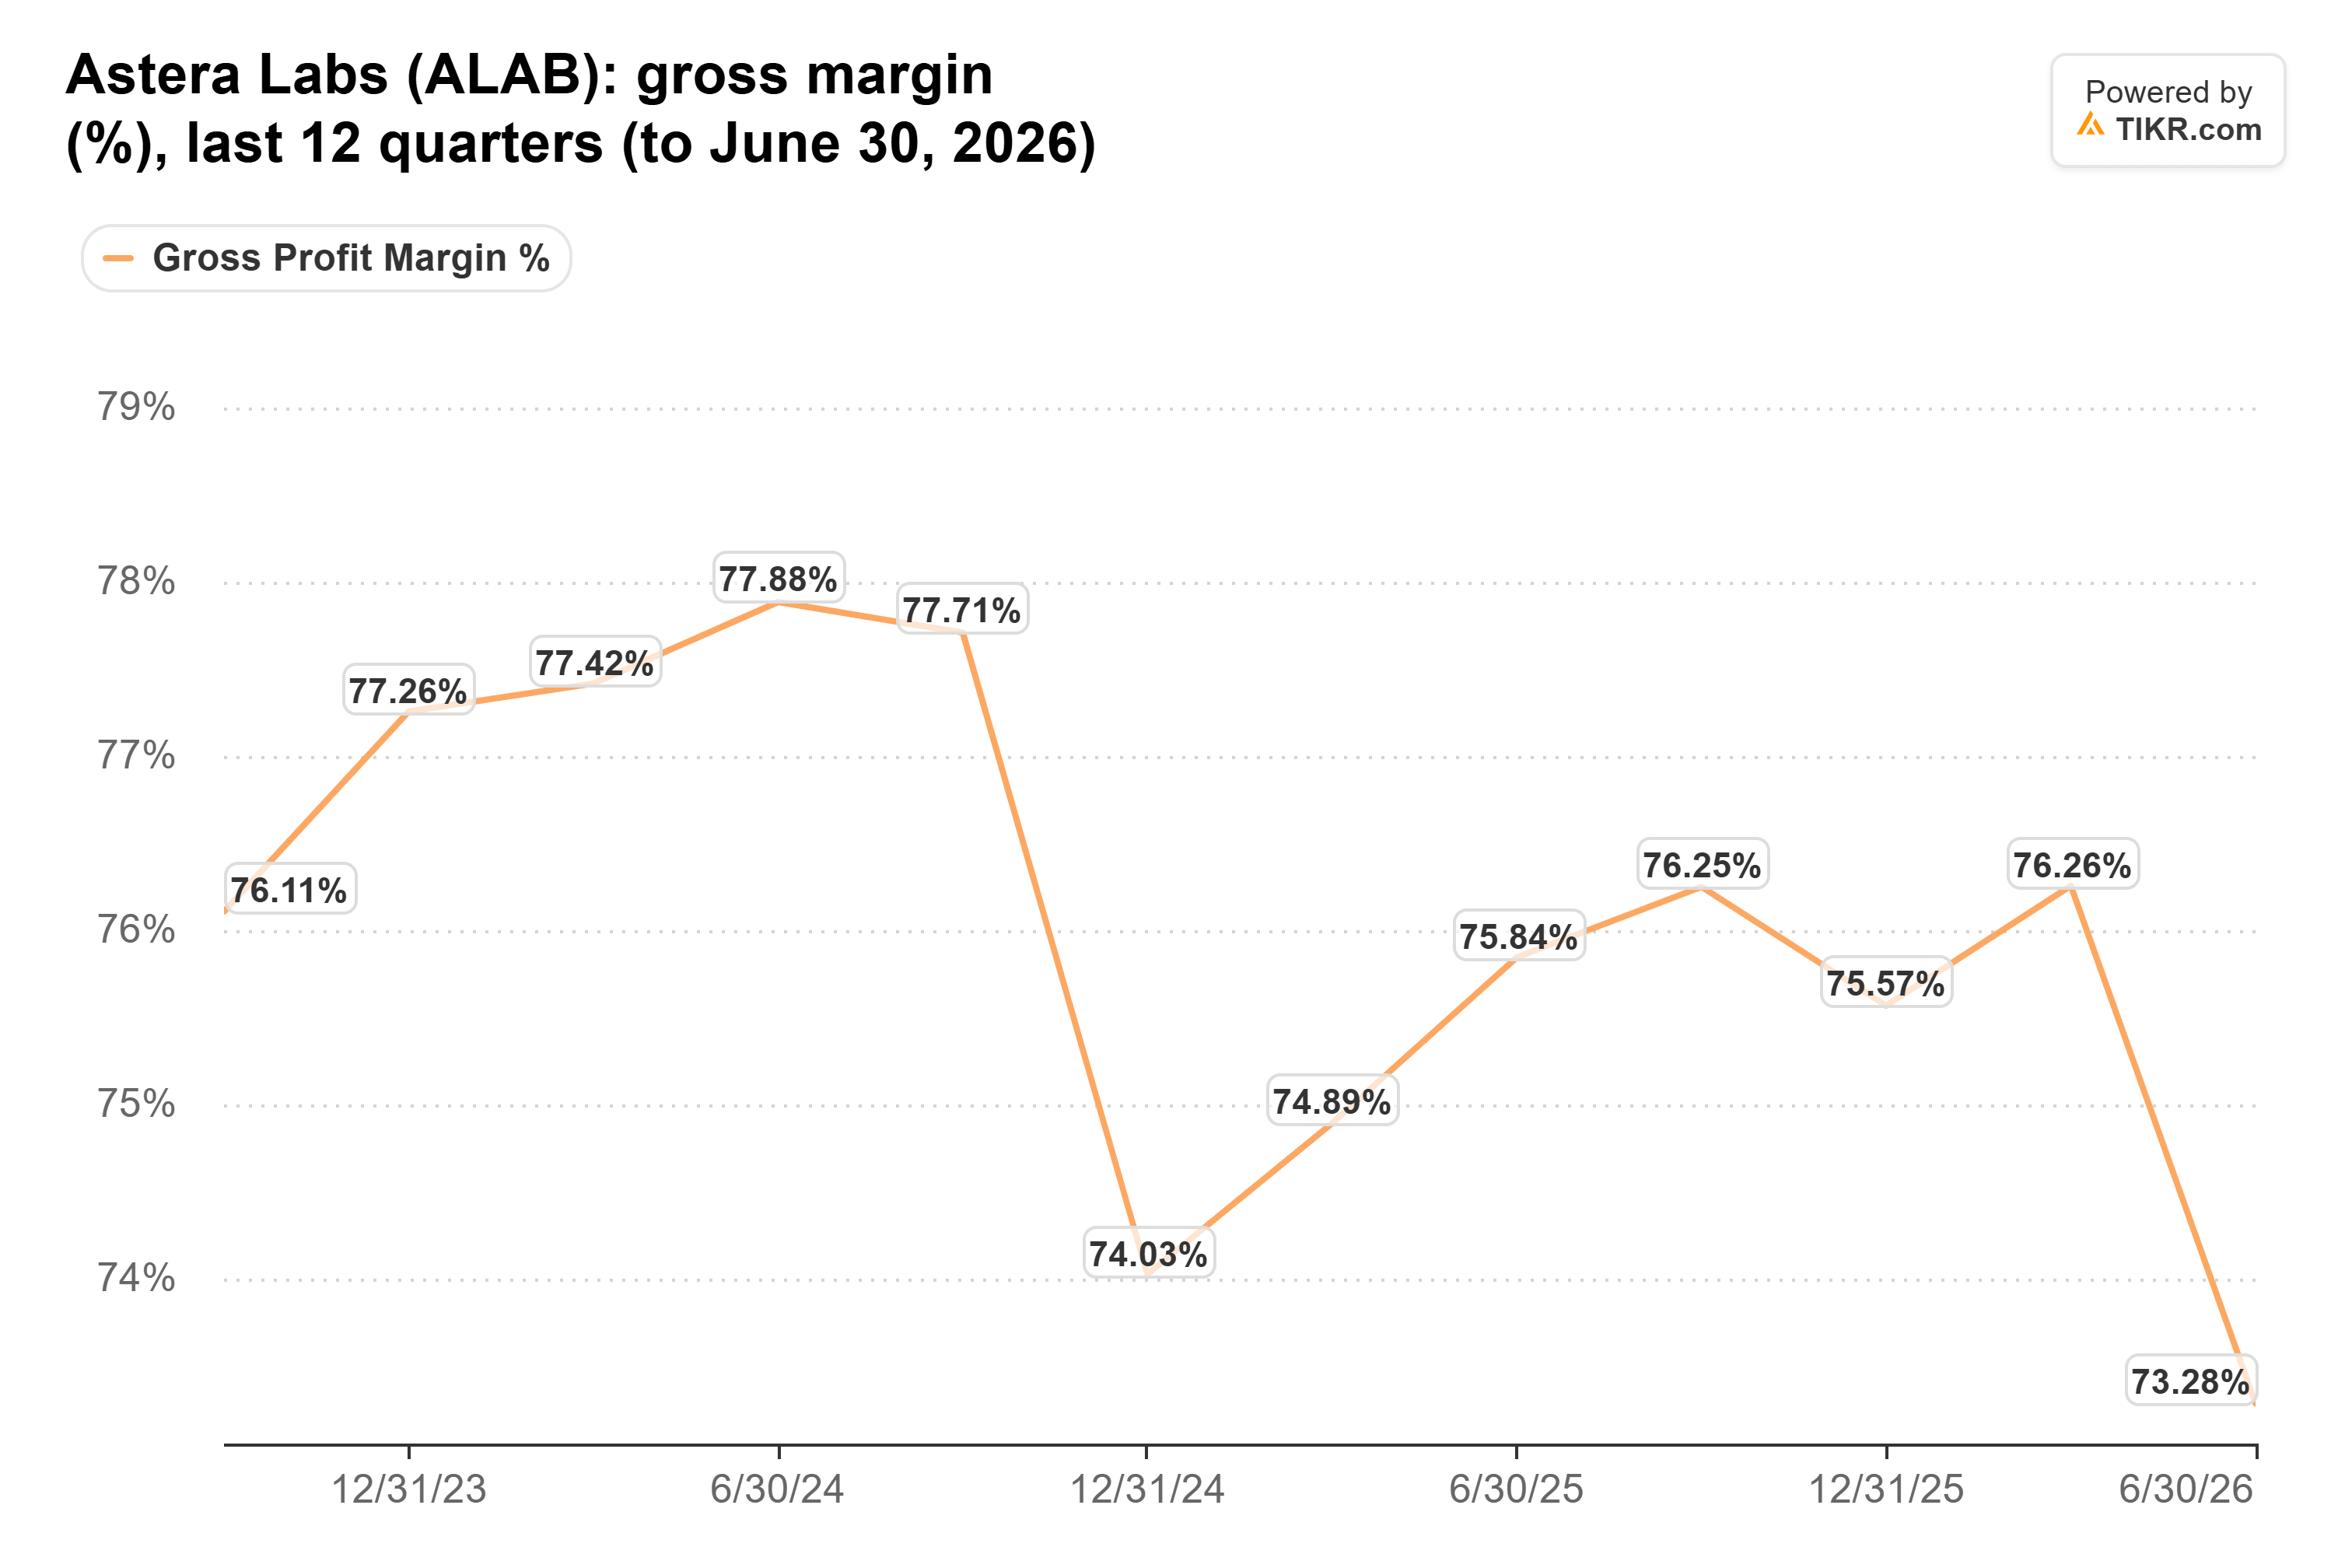
Das letzte 10-Q von Astera nennt zwei Gründe: mehr Hardware-Module mit niedrigerer Marge in der Produktmischung und der Warrant, den es Amazon gewährte. Astera verbucht den Warrant als niedrigeren Umsatz, und das Management beziffert den Effekt auf etwa 2 Prozentpunkte der Marge pro Quartal, alles nicht zahlungswirksam. Das ist etwa die Hälfte der 4 Punkte zwischen der Bruttomarge des ersten Quartals von 76,3 % und der Prognose für das dritte Quartal. Die Hardware-Mischung ist die andere Hälfte, und dieser Teil ist derjenige, den man im Auge behalten sollte.
Analysten modellieren bereits 72,6 % für 2026 und 70,9 % für 2027. Ein drittes Quartal nahe 72 %, mit einer Aussicht für das vierte Quartal im gleichen Bereich, wäre im Einklang. Eine Prognose im hohen 60er-Bereich würde bedeuten, dass die Hardware die Marge schneller als erwartet aushöhlt. Es würde auch die Argumentation des Verkaufsdrucks stützen, dass das KGV dem Geschäft vorausgeeilt ist.
Was der Dienstag für die Aktie von Astera Labs bedeutet
Bei einem KGV von 46 braucht Astera keinen Überraschungserfolg. Eine Prognose für das vierte Quartal von mindestens 648 Millionen US-Dollar und eine Marge, die sich bei etwa 72 % einpendelt, sollten ausreichen. Nach drei Quartalen in Folge über der Obergrenze der eigenen Prognose ist der Umsatz der Teil, auf den ich wetten würde. Die Marge ist der eigentliche Test.
Der Haken ist, dass die Aktie möglicherweise nicht aufgrund ihres eigenen Quartals gehandelt wird. Sie verlor Mitte Oktober 11 % in einer Woche, ohne eigene Nachrichten. Ihre drei wichtigsten Endkunden machten außerdem etwa 86 % des Umsatzes von 2025 aus, daher könnte Astera eher auf deren Investitionspläne reagieren müssen als auf die eigene Prognose.
Was ist die Aktie von Astera Labs also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Astera Labs wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Astera Labs kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!