Wichtigste Erkenntnisse
- Das Modell von Sequoia-Partner Shaun Maguire sieht für SpaceX einen Umsatzanstieg von etwa 51,5 Milliarden US-Dollar im Jahr 2026 auf 731 Milliarden US-Dollar im Jahr 2028 vor, wobei das meiste Wachstum aus der Vermietung von KI-Rechenleistung stammt.
- Er sagt, das Modell beruhe darauf, dass die Konkurrenz Schwierigkeiten beim Bau habe, und bezeichnete Amazon, Googles Alphabet und Microsoft als "absolute Witzfiguren" beim physischen Bau.
- Die verzögerte Kapazität von Drittanbietern bei Microsoft stützt seine Prämisse, aber die Wall Street erwartet für 2028 nur 336 Milliarden US-Dollar Umsatz für SpaceX, weniger als die Hälfte seiner Zahl.
- SpaceX vermietet seine Rechenleistung zu Spotpreisen an einige große Abnehmer, daher ist seine Geschwindigkeit ein echter Vorteil, aber Maguires Modell sieht nach dem besten Fall aus.
Sequoia-Partner Shaun Maguire glaubt, dass SpaceX (SPCX) KI-Rechenzentren schneller bauen kann als Amazon (AMZN), Alphabet (GOOG) und Microsoft (MSFT), und er hat ein Finanzmodell um diese Idee herum aufgebaut.
"Die Zahlen, die dabei herausgekommen sind, sind verrückt", postete er am 30. Oktober auf X und wies darauf hin, dass Sequoia ein großer SpaceX-Aktionär ist.
Als ein Skeptiker scherzte, dass das Modell darauf hinauslaufe, drei AWS von Grund auf mit 70 % Betriebsmarge aufzubauen, konterte Maguire: "Amazon, Google und Microsoft sind absolute Witzfiguren beim Bauen in der physischen Welt im Vergleich zu SpaceX."
Elon Musks Antwort auf das Modell lautete: "Ich denke, wir können es besser machen." Er meinte es ernst. Nach den Ergebnissen von SpaceX im dritten Quartal hatte Musk bereits geschrieben, dass 1 Billion US-Dollar Umsatz für SpaceX im Jahr 2028 "nicht mehr unmöglich" seien.
Maguires 731-Milliarden-US-Dollar-Modell für SpaceX
Laut einer auf X geposteten Zusammenfassung des Modells steigert Maguire den Umsatz von SpaceX von etwa 51,5 Milliarden US-Dollar in diesem Jahr auf etwa 274 Milliarden US-Dollar im Jahr 2027 und 731 Milliarden US-Dollar im Jahr 2028. Der Großteil des Wachstums, etwa vier Fünftel, stammt aus der Vermietung von KI-Rechenleistung in Rechenzentren am Boden. Die Kapazität steigt von etwa 1 Gigawatt Anfang 2026 auf 21 Gigawatt bis Ende 2028, bei etwa 40 Milliarden US-Dollar Umsatz pro Jahr und Gigawatt.
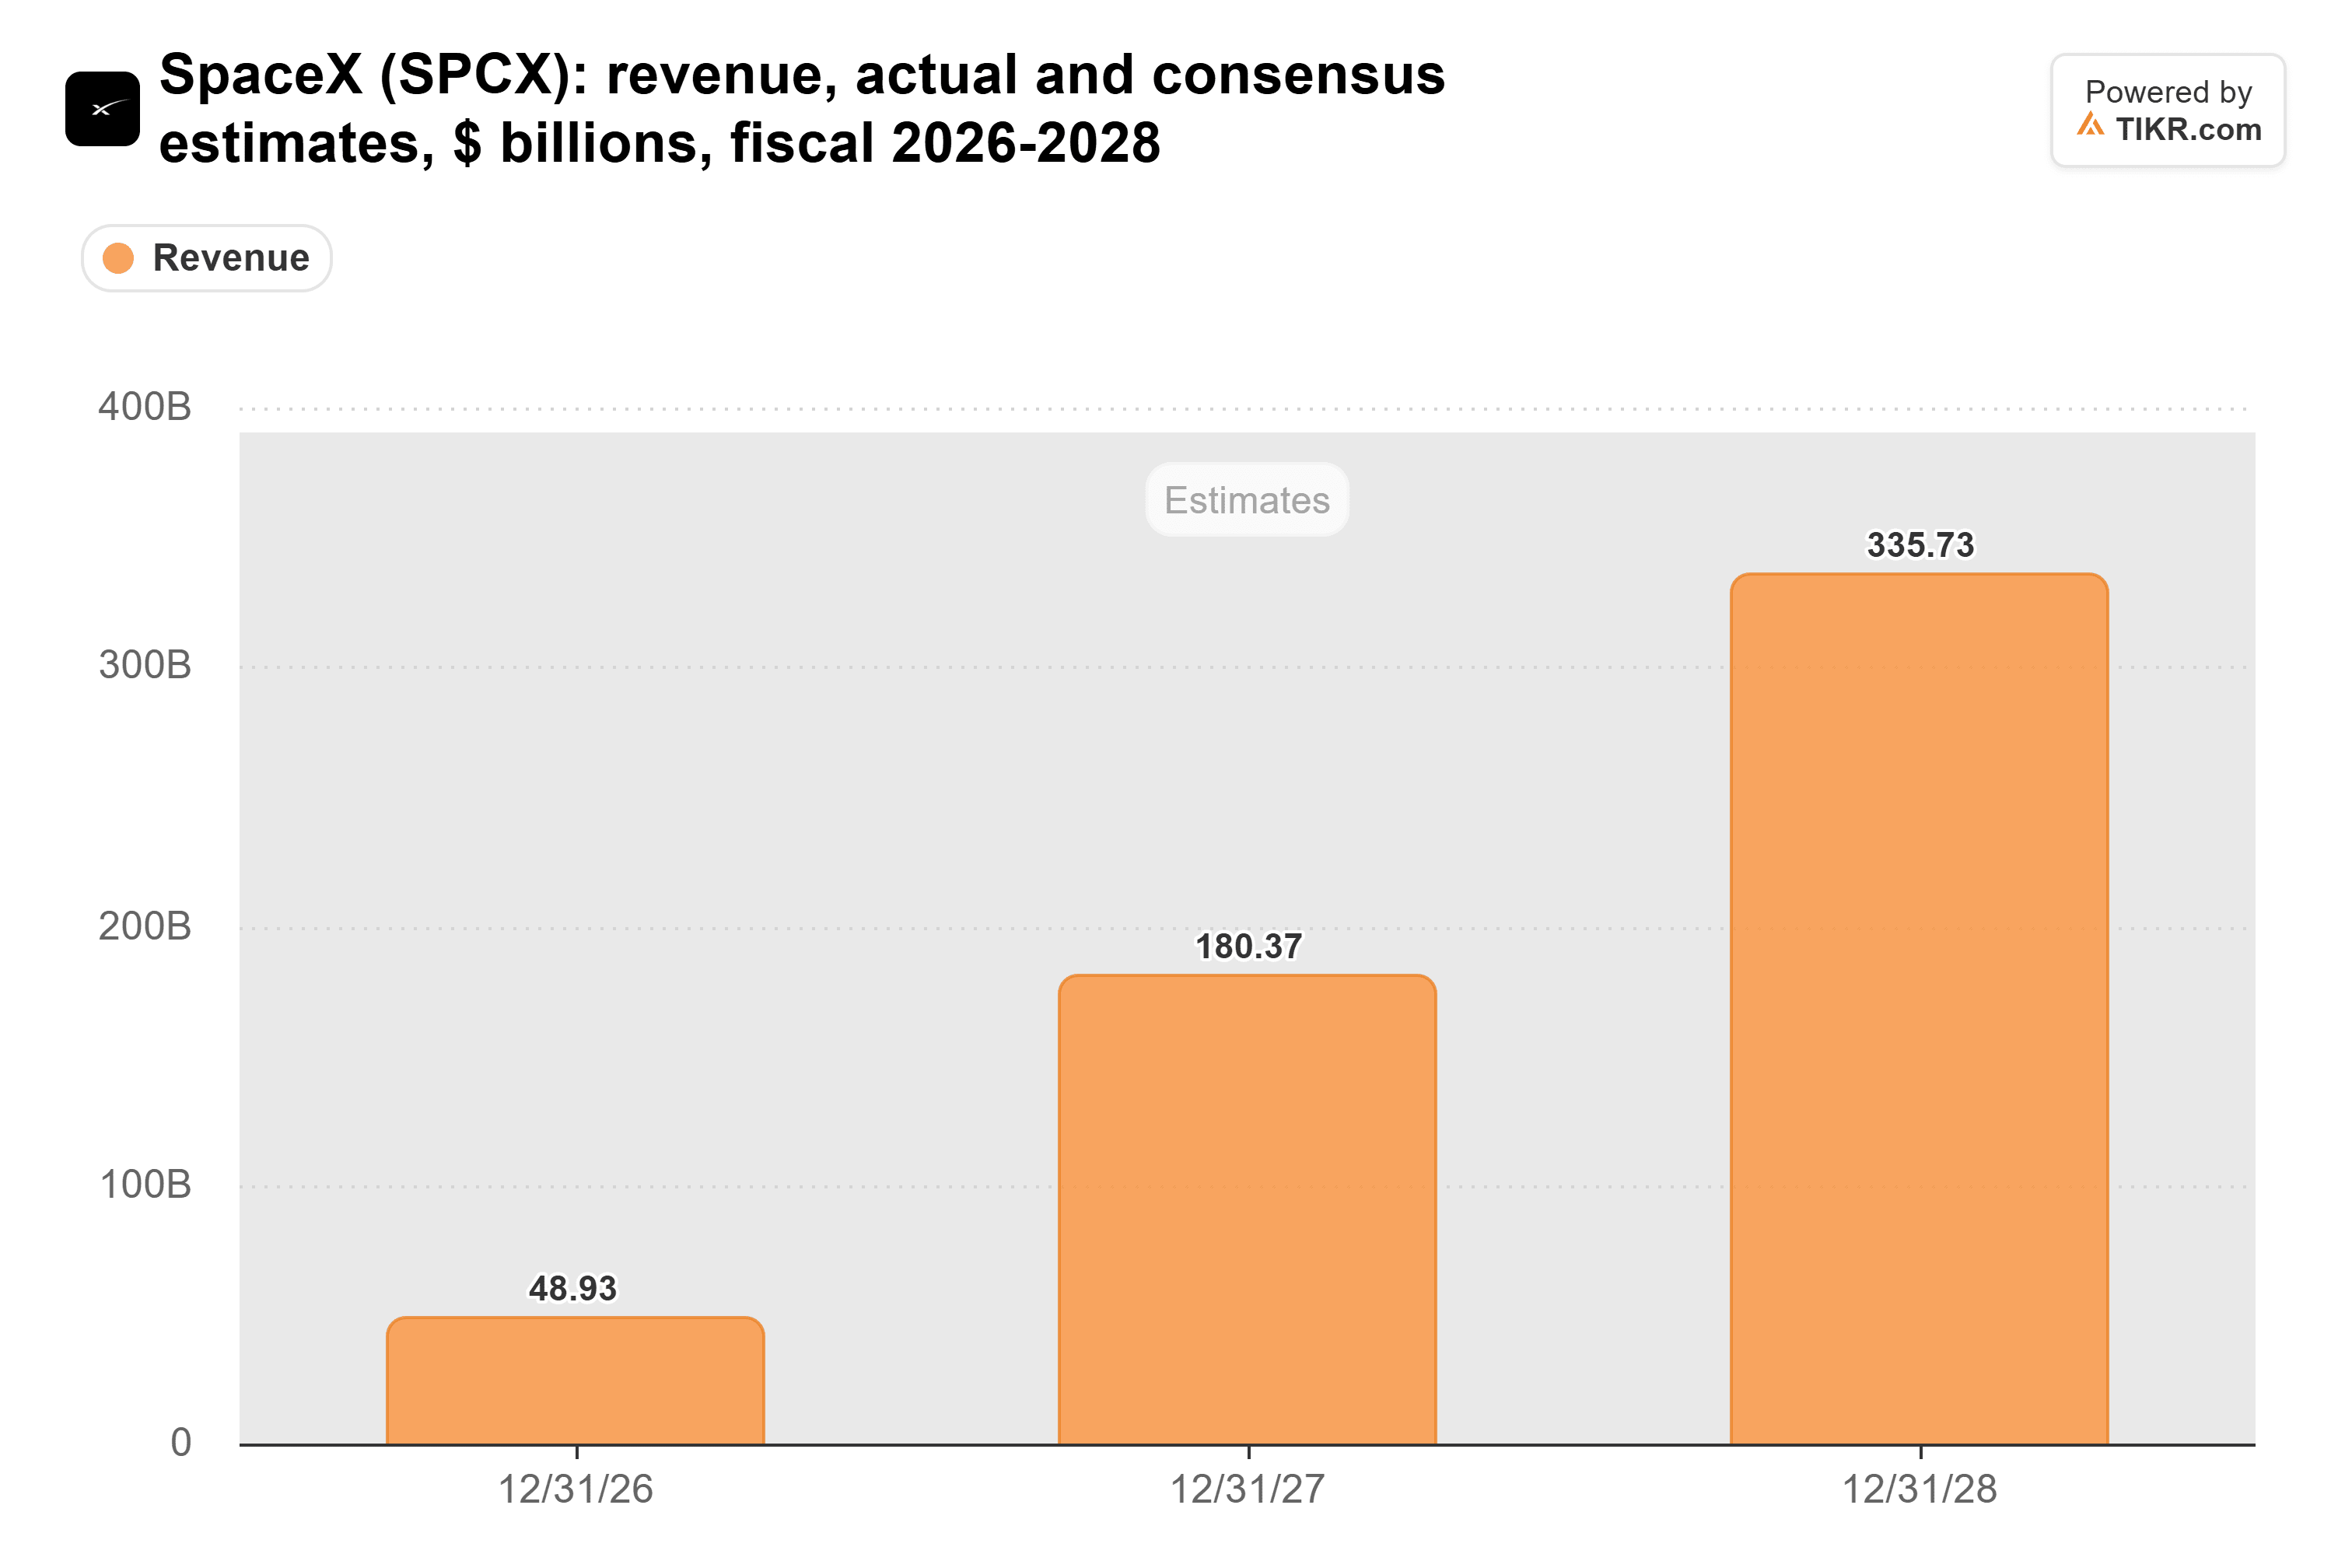
Die Wall Street erwartet weitaus weniger. Der Konsens liegt für SpaceX bei 180 Milliarden US-Dollar Umsatz im Jahr 2027 und 336 Milliarden US-Dollar im Jahr 2028, weniger als die Hälfte von Maguires Zahl für 2028:
Die eigenen Prognosen von SpaceX weisen in die gleiche Richtung. Das Unternehmen prognostizierte für das erste Quartal 2027 einen Umsatz von 33 bis 37 Milliarden US-Dollar. Vier Quartale am oberen Ende dieser Spanne ergeben 148 Milliarden US-Dollar, etwas mehr als die Hälfte von Maguires Zahl für 2027.
TIKR verfolgt 41 Analysten zu SpaceX. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für SpaceX zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für SpaceX an
Microsoft hat Maguires Argumentation gerade geholfen
Maguire sagt, "die entscheidende Annahme ist, dass andere Schwierigkeiten haben werden, terrestrische Rechenleistung aufzubauen." In einer anderen Antwort sagte er, er erwarte, dass einige Neoclouds und sogar Hyperscaler ihre Pläne zurückschrauben werden, da sie hinter dem Zeitplan zurückliegen.
Microsoft lieferte ihm zwei Tage zuvor einen Datenpunkt. CFO Amy Hood sagte auf der Ergebniskonferenz am 28. Oktober, dass die Investitionsausgaben im Septemberquartal 45,2 Milliarden US-Dollar betrugen, weil "einige von Drittanbietern erwartete Kapazitätslieferungen für Q1 verzögert wurden". Microsoft erwartet nun für 2026 etwa 170 Milliarden US-Dollar an Investitionsausgaben, gegenüber zuvor 175 Milliarden US-Dollar.
Satori Fund-Gründer Dan Niles beobachtete dasselbe in den Cloud-Berichten der Woche. Er schrieb auf X, dass die Ergebnisse "Verschiebungen von Rechenzentren zeigten, die zu einem niedrigeren Cloud-Wachstum als erwartet führen".
SpaceX hingegen sagt, es habe sein Colossus-Rechenzentrum in 122 Tagen und Colossus II in 91 Tagen gebaut, gegenüber einer Branchennorm von etwa zwei Jahren. Ein Punkt für Maguire.
Warum SpaceXs Rechenmieten sinken könnten
Der Haken ist, dass SpaceX dieselben Chips vermietet, die jeder mit genug Geld kaufen kann. Das Management sagte auf der Konferenz zum dritten Quartal, dass es Rechenleistung zu "effektiv dem Spotmarktpreis" anbietet, sodass seine Mieten genauso schnell fallen können, wie die Konkurrenz aufholt. Derselbe Niles-Post, der die Verschiebungen hervorhob, argumentierte auch, dass das Chip-Angebot viel näher an der Nachfrage liegt, als die meisten Unternehmen denken.
Auch die Käufer sind konzentriert. Ein Kunde, den Bloomberg als Anthropic identifizierte, lieferte 34,5 % des SpaceX-Umsatzes im dritten Quartal. Der Börsengangantrag von Anthropic besagt, dass beide Seiten mit 90-tägiger Frist kündigen können, sobald die nicht kündbaren Perioden des Deals im Januar und März 2027 enden.
Und SpaceX zahlt für seine Kapazität im Voraus. Seine Investitionsausgaben stiegen von 4,4 Milliarden US-Dollar im Jahr 2023 auf 20,9 Milliarden US-Dollar im Jahr 2025:

Die Investitionsausgaben beliefen sich in den zwölf Monaten bis September auf 55,1 Milliarden US-Dollar, und das Management prognostiziert für das vierte Quartat allein 35 bis 40 Milliarden US-Dollar. Analysten erwarten einen freien Cashflow von minus 140,7 Milliarden US-Dollar im Jahr 2027, und SpaceX leiht sich 40 Milliarden US-Dollar für GPUs, die in der ersten Hälfte des nächsten Jahres eintreffen. Selbst Maguires Modell hält den freien Cashflow bis 2027 negativ.
Wo SpaceX Maguire recht geben könnte
Maguire hat recht damit, dass SpaceX schneller baut als die Hyperscaler, und Microsoft hat gerade gezeigt, wie eine Verzögerung eines Drittanbieters einen von ihnen zurückhalten kann. Aber um seine Zahlen zu erreichen, müsste SpaceX seine Kapazität fast verzehnfachen gegenüber den etwa 2,2 Gigawatt, die es bis Ende Oktober erwartete. Dann müsste es alles zu Spotpreisen vermieten, die stabil bleiben, während alle anderen aufholen. Das macht sein Modell zum besten Fall, und ich würde SpaceX die Zahlen der Wall Street übertreffen lassen wollen, bevor ich für irgendetwas in der Nähe davon bezahle.
Die andere Seite ist jedoch real. Hood sagte auch, die Nachfrage nach Microsofts KI-Infrastruktur übersteige immer noch seine Kapazität, und SpaceX sagte, seine kurzfristigen Rechenverträge würden zu höheren Preisen verlängert. Wenn dieser Engpass bis 2028 anhält, funktioniert die Spotpreisgestaltung für SpaceX, nicht gegen es. Die erste echte Einschätzung kommt mit den Ergebnissen von SpaceX für das erste Quartal 2027. Ein Ergebnis am oberen Ende seiner Prognose von 33 bis 37 Milliarden US-Dollar, mit Wachstum von dort aus, würde Maguires Zahlen viel weniger verrückt aussehen lassen.
Was ist die SpaceX-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was SpaceX wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!