核心要点
- 戴尔股票在过去一个月下跌约18.5%,此前巴克莱于10月14日下调其评级,称未看到企业支出出现有意义的AI拐点。
- 巴克莱认为,戴尔58%的营收增长主要归因于内存价格上涨,如果价格企稳,其销售额将面临风险。
- 戴尔950亿美元的AI订单积压依然存在,而同期下跌21%的超微电脑刚刚公布的初步季度营收远超其自身预测。
- 戴尔将于11月24日发布的第三财季报告将显示,这些积压订单中有多少正在转化为自由现金流。
戴尔科技 (DELL) 股价在过去一个月下跌约18.5%,周一交易价格接近459美元。大部分跌幅发生在10月14日,当天巴克莱下调了该股评级。
巴克莱希望看到AI进入企业预算
分析师Tim Long将戴尔评级从"增持"下调至"持股观望",并将其目标价从603美元下调至574美元。他尚未看到企业支出出现"有意义的AI拐点"。并且他将戴尔的大部分营收增长归因于内存价格上涨。
巴克莱发现,企业在AI上的支出仅占其IT预算的约5%,其中大约四分之一用于硬件。如果内存价格企稳,戴尔的销售额也可能随之停滞。
在戴尔第二财季的电话会议上,副董事长兼首席运营官Jeff Clarke承认:"我们的增长中存在通胀因素。"
TIKR追踪了29位分析师对戴尔科技的看法。有多少人给出"买入"评级?
在一个地方查看戴尔科技的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看戴尔科技的分析师评级
订单依然存在
然而,价格上涨并不能解释一切。在该季度,营收跃升58%,达到创纪录的470亿美元。戴尔还获得了609亿美元的AI服务器订单,其AI订单积压达到950亿美元。
华尔街预计本财年(截至2027年1月)营收约为1930亿美元,下一年为2290亿美元……

巴克莱认为这些预测依赖于内存价格。
超微电脑 (SMCI) 在10月20日证实了需求端的情况。其初步的第一财季营收185亿至195亿美元,远超其145亿至155亿美元的自身预测。然而,该股在过去一个月仍下跌了21%。
更便宜了,但现金必须到位
戴尔目前交易于16倍远期市盈率,低于8月份的26倍。这仍高于其五年平均的12倍。
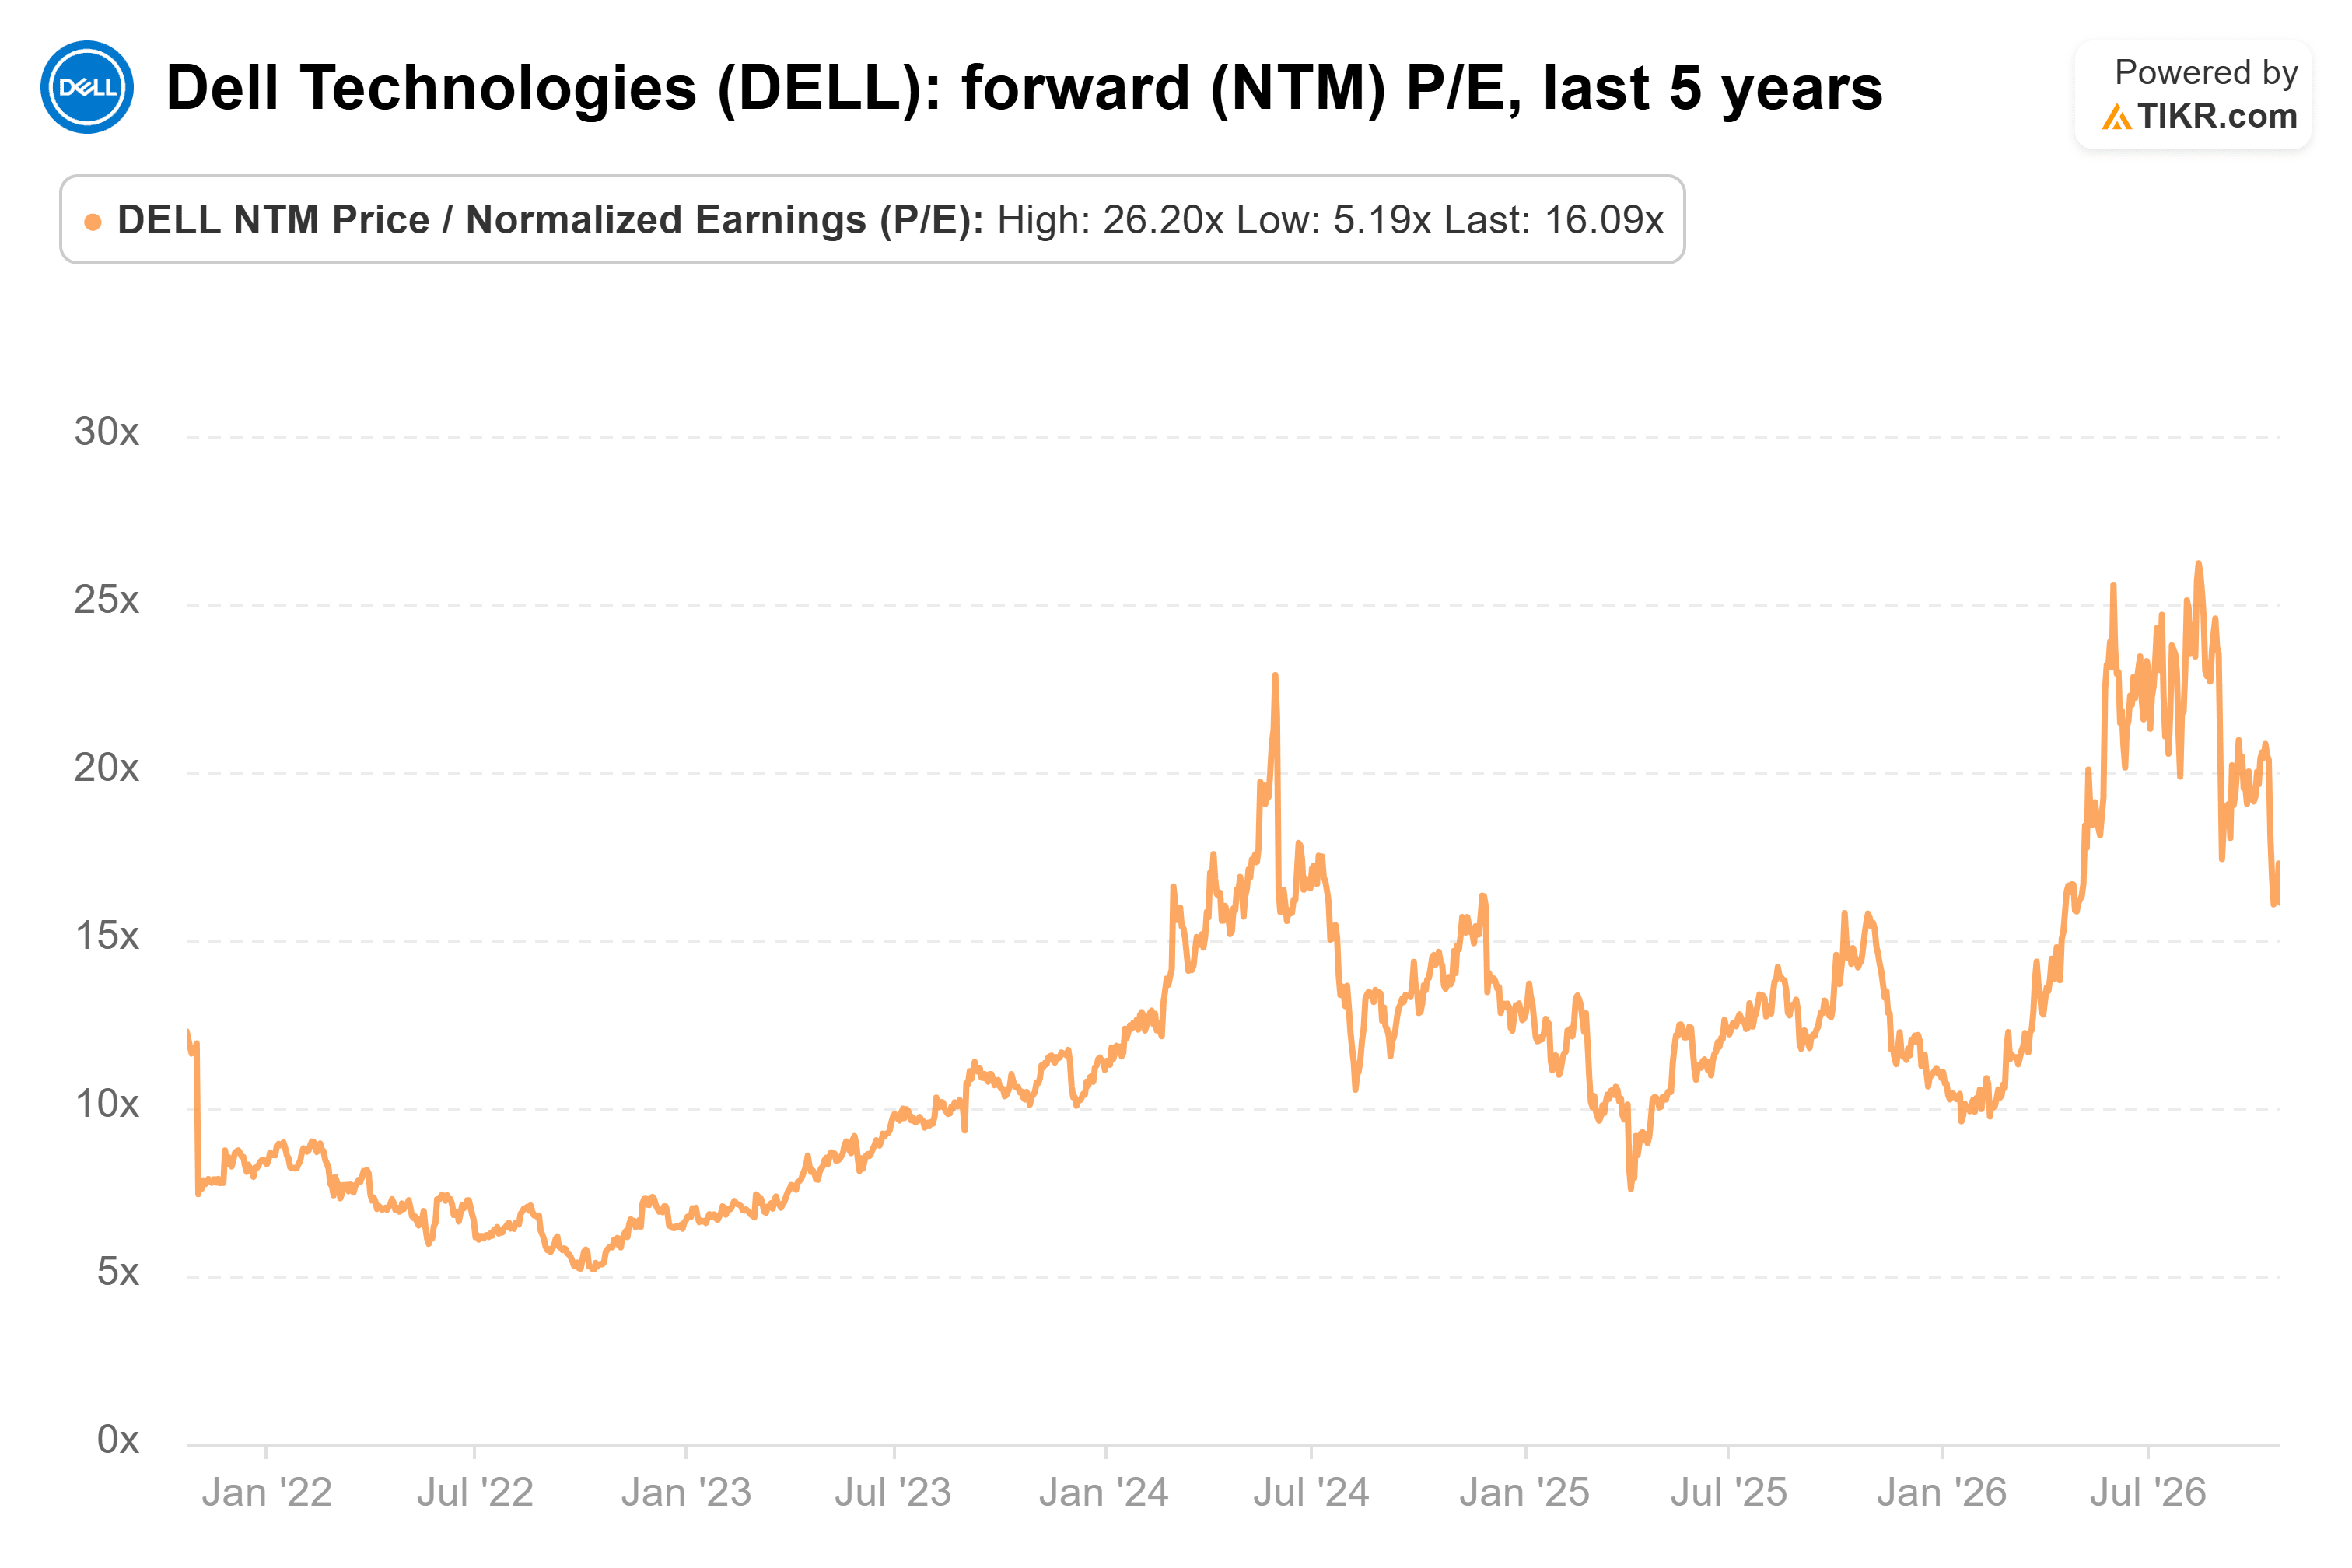
分析师平均目标价593美元,较周四收盘价高出约31%。
现金是更大的问题。自由现金流下降了47%,至9.86亿美元,因为客户融资占用了67亿美元。戴尔需要在今年下半年获得约80亿美元,才能达到市场共识的全年120亿美元目标。
我的看法:订单积压和超微电脑的数据表明AI服务器需求是真实的。以16倍市盈率来看,戴尔似乎是一个合理的买入选择,内存价格是需要关注的风险。
尽管如此,戴尔11月24日的第三财季报告将显示这些积压订单中有多少正在转化为现金。如果自由现金流再次低于10亿美元,巴克莱的观点将被证明是正确的。
那么戴尔股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到戴尔可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!