核心要点
- 亚马逊已阻止Meta的Muse等AI购物代理在其网站上购物,而沃尔玛则选择与它们合作。
- 保护一个在2025年带来686亿美元收入的广告业务,对亚马逊来说是当前正确的选择。
- 2026年第二季度,亚马逊的广告收入增长了26%,而其在线商店销售额增长了15%。
- 沃尔玛的远期市盈率为39.5倍,远高于其五年平均29.3倍的水平,因此其AI押注必须成功。
亚马逊 (AMZN) 对AI购物代理做出了选择:将其拒之门外。
该公司已阻止来自Meta Platforms (META)的AI代理Muse在其网站上进行购买,并禁止其他公司使用自动化工具在其网站上购物。沃尔玛 (WMT)则选择了相反的道路,与Muse签署了合作协议。
Assaf Elovic是Aura的联合创始人兼首席执行官,该公司研究AI代理如何使用网络。在上周的MTS播客节目中,他表示亚马逊阻止像Muse这样的助手是"出于非常战术性的短期原因",并指向了其广告业务。
该业务在2025年带来了686亿美元的收入,几乎占亚马逊总收入的十分之一。
这解释了很多问题。
广告业务的增长速度快于商店业务
亚马逊的广告需要有人浏览页面。一个自主搜索和结账的代理永远不会滚动浏览赞助列表。
而且,这笔广告收入的增长速度超过了销售这些广告的商店业务。2026年第二季度,亚马逊的广告收入增长了26%,达到198亿美元,而其在线商店销售额增长了15%。
与此同时,亚马逊的营业利润率已翻了一倍多,从2021年的5.3%增长到2025年的11.2%。

亚马逊每美元销售额的盈利能力达到了多年来的高点,其广告业务的增长速度超过了商店销售。现在让一个机器人跳过广告,时机似乎很奇怪。
此外:Muse属于Meta,后者自身运营着庞大的广告业务。正如雅虎财经的Hamza Shaban指出的,阻止一个代理最明显的原因是为了防止另一个科技平台成为强大的中间商。亚马逊没有理由让Meta站在它和其购物者之间。
TIKR追踪了60位分析师对亚马逊的看法。有多少人说"买入"?
在一个地方查看亚马逊的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看亚马逊的分析师评级
沃尔玛正在购买先发优势
沃尔玛正在做出相反的押注。在周一发布的一份报告中,由Christopher Nardone领导的美国银行分析师表示,如果更多人将购物交给AI,沃尔玛处于有利地位。他们指出了其与多个AI生态系统的联系、其自身的购物助手Sparky,以及与包括Muse在内的代理的合作关系。
沃尔玛渴望增长。其上季度美国同店销售额增长了2.6%,是2020年底以来最慢的增速。周二,它还推出了一个每年120美元的Walmart+和山姆会员店Plus捆绑套餐,以赢回会员。
Elovic表示,代理流量每年增长8000%。但这是从一个较小的基数开始增长的,雅虎指出,大多数人使用AI工具来研究产品,很少让它们购买。沃尔玛的收入已从截至2022年1月的财年的5730亿美元增长到截至2026年1月的财年的7130亿美元……
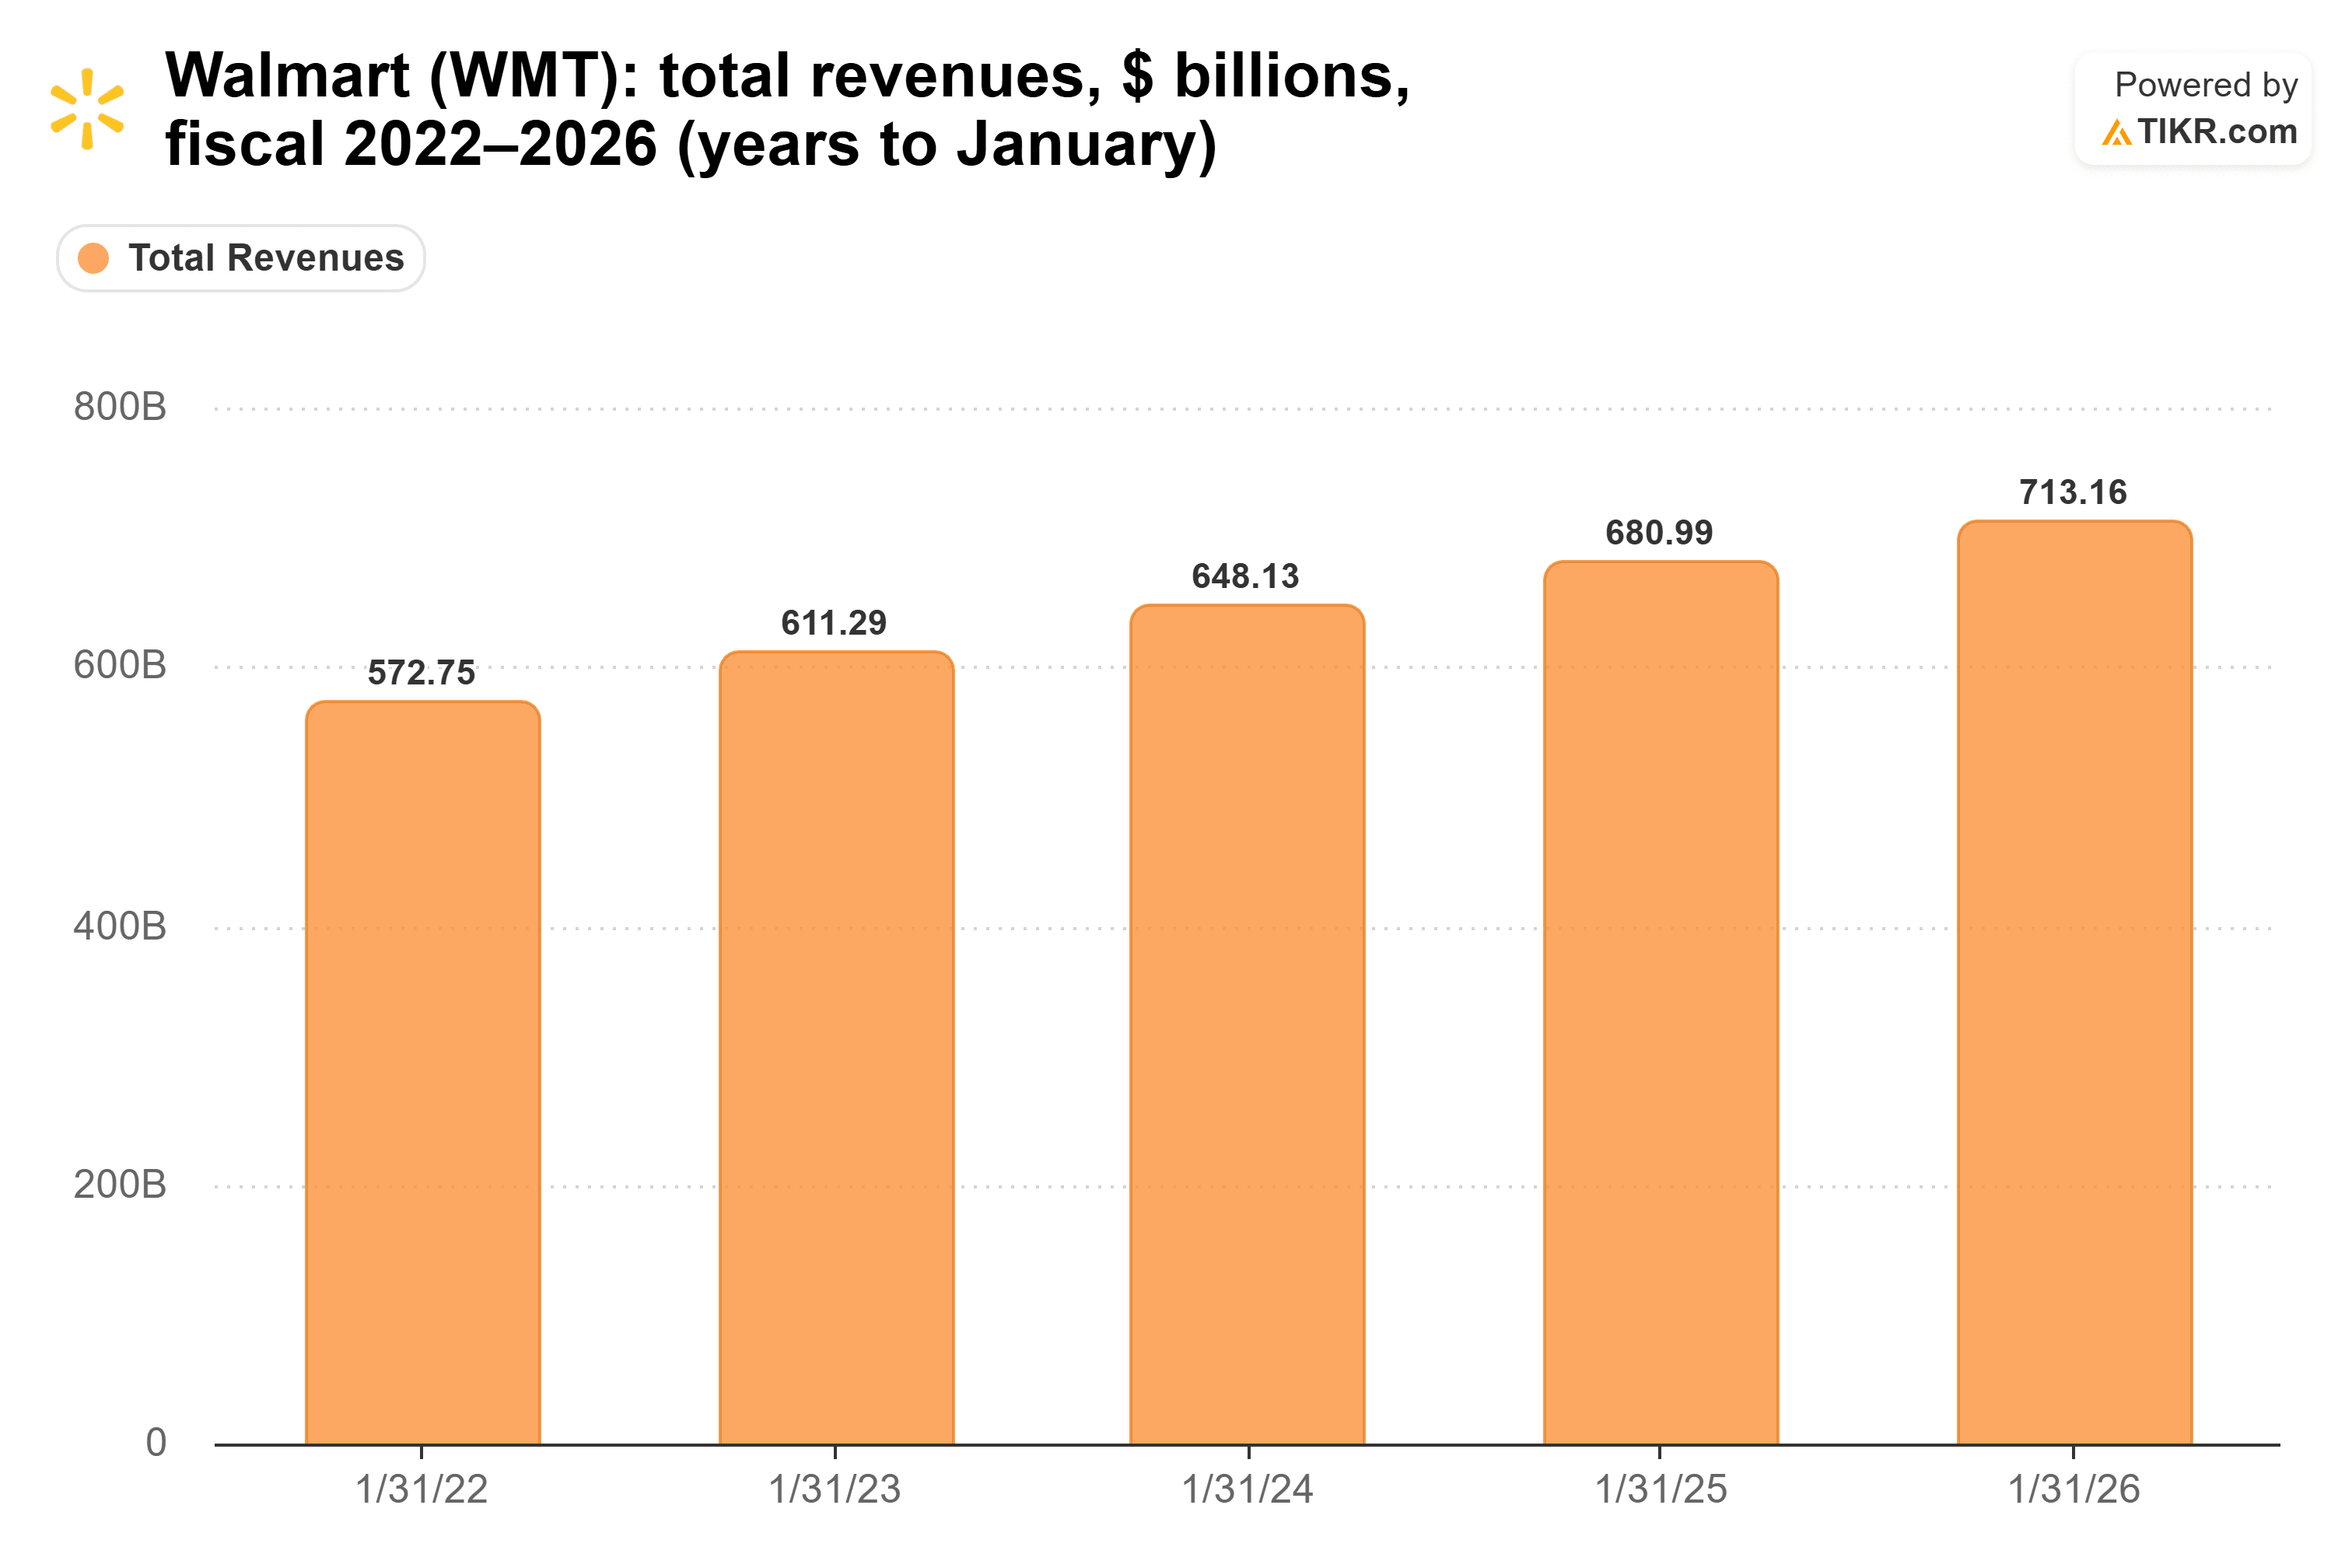
……因此,代理结账在短期内不会对如此庞大的数字产生明显影响。
沃尔玛也在承担亚马逊正在避免的风险。Nardone指出,如果无屏幕计算机进行结账,广告会发生什么尚不清楚,而广告对沃尔玛也越来越重要。
市场已经为这笔押注买单了
投资者正在像对待成长股一样为沃尔玛定价。其远期市盈率为39.5倍,远高于其五年平均29.3倍的水平,并且与其2月份46.8倍的峰值相差不远。

这使得其AI押注几乎没有令人失望的余地。
亚马逊有资本等待
我的看法:亚马逊做出了正确的选择。一个规模如此庞大、上季度增长26%的广告业务,其当前价值远高于在一个大多数购物者仍用于浏览的渠道中取得领先。目前阻止Muse对亚马逊的销售额影响甚微,如果代理开始真正进行购买,届时它可以再打开大门。
时机是风险所在。沃尔玛正在购物习惯围绕代理形成之际介入。如果这些习惯在亚马逊开放之前固化,亚马逊输掉的AI竞赛将是购物者的日常习惯,而这些习惯要赢回来则困难得多。
那么亚马逊股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到亚马逊可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!