Principais Conclusões
- A Alphabet caiu 12% em 29 de outubro após seu relatório do terceiro trimestre, seu pior dia desde que abriu capital em 2004.
- Scott Galloway chama a IA de uma ameaça existencial para o Google Search, mas ainda assim diz que a ação da Alphabet parece uma oportunidade de compra.
- Ganhos com participações em empresas privadas inflaram os lucros reportados da Alphabet, então, sobre os lucros normalizados, ela negocia a 20x o lucro futuro, abaixo de sua média de cinco anos de 23x.
- Com receita subindo 25% e a Cloud agora gerando quase tanto em nova receita quanto o Google Services, a ação parece uma compra, e o próximo teste é a cifra de capex de 2027, prevista para o início de fevereiro.
No final de abril, Alphabet (GOOG) negociava a 33x o lucro futuro, sua avaliação mais cara em cinco anos. Agora, um dos críticos mais barulhentos do Search diz que ela está barata o suficiente para comprar.
No meio disso veio o terceiro trimestre. A receita do Search & outros cresceu 12%, abaixo dos 17% do segundo trimestre. O fluxo de caixa livre ficou em -$9,1 bilhões. E a ação caiu 12% em 29 de outubro, seu pior dia desde que abriu capital em 2004. Isso marcou seu pior mês de todos os tempos em termos de valor de mercado perdido.
Scott Galloway, professor da NYU Stern e co-apresentador do Prof G Markets, não é tímido quanto ao caso de baixa. No episódio de segunda-feira, ele disse: "A IA é uma ameaça existencial para a Alphabet porque a cabine de pedágio mais lucrativa e maior da história, o Search, parece estar sob ataque."
Ele também disse que a Microsoft pagou por sua construção de IA com caixa em mãos, enquanto a Alphabet "parece estar pegando segundas hipotecas para a mesma reforma."
Então ele comparou o P/L de 14,6 da Alphabet com os 19,5 do S&P 500 e chegou aqui: "isso para mim parece uma oportunidade de compra."
Uma grande recomendação de um cara que acabou de chamar o Search de uma cabine de pedágio sob ataque.
O TIKR acompanha 58 analistas na Alphabet. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Alphabet, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Alphabet
O múltiplo real está mais próximo de 20x
A Alphabet não é tão barata quanto 14,6, no entanto. Ganhos com suas participações em empresas privadas inflaram seus lucros reportados. No primeiro semestre de 2026, esses ganhos somaram $135,9 bilhões, mais do que seus $80,5 bilhões de receita operacional. Somente no segundo trimestre, eles representaram $6,26 de seus $9,11 de lucro por ação.
Os lucros normalizados são a melhor régua aqui. Os analistas esperam que eles subam de $10,81 por ação em 2025 para $18,26 até 2028, e eles mal alteraram essas estimativas após o relatório:

Sobre esses lucros, a Alphabet negocia a 20x, abaixo de sua média de cinco anos de 23x:
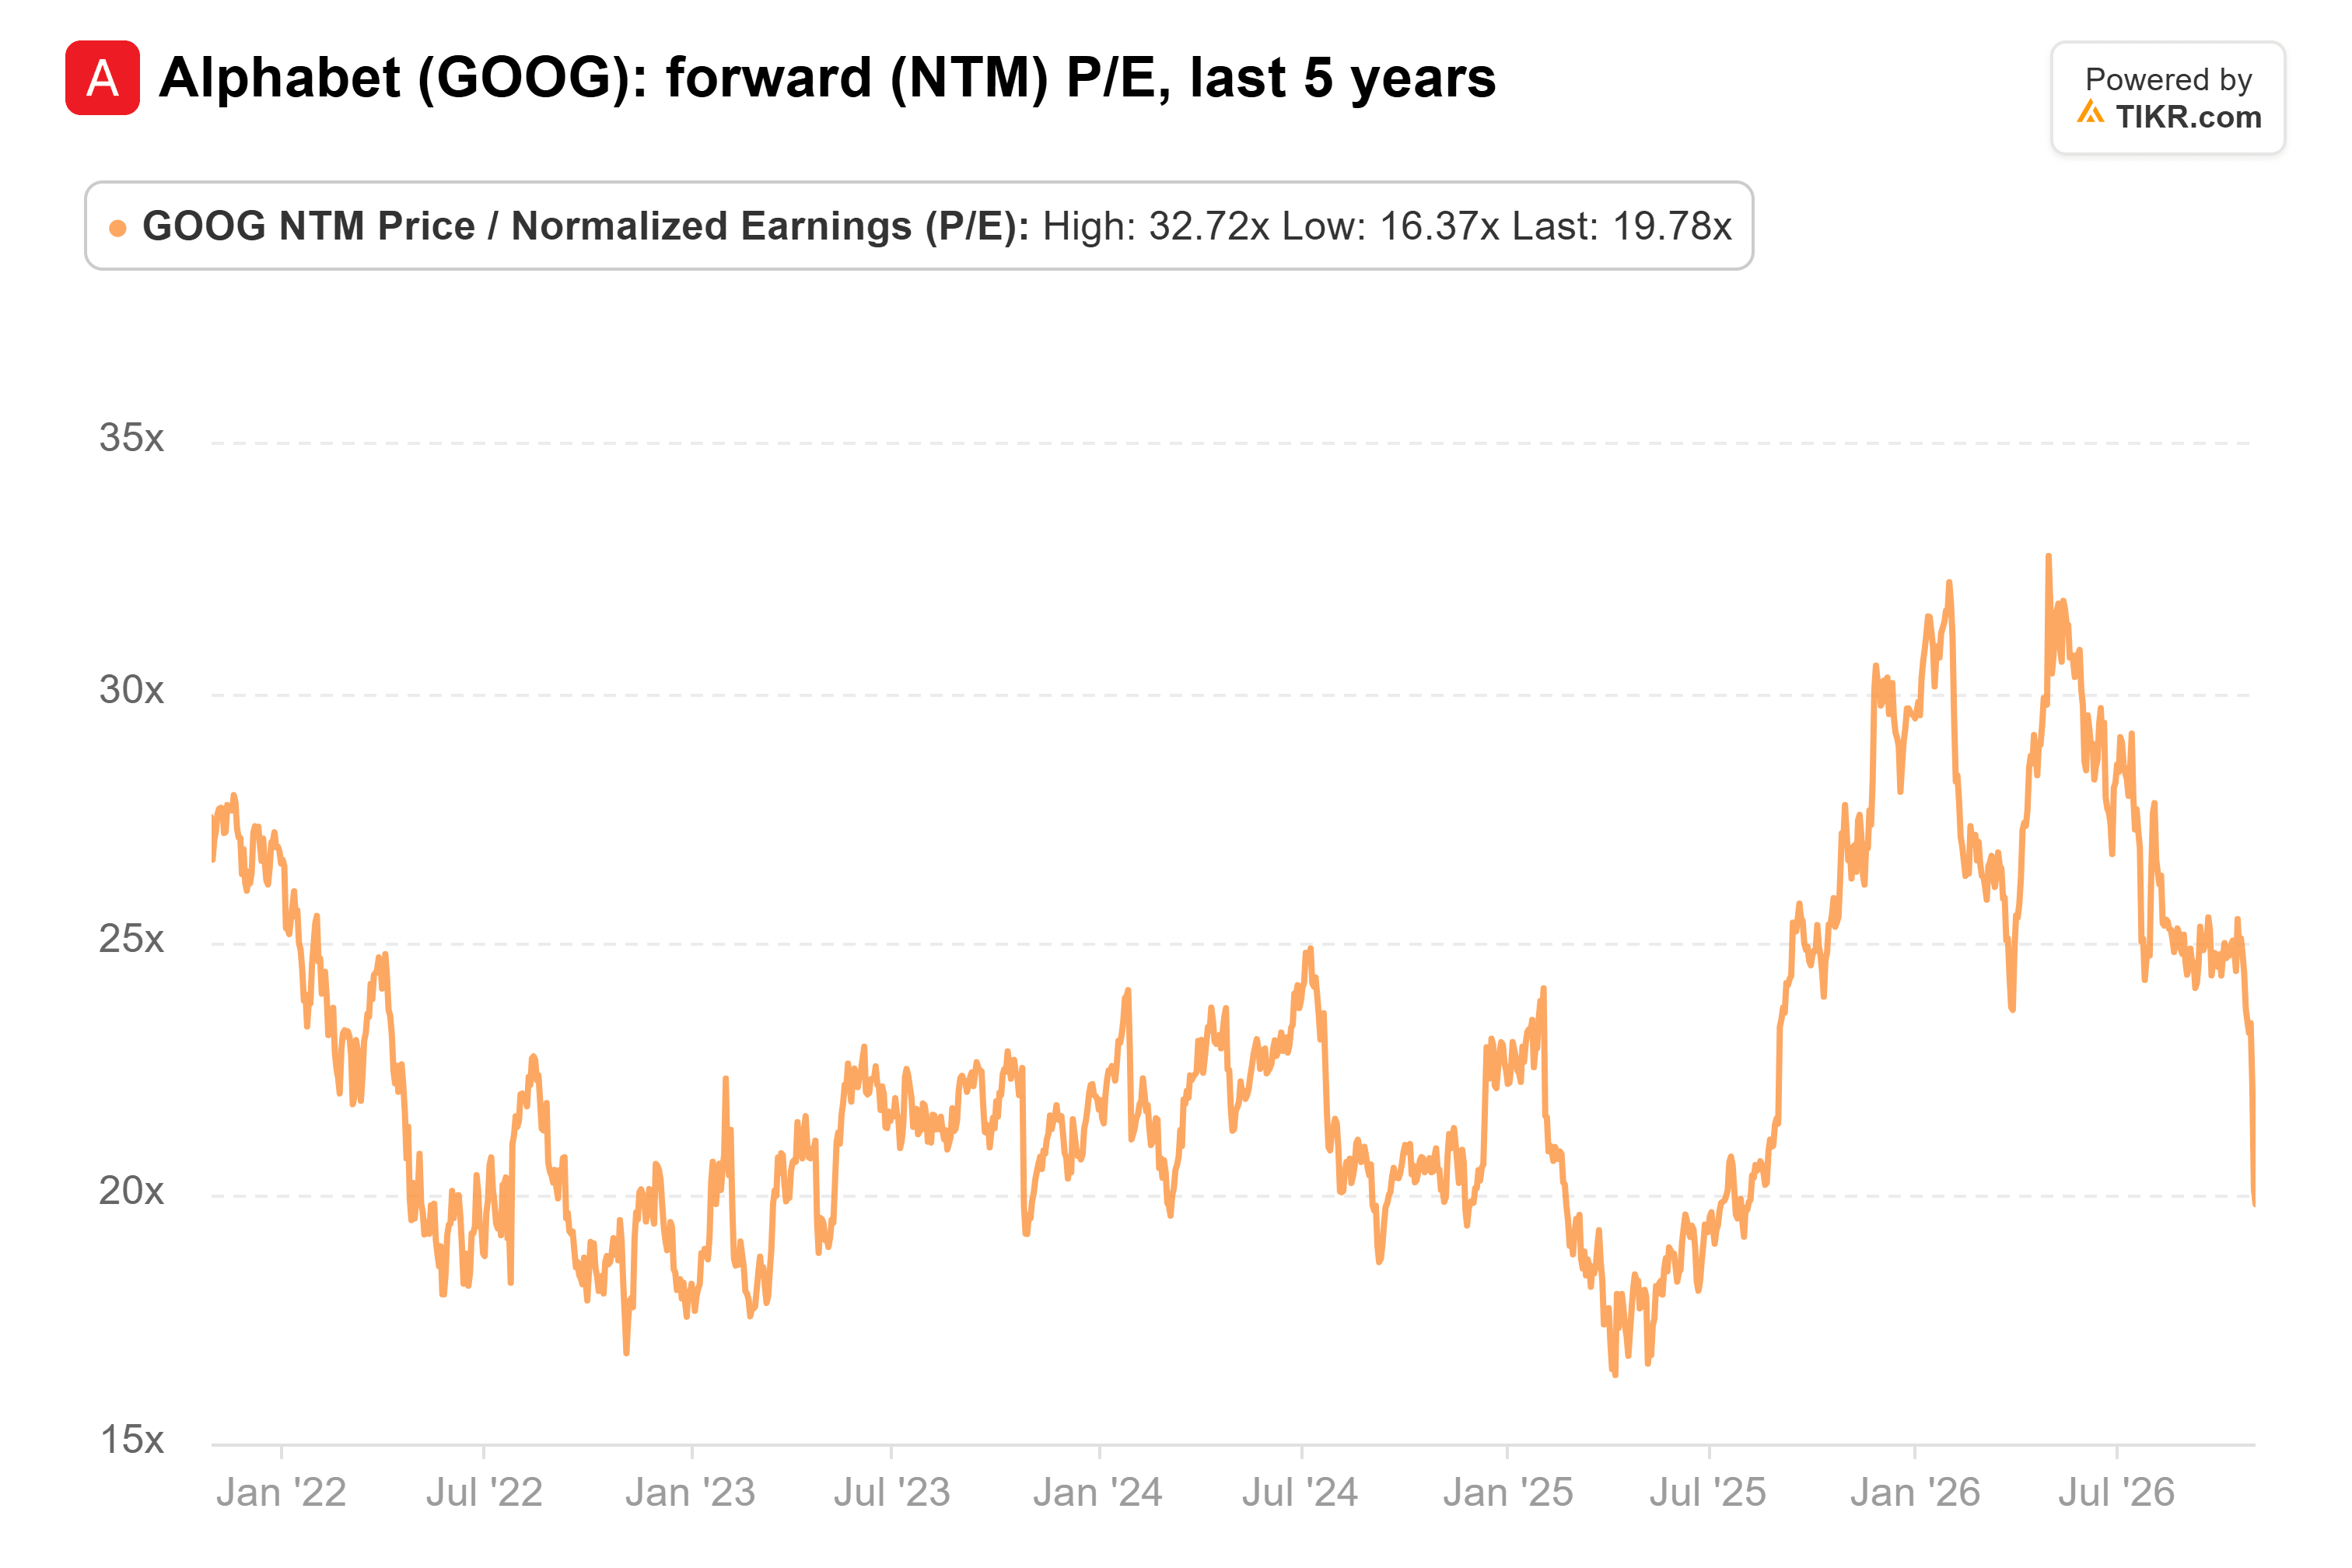
Portanto, a Alphabet custa mais do que os 14,6 de Galloway, mas ainda está barata pelos seus próprios padrões.
A Cloud agora gera lucro como o Google Services
E o negócio ainda está crescendo rápido. A receita atingiu $128 bilhões no terceiro trimestre, alta de 25% em relação ao ano anterior:

Mais da metade desse crescimento veio do Google Cloud, onde a receita saltou 103% para $30,7 bilhões. A margem operacional da Cloud subiu para 36,2%, ante 23,7% um ano antes. A administração havia alertado que o aluguel de capacidade de computação externa, que começou neste trimestre, pesaria sobre essa margem, e ela subiu mesmo assim.
Já no segundo trimestre, um novo dólar de receita da Cloud já estava adicionando quase tanto lucro operacional quanto um novo dólar do Google Services, o segmento que abriga o Search. Portanto, mesmo que o Search desacelere, a Alphabet tem um segundo negócio gerando lucro como ele.
E o Search está desacelerando. O Chief Business Officer Philipp Schindler culpou parte da desaceleração do terceiro trimestre pela menor monetização no AI Mode. Essa é a canibalização que preocupa Galloway. A Alphabet também vendeu $12,4 bilhões em novas ações e emitiu $28,7 bilhões em notas no trimestre. Essas são suas segundas hipotecas, na prática.
Eu concordo com Galloway
Uma empresa crescendo receita 25% ao ano neste tamanho, com um segundo negócio que agora gera lucro como seu primeiro, parece uma compra a 20x o lucro futuro. Acho que o mercado está precificando o Search como se ele já estivesse encolhendo, quando a receita do Search & outros ainda cresceu no terceiro trimestre.
Claro, os gastos não terminaram. A CFO Anat Ashkenazi espera que o capex "aumente significativamente em 2027", e a cifra deve ser divulgada na chamada do quarto trimestre, provavelmente no início de fevereiro. Se ela ultrapassar o backlog de $561 bilhões da Cloud, eu levaria a preocupação com hipotecas de Galloway mais a sério do que sua recomendação de compra.
Então, quanto vale realmente a ação da Alphabet?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Alphabet poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Alphabet gratuitamente
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!