


Principais Conclusões
- O rendimento do Tesouro de 10 anos está próximo de 5,3%, e nomes defensivos tradicionais como McDonald's perderam cerca de um quarto de seu valor este ano.
- Josh Brown diz que os investidores que querem se tornar defensivos agora compram Apple, Microsoft e Nvidia, e os números o apoiam.
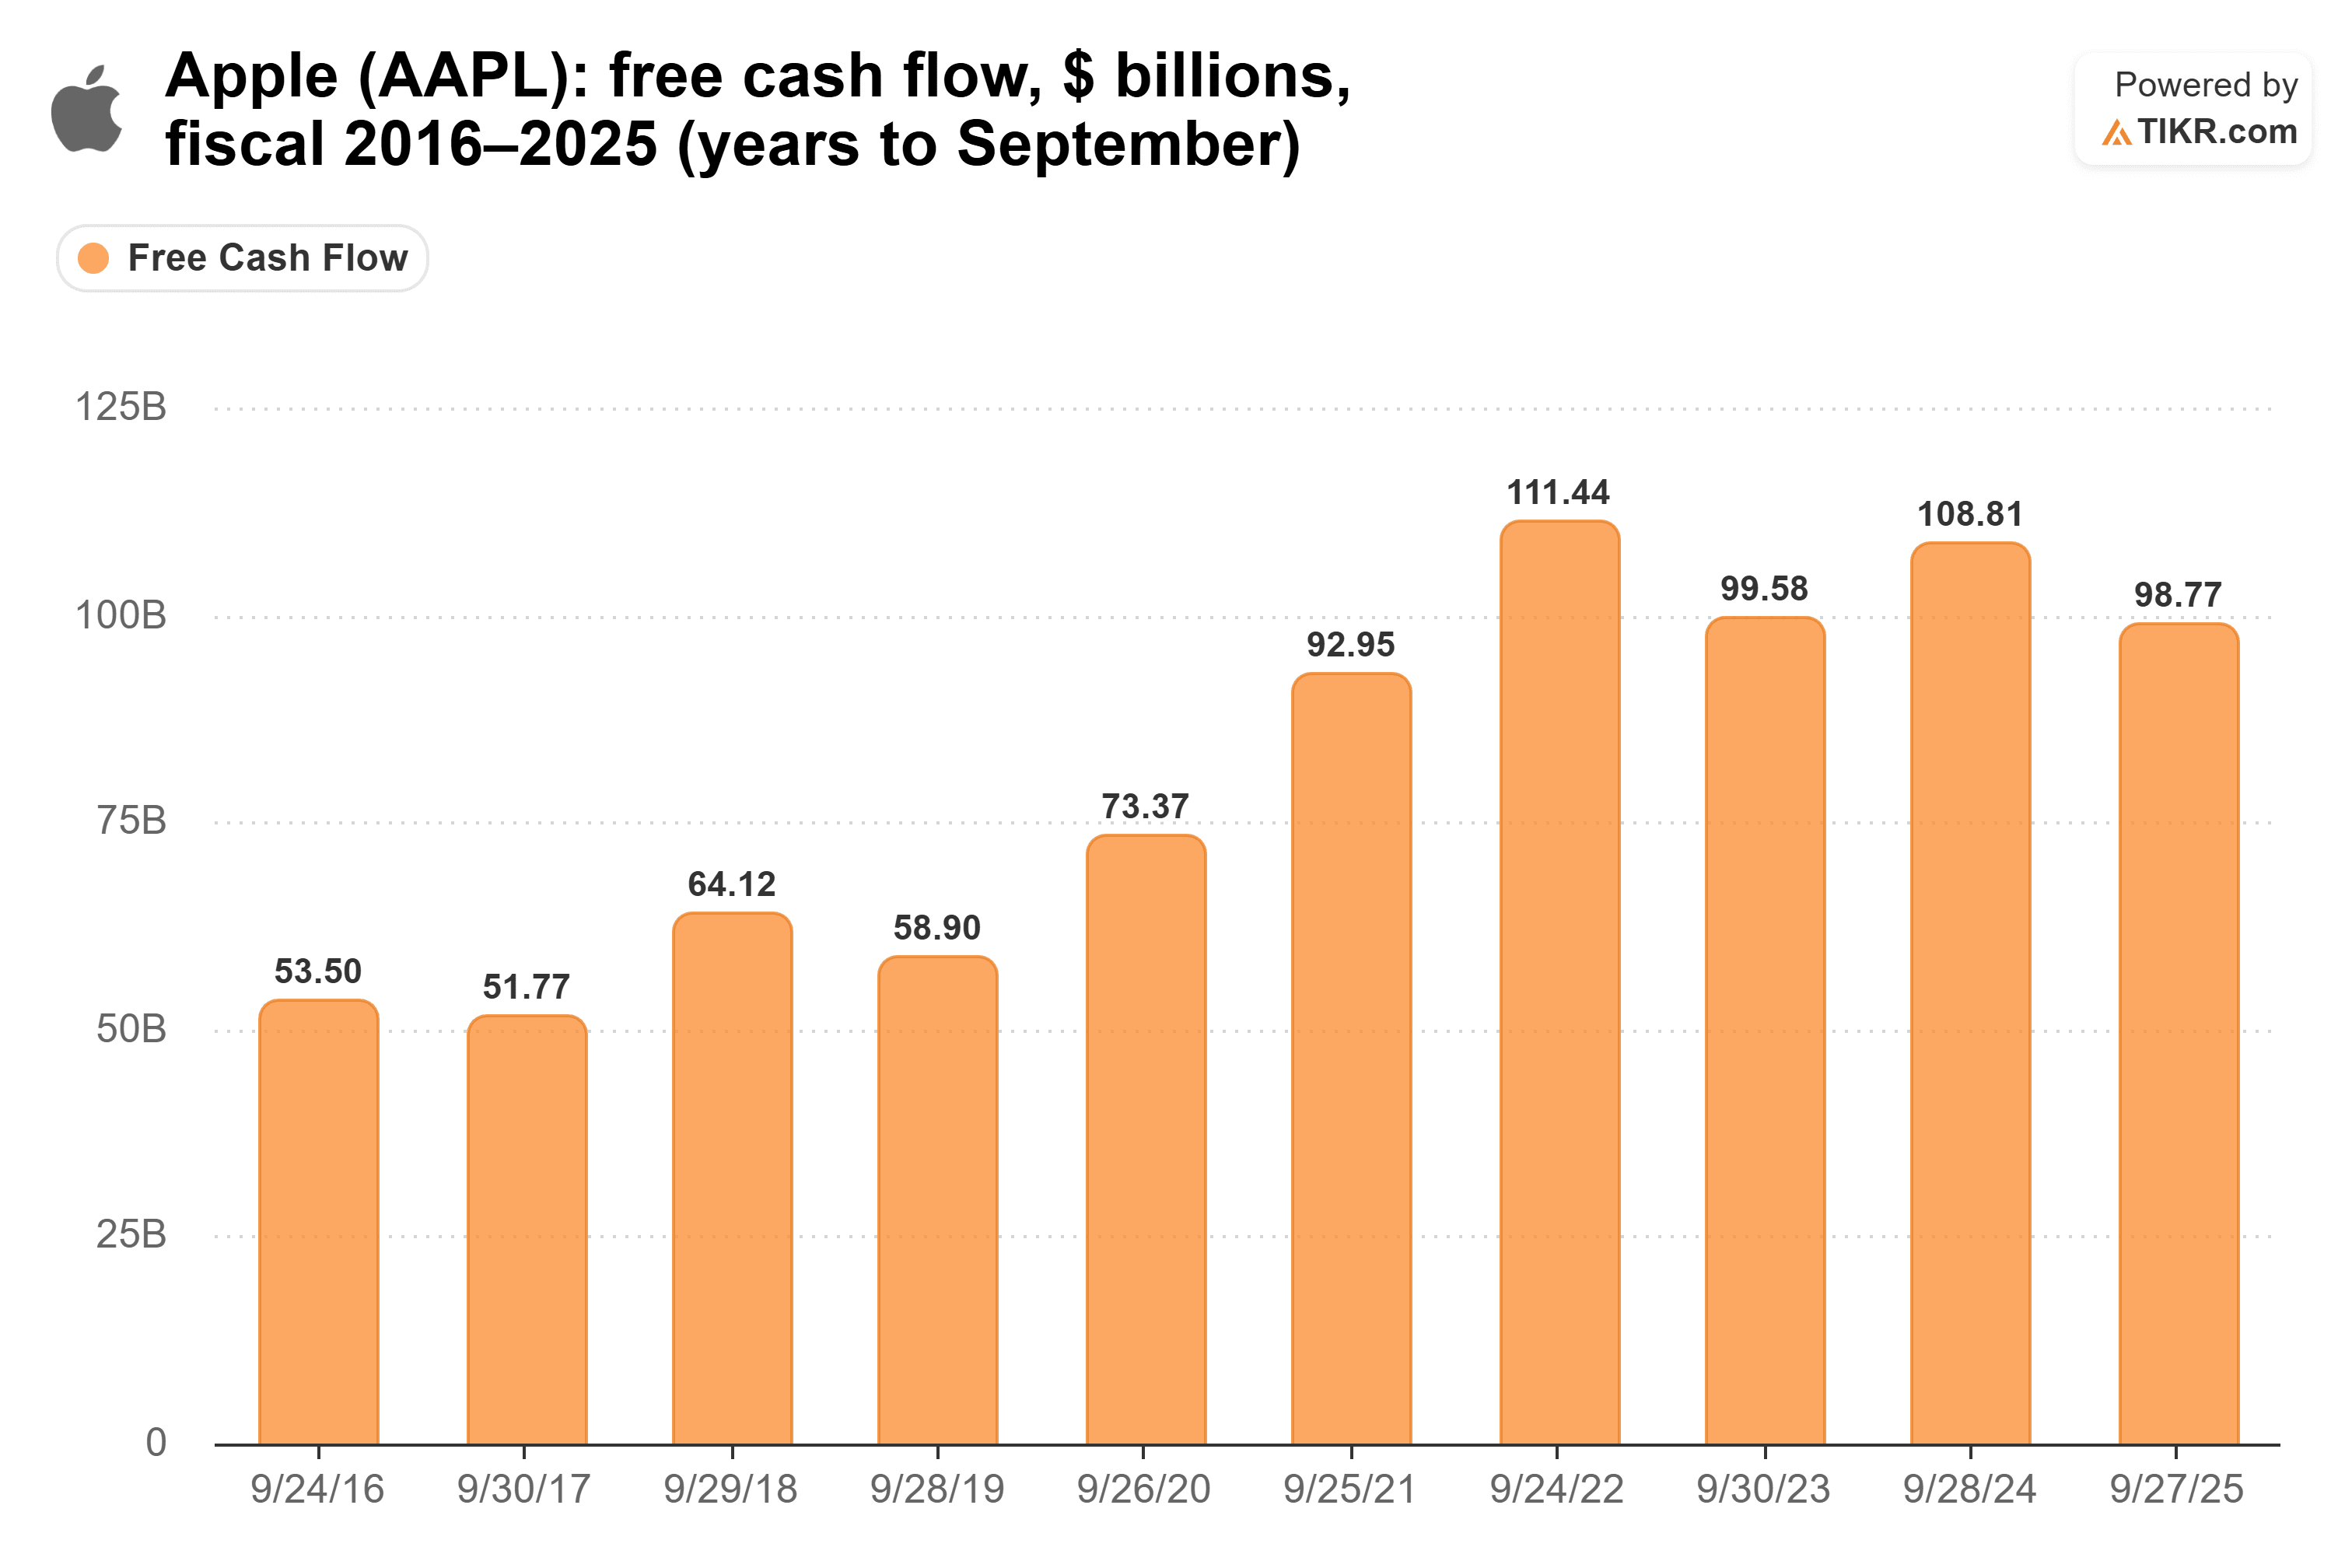
- A Apple gerou mais de US$ 90 bilhões de fluxo de caixa livre todos os anos desde o ano fiscal de 2021, e a Nvidia negocia a 19,8x os lucros futuros, bem abaixo de sua média de três anos de 30,5x.
- O principal risco é a concentração: as três representam mais de 21% do S&P 500, e todas as três dependem do mesmo ciclo de gastos em IA.
O rendimento do Tesouro de 10 anos oscilou em torno de 5,30% na segunda-feira, após recentemente subir para seu nível mais alto desde 2002.
Isso é uma má notícia para as ações em que os investidores geralmente se escondem quando ficam nervosos.
Então, para onde vai o dinheiro nervoso agora? No episódio de terça-feira de The Compound and Friends, o CEO da Ritholtz Wealth Management, Josh Brown, respondeu sua própria pergunta:
"O que as pessoas que querem se tornar defensivas no mercado moderno de 2026 estão fazendo? Acho que estão comprando Apple, Microsoft e NVIDIA."
Isso significa Apple (AAPL), Microsoft (MSFT) e Nvidia (NVDA), três empresas com valor combinado de US$ 14,6 trilhões, compradas como defesa. Tom Lee, da Fundstrat, foi mais longe no X na segunda-feira: "Mag7 é reserva de valor agora."
Parece retrógrado até você olhar para o que aconteceu com as antigas ações defensivas.
Os rendimentos quebraram o roteiro antigo
Defensivo costumava significar nomes de consumo estáveis com grandes dividendos. Um Tesouro a 5,3% muda essa matemática.
Como Jim Cramer disse no episódio de 1º de outubro de Mad Money: "Com os títulos do Tesouro de 10 anos rendendo 5,24% sem risco, o dividendo não-livre de risco de 3,3% do McDonald's se torna muito menos atraente."
McDonald's (MCD) caiu cerca de 24% este ano. Na segunda-feira, caiu abaixo de US$ 230 pela primeira vez em mais de quatro anos.
Coca-Cola (KO), o clássico produto de consumo básico, tem tido um problema por muito mais tempo. Como John Armitage, cofundador da Egerton Capital, disse a Nicolai Tangen em In Good Company: "A Coca-Cola é uma grande empresa, e não há substituto para a Coca-Cola. Mas o fato é que ela provavelmente teve desempenho inferior ao do mercado nos últimos 25 anos."
E o rendimento de dividendos de 2,46% da Coca-Cola é menos da metade do que o Tesouro de 10 anos paga agora.
Caixa estável a um preço justo
A questão é a seguinte: uma ação defensiva deve entregar seus lucros independentemente do que a economia faça, e a Apple fez exatamente isso. Seu fluxo de caixa livre quase dobrou na última década, de US$ 53,5 bilhões no ano fiscal de 2016 para US$ 98,8 bilhões no ano fiscal de 2025, e ultrapassou US$ 90 bilhões todos os anos desde o ano fiscal de 2021…
A receita da Microsoft é igualmente confiável. Em seu quarto trimestre fiscal, o Azure ultrapassou US$ 100 bilhões em receita anual, e o backlog comercial assinado subiu 84% para US$ 678 bilhões. Isso é muita receita já sob contrato. Os investidores também não estão pagando um preço de pico por isso: a Microsoft negocia a 26,8x os lucros futuros, abaixo de sua média de cinco anos de 29,5x e bem longe do pico de 37,0x que atingiu em julho de 2024…
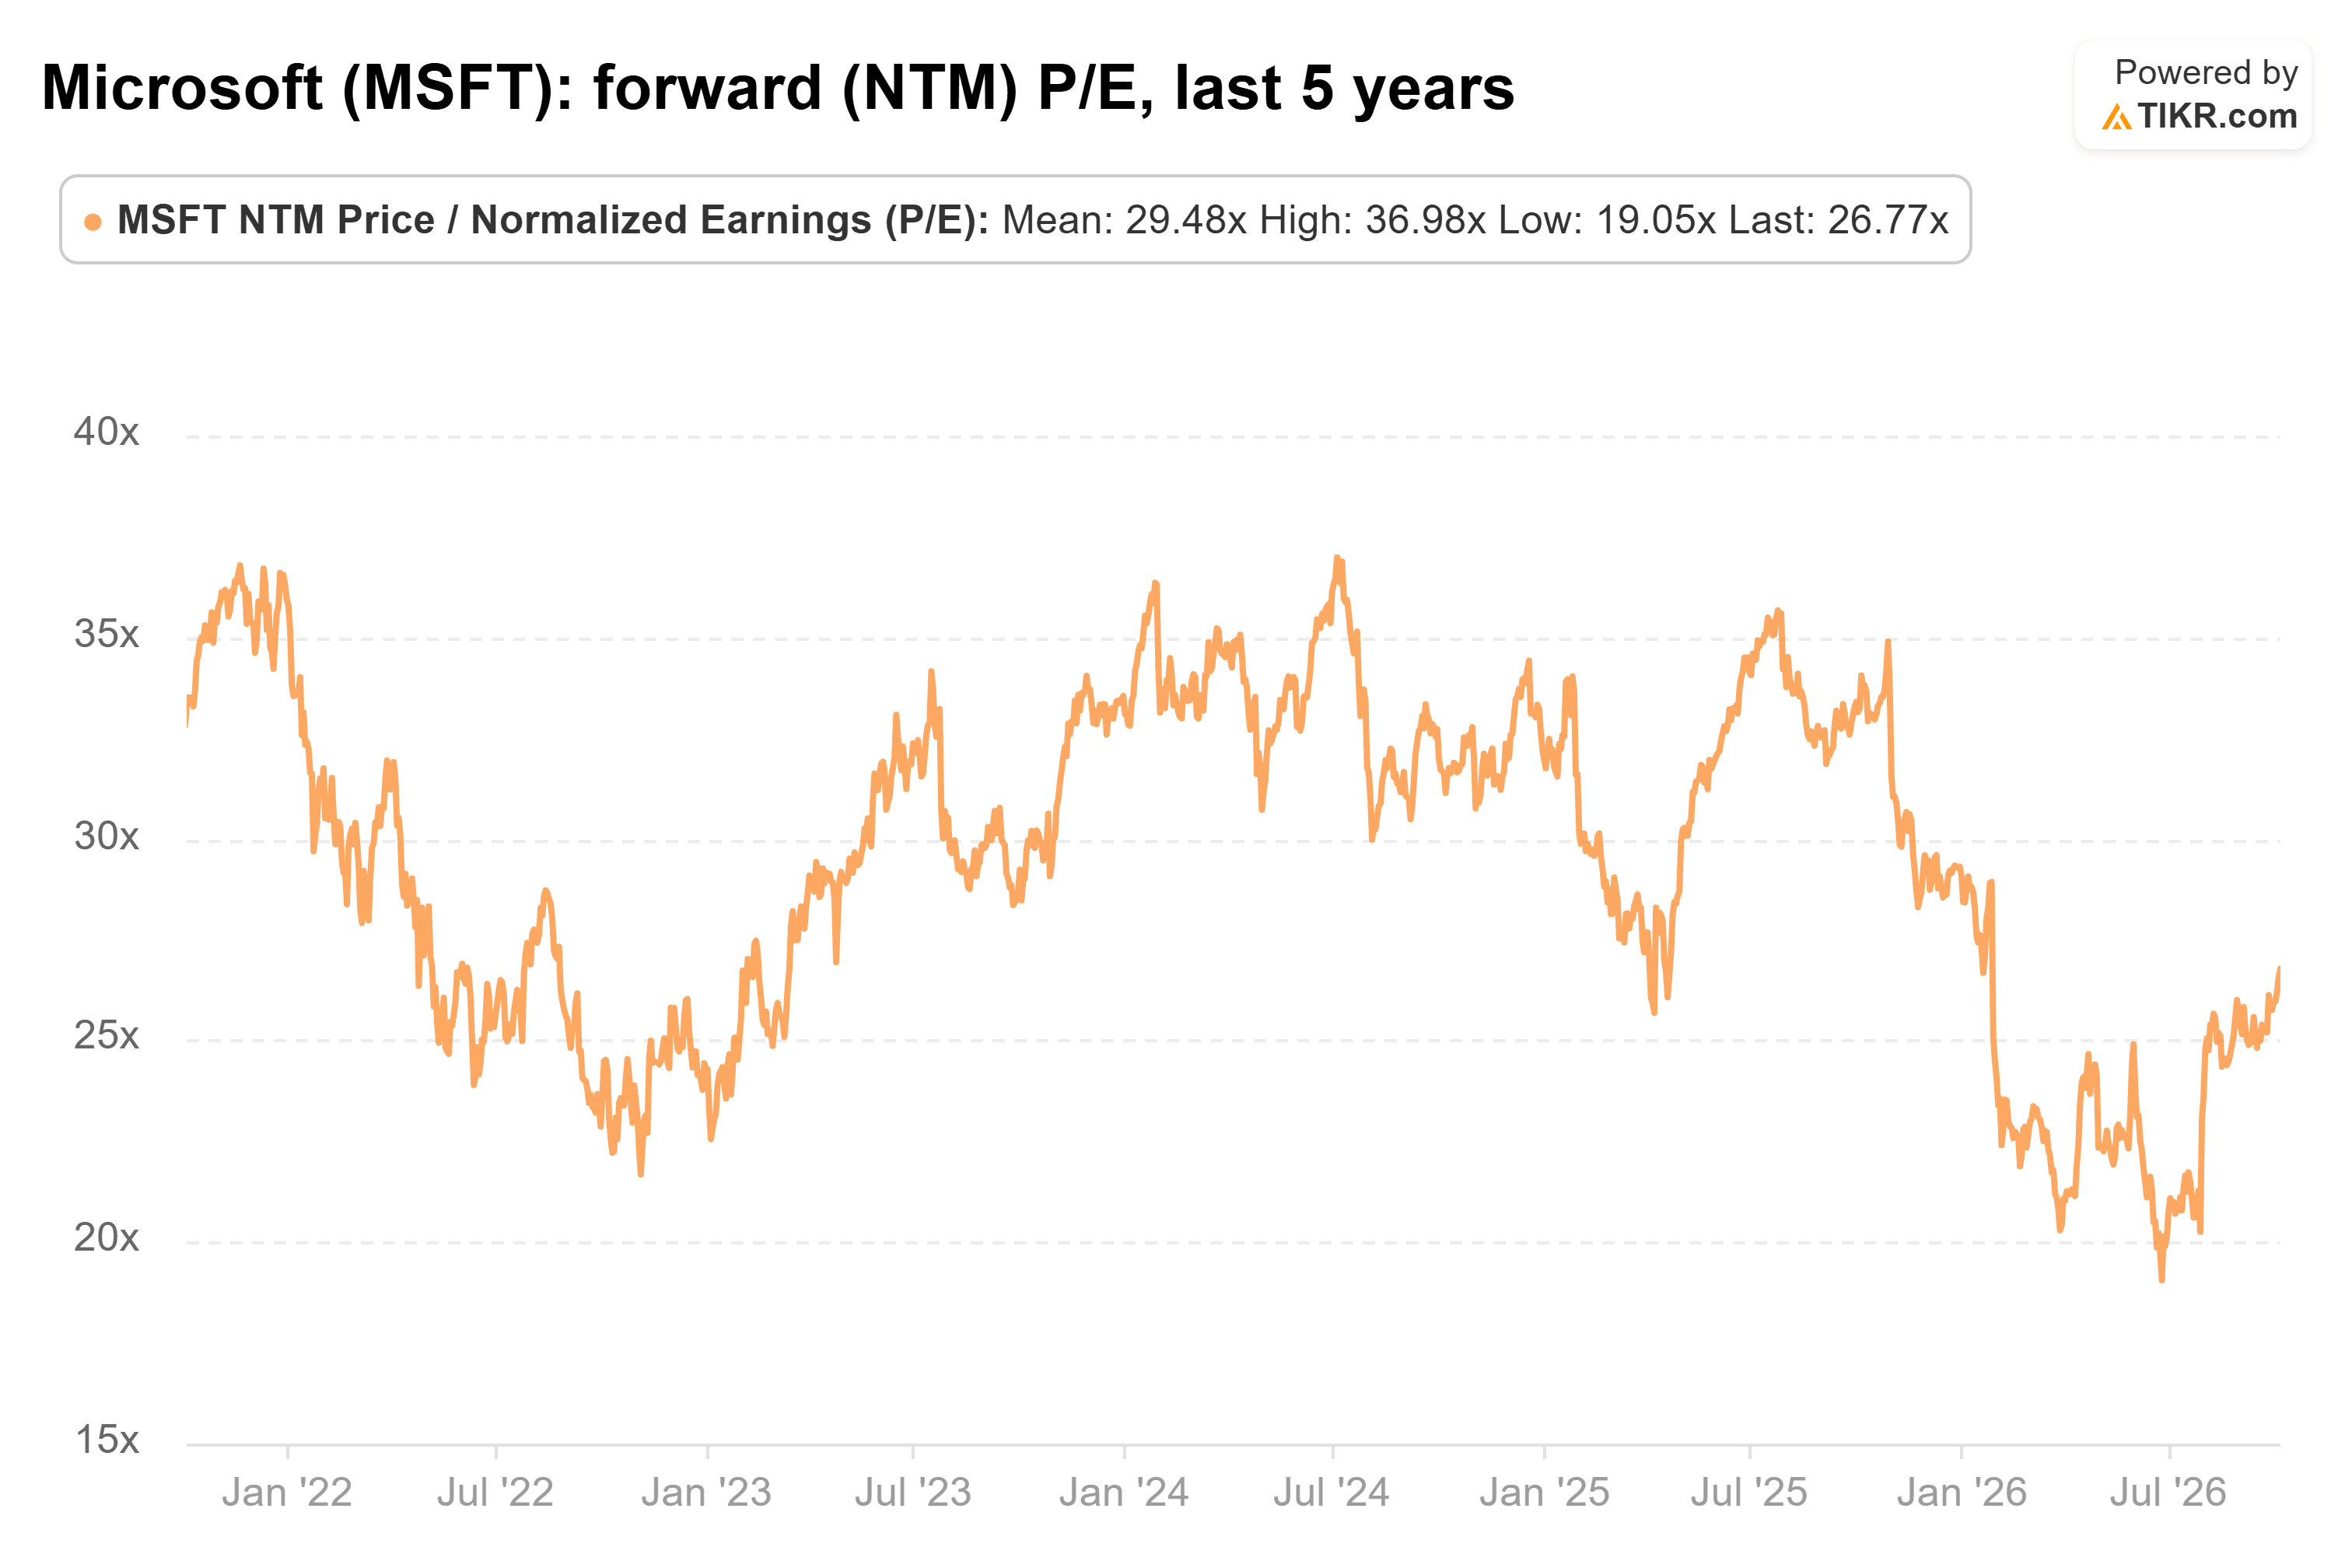
(Era tão baixo quanto 19,1x em junho, então parte dessa reavaliação já aconteceu.)
A Nvidia é o nome mais surpreendente na lista de Brown, e é mais barata que a Microsoft. Sua receita do segundo trimestre fiscal subiu 106% para US$ 96,2 bilhões, e ela projetou o terceiro trimestre em US$ 108 bilhões. Mesmo assim, seu P/L futuro é de 19,8x, contra uma média de três anos de 30,5x e um pico de 46,7x em junho de 2024…
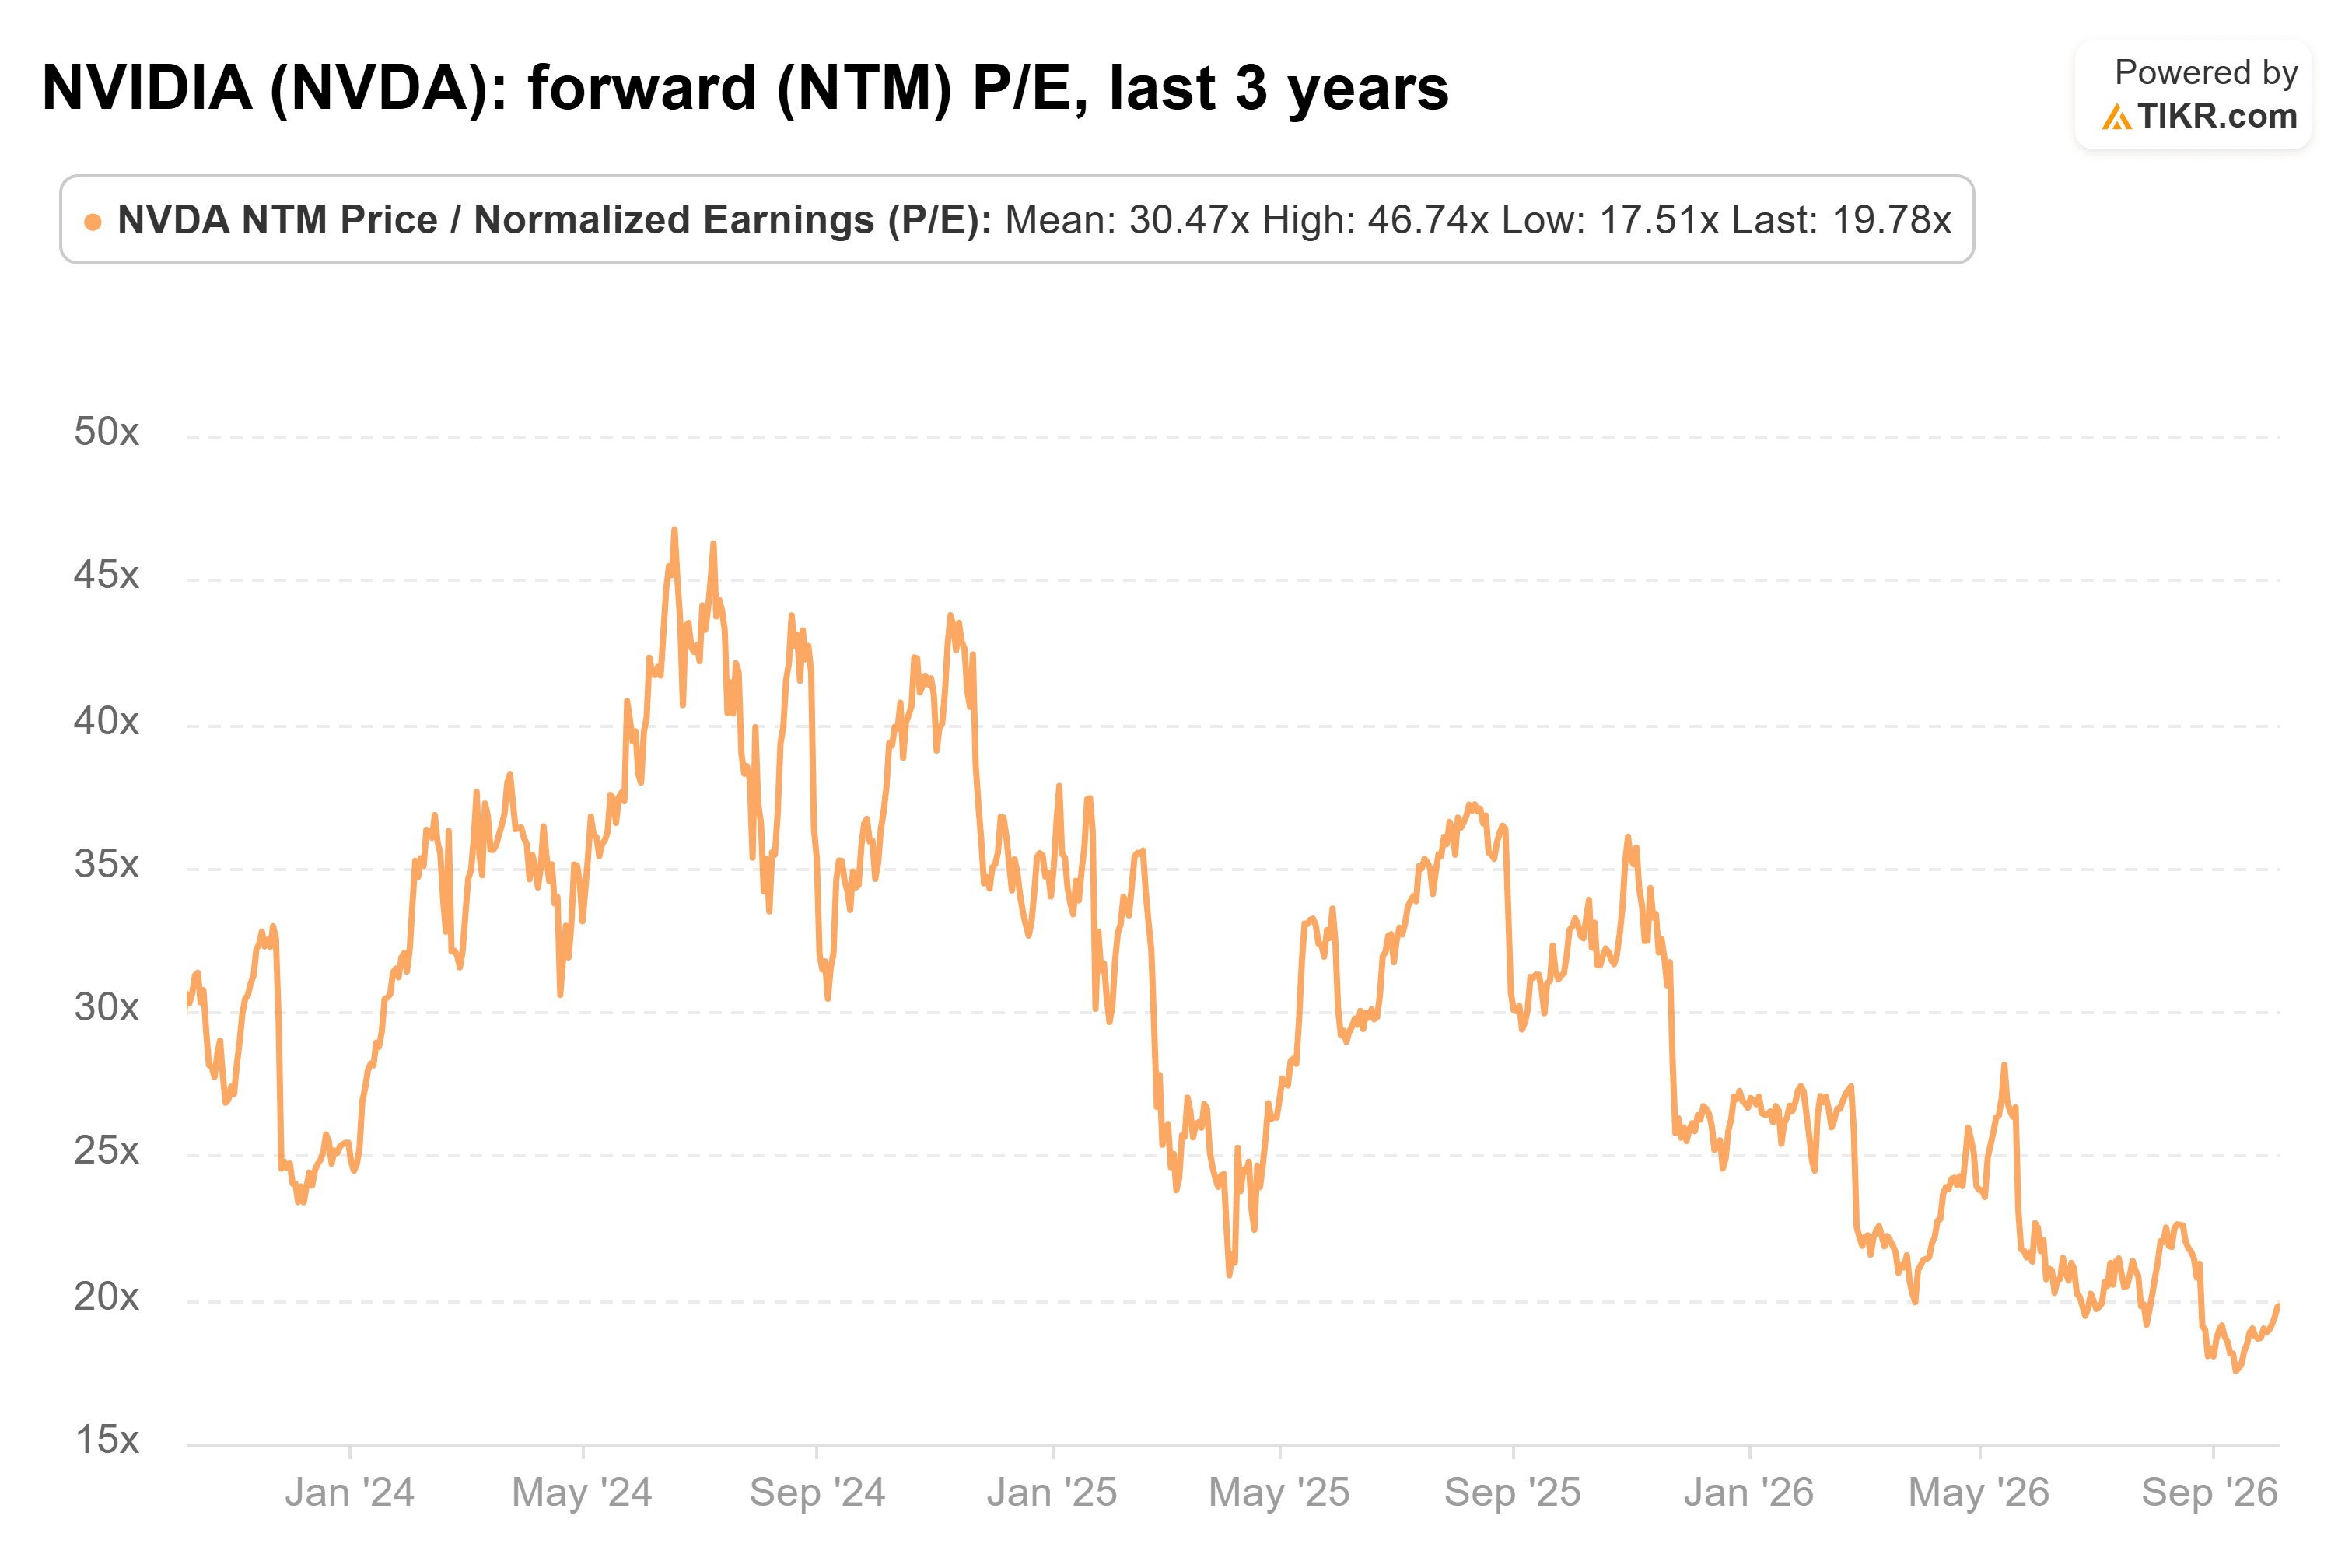
A ação está em um recorde histórico, então os lucros cresceram ainda mais rápido que o preço da ação.
A Nvidia também está colocando seu caixa por trás desse múltiplo. No mês passado, anunciou uma nova recompra de US$ 150 bilhões, o que eleva sua autorização total para US$ 235 bilhões. Brown resumiu a atitude da empresa em relação aos vendedores: "Você quer vender minha ação a 21 vezes?" A resposta da Nvidia é comprar as ações ela mesma.
Isso não é apenas risco de concentração?
Uma ação defensiva deve se sustentar em uma queda. Essas três agora representam mais de 21% do S&P 500, de acordo com dados da Creative Planning, uma participação maior do que qualquer três ações já tiveram, superando o recorde anterior de 13,4% de meados da década de 1980. O TIKR também cobriu o aviso da Morgan Stanley de que cinco megacaps estão carregando o índice.
Se o trade de IA quebrar, elas cairiam mais forte. O beta de cinco anos da Nvidia de 2,22 é cerca de sete vezes o da Coca-Cola de 0,32. Alguém na mesa de Brown rebateu imediatamente: "As MAG7, elas não são defensivas. Parem."
É um ponto justo. Mas o McDonald's, com um beta de 0,45, ainda perdeu cerca de um quarto de seu valor este ano. Com um Tesouro a 5,3% em oferta, a defesa que funciona são os lucros que continuam chegando. Margens líquidas de 55,6% na Nvidia, 40,3% na Microsoft e 26,9% na Apple mostram que essas três os têm.
Todas as três dependem do mesmo ciclo de gastos em IA. A Nvidia vende o hardware, a Microsoft projetou um capex próximo de US$ 175 bilhões para o ano fiscal de 2027, e a Apple compete pela mesma memória. A administração da Apple chamou o preço da memória de uma "enchente de 100 anos" para seus custos de hardware.
Então, você deve se tornar defensivo com essas 3?
Acho que Brown está certo. Se você quer se tornar defensivo em 2026, Apple, Microsoft e Nvidia fazem mais sentido do que os nomes de consumo que as taxas mais altas continuam atingindo. Seu caixa é mais estável, e tanto a Microsoft quanto a Nvidia negociam abaixo de seus próprios múltiplos médios.
Claro, todas as três se moverão juntas se os gastos com IA desacelerarem, então observe o próximo relatório da Nvidia em relação à sua projeção de US$ 108 bilhões.
Então, quanto vale realmente a ação da Nvidia?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Nvidia poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Observe que os artigos do TIKR não se destinam a servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


