Principais Conclusões
- SK hynix (SKHY) caiu 33% no mês até 22 de outubro, em comparação com um declínio de 22% para a Micron (MU) e uma queda de 6% no Nasdaq 100.
- Lam Research (LRCX) adicionou pressão às ações de semicondutores, pois os investidores questionaram se os gastos com infraestrutura de IA poderiam sustentar seu crescimento rápido.
- A SK hynix reportou receita recorde do 3º trimestre de KRW 104,6 trilhões, um aumento de 328% em relação ao ano anterior, com uma margem operacional de 80%.
- Forte demanda por HBM, contratos de longo prazo com clientes e aproximadamente KRW 100 trilhões em retornos planejados aos acionistas fortalecem o caso para comprar em vez de vender.
O Que Aconteceu?
SK hynix (SKHY) despencou 33% no mês até 22 de outubro, fechando a $132, à medida que preocupações sobre a concorrência chinesa de memória e os gastos com infraestrutura de IA pesaram sobre as ações de semicondutores.
O declínio superou significativamente as perdas do mercado mais amplo. A Micron (MU) caiu 22% no mesmo período, enquanto o Nasdaq 100 recuou 6%, destacando a pressão sobre as ações de memória.
Em 13 de outubro, a CXMT da China supostamente fez progressos no desenvolvimento de tecnologia DRAM mais densa, levantando preocupações de que a expansão da produção chinesa poderia eventualmente pressionar os preços da memória. As alegações tecnológicas da empresa não foram verificadas de forma independente.
Enquanto isso, a Lam Research (LRCX) reportou receita do trimestre de setembro de $8,22 bilhões e projetou aproximadamente $8,6 bilhões para o trimestre de dezembro. Embora sua perspectiva indicasse crescimento contínuo, os investidores questionaram se os gastos com equipamentos de semicondutores poderiam manter seu recente momentum.
Juntos, esses desenvolvimentos alimentaram preocupações sobre a sustentabilidade da lucratividade extraordinária da indústria de memória.
No entanto, os resultados da SK hynix de 28 de outubro desafiaram a narrativa de baixa. As ações se recuperaram após o anúncio, mas fecharam em 30 de outubro a $149, permanecendo 24% abaixo do preço de fechamento de 22 de setembro.
Lucros Recordes Fortalecem o Caso de Alta
A SK hynix reportou receita recorde do terceiro trimestre de KRW 104,6 trilhões, um aumento de 328% em relação ao ano anterior e de 32% em relação ao trimestre anterior.
O lucro operacional atingiu KRW 83,3 trilhões, um aumento de 632% em relação ao ano anterior, enquanto a margem operacional subiu para 80%, ante 76% no segundo trimestre.
O crescimento foi apoiado pela forte demanda por memória de alta largura de banda (HBM), DRAM avançado para servidores e produtos de armazenamento empresarial que se beneficiam do investimento em infraestrutura de IA.
A administração também confirmou acordos de longo prazo com 14 grandes clientes, cobrindo mais da metade da capacidade de produção esperada para 2027 e 2028.
O CEO Kwak Noh-Jung disse que a confiança do cliente construída através da competitividade tecnológica da empresa está "levando a contratos de longo prazo", proporcionando maior visibilidade sobre a demanda futura.
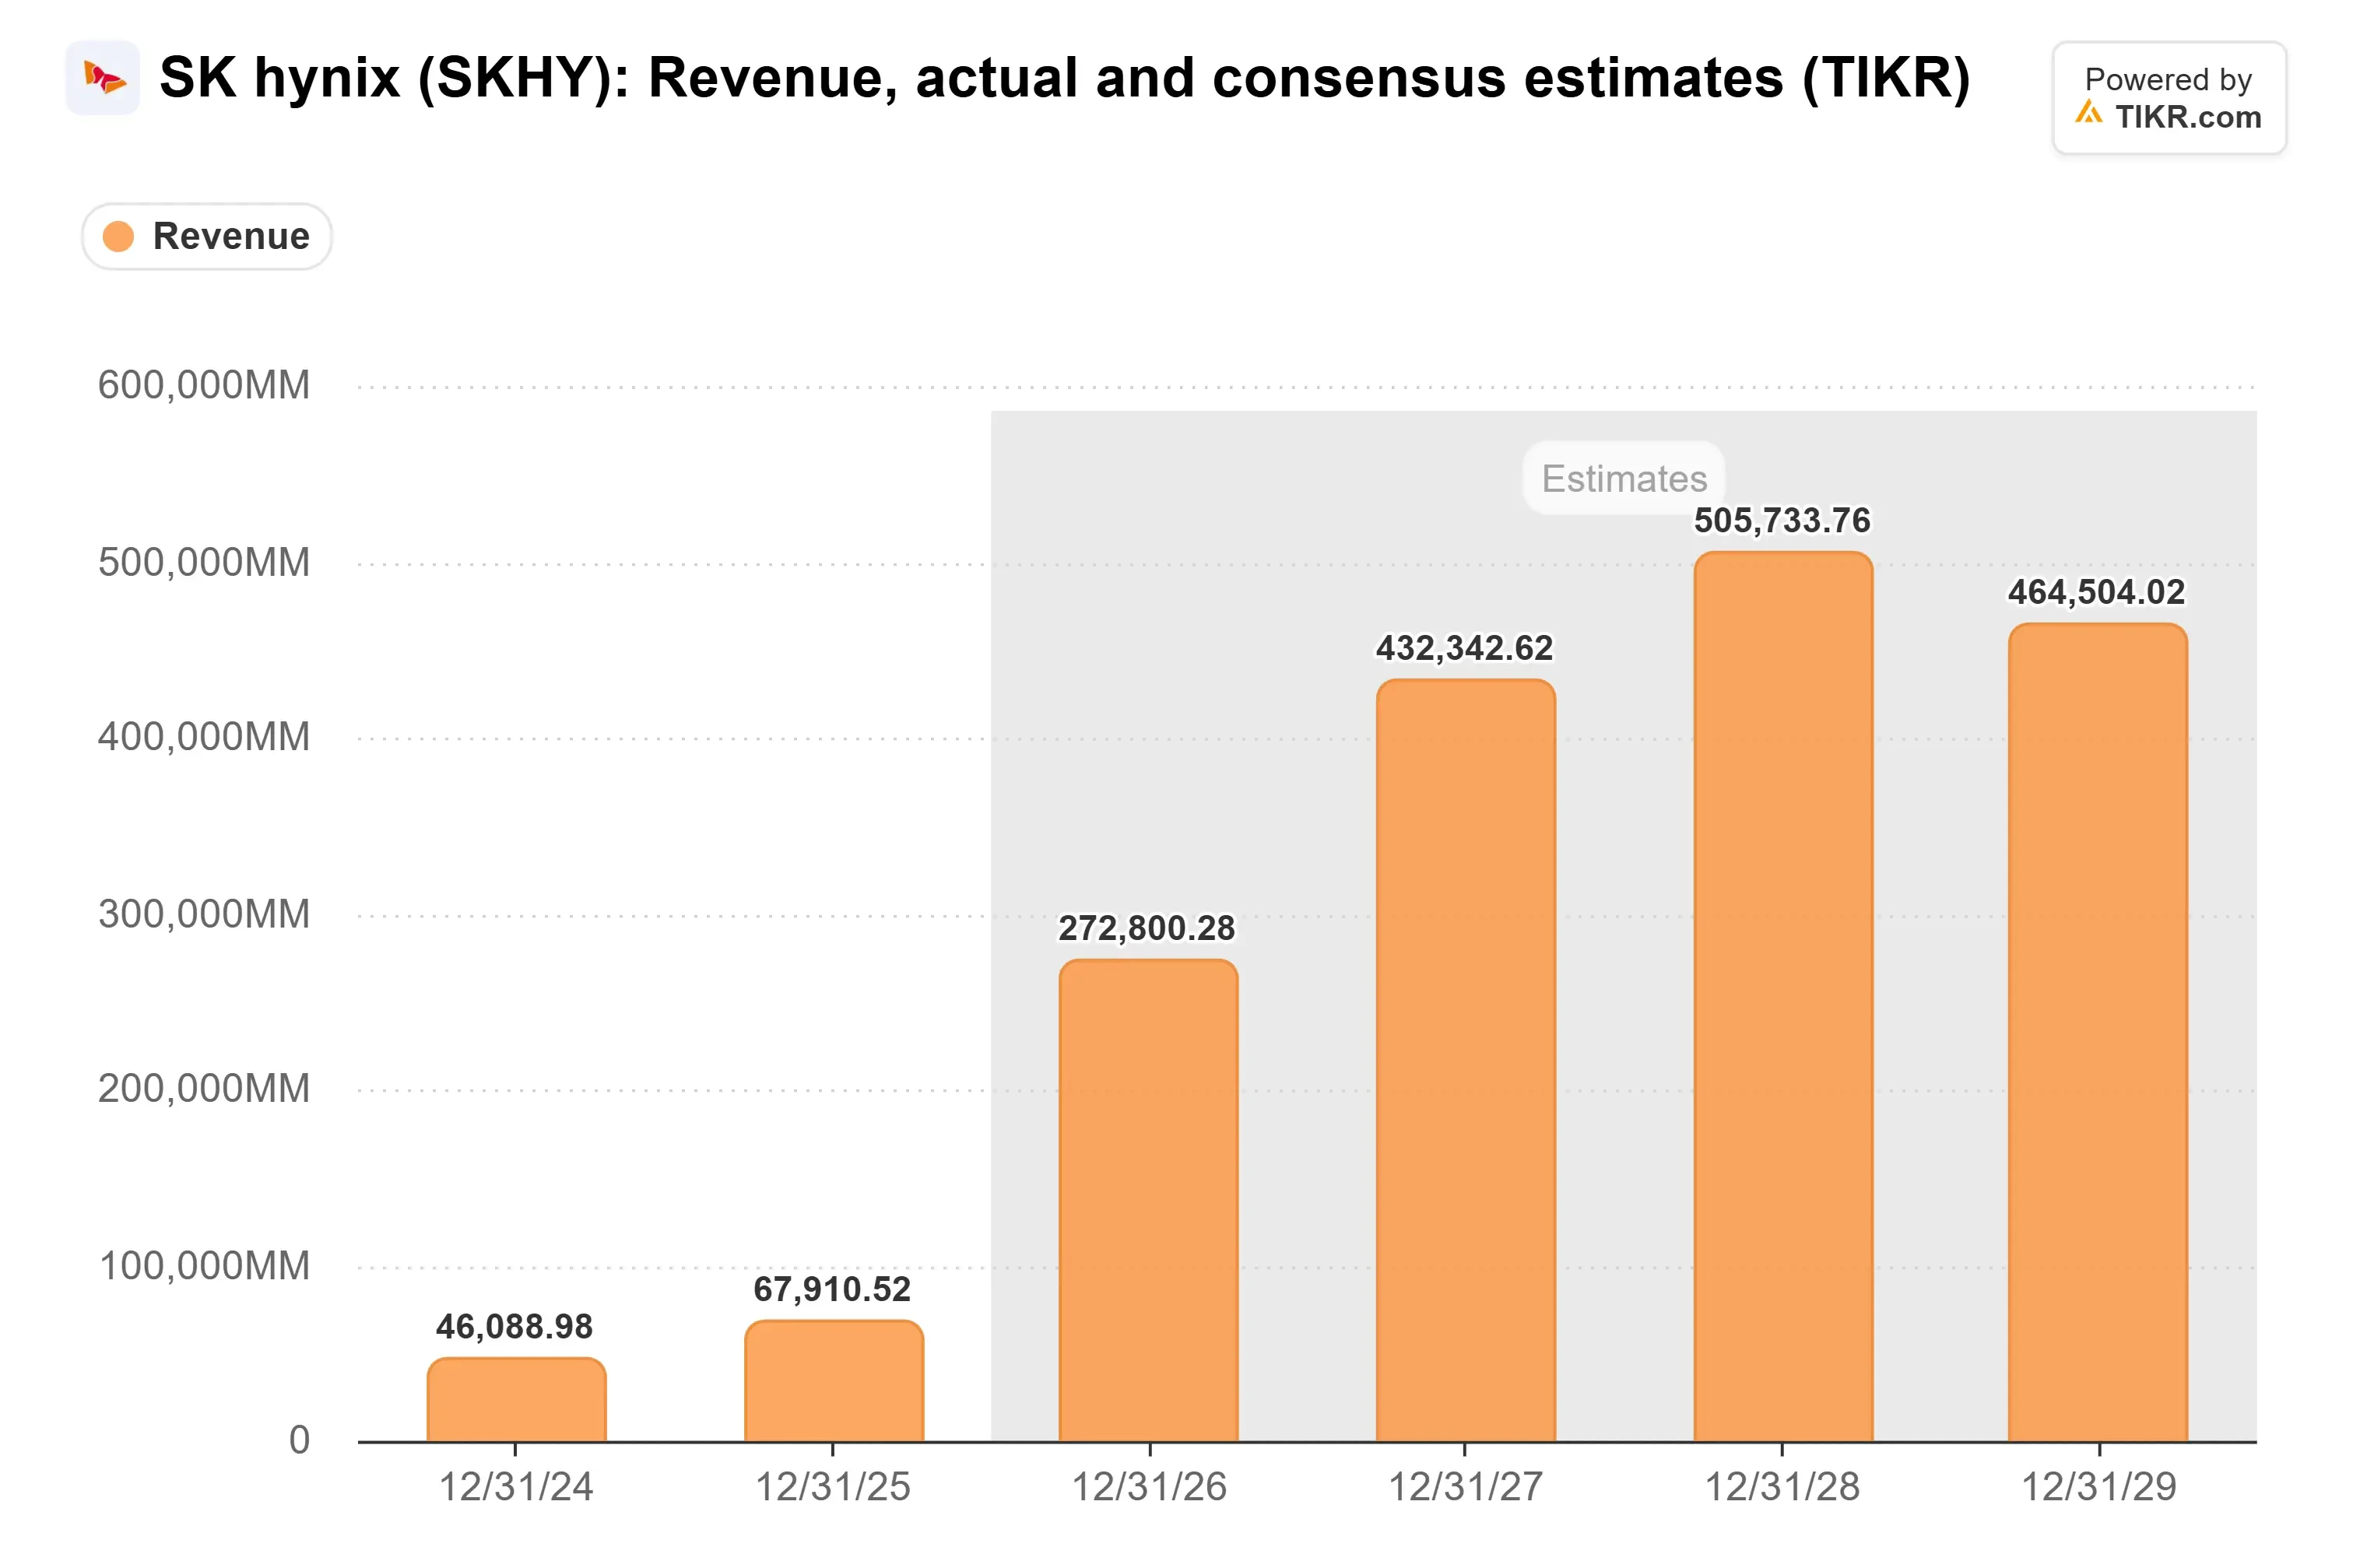
A Wall Street espera que a receita da SK hynix aumente significativamente até 2028 antes de declinar modestamente em 2029, de acordo com as estimativas de consenso do TIKR. O crescimento projetado reflete a demanda contínua por produtos de memória relacionados à IA, embora o declínio esperado em 2029 destaque os riscos cíclicos da indústria.
A concorrência chinesa continua sendo uma preocupação legítima, particularmente em DRAM convencional e NAND flash. No entanto, a complexidade técnica do HBM e os relacionamentos estabelecidos da SK hynix com clientes tornam seu negócio de memória avançada mais difícil de ser disruptado.
A SK hynix Está Subvalorizada ou Supervalorizada?
A SK hynix parece potencialmente subvalorizada em relação à sua força de lucros, embora a recuperação pós-resultados tenha reduzido o desconto visto durante a venda de outubro.
Seu P/L forward se aproximou de 3x durante o declínio, abaixo de sua média histórica de aproximadamente 4x desde seu listagem nos EUA. Até 30 de outubro, o múltiplo havia se recuperado para aproximadamente 4x, tornando o crescimento futuro dos lucros cada vez mais importante para a avaliação.

A empresa também anunciou aproximadamente KRW 100 trilhões em retornos planejados aos acionistas para 2026, incluindo dividendos em dinheiro e recompra de ações, fortalecendo o caso de investimento apesar da IPO descontinuada da Solidigm.

Nos próximos 12 meses, o crescimento das remessas de HBM4, a demanda por memória empresarial e os acordos de longo prazo com clientes podem sustentar os lucros, embora a concorrência chinesa, os maiores gastos de capital e uma potencial queda nos preços da memória permaneçam riscos importantes.
O veredicto favorece comprar em vez de vender: a lucratividade recorde da SK hynix e a maior visibilidade da demanda sugerem que a venda de outubro exagerou os riscos imediatos, embora a recuperação parcial da ação torne a disciplina de avaliação mais importante.
Então, Qual É o Valor Real da Ação da SK hynix?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a SK hynix poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a SK hynix gratuitamente
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!