


Principais Estatísticas para a Ação PEP
- Desempenho da semana passada: -1.5%
- Faixa de 52 semanas: $126 a $171
- Preço-alvo do modelo de valuation: $155
- Potencial de alta implícito: 22.5% em 2.2 anos
Descubra se a queda da PepsiCo é uma oportunidade usando 5 anos de estimativas de analistas no TIKR (É gratuito) >>>
Um Rebaixamento, um Aumento de Preço e uma Nova Mínima de 52 Semanas
A PepsiCo (PEP) caiu cerca de 1,5% na semana passada e fechou perto de $126 na quinta-feira, ficando abaixo de sua mínima anterior de 52 semanas. As ações agora estão aproximadamente 27% abaixo de sua máxima de 52 semanas de $171. O clima é de cautela. Os investidores temem que a pressão de custos continue a comprimir os lucros antes que o crescimento retorne.
O golpe mais forte veio em 29 de setembro, quando o JPMorgan rebaixou a ação para neutra e as ações caíram. Dias antes, a PepsiCo confirmou aumentos de preço de baixo a médio dígito único em certos salgadinhos. As marcas afetadas incluem alguns produtos Lay’s, Doritos e Ruffles. Os aumentos respondem ao aumento dos custos de insumos, e os preços permanecerão abaixo dos níveis vistos antes dos cortes anteriores.
A Índia adiciona outra dor de cabeça. A PepsiCo India e a Monster Beverage processaram o regulador de alimentos da Índia por proibir a rotulagem de bebidas com alto teor de cafeína como "bebidas energéticas". A PepsiCo disse que tinha 492 milhões de garrafas e 26 milhões de latas com o rótulo contestado em 31 de julho. Rotular novamente tanto estoque custa dinheiro e pode perturbar uma categoria de rápido crescimento.

O T2 definiu o tom. A receita líquida subiu 6,4%, mas a receita orgânica, que exclui efeitos cambiais e de aquisições, cresceu apenas 2,4%. Na teleconferência, o CFO Steve Schmitt disse que os resultados "podem estar na extremidade inferior da faixa de EPS". Se a ação PEP vai se recuperar, o T3 deve mostrar que as medidas de acessibilidade estão trazendo os consumidores de volta.
Um Gigante de Dividendos com Desconto Aguardando o Retorno do Volume
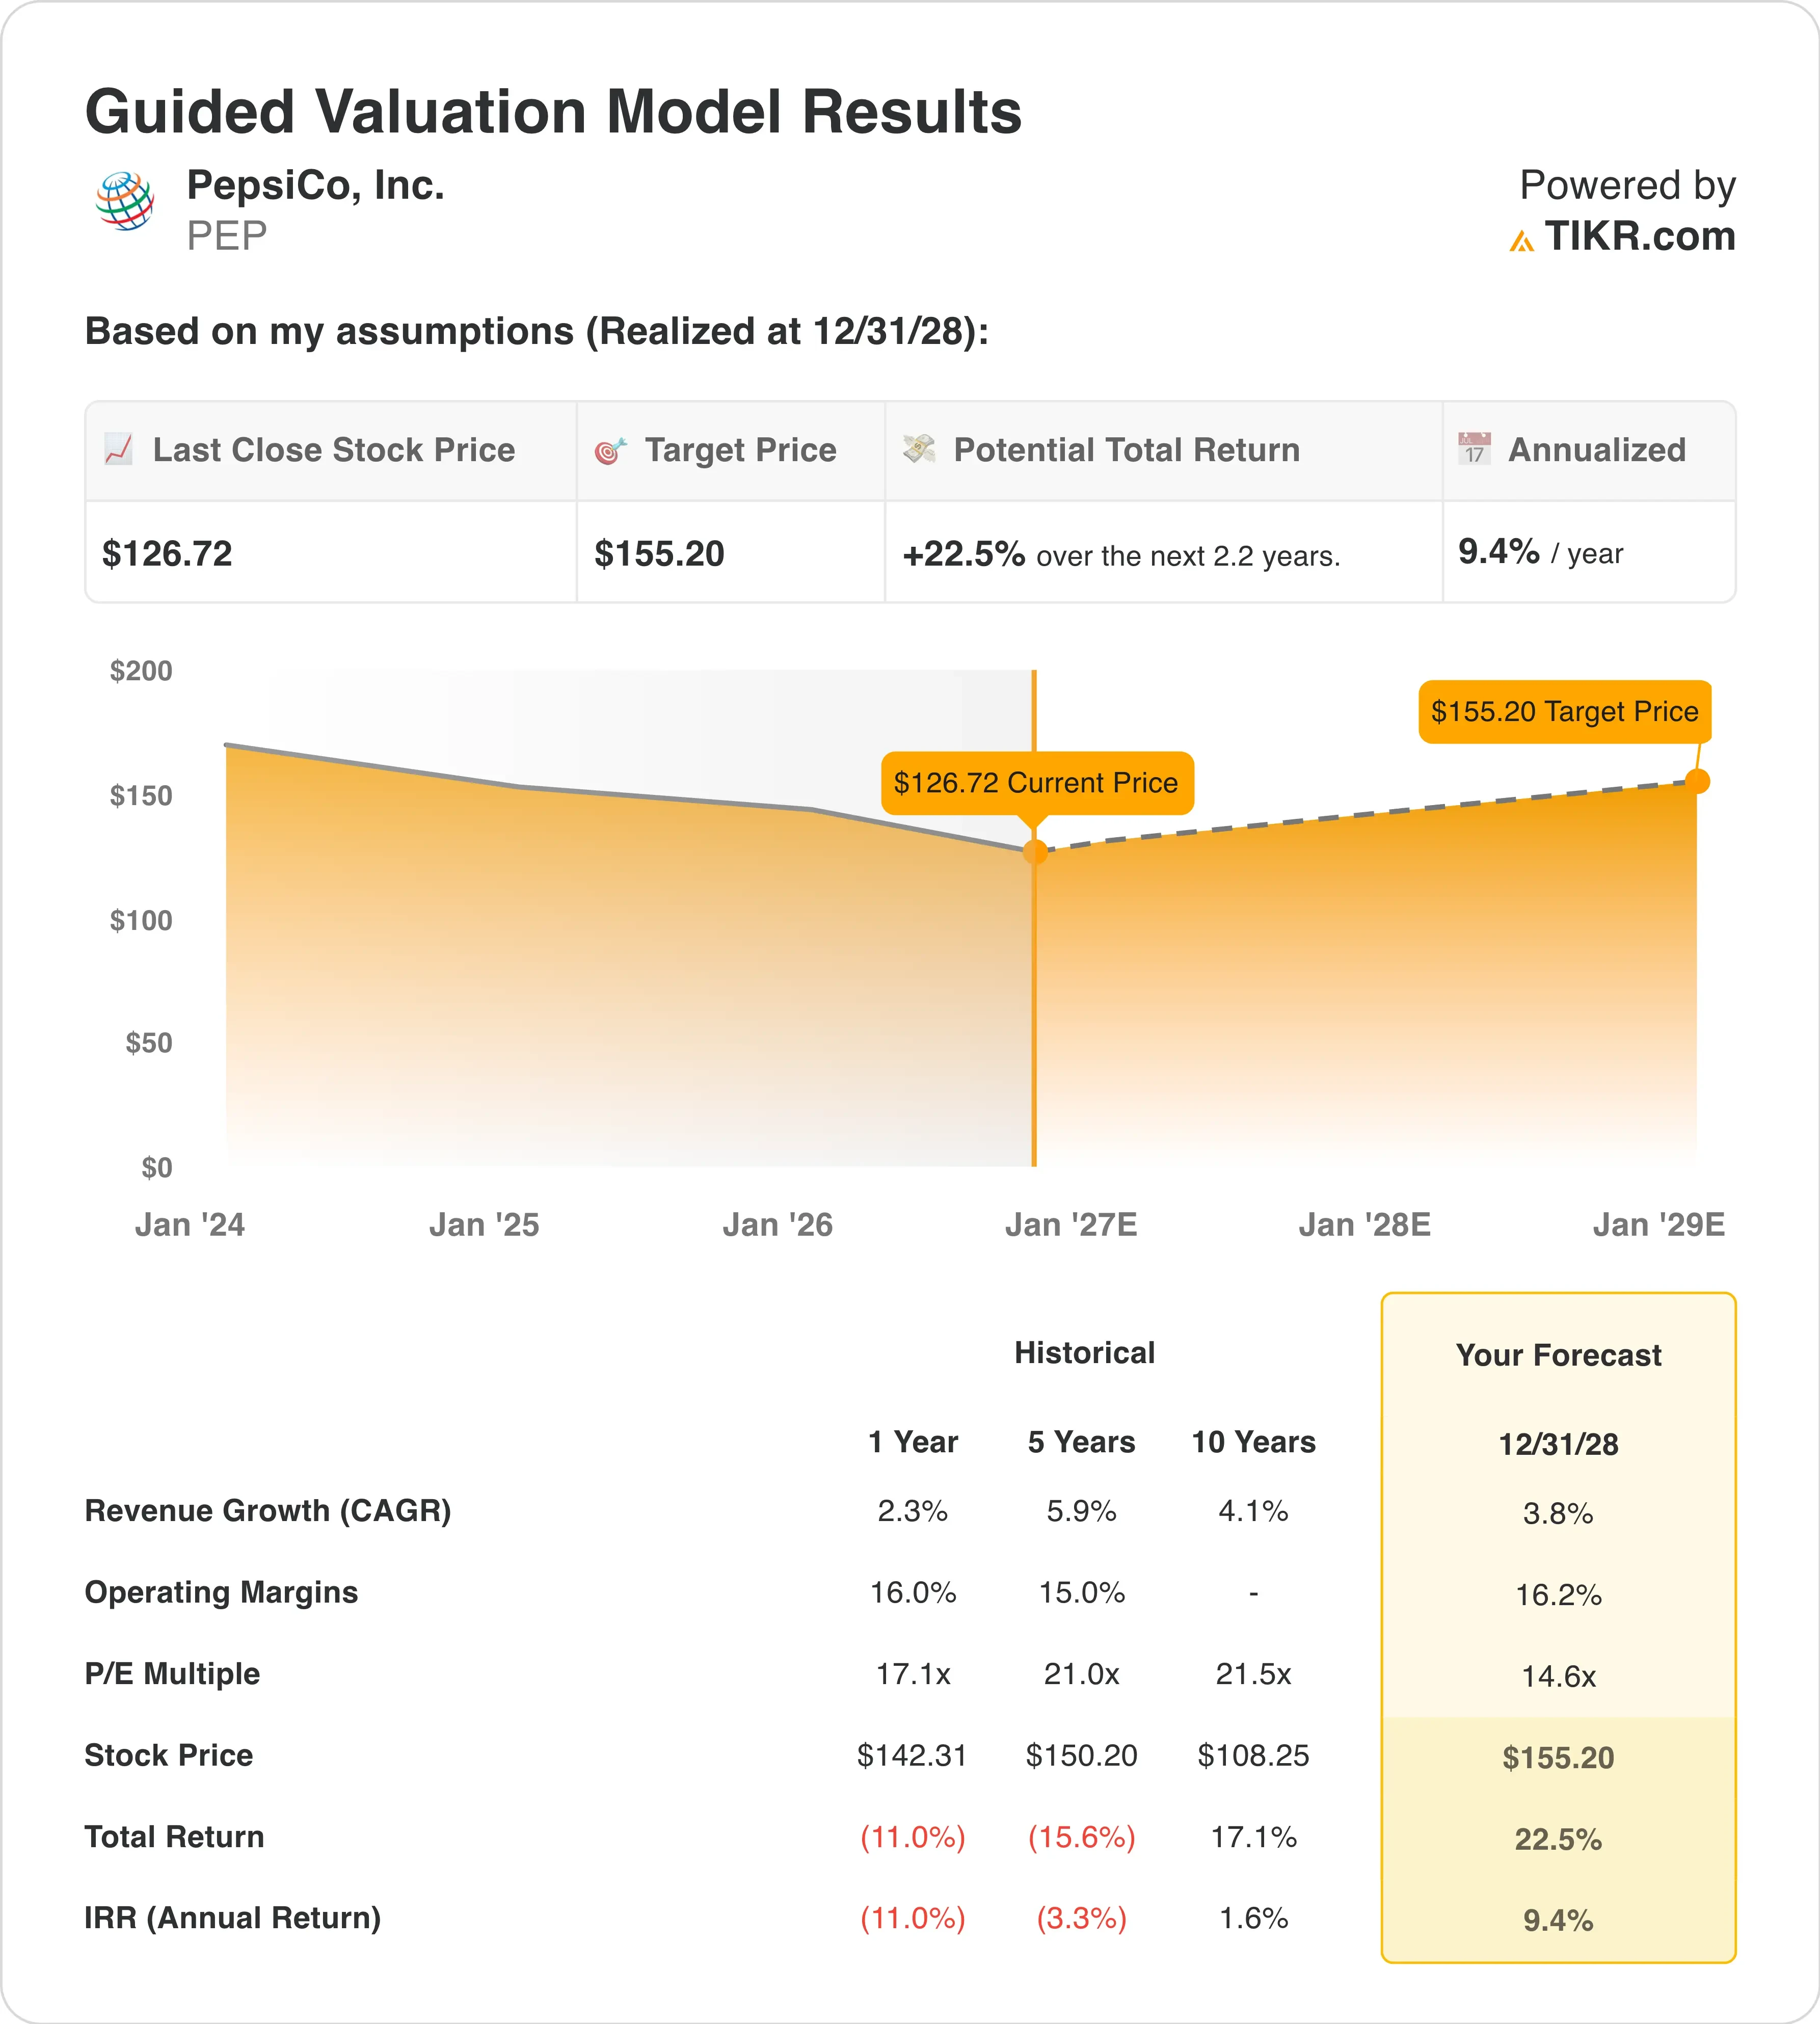
Sob as premissas do modelo de valuation realizadas até 31/12/28, a ação é modelada usando:
- Crescimento de Receita (CAGR): 3.8%
- Margens Operacionais: 16.2%
- Múltiplo P/E de Saída: 14.6x
Com base nessas entradas, o modelo estima um preço-alvo de $155, implicando um potencial de alta total de 22,5% em relação ao preço atual da ação de $127 e um retorno anualizado de 9,4% nos próximos 2,2 anos.
Um retorno anual de 9,4% torna a PepsiCo moderadamente atraente, logo abaixo da barreira de 10%. Notavelmente, o modelo não precisa de uma reavaliação para chegar lá. Seu múltiplo P/E de saída de 14,6x corresponde ao múltiplo forward atual. Os retornos vêm do crescimento constante dos lucros.

Esta é uma história de redefinição de valuation. A PepsiCo teve uma média de 21,0x lucros ao longo de cinco anos e 21,5x ao longo de uma década, mas agora negocia perto de 14,6x. Esse desconto precifica anos de volume fraco. Portanto, qualquer sinal de recuperação pode importar mais do que o normal.
As premissas parecem conservadoras. Um crescimento de receita de 3,8% está apenas modestamente acima dos 2,3% que a PepsiCo registrou no último ano, enquanto margens de 16,2% mal se movem em relação aos 16,0% atuais. O volume é o risco real, já que o volume da PepsiCo Foods North America ficou estável no T2. Corrigir isso é o que os cortes de preços e os novos aumentos estão tentando equilibrar.
Os acionistas também recebem um rendimento de dividendos de 4,7% enquanto esperam. Esse rendimento está anormalmente alto para a PepsiCo porque o preço da ação caiu tanto. No entanto, um índice de pagamento de 74,7% limita grandes aumentos se os lucros estagnarem. Comparado ao múltiplo de 25,3x da Coca-Cola, a PepsiCo parece barata, mas é barata por um motivo.
Execute os cenários otimista, base e pessimista da PepsiCo você mesmo (Grátis com o TIKR) >>>
O Desconto da PepsiCo em Relação à Coca-Cola e à Mondelez
A Coca-Cola (KO) está superando a PepsiCo em quase todas as métricas. No T2, a Coca-Cola cresceu sua receita orgânica 6% e o volume de caixas unitárias 5%, contra o crescimento orgânico de 2,4% da PepsiCo. A margem operacional da Coca-Cola de 31,8% é cerca de duas vezes a da PepsiCo, de 16,0%. Isso explica por que a Coca-Cola negocia a 25,3x os lucros forward enquanto a PepsiCo está em 14,6x.
A Mondelez International (MDLZ) é a comparação mais próxima em salgadinhos. Ela cresceu sua receita orgânica 2,2% no T2, quase igualando a PepsiCo, e elevou sua perspectiva para 2026 para pelo menos 2%. Os preços adicionaram 1,5 ponto percentual desse crescimento, enquanto o volume adicionou apenas 0,7. Ambas as empresas estão lutando contra o mesmo consumidor cauteloso de salgadinhos.
A vantagem da PepsiCo é a escala em salgadinhos e bebidas, com Lay's e Doritos ainda líderes de categoria. Mas essa amplitude também significa mais exposição aos custos de batata, milho e óleo de cozinha. A Mondelez enfrenta cacau e trigo, enquanto a Coca-Cola se preocupa principalmente com adoçantes e alumínio.
A comparação mostra um mercado pagando por momentum. A PepsiCo cresceu sua receita 5,9% ao ano ao longo de cinco anos, então sua desaceleração é recente e não permanente. Se os volumes se recuperarem, o desconto em relação à sua própria história pode diminuir.
Avalie se a recuperação do volume de salgadinhos da PepsiCo pode levá-la a $179 até 2027 >>>
O Que Está Impulsionando a Ação PEP no Futuro?
Os resultados do T3 em 8 de outubro vêm primeiro. O trimestre terminou em 5 de setembro, então os novos aumentos de preços dos salgadinhos ainda não aparecerão. Os investidores verificarão, em vez disso, se os cortes de preços anteriores elevaram volumes o suficiente para compensar a pressão nas margens. O tom da administração sobre as previsões será o mais importante.
A PepsiCo reafirmou sua perspectiva para 2026 em julho, mas sinalizou a extremidade inferior de sua faixa de EPS. Qualquer corte em 8 de outubro provavelmente afetaria fortemente o sentimento. Uma reafirmação, por outro lado, poderia aliviar os temores após o rebaixamento.
A longo prazo, a PepsiCo está expandindo ferramentas de IA e agricultura regenerativa em 4,7 milhões de acres em mais de 60 países. A agricultura regenerativa melhora a saúde do solo para proteger a produtividade das safras. Como batatas e milho impulsionam os custos dos salgadinhos, colheitas mais estáveis podem reduzir as oscilações de preços. O retorno é real, mas lento.
O crescimento internacional oferece suporte. A PepsiCo planeja investir US$ 1 bilhão na Colômbia nos próximos cinco anos, e as margens operacionais internacionais expandiram um ponto percentual no T2. Daqui para frente, a recuperação dos salgadinhos nos EUA continua sendo o fator decisivo para a ação.
Monitore as estimativas de lucros da PepsiCo à medida que o T3 se aproxima (Grátis com o TIKR) >>>
Qual é o valor real da ação da PepsiCo?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a PepsiCo poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito. Avalie a PEP gratuitamente.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!





