

Principais Estatísticas para a Ação KO
- Desempenho na semana passada: -2.0%
- Faixa de 52 semanas: $66 a $92
- Preço-alvo do modelo de valuation: $92
- Potencial de alta implícito: 6.8% em 2.2 anos
Meça o potencial de alta remanescente da Coca-Cola contra os alvos de Wall Street com o Modelo de Valuation gratuito do TIKR (É grátis) >>>
Índia, Infraestrutura e um Novo Chefe para a América do Norte
A Coca-Cola Company (KO) recuou cerca de 2.0% na semana passada, fechando perto de $86 na quinta-feira. A queda mal arranhou um ano forte, já que as ações entregaram um retorno total de 30.2% nos últimos 12 meses. Os investidores não estão preocupados com o negócio. Eles estão repensando o quanto mais a ação pode subir.
A manchete mais interessante é uma possível listagem da Hindustan Coca-Cola Beverages, seu braço de engarrafamento na Índia. A Coca-Cola estaria considerando um pedido de IPO em dezembro que poderia levantar cerca de $1 bilhão a uma valuation próxima de $10 bilhões. Um engarrafador embala e distribui as bebidas, enquanto a Coca-Cola vende principalmente o concentrado. Uma listagem colocaria um preço de mercado em um de seus maiores mercados de crescimento.
Mais perto de casa, a Coca-Cola planeja investir $10 bilhões em infraestrutura nos EUA até 2030. Esse valor cobre todo o sistema, incluindo engarrafadores independentes, e financia instalações em estados como Califórnia, Indiana e Flórida. A liderança também está mudando. Rob Gehring, que comandava o negócio das Américas da Monster Energy, assumirá a América do Norte a partir de 1º de dezembro.

Tudo isso segue um forte 2º trimestre. A receita líquida subiu 7% para $13.4 bilhões, o volume de caixas unitárias cresceu 5%, e o LPA (lucro por ação) comparável aumentou 11% para $0.97. O LPA comparável exclui itens não recorrentes para mostrar o lucro subjacente. O CEO Henrique Braun creditou "permanecer próximo das necessidades em mudança de nossos consumidores" enquanto a empresa elevava suas previsões para o ano todo. Daqui para frente, o caminho da ação depende de se os lucros podem alcançar seu preço.
Uma Blue Chip Precificada Quase na Perfeição
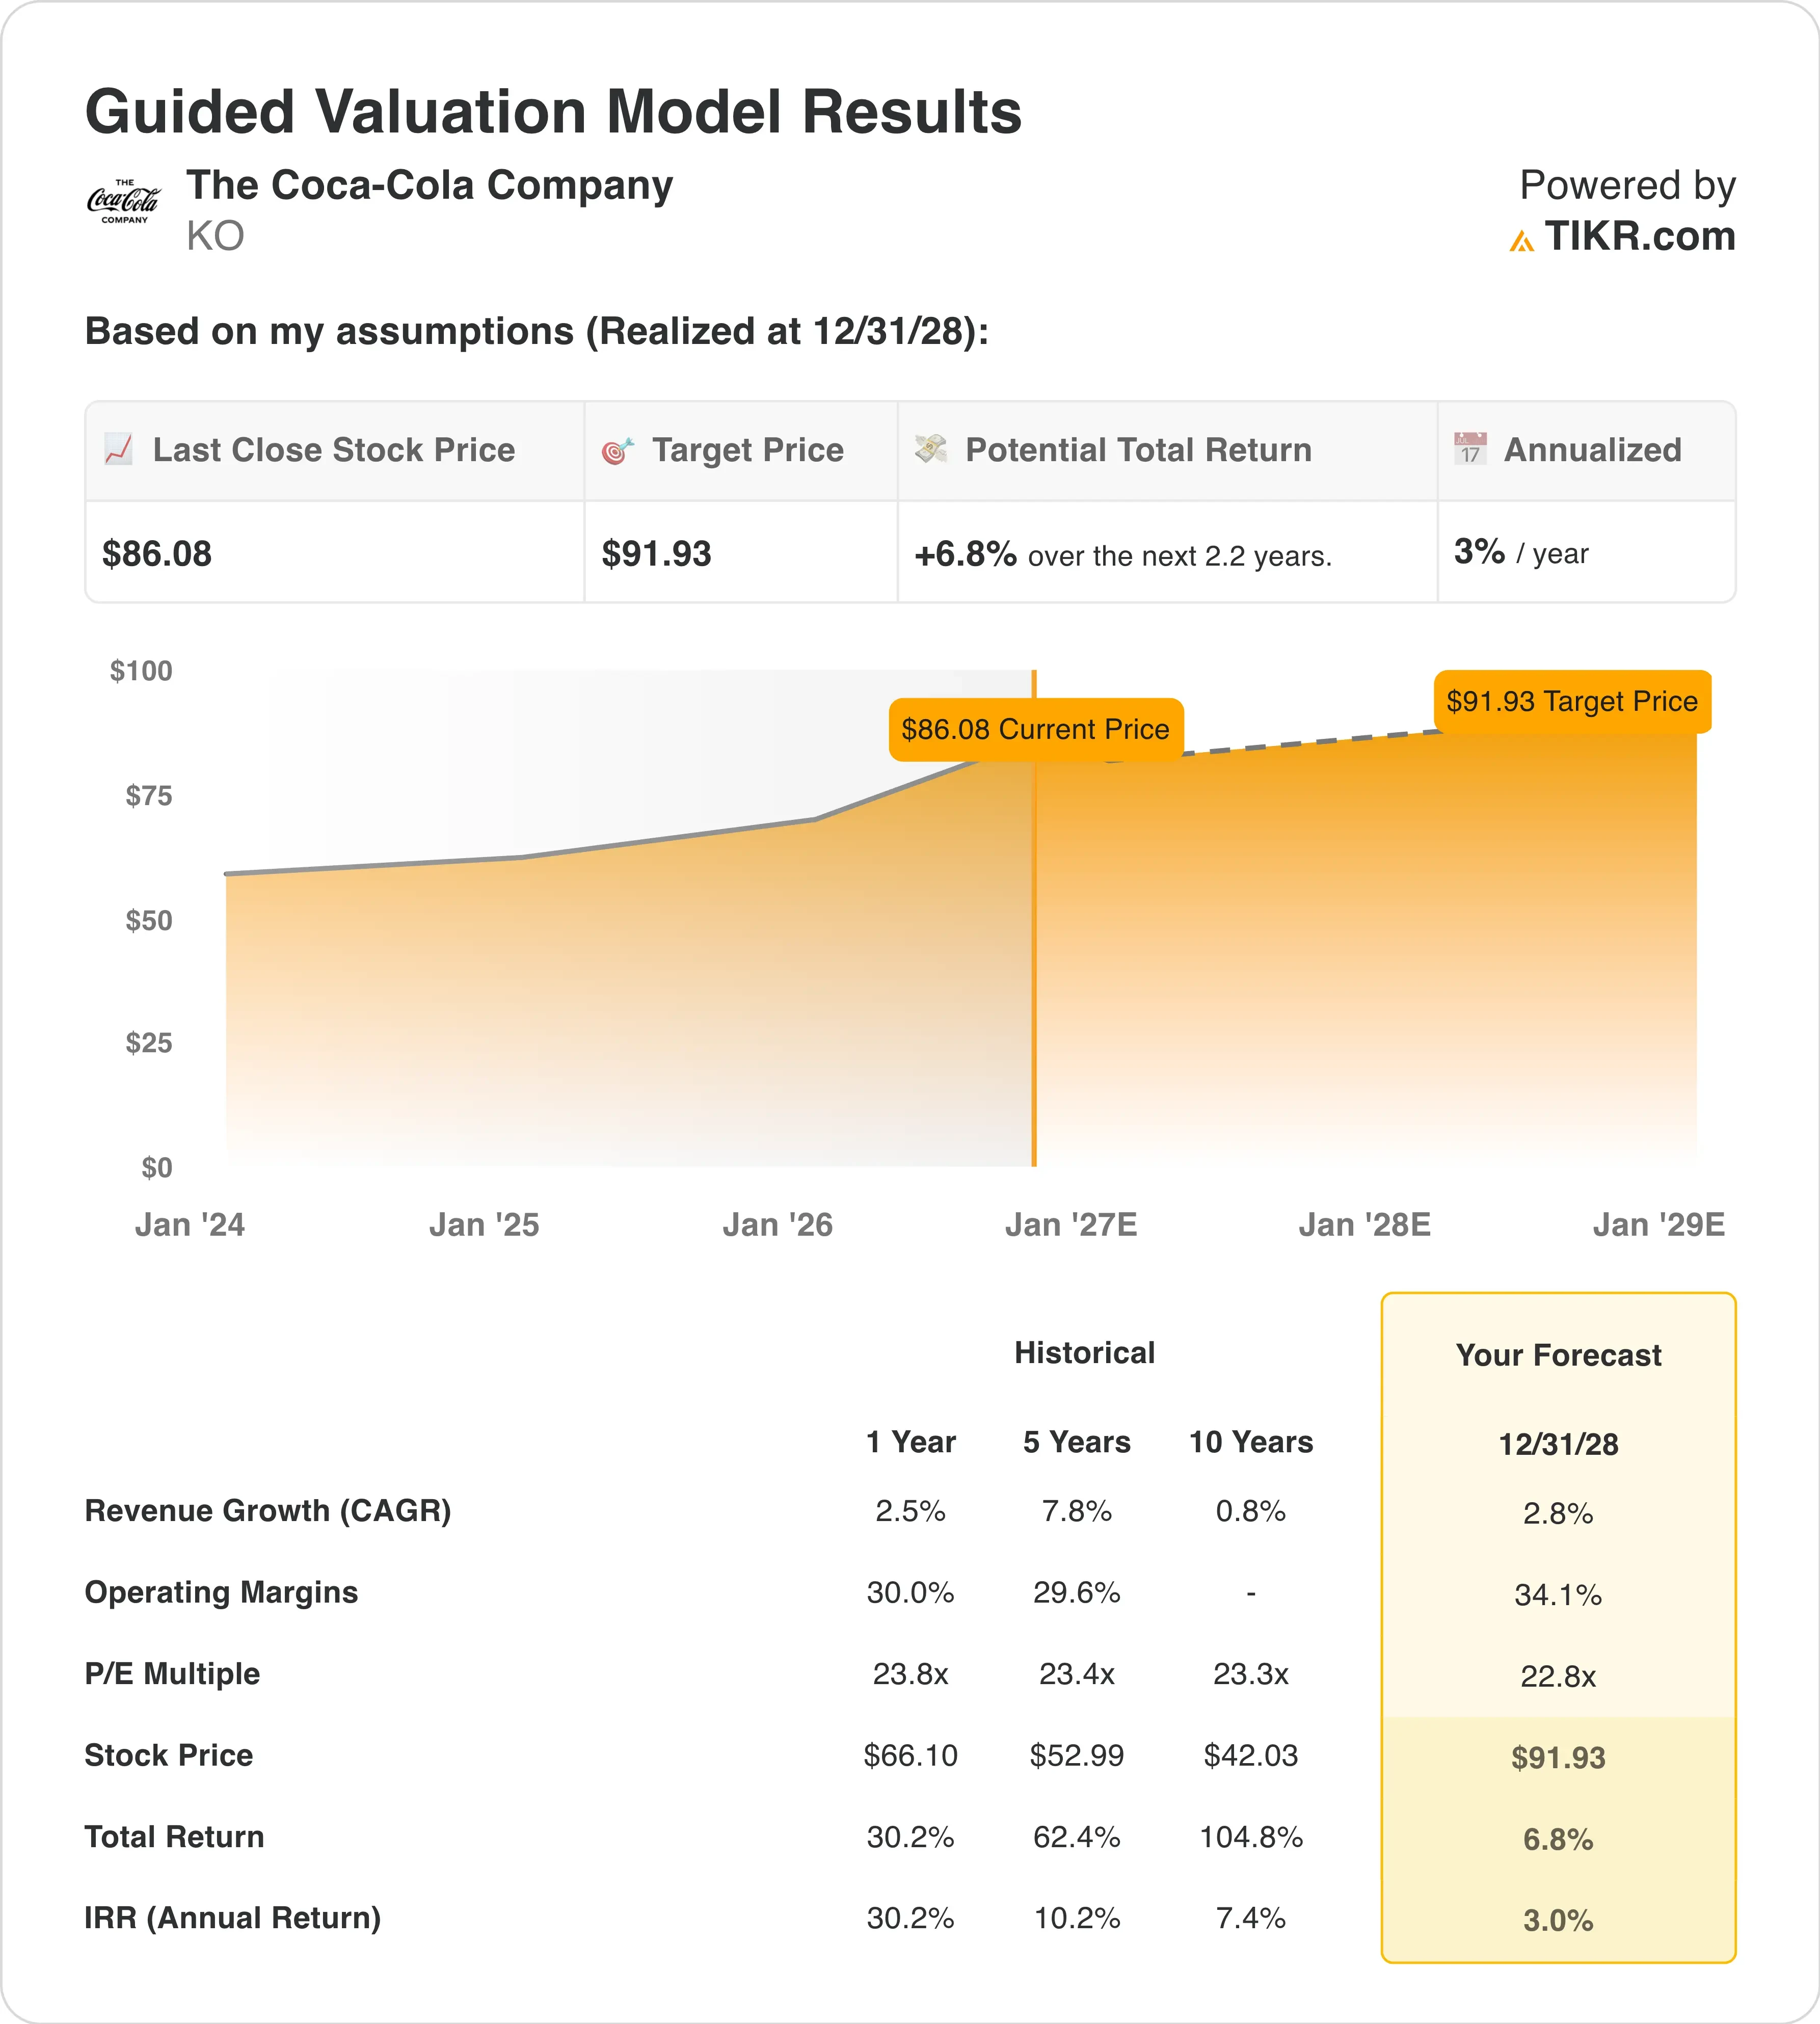
Sob as premissas do modelo de valuation realizadas até 31/12/28, a ação é modelada usando:
- Crescimento de Receita (CAGR): 2.8%
- Margens Operacionais: 34.1%
- Múltiplo P/L de Saída: 22.8x
Com base nessas entradas, o modelo estima um preço-alvo de $92, implicando um potencial de alta total de 6.8% do preço atual da ação de $86 e um retorno anualizado de 3.0% nos próximos 2.2 anos.
Um retorno anual de 3.0% fica bem abaixo do limite de 10% que torna uma ação atraente. Em termos simples, o mercado já precificou a maior parte das boas notícias da Coca-Cola. As ações negociam perto de 25.3x os lucros futuros, acima da média de cinco anos de 23.4x. Portanto, o múltiplo de saída de 22.8x implica alguma compressão, e isso consome a maior parte do crescimento dos lucros.
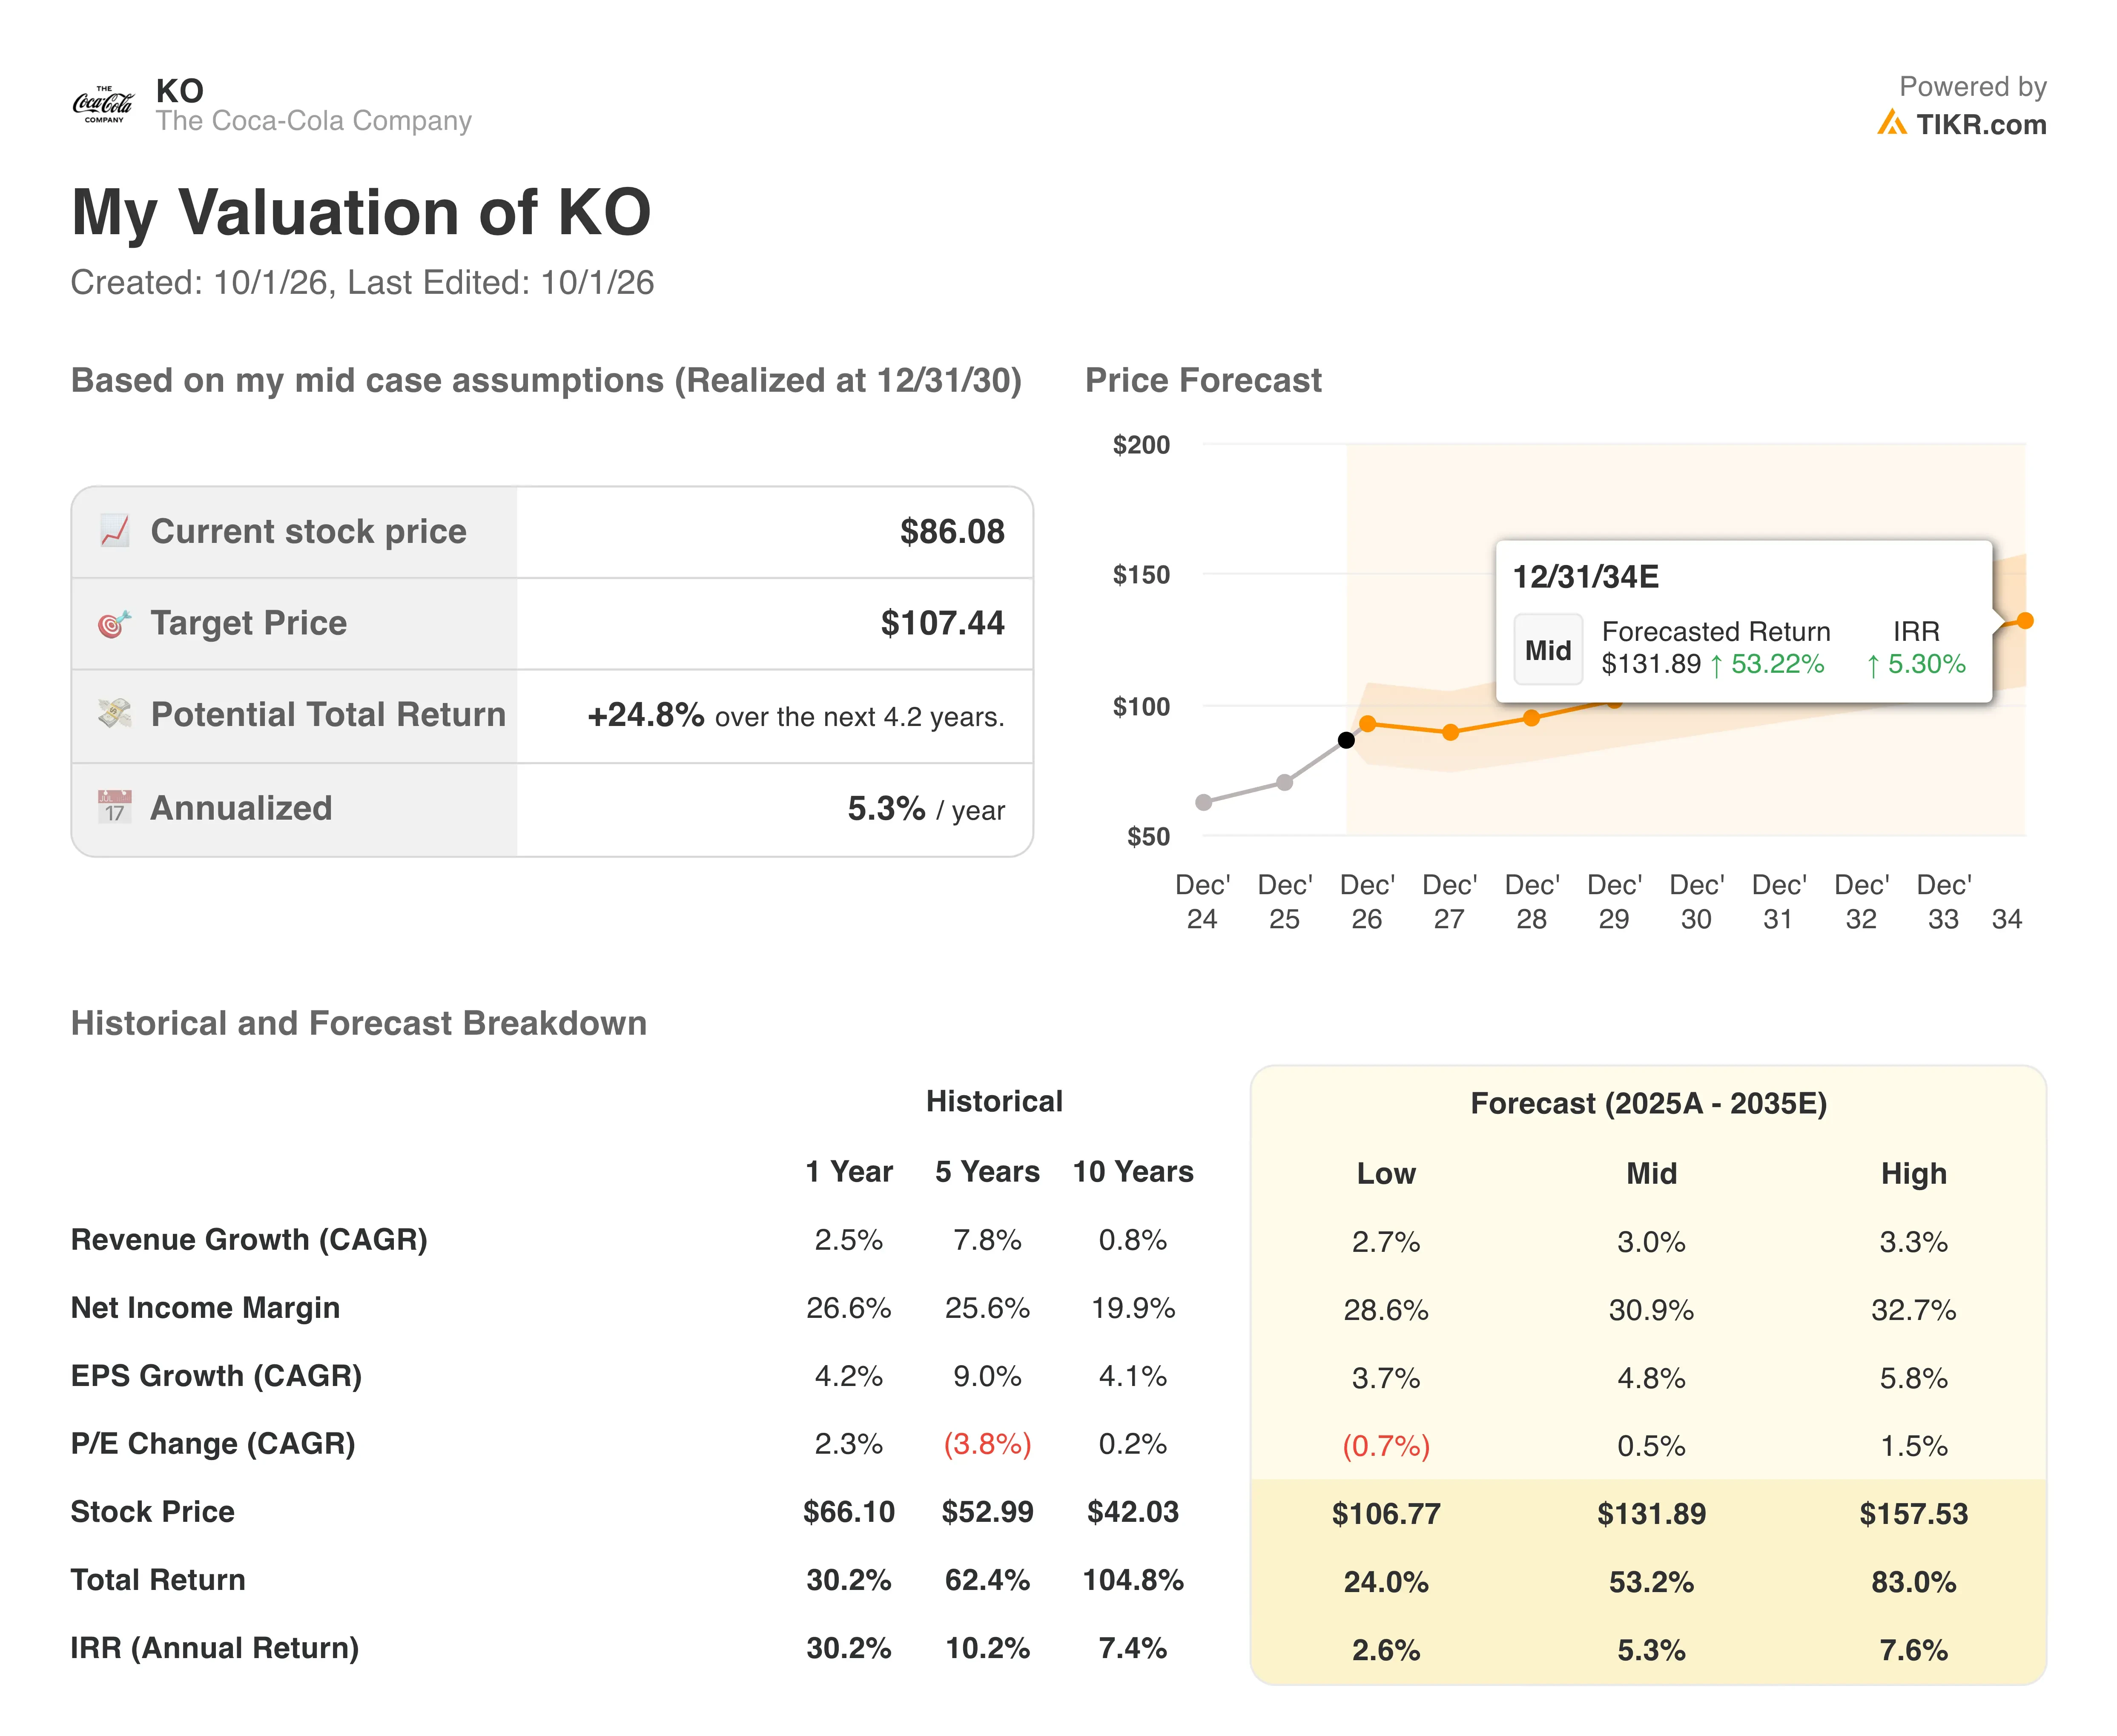
Esta é uma história de reavaliação de múltiplo que pode ter chegado ao fim. O ganho de 30.2% em um ano veio principalmente de investidores pagando mais por cada dólar de lucro. Agora, os lucros precisam fazer o trabalho pesado. Isso é mais difícil quando os analistas esperam apenas 1.8% de crescimento anual de receita nos próximos dois anos.
As margens, porém, parecem realistas. A meta de 34.1% do modelo se compara com 30.0% no último ano, e a margem operacional comparável já atingiu 35.6% no 2º trimestre. Vendas pendentes de engarrafadores, como suas operações na África, reduzem a receita, mas elevam as margens. A Coca-Cola é uma história de margem e preços, não um foguete de volume.
Contra o P/L futuro de 14.6x da PepsiCo, o prêmio da Coca-Cola é acentuado, mas merecido. Seu modelo de capital leve e payout ratio de 77.2% fazem dela, em primeiro lugar, uma história de retorno de capital. Ainda assim, um prêmio tão amplo deixa pouco colchão se o crescimento desacelerar.
Teste quanto a Coca-Cola vale com um múltiplo de saída mais baixo (Grátis com o TIKR) >>>
Por que a Coca-Cola Comanda um Prêmio Sobre Seus Rivais
A PepsiCo é a comparação óbvia, e a diferença é grande. A PepsiCo cresceu sua receita orgânica 2.4% no 2º trimestre, enquanto a Coca-Cola cresceu 6%. A margem operacional da Coca-Cola de 31.8% nos últimos doze meses é quase o dobro dos 16.0% da PepsiCo. Seu P/L futuro de 25.3x também supera em muito os 14.6x da PepsiCo.
A composição do negócio explica a diferença. A PepsiCo opera fábricas de salgadinhos e frotas de entrega, enquanto a Coca-Cola vende principalmente concentrado para engarrafadores. Esse modelo de capital leve requer menos capital e produz margens mais estáveis. A exposição da PepsiCo a salgadinhos também a deixa mais sensível aos custos de insumos, razão pela qual agora está aumentando alguns preços de chips.
A Mondelez International (MDLZ), fabricante do Oreo, oferece um benchmark mais amplo de bens de consumo básico. Ela registrou crescimento orgânico de 2.2% no 2º trimestre e espera pelo menos 2% para 2026. O crescimento de volume de 5% da Coca-Cola se destaca nesse cenário lento. Os investidores pagam mais pelo raro bem de consumo básico que ainda cresce em unidades, não apenas em preços.
A Monster Beverage (MNST) é a rival a ser observada em bebidas energéticas. Contratar Gehring da Monster sinaliza o quão seriamente a Coca-Cola leva as categorias funcionais e energéticas. Isso é importante porque os consumidores continuam migrando para bebidas com menos açúcar e funcionais.
O Que Está Impulsionando a Ação KO daqui para Frente?
Os resultados do 3º trimestre em 27 de outubro são o próximo ponto de verificação. Os investidores verificarão se o volume se manteve após o impulso da Copa do Mundo. A campanha da Copa do Mundo da FIFA ajudou a Coca-Cola Trademark a crescer o volume em 5% no 2º trimestre. Repetir isso sem um torneio global é um pedido mais difícil.
O IPO na Índia pode chegar ao calendário em dezembro. Um pedido mostraria como os investidores valorizam a base de engarrafamento da Coca-Cola em um mercado de bebidas de rápido crescimento. O timing, o tamanho e a valuation ainda podem mudar. A Coca-Cola não necessariamente sairia totalmente do negócio.
A regulamentação na Índia é um ponto de atenção. A Suprema Corte da Índia pressionou o regulador de alimentos sobre prazos para rótulos de advertência, enquanto as empresas resistem aos rótulos vermelhos. Rótulos mais rigorosos poderiam pesar na demanda por bebidas açucaradas lá. Isso torna a linha de produtos com baixo teor e zero açúcar da Coca-Cola mais importante.
Os retornos de capital ancoram a história. A Coca-Cola paga um dividendo trimestral de 53 centavos por ação, e seu payout ratio está próximo de 77%. Enquanto isso, a venda pendente do engarrafamento africano deve simplificar o negócio. Se os lucros continuarem superando as vendas, o prêmio pode se manter, mas os retornos daqui em diante parecem modestos.
Acompanhe as tendências de dividendos e margens da Coca-Cola em um só lugar (Grátis com o TIKR) >>>
Quanto vale realmente a ação da Coca-Cola?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Coca-Cola poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar. Valorize a KO gratuitamente.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


