Principais Conclusões
- No Prof G Markets, Josh Brown disse que a Anthropic poderia se tornar "uma torneira de caixa" precificada para fazer a Nvidia e a Palantir parecerem caras. Ele listou o avanço da Meta em agentes de IA como uma de suas ameaças.
- Brown também citou a Meta e a Alphabet como seus dois exemplos públicos de uma empresa com um modelo de IA de primeira linha e seu próprio poder de computação, o que torna a Meta um ajuste melhor para seu caso do que o laboratório de IA que ele estava descrevendo.
- Analistas esperam que o EPS normalizado da Meta suba de $29,68 em 2025 para $42,30 em 2028, e a ação é negociada a 19x os lucros futuros, abaixo de sua média de cinco anos de 21x.
- O problema é o caixa: analistas não esperam que o fluxo de caixa livre da Meta se recupere antes de 2029, e o plano de capex de 2027, previsto para o final de janeiro, é o próximo teste.
Josh Brown vê "uma torneira de caixa" chegando na IA. Ele estava falando sobre a Anthropic, mas a empresa que melhor se encaixa em sua descrição é a Meta Platforms (META).
No episódio de 30 de outubro do Prof G Markets, Brown, que co-apresenta The Compound and Friends, analisou o prospecto de IPO da Anthropic. Ele disse que a Anthropic está precificada abaixo da Palantir e aproximadamente em linha com a Nvidia (NVDA), enquanto cresce muito mais rápido que ambas. (A Nvidia, por sua vez, concordou na semana passada em colocar $3 bilhões na venda de ações da Meta.)
Em seguida, ele listou o que poderia dar errado. Uma ameaça em sua lista: "se o Facebook aproveitar a camada de agentes e conectar os 500 milhões de negócios com os quais já tem um relacionamento aos 3 bilhões de consumidores."
Se a Anthropic superar tudo isso, disse ele, "essa coisa se torna uma torneira de caixa negociada a um múltiplo que faz a Nvidia" parecer cara, "e especialmente a Palantir."
Então, por que não simplesmente possuir a ameaça?
Brown chegou lá sozinho mais tarde no episódio: "Tenho dois exemplos no mercado de capital aberto de uma empresa que tem um modelo de primeira linha e sua própria fonte de computação para executar esse modelo. Obviamente temos a Alphabet e o Google Gemini e agora temos a Meta e o Muse."
A Anthropic, ele apontou, tem que pagar a outra pessoa por sua computação. A Meta constrói a maior parte da sua, embora não toda: Susan Li disse que o maior gasto com nuvem de terceiros ajudou a impulsionar o crescimento de seus custos no terceiro trimestre.
Os Números de Brown Se Sustentam
Com base em uma pesquisa com usuários, a Meta estima que pelo menos 500 milhões de pequenas empresas autoidentificadas usam seus aplicativos, um número que repetiu em seu documento de oferta de 26 de outubro. Esses aplicativos tiveram uma média de 3,64 bilhões de usuários diários em setembro.
O Muse, seu novo agente, já está unindo os dois. Mais de 10 milhões de pessoas nos EUA e Canadá o configuraram em suas primeiras seis semanas. A administração disse na teleconferência do terceiro trimestre que mais de um quarto dos usuários ativos fazem compras com ele, gastando em média mais de $200 por compra (incluindo reservas de viagens).
A Meta ainda não reporta nenhuma receita do Muse. Mesmo assim, analistas esperam que o EPS normalizado da Meta continue subindo até 2028:

Isso dá $42,30 por ação em 2028, cerca de 43% acima dos $29,68 de 2025. O Muse é a peça que poderia elevar essas estimativas.
E os investidores não estão pagando muito por esse caminho. A Meta é negociada a 19x os lucros futuros, abaixo de sua média de cinco anos de 21x:
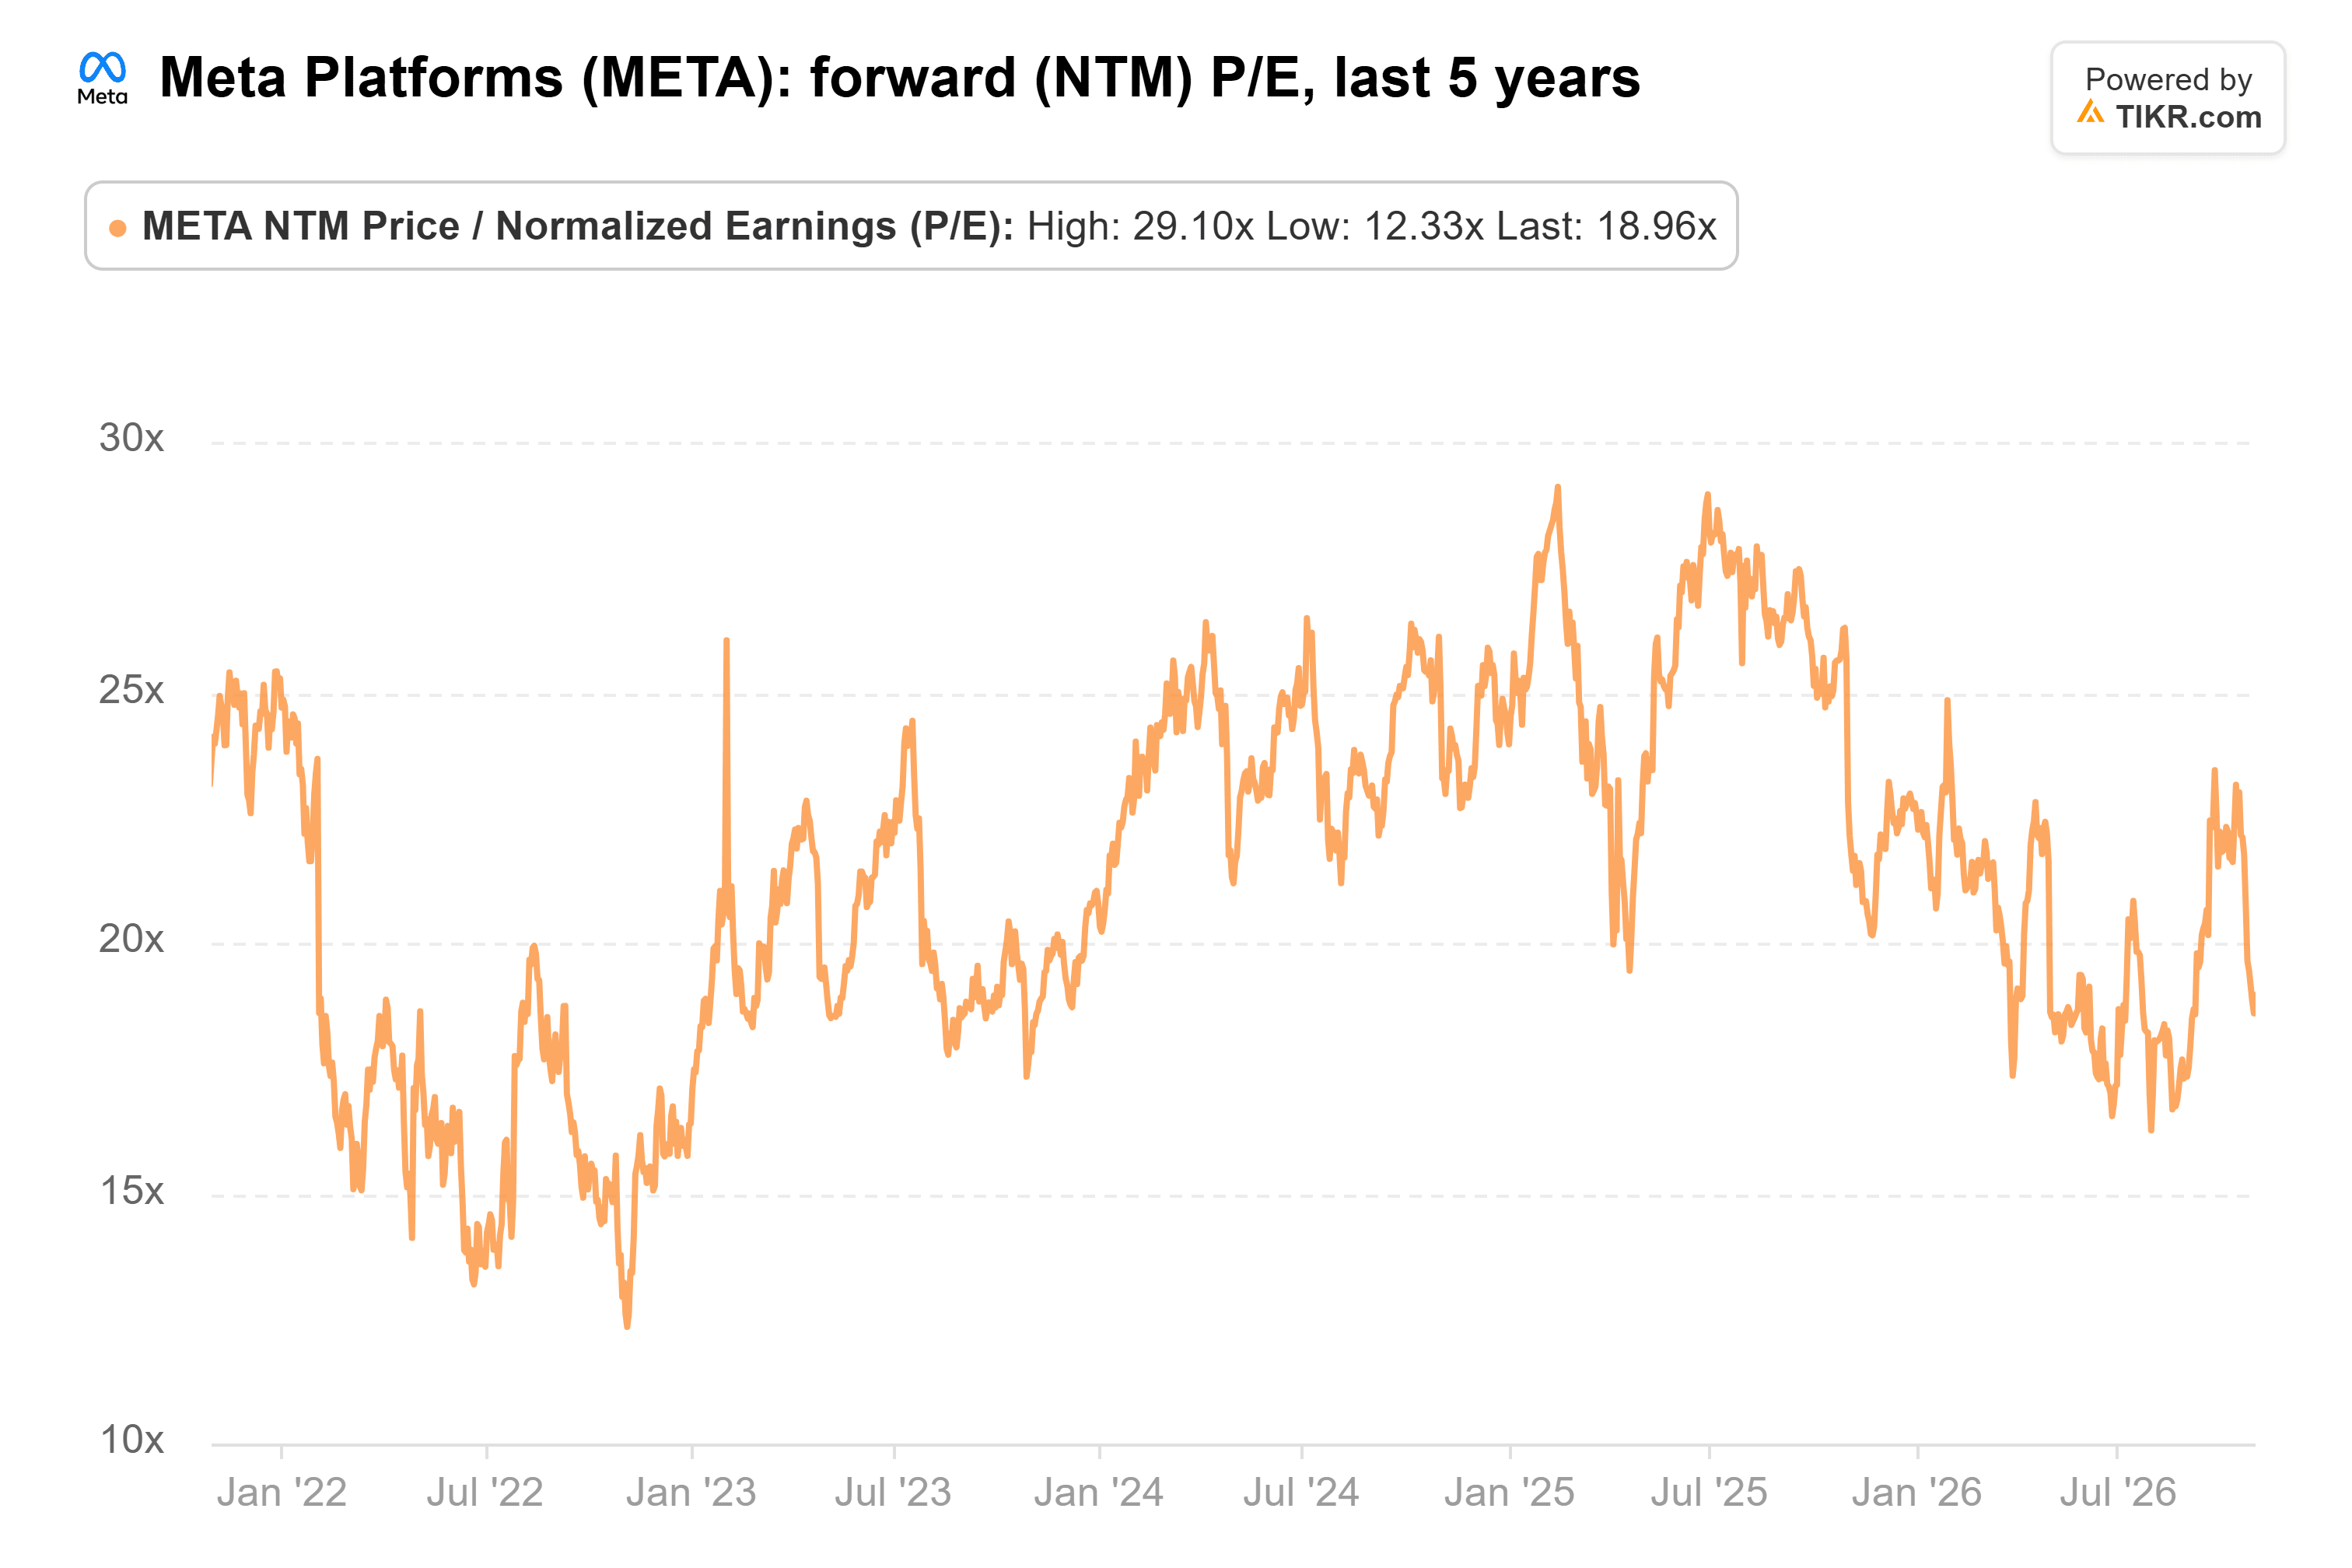
(Estava em 29x ainda em fevereiro de 2025.)
O TIKR Acompanha 63 Analistas na Meta Platforms. Quantos Dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender na Meta Platforms, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Meta Platforms
A Torneira Ainda Está Fechada
Mas a Meta está colocando todo esse caixa de volta na construção, e mais um pouco. No The Compound and Friends no mesmo dia, Brown colocou os gastos da Meta em 70% da receita. Os números reportados são menores, mas caminhando nessa direção. O capex, incluindo o principal de arrendamento financeiro, foi de 54% da receita no terceiro trimestre, e as estimativas dos analistas para 2027 o colocam perto de 65%.
Os gastos de capital da Meta quase dobraram em 2025, para $69,7 bilhões:

E a administração projeta 2026 entre $135 bilhões e $145 bilhões.
No terceiro trimestre, o capex de $34,9 bilhões superou o fluxo de caixa operacional de $32,8 bilhões. Analistas esperam um fluxo de caixa livre negativo de $35,1 bilhões em 2027 e aproximadamente equilibrado em 2028, antes de saltar para $80,5 bilhões em 2029.
Portanto, a Meta está captando dinheiro. Ela precificou $37,5 bilhões em vendas de ações em 26 de outubro e planeja até $60 bilhões a mais em novas ações Classe C a partir de 2027. Isso é diluição real para os acionistas atuais.
Os $3 bilhões da Nvidia vêm com trabalho expandido no Muse, disseram as duas empresas. Um fabricante de chips financiando um grande cliente pode parecer circular, mas quando a empresa que Brown usou como parâmetro investe, leio isso como um voto de confiança.
Por Que a Meta Vale a Espera
A torneira de caixa de Brown se encaixa melhor na Meta do que na empresa em que ele a fixou. A Meta já possui o modelo, a computação e os 3,64 bilhões de usuários, e a 19x os lucros futuros, os investidores não estão pagando caro por nada disso. Esse múltiplo está sobre um número de ações que está prestes a crescer, porém, e essa é a parte do caso otimista que eu acompanharia mais de perto.
A espera é o risco. A primeira leitura real vem na teleconferência do quarto trimestre da Meta no final de janeiro, quando a administração normalmente dá as previsões para o próximo ano, incluindo o capex de 2027. Susan Li disse que os novos negócios de IA da Meta poderiam começar a contribuir com receita em 2027, e Zuckerberg disse que o Muse passará para a monetização mais cedo do que o roteiro usual da Meta. Essa teleconferência é onde eu procuraria o primeiro sinal do Muse se pagando.
Então, Qual É o Valor Real da Ação da Meta?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Meta poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de Responsabilidade:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!