Principais Conclusões
- A Microsoft reduziu sua previsão de capex para 2026 de cerca de US$ 190 bilhões para cerca de US$ 175 bilhões em julho, mas a administração disse que as expectativas de gastos permanecem inalteradas e a queda se deve à forma como os futuros contratos de arrendamento de data centers são contabilizados.
- O capex saltou cerca de 80% para US$ 115,95 bilhões no ano fiscal de 2026, enquanto o caixa das operações subiu cerca de 34% para US$ 182,94 bilhões, portanto, o fluxo de caixa livre calculado caiu de US$ 71,61 bilhões para US$ 66,99 bilhões.
- O múltiplo Market Cap / Free Cash Flow (12 meses à frente) da Microsoft está em 116,92x contra uma média de 42,44x, mesmo que a ação tenha subido apenas cerca de 7% este ano.
A previsão de capex da Microsoft caiu cerca de US$ 15 bilhões sem um único dólar de corte nos gastos. Acompanhe o fluxo de caixa da Microsoft no TIKR gratuitamente →
O Corte de US$ 15 Bilhões no Capex da Microsoft Transferiu Gastos em Vez de Reduzi-los
Na conferência de resultados do Q4 2026, Amy Hood dedicou um breve trecho ao que soou como uma questão contábil de manutenção. A partir do ano fiscal de 2027, a Microsoft estenderia a vida útil estimada de seus data centers e edifícios comerciais de 15 para 25 anos.
A consequência chegou algumas frases depois. Mais contratos de arrendamento futuros de data centers serão tratados como arrendamentos operacionais em vez de arrendamentos financeiros, e a Microsoft inclui arrendamentos financeiros em despesas de capital (capex), mas não arrendamentos operacionais. "Fora deste impacto da vida útil, nossas expectativas de investimento em CapEx para o ano civil de 2026 permanecem inalteradas", disse Hood. A previsão caiu de cerca de US$ 190 bilhões em abril para cerca de US$ 175 bilhões. Os gastos não.
O custo precisa ser alocado em algum lugar, e os pagamentos de arrendamento operacional passam pelo fluxo de caixa operacional. A própria Hood apontou isso ao descrever o Q4, onde o caixa das operações subiu 30% para US$ 55,4 bilhões, "parcialmente compensado por um aumento nos pagamentos de arrendamento operacional". O fluxo de caixa livre caiu 23% para US$ 19,6 bilhões.

O padrão do ano completo é mais acentuado. O capex passou de US$ 44,48 bilhões no ano fiscal de 2024 para US$ 115,95 bilhões no ano fiscal de 2026, e sua participação no fluxo de caixa operacional subiu de 38% para 63%. O fluxo de caixa livre calculado caiu de US$ 74,07 bilhões para US$ 66,99 bilhões nesse período, mesmo com o fluxo de caixa operacional subindo de US$ 118,55 bilhões para US$ 182,94 bilhões. A depreciação e amortização, em US$ 39,00 bilhões, cresceu muito mais lentamente do que os gastos por trás dela, e vidas úteis mais longas dos ativos estenderão ainda mais essa lacuna.
A administração chamou o benefício para o lucro operacional do ano fiscal de 2027 de mínimo. O efeito maior está em como o capex é lido.
O capex da Microsoft subiu cerca de 80% no ano fiscal de 2026 enquanto o fluxo de caixa livre recuou. Compare o capex e o fluxo de caixa operacional da Microsoft no TIKR gratuitamente →
O Múltiplo de Fluxo de Caixa Livre da Microsoft Agora Carrega a Aposta
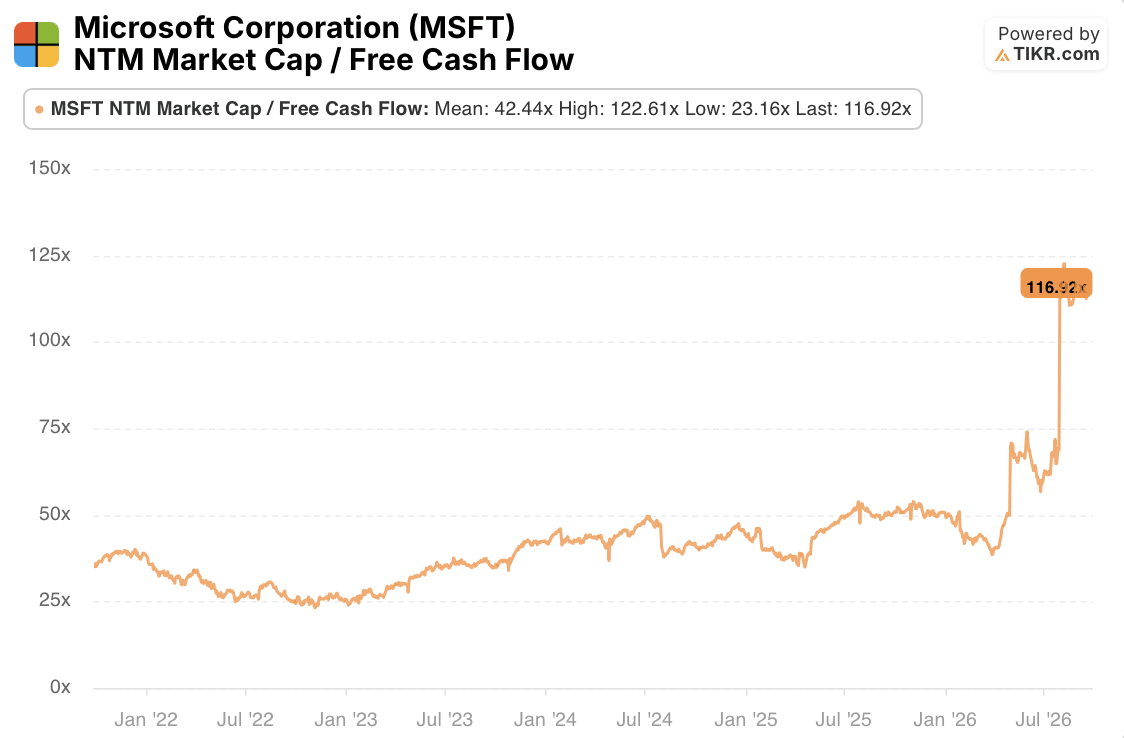
O mercado percebeu. O múltiplo NTM Market Cap / Free Cash Flow da Microsoft no TIKR está em 116,92x, contra uma média de 42,44x, um mínimo de 23,16x e um máximo de 122,61x.
A ação não dobrou para chegar lá. A Reuters informou que ela subiu aproximadamente 7% no ano até o final de setembro, então o salto parece ser o denominador encolhendo, o que significa que as expectativas de fluxo de caixa livre futuro estão caindo. Isso é uma inferência, já que o gráfico mostra o múltiplo e não as estimativas por trás dele.
A demanda não é a preocupação. O Azure cresceu 43% e tem previsão de crescimento de cerca de 45% no próximo trimestre, a obrigação de desempenho remanescente comercial atingiu US$ 678 bilhões, e Hood disse na mesma conferência que "a demanda dos clientes continua a exceder a capacidade disponível". A questão em aberto é quanto caixa essa capacidade consome no caminho. A linguagem da própria administração é modesta: ela espera "permanecer com fluxo de caixa livre positivo" no ano fiscal de 2027, com o capex crescendo e os gastos do Q1 "superiores a US$ 50 bilhões".
A evidência apoia um julgamento restrito. O crescimento da Microsoft é real, mas a previsão mais baixa embeleza o quadro de caixa, e a 116,92x o mercado está pagando por uma recuperação do fluxo de caixa livre que a administração apenas prometeu que permanecerá acima de zero. O principal risco é uma repetição do ano fiscal de 2026, quando o capex cresceu cerca de 80% contra cerca de 34% para o fluxo de caixa operacional, e as estimativas de fluxo de caixa livre futuro continuam deslizando.
O relatório do primeiro trimestre fiscal é o próximo teste, e o primeiro a carregar o novo tratamento de arrendamento. Um fluxo de caixa livre acima dos US$ 19,6 bilhões do Q4 sugeriria que o aperto está se estabilizando. Abaixo disso, sugeriria que os pagamentos de arrendamento e o capex mais pesado estão absorvendo o caixa operacional mais rápido do que ele cresce. O Q4 é um ponto de referência, não uma meta da empresa.
O relatório do Q1 da Microsoft mostrará como arrendamentos e capex impactam o fluxo de caixa livre. Monitore o fluxo de caixa trimestral da Microsoft no TIKR gratuitamente →
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!