

Principais Conclusões
- O Third Point de Dan Loeb abriu uma nova posição na Block (XYZ) no 2º trimestre, no valor de US$ 194 milhões em 30 de junho, enquanto um fundo com US$ 6,2 bilhões em ações dos EUA reduziu suas ações da Block em 73%.
- A ação da Block subiu apenas 0,3% desde 30 de junho, então nenhum dos fundos foi comprovado como certo ainda.
- A Block negocia a 17x os lucros futuros, abaixo de sua média de três anos de 20x, e os analistas elevaram suas estimativas de EPS desde junho.
- O aumento das perdas com empréstimos é o principal risco, mas Loeb tem o melhor argumento antes do relatório do 3º trimestre da Block no início de novembro.
O Third Point de Dan Loeb comprou ações da Block no 2º trimestre. Nos mesmos três meses, um fundo com US$ 6,2 bilhões em ações dos EUA vendeu a maior parte de suas ações da Block.
Ambos os movimentos vêm dos 13Fs dos fundos para o trimestre encerrado em 30 de junho, arquivados em 14 de agosto, os mais recentes que qualquer um deles apresentou.
A Block divulga seu 3º trimestre no início de novembro, o que torna agora um bom momento para verificar quem tem o melhor argumento com base nos números do TIKR.
Loeb fez da Block uma das 10 principais apostas
O 13F do Third Point mostra 2,56 milhões de ações da Block no valor de US$ 194 milhões aos preços do final do trimestre, todas elas novas no 2º trimestre. Isso representa de 4,2% a 5% dos US$ 4,65 bilhões em ações dos EUA que o fundo reportou, e é sua 10ª maior posição.
O Evergreen Quality Fund GP, Ltd. seguiu o caminho oposto. Seu 13F cobre US$ 6,20 bilhões em ações dos EUA e mostra que ele reduziu suas ações da Block em 73% no trimestre, para 499.903 ações no valor de US$ 38 milhões.
Em 30 de junho, a Block representava 0,6% das participações do fundo e era sua 24ª maior posição.
Um 13F mostra apenas o que um fundo detinha no último dia do trimestre, então nenhum dos arquivamentos diz o que cada fundo pagou, ou por quê. E a Block fechou na sexta-feira a US$ 76,27, alta de 0,3% em relação ao seu preço de 30 de junho, então nenhum dos fundos foi comprovado como certo ainda.
O TIKR acompanha 47 analistas na Block. Quantos dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manutenção e Venda na Block, juntamente com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Block
A Block está lucrando mais do que em junho
O argumento para comprar começa com o lucro. O lucro bruto da Block subiu 25% no 2º trimestre, para US$ 3,17 bilhões. A receita operacional ajustada atingiu 27% do lucro bruto, ante 22% um ano antes, depois que a Block cortou mais de 40% de seu pessoal em fevereiro.
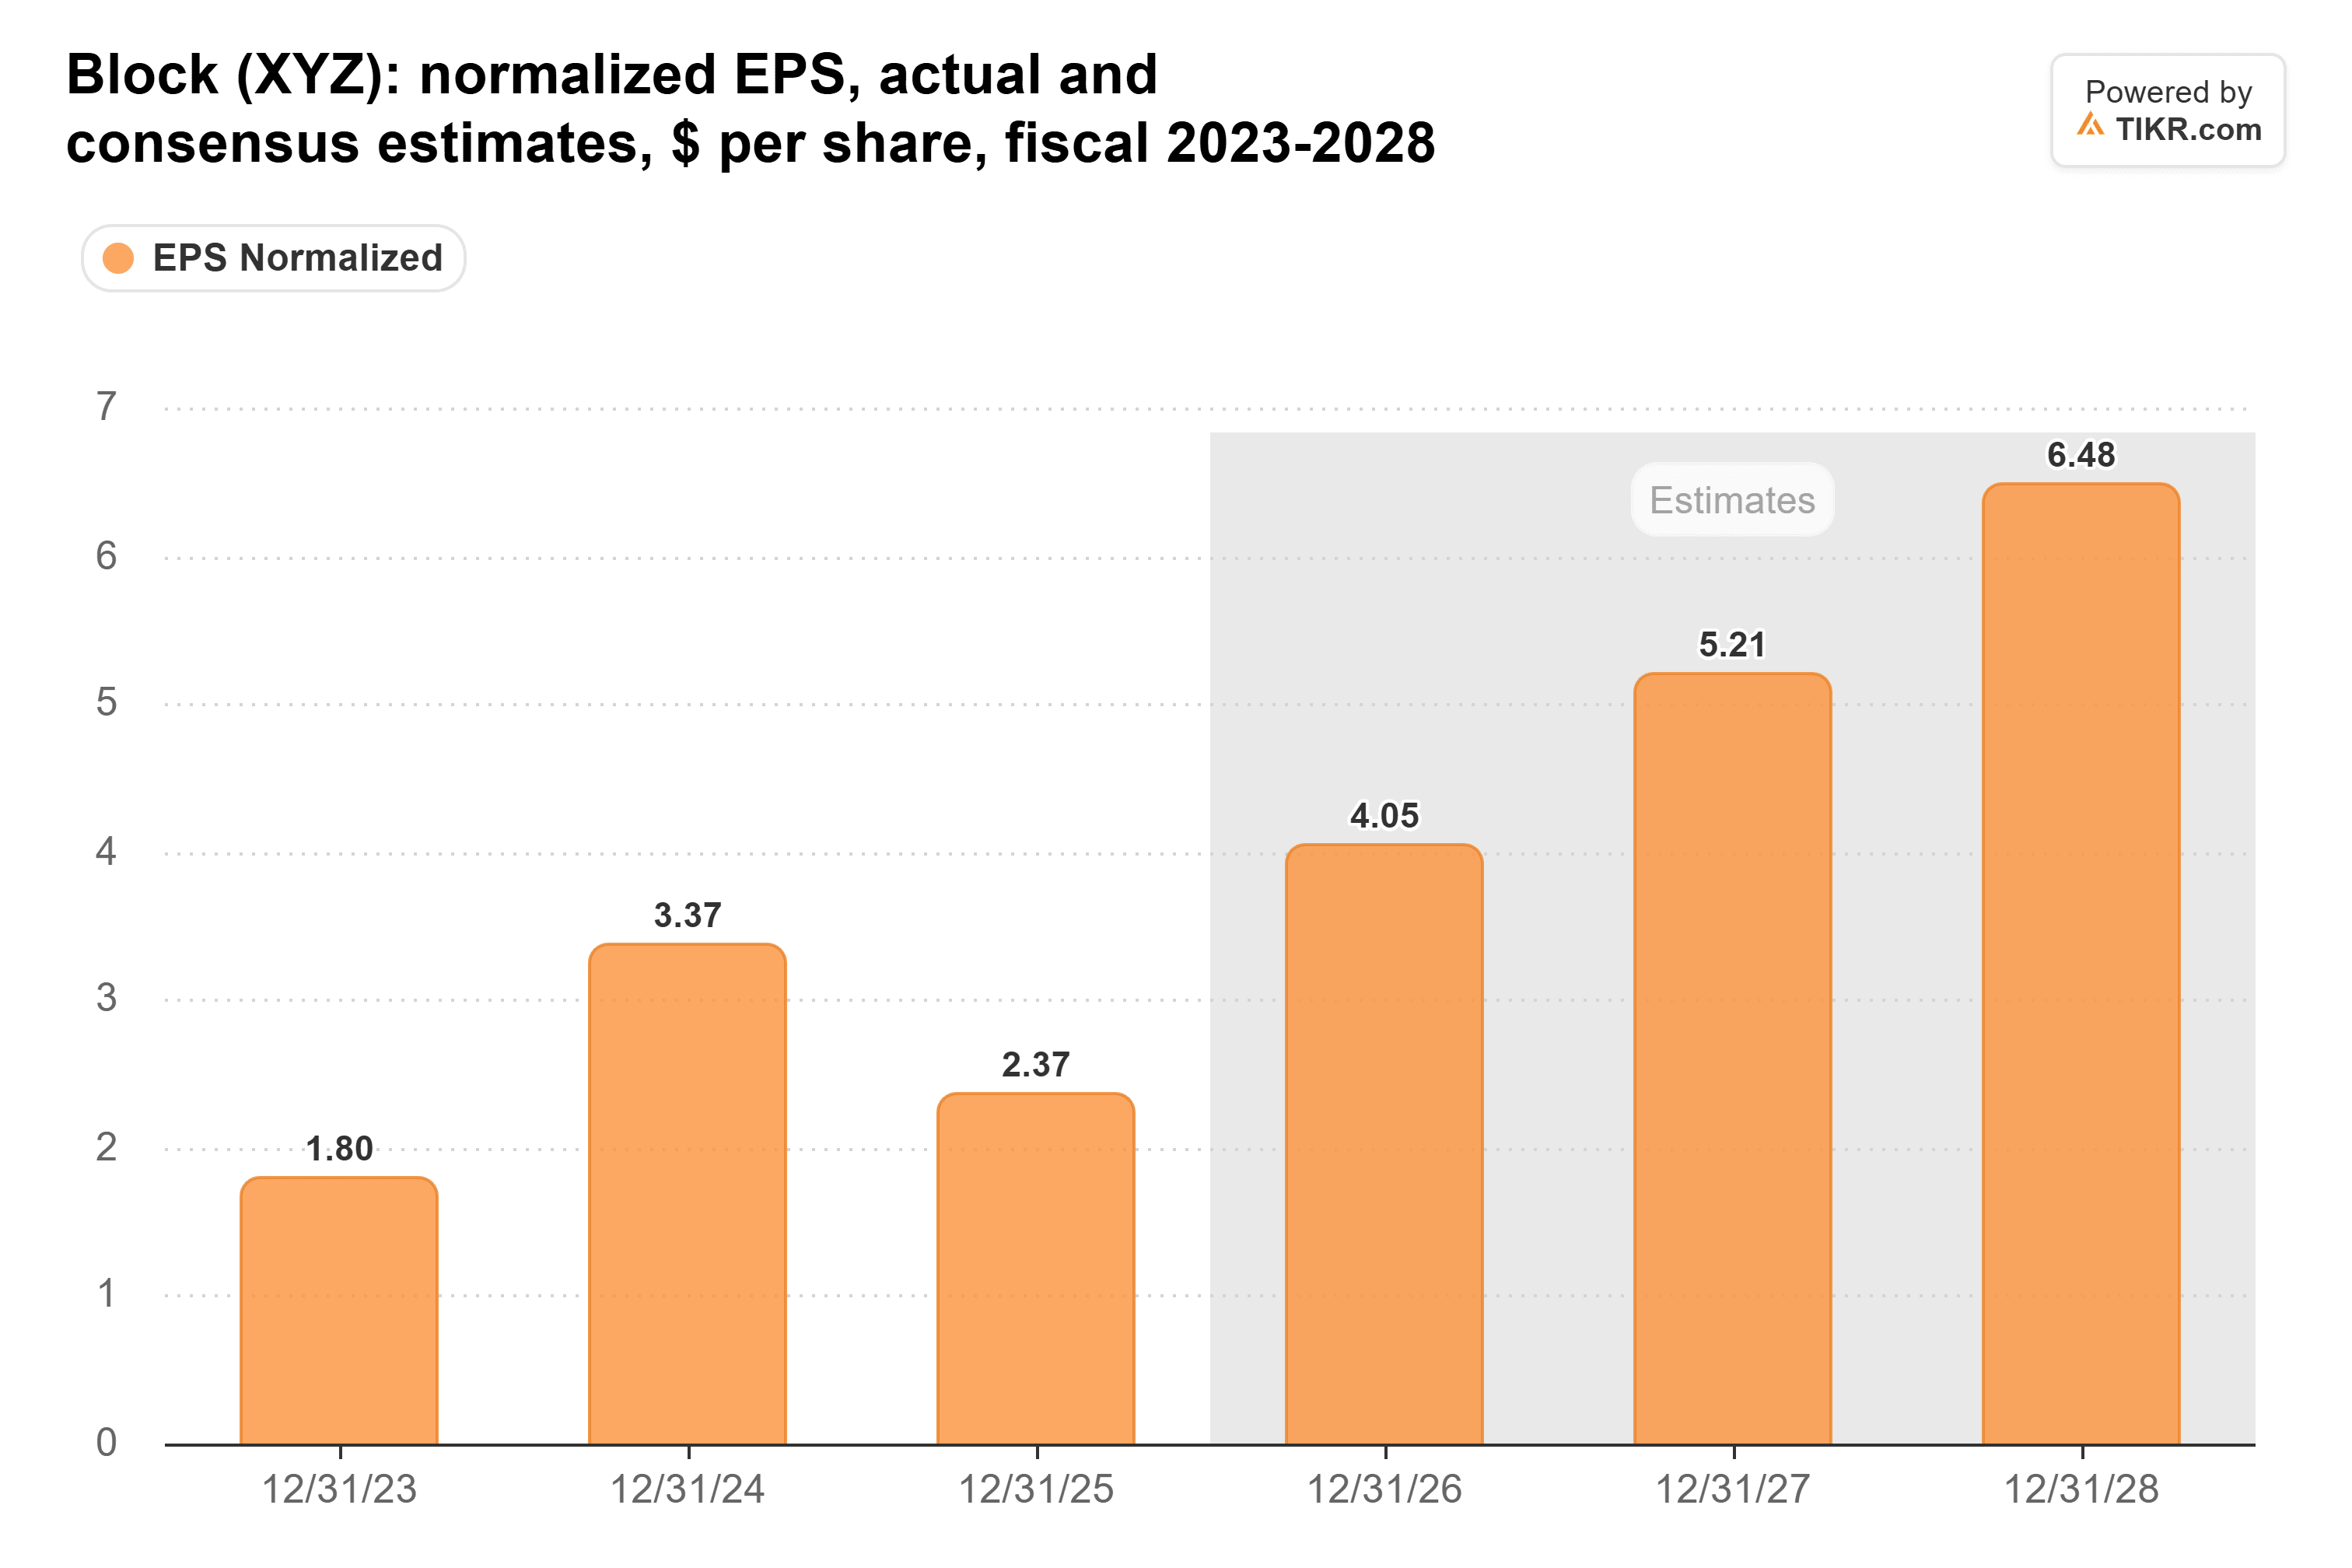
Os analistas elevaram seus números desde então. Em 30 de junho, eles esperavam um EPS normalizado de US$ 3,90 para 2026 e US$ 4,97 para 2027. Agora eles esperam US$ 4,05 e US$ 5,21, subindo para US$ 6,48 em 2028:
Mas a ação não se moveu em conjunto. No fechamento de sexta-feira, a Block negociava a 17x os lucros futuros, muito abaixo de sua média de cinco anos de 37x:
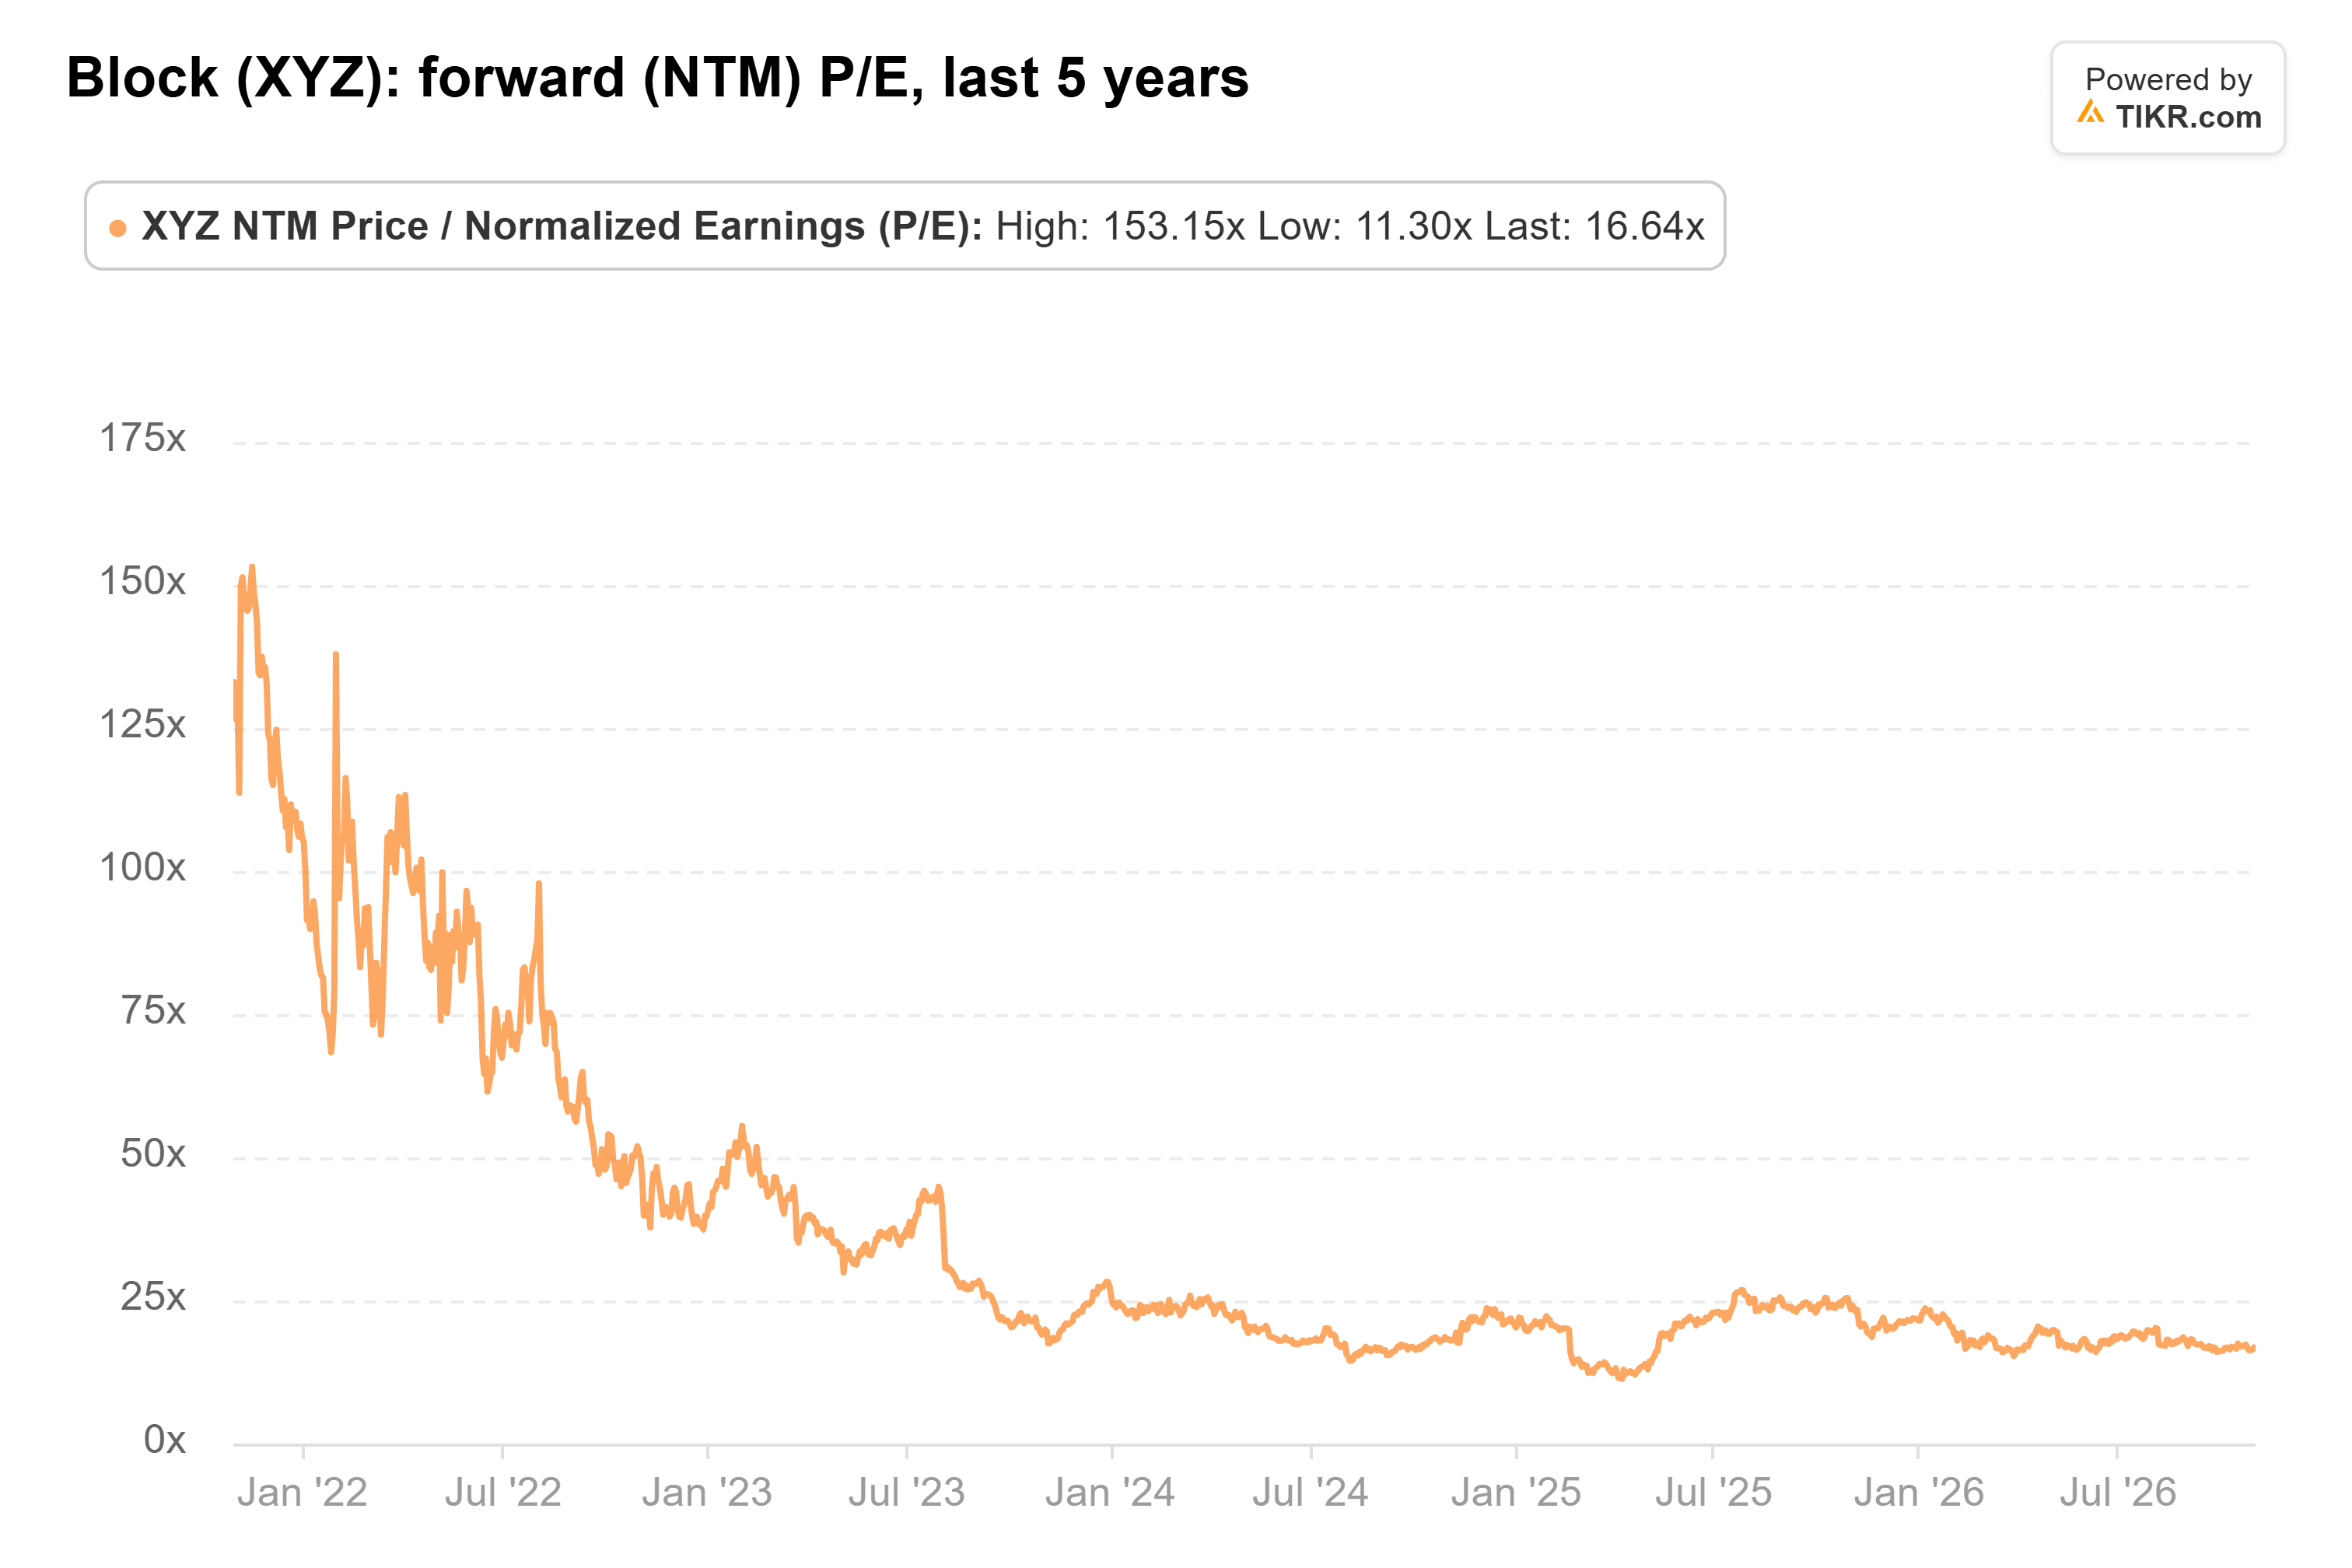
Essa média é puxada para cima por 2021, quando o múltiplo atingiu o pico de 153x. Nos últimos três anos, a média foi de 20x, e seu mínimo foi de 11x em abril de 2025.
O empréstimo é o problema
O argumento para vender se resume ao Cash App Borrow, os empréstimos de curto prazo ao consumidor da Block. As originações de empréstimos ao consumidor cresceram 59% no 2º trimestre.
As perdas da Block com transações, empréstimos e contas a receber de consumidores quase dobraram no mesmo período, para US$ 585 milhões, ante US$ 294 milhões um ano antes. Isso representa 18% do lucro bruto, ante 12%.
A Block também está provisionando mais para perdas futuras. Sua provisão para empréstimos ao consumidor aumentou para 14,7% da carteira em 30 de junho, ante 10,7% em 31 de dezembro de 2025. A administração diz que 70% dos clientes do Borrow têm pontuação FICO abaixo de 580.
Enquanto isso, o Cash App tinha 59 milhões de usuários ativos mensais transacionando em dezembro, março e junho. Portanto, seu crescimento tem que vir de vender mais para as mesmas pessoas, incluindo crédito.
James Faucette, do Morgan Stanley, rebaixou a Block para Equal Weight em 28 de outubro e reduziu seu preço-alvo de US$ 90 para US$ 80.
Ele espera que as originações do Borrow diminuam à medida que a Block migra para empréstimos mais longos, e esses empréstimos mais longos também podem aumentar as perdas com crédito.


