Principais Conclusões
- Advanced Micro Devices (AMD) caiu 16% no mês até 23 de outubro, enquanto Intel (INTC) recuou 29% e o Nasdaq 100 perdeu 5%, à medida que os investidores questionaram a sustentabilidade dos gastos com infraestrutura de IA.
- A AMD caiu 10,9% em 30 de outubro, fechando perto de $505 após a perspectiva decepcionante da Intel intensificar as preocupações sobre a demanda por semicondutores.
- As estimativas de consenso do TIKR de 21 de outubro projetavam que o lucro por ação normalizado da AMD subiria de aproximadamente $8 em 2026 para $16 em 2027, apoiado pelo crescimento esperado em aceleradores de IA e infraestrutura de data centers.
- A AMD era negociada a aproximadamente 46x o lucro futuro em 22 de outubro, acima de sua média de cinco anos de 35x, tornando o declínio uma oportunidade de compra de longo prazo potencial, em vez de uma pechincha absoluta.
O Que Aconteceu?
A ação da Advanced Micro Devices (AMD) caiu 16% no mês até 23 de outubro, fechando em torno de $517, à medida que preocupações sobre o financiamento da infraestrutura de IA e as avaliações elevadas dos semicondutores pesaram no sentimento dos investidores.
O declínio foi menor que a queda de 29% da ação da Intel (INTC) e consideravelmente pior que o recuo de 5% do Nasdaq 100, destacando a crescente incerteza sobre se os gastos com infraestrutura de IA poderiam sustentar as avaliações das fabricantes de chips.
As preocupações se intensificaram em 8 de outubro após um relatório do Financial Times indicar que a receita anualizada da OpenAI estava se aproximando de $50 bilhões, aproximadamente $20 bilhões abaixo das cifras que circulavam anteriormente no mercado.
A discrepância, relacionada em parte aos métodos de contabilização de receita, levantou questões sobre a capacidade de financiamento dos principais clientes de IA. A OpenAI é particularmente importante para a AMD devido ao seu acordo de fornecimento de GPU de múltiplos gigawatts.
Mais pressão surgiu em 14 de outubro, quando a fraqueza nos títulos da CoreWeave intensificou as preocupações sobre o financiamento de data centers caros. Em 16 de outubro, todos os 30 constituintes do Philadelphia Semiconductor Index caíram, estendendo a sequência de perdas do índice para oito sessões, a mais longa desde 2008.
A AMD também enfrentou escrutínio sobre seu envolvimento no financiamento de clientes. Em 13 de outubro, a empresa assinou um acordo de suporte de crédito envolvendo o campus de data center de 222 megawatts da Fermi no Texas, que pretende acomodar infraestrutura alimentada por AMD.
A AMD também se comprometeu a investir até $5 bilhões na Anthropic e emitiu warrants baseados em desempenho que permitem à OpenAI e à Meta comprar até 160 milhões de ações da AMD cada, sujeito à implantação de GPUs e outras condições.
O estrategista de tecnologia da Baird, Ted Mortonson, capturou as preocupações dos investidores no Bloomberg Surveillance, dizendo que seus clientes "odeiam o banco da AMD", destacando o ceticismo sobre as fabricantes de chips apoiarem o financiamento de seus próprios clientes.
A venda de semicondutores se intensificou em 30 de outubro, quando a AMD caiu 10,9% para aproximadamente $505 após a Intel projetar uma receita do quarto trimestre entre $15 bilhões e $16 bilhões, mais de $1 bilhão abaixo das expectativas de Wall Street.
O alerta da Intel sobre uma demanda mais fraca por PCs pesou sobre a AMD porque ambas as empresas competem em processadores para PCs, embora as restrições de fornecimento de CPUs de servidor da Intel também tenham destacado uma forte demanda por data centers que poderia beneficiar a AMD.
Analistas Ainda Esperam Forte Crescimento de Lucros
Apesar do declínio, Wall Street continua a prever um crescimento substancial dos lucros à medida que a AMD expande seus negócios de aceleradores de IA e data centers.
De acordo com as estimativas de consenso do TIKR de 21 de outubro, o lucro por ação normalizado da AMD foi projetado para aumentar de $7,59 em 2026 para $15,76 em 2027, mais que dobrando à medida que as principais implantações de infraestrutura de IA se expandem.

Os analistas também mantiveram metas otimistas. A Susquehanna elevou seu preço-alvo para a AMD para $620, de $550, em 21 de outubro, enquanto a Citi e a Stifel aumentaram anteriormente suas metas para $800 e $700, respectivamente.
O preço-alvo consensual dos analistas para a AMD estava próximo de $638 em 21 de outubro, sugerindo aproximadamente 26% de potencial de alta em relação ao seu preço de fechamento de $505 em 30 de outubro.
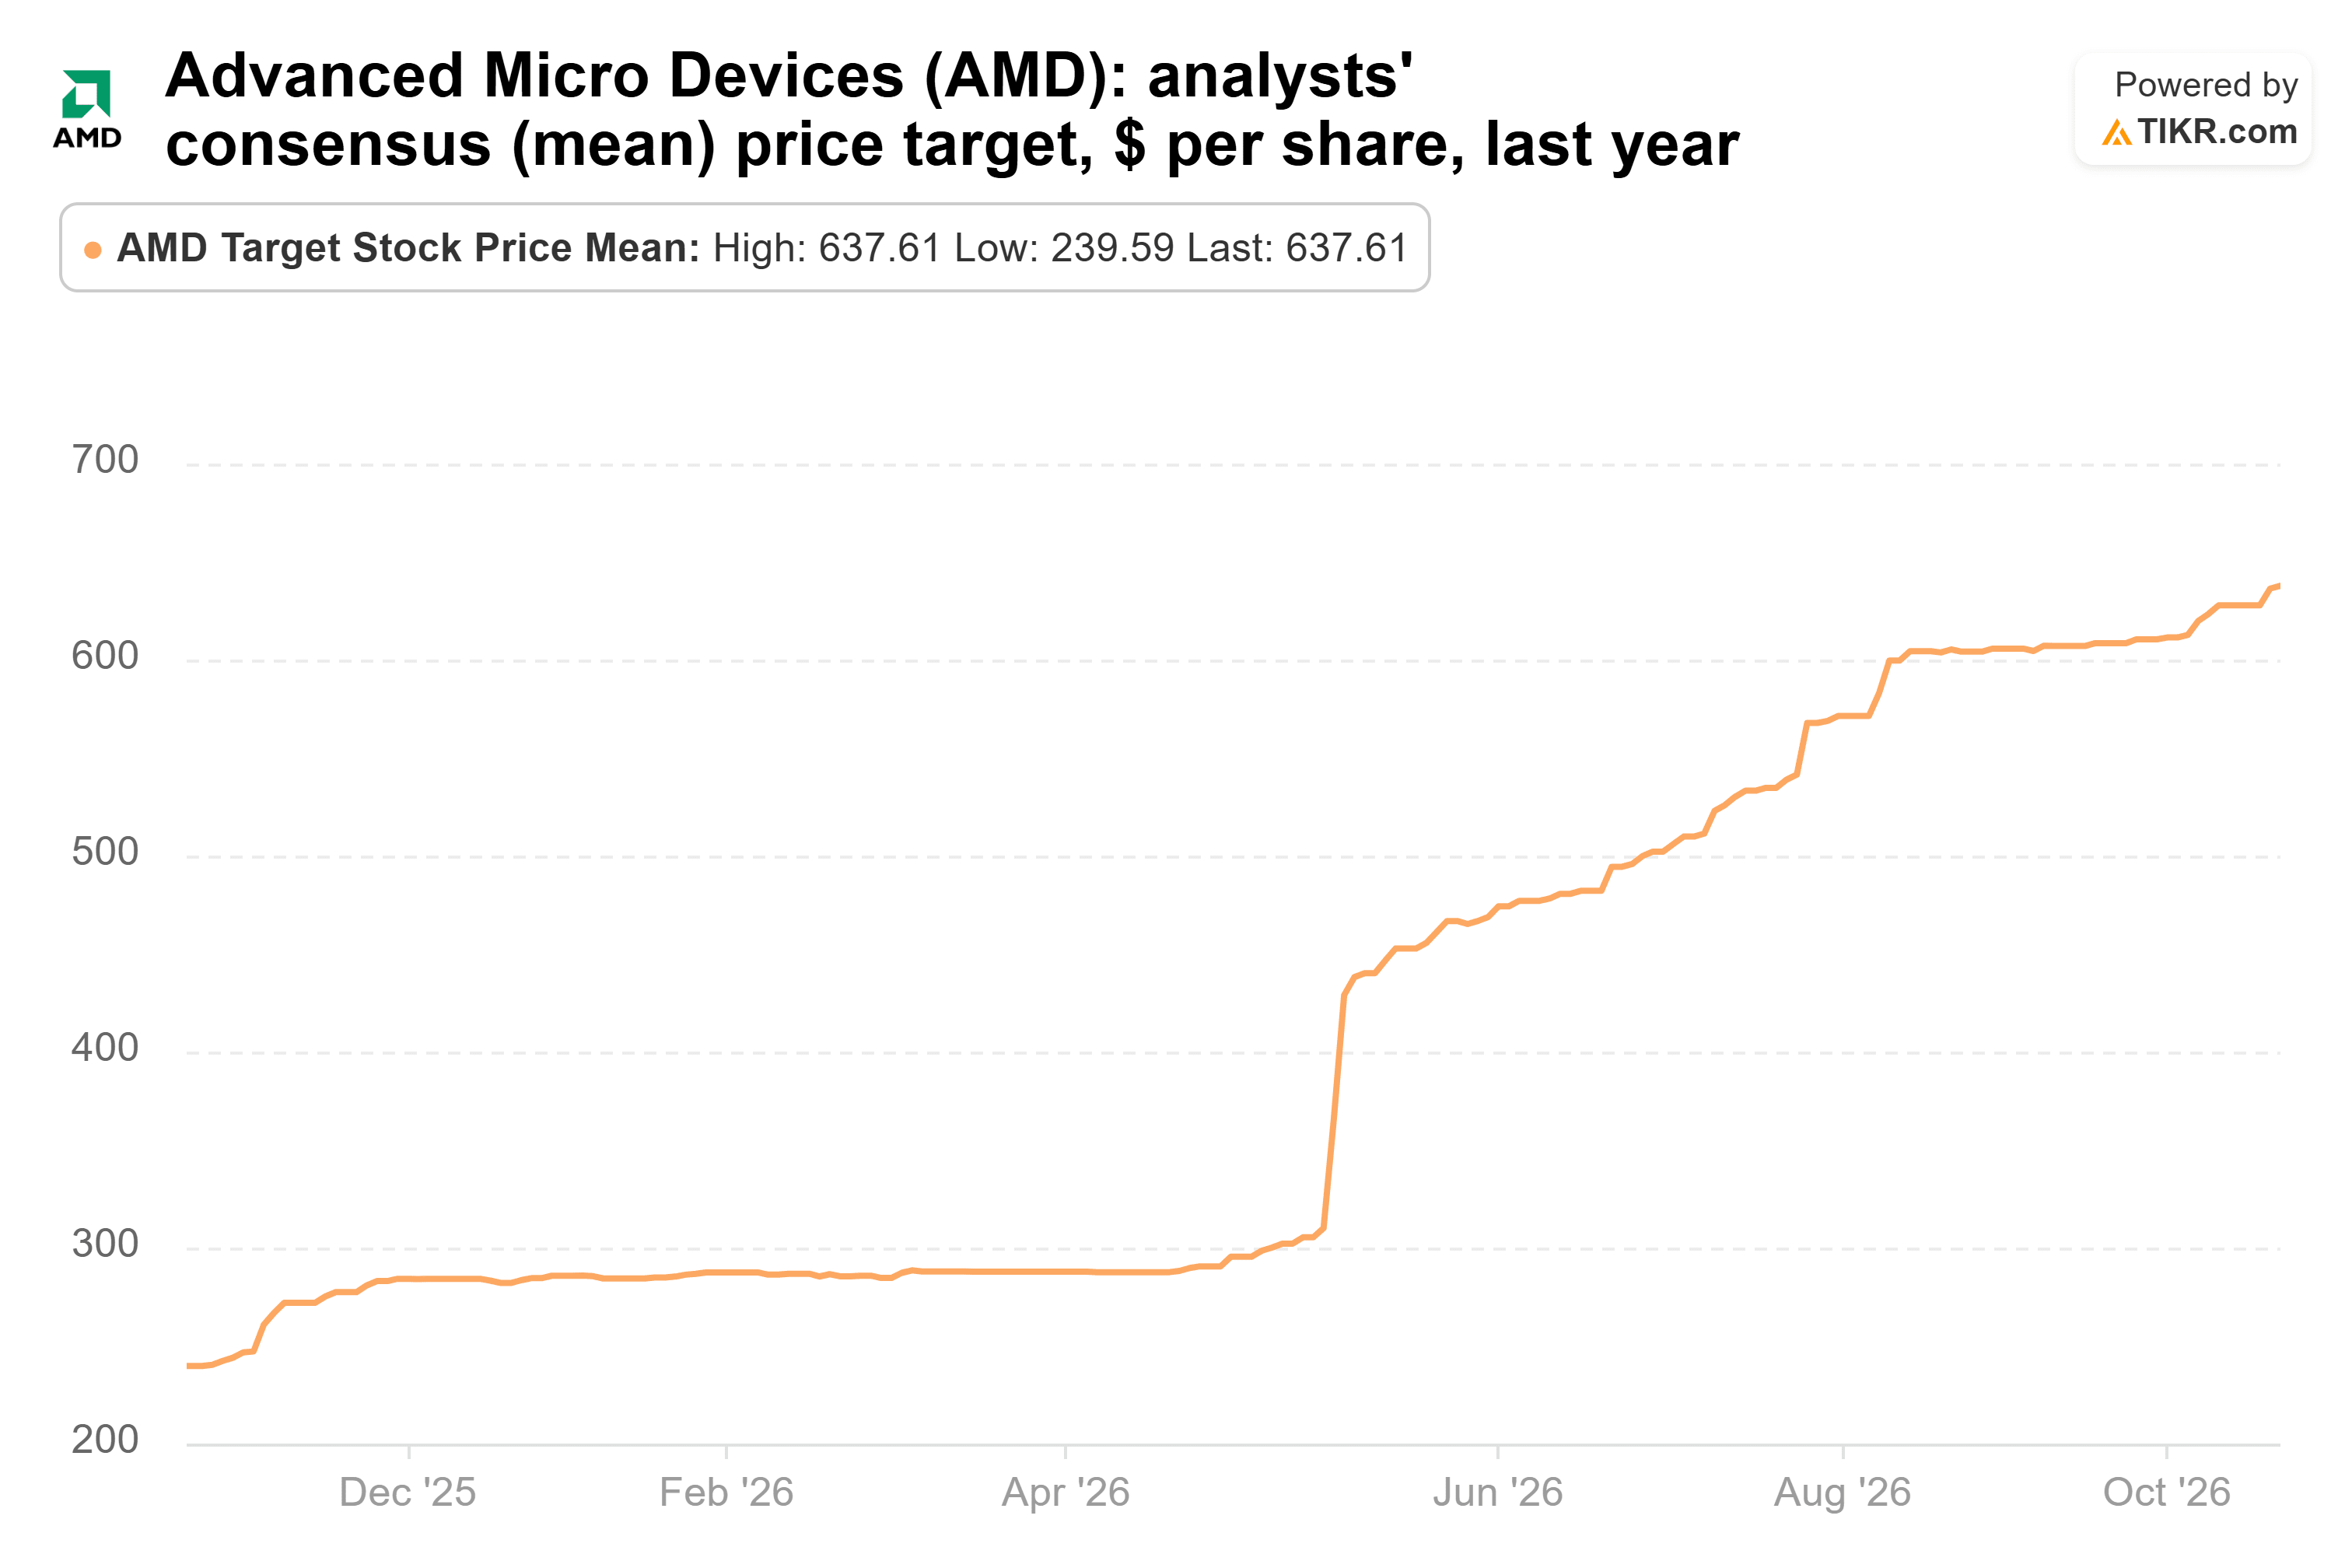
Essas previsões sugerem confiança no potencial de lucro da AMD, mas sua realização depende do sucesso dos principais clientes em financiar e implantar a infraestrutura por trás de seus compromissos de GPU.
A Ação da AMD Está Subvalorizada ou Supervalorizada?
A AMD era negociada a aproximadamente 46x o lucro futuro em 22 de outubro, abaixo de seu pico de junho de 67x, mas acima de sua média de cinco anos de 35x, sugerindo que as ações permaneciam relativamente caras apesar da correção.

O prêmio reflete as expectativas de rápida adoção de aceleradores de IA, vendas mais fortes de data centers e crescimento substancial dos lucros nos próximos 12 meses, embora implantações atrasadas possam pressionar essas previsões.
O relatório de resultados do terceiro trimestre da AMD em 3 de novembro fornecerá um teste importante da demanda por GPU, do progresso das remessas e da perspectiva da administração para o crescimento da infraestrutura de IA.
Em comparação com a Intel, a AMD oferece uma exposição mais direta ao mercado em expansão de aceleradores de IA, mas suas maiores expectativas de crescimento e avaliação deixam menos margem para resultados decepcionantes.
A AMD parece mais atraente após o declínio, tornando a compra gradual uma abordagem razoável de longo prazo, mas sua avaliação premium e dependência de grandes clientes de IA argumentam contra uma acumulação agressiva antes dos resultados.
Então, Qual é o Valor Real da Ação da AMD?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a AMD poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!