Principais Conclusões
- A Netflix caiu após seu relatório de 20 de outubro, quando divulgou previsões de receita do quarto trimestre abaixo das estimativas de Wall Street e reduziu sua perspectiva de receita com anúncios para 2026 para cerca de US$ 2,7 bilhões, ante US$ 3 bilhões.
- Chamath Palihapitiya chamou a Netflix de "uma assinatura dormente" e disse que US$ 14 bilhões em dívida financiaram seu acervo de conteúdo, enquanto o YouTube da Alphabet obtém seu conteúdo de forma barata.
- A dívida da Netflix é administrável: ela terminou setembro com US$ 15,3 bilhões em dívida bruta e US$ 8,2 bilhões em caixa, e espera cerca de US$ 12 bilhões em fluxo de caixa livre este ano.
- O maior risco é a conta de conteúdo da Netflix de cerca de US$ 20 bilhões este ano, que ela paga antes de qualquer um assistir, enquanto o YouTube paga aos criadores uma parte da receita depois que ela entra.
A Netflix (NFLX) caiu após seu relatório do terceiro trimestre na terça-feira, 20 de outubro, quando divulgou previsões de receita e margem operacional do quarto trimestre abaixo das estimativas de Wall Street. A ação já havia caído 26% em 2026 até então.
A receita subiu 11,8% em relação ao ano anterior, para US$ 12,87 bilhões, o quarto trimestre consecutivo de crescimento mais lento. A Netflix também reduziu sua perspectiva de receita com anúncios para 2026 para cerca de US$ 2,7 bilhões, ante US$ 3 bilhões.
Chamath Palihapitiya, o fundador da Social Capital, teve uma leitura mais direta no X:
"Eu assisto algo no YouTube todos os dias. A Netflix é uma assinatura dormente para mim."
E uma assinatura dormente é o tipo que é cancelada.
Seu argumento vai além de seus próprios hábitos de visualização. A Alphabet (GOOG) obtém os vídeos do YouTube dos criadores, enquanto a Netflix paga pelos seus próprios: "O YouTube tem custos muito baixos de criação de conteúdo. A Netflix tem US$ 14 bilhões em dívida que financiaram seu acervo de conteúdo." Ele chamou isso de uma possível "lição nos corredores do descompasso entre ativos e passivos."
O TIKR acompanha 52 analistas da Netflix. Quantos dizem "Comprar"?
Veja o detalhamento completo das classificações de Compra, Manter e Vender da Netflix, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Netflix
A dívida é a parte fácil
Os US$ 14 bilhões de Palihapitiya correspondem aos US$ 14,5 bilhões de dívida no balanço da Netflix no final de 2025. O número de dívida total do TIKR também conta arrendamentos, então fica um pouco mais alto. Ele também mal se moveu, permanecendo entre US$ 16,9 bilhões e US$ 18,1 bilhões todos os anos desde 2021.
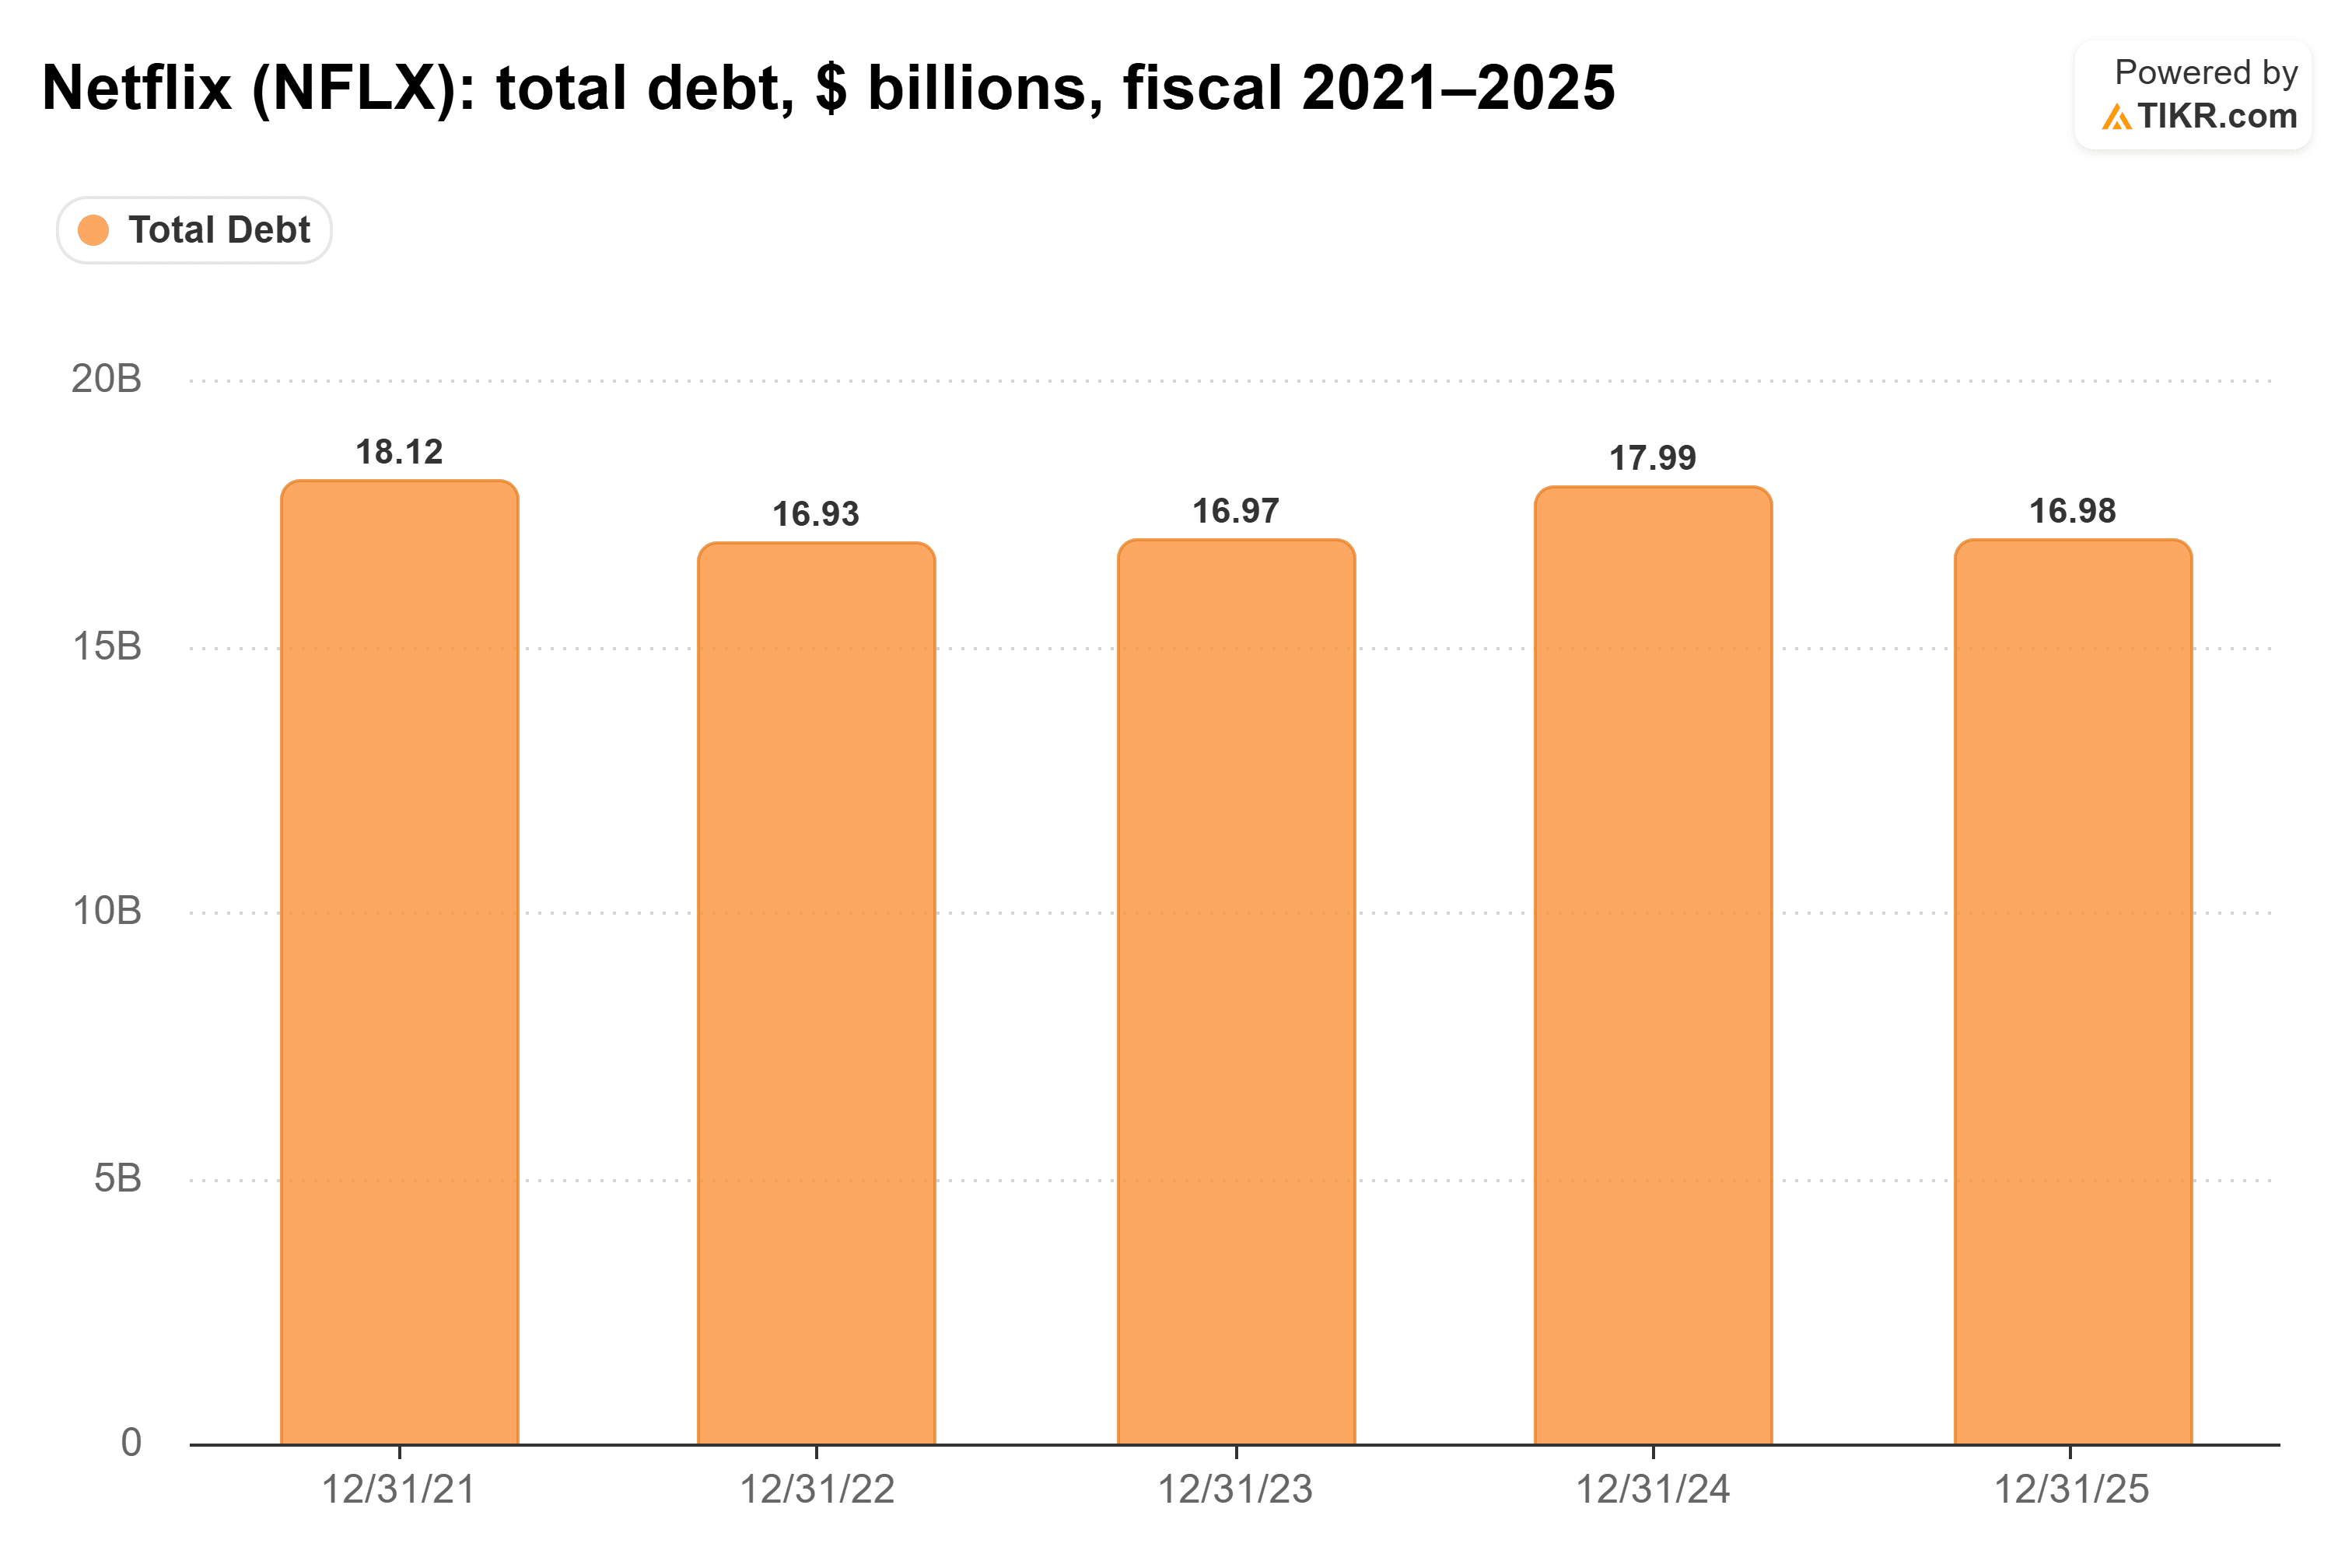
Portanto, a maior parte desse endividamento ocorreu até 2021, quando o fluxo de caixa livre da Netflix ainda era ligeiramente negativo. Desde então, a Netflix basicamente refinanciou sua dívida. No terceiro trimestre, ela vendeu US$ 1 bilhão em títulos para pagar US$ 1 bilhão que vencem no quarto.
Enquanto isso, o fluxo de caixa livre passou de ligeiramente negativo em 2021 para US$ 9,5 bilhões em 2025…
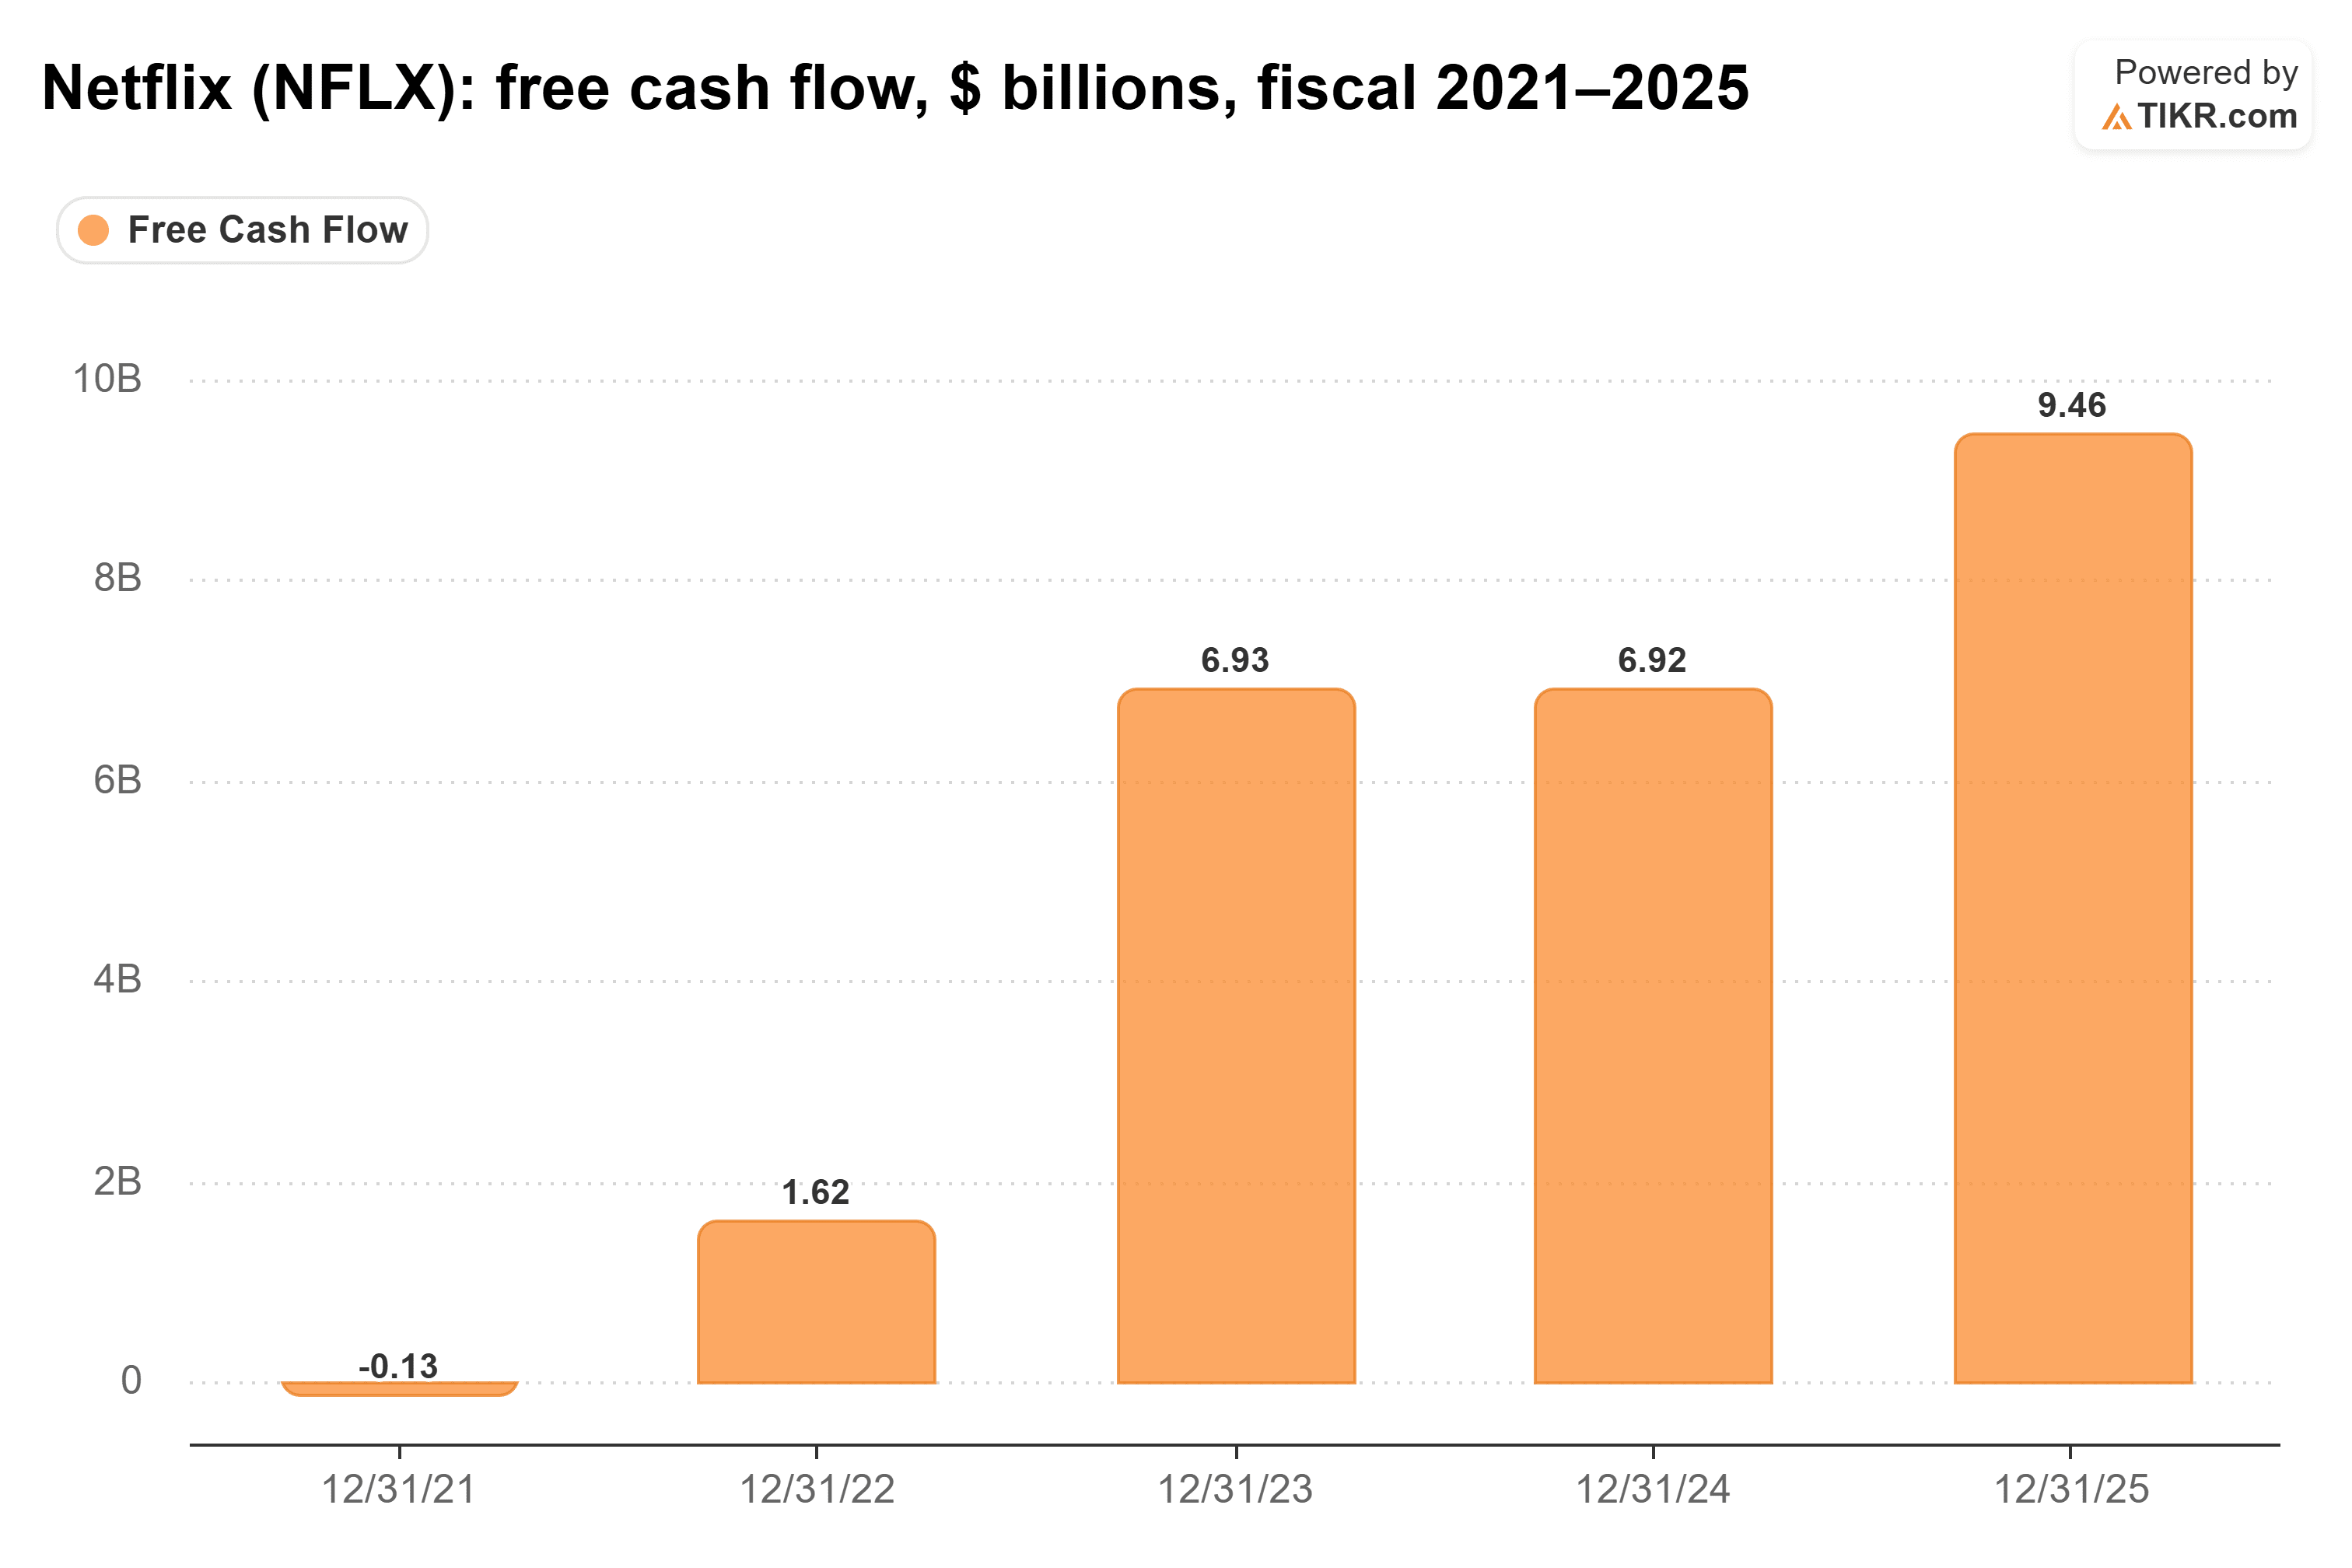
…e a Netflix espera cerca de US$ 12 bilhões este ano. Isso é uma redução em relação aos US$ 12,5 bilhões devido a um negócio imobiliário que ela espera concluir no quarto trimestre.
A Netflix terminou setembro com US$ 15,3 bilhões em dívida bruta e US$ 8,2 bilhões em caixa. Isso deixa cerca de US$ 7,1 bilhões de dívida líquida, menos de um ano de fluxo de caixa livre. Ela também gastou US$ 4,8 bilhões recomprando ações no terceiro trimestre, seu maior trimestre de recompra de ações de todos os tempos. Dificilmente é assim que uma empresa preocupada com seus credores se comporta.
A Netflix paga por seus programas antes de qualquer um assistir
O descompasso de Palihapitiya é real, e ele está nos contratos de conteúdo da Netflix.
A Netflix espera gastar cerca de US$ 20 bilhões em conteúdo em 2026. De acordo com seu relatório trimestral, no final de junho ela havia se comprometido com US$ 25,1 bilhões em pagamentos de conteúdo, com US$ 11,9 bilhões vencendo dentro de um ano. Essa é uma conta fixa maior do que sua dívida, e a Netflix assume esse compromisso antes que um programa tenha provado qualquer coisa.
O conteúdo do YouTube também não é gratuito: o braço de vídeo da Alphabet diz que pagou mais de US$ 100 bilhões a criadores, artistas e empresas de mídia de 2022 a 2025. Mas o YouTube paga uma parte do que os vídeos ganham (55% da receita de anúncios e assinaturas em seu Programa de Parcerias), e somente depois que eles a ganham. Se os espectadores se afastarem, a conta de conteúdo do YouTube encolhe junto com sua receita. A Netflix ainda deve pelos programas que já encomendou.
A própria solução da Netflix exige ainda mais dinheiro antecipado. O co-CEO Ted Sarandos disse na conferência de terça-feira que os mercados fora dos EUA dependem de seus maiores sucessos:
"Tivemos alguns 'doubles' e 'triples' realmente sólidos este ano. Mas os outros territórios contam com alguns desses títulos serem 'home runs' para que eles viajem pelo mundo."
A Netflix também acabou de substituir a diretora de conteúdo Bela Bajaria pelo ex-executivo da Disney Peter Rice. 'Home runs' custam dinheiro muito antes de serem sucessos, e só valem a pena se as pessoas derem à Netflix as horas que agora dão ao YouTube.
O crescimento já está desacelerando
É por isso que o engajamento importa tanto aqui. Os analistas esperam que o crescimento da receita desacelere de cerca de 16% em 2024 e 2025 para 13% este ano e 11% em 2027.
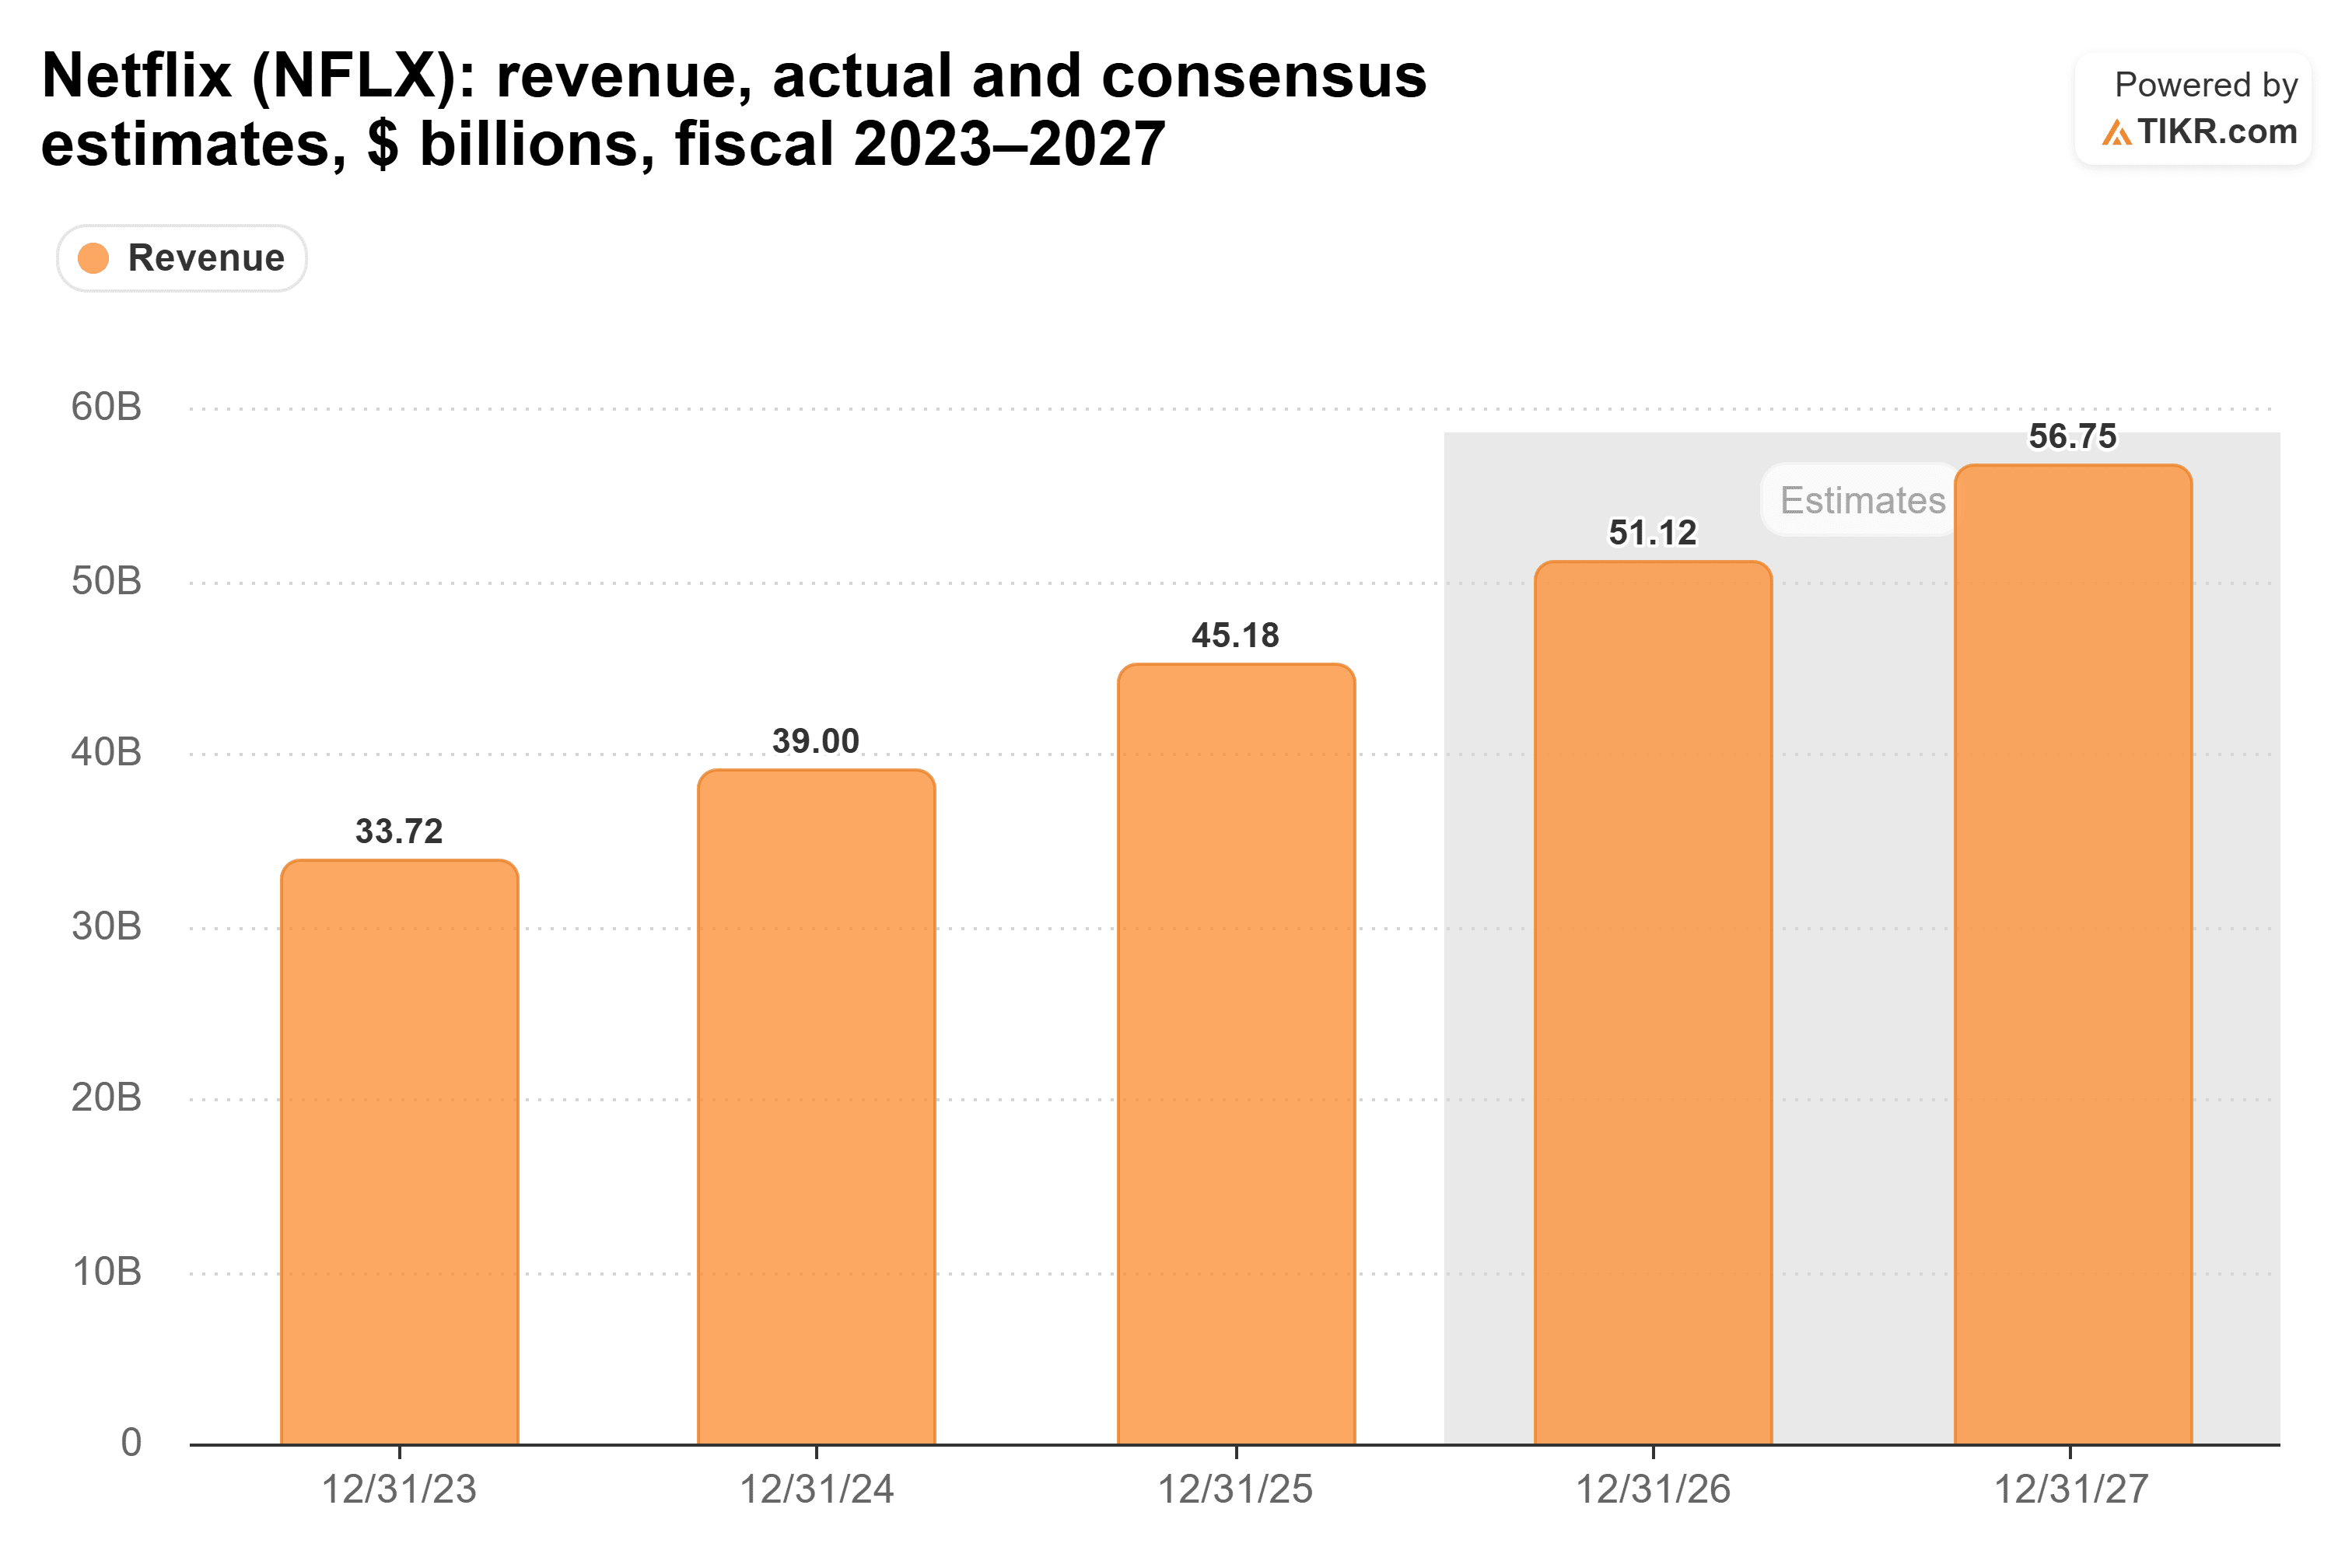
Ainda é um crescimento de dois dígitos. A defasagem do quarto trimestre é pequena em comparação com um ano de US$ 51 bilhões, então não deveria mudar muito essas estimativas. Cumpri-las enquanto a conta de conteúdo cresce a cada ano depende dos espectadores permanecerem.
Fique de olho na conta de conteúdo
Palihapitiya está certo de que a Netflix carrega um descompasso que o YouTube não tem. Os US$ 14 bilhões de dívida são a parte menor disso: pouco mais de um ano do fluxo de caixa livre deste ano cobriria isso. A parte maior são os US$ 20 bilhões por ano que a Netflix gasta em programas antes de saber quem vai assisti-los.
Minha opinião: a dívida é a menor das preocupações da Netflix, e a cerca de 20x os lucros, a ação já precifica uma boa dose de desaceleração. Mesmo isso pode parecer caro se a conta de conteúdo continuar subindo enquanto os espectadores passam mais de suas noites no YouTube.
Claro, alguns 'home runs' mudariam a conversa rapidamente. O relatório do quarto trimestre em janeiro é a próxima verificação de se a programação está funcionando.
Então, quanto vale realmente a ação da Netflix?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Netflix poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Netflix gratuitamente
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não pretendem servir como conselho de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!