Principais Conclusões
- A Cameco subiu 4,2% para $82 em 27 de outubro, mas ainda está 39% abaixo de sua máxima de 52 semanas antes do relatório de 30 de outubro.
- O LPA ajustado do segundo trimestre de $0,18 ficou abaixo do consenso de $0,38, com a produção em queda e a Westinghouse registrando prejuízo.
- O preço realizado de $67,79 por libra está abaixo do preço de longo prazo de $96,50 porque a maior parte da produção é vendida sob contratos antigos.
- Com um múltiplo de 53,6x sobre os lucros futuros, a ação precisa de uma recuperação da produção e de contratos com preços mais altos para justificar o prêmio.
O urânio raramente pareceu melhor no papel. Os preços dos contratos de longo prazo atingiram $96,50 por libra no final de agosto e setembro, o maior patamar mensal desde o início da série histórica em 1996.
A Cameco (CCJ) mal sentiu isso. A ação fechou a $82 em 27 de outubro após um salto de 4,2%, mas ainda acumula queda de 33,1% em seis meses e está 39% abaixo de sua máxima de 52 semanas de $135.
Essa desconexão é a história completa antes do relatório do terceiro trimestre, que sai na sexta-feira. O ciclo do combustível continua apertando, enquanto os próprios resultados da Cameco continuam decepcionando.
Um trimestre fraco com culpados claros
O segundo trimestre foi difícil. Todos os números da empresa aqui estão em dólares canadenses.
- A receita caiu 7% para $814 milhões.
- O lucro líquido despencou 92% para $25 milhões.
- O LPA ajustado de $0,18 ficou abaixo do consenso de $0,38.
Duas coisas causaram a maior parte do estrago. A produção embalada em McArthur River/Key Lake e Cigar Lake caiu para 6,2 milhões de libras (base 100%) ante 7,7 milhões, com inundações interrompendo as rotas de suprimento no norte de Saskatchewan.
Em seguida, a Westinghouse passou a registrar um prejuízo de $10 milhões para a participação da Cameco, contra um lucro de $126 milhões no ano anterior.
O CEO Tim Gitzel enquadrou a situação com calma no comunicado de resultados, descrevendo o trimestre como "variabilidade trimestral normal".
A linha de lucros trimestrais mostra o quão irregular essa variabilidade pode ser:
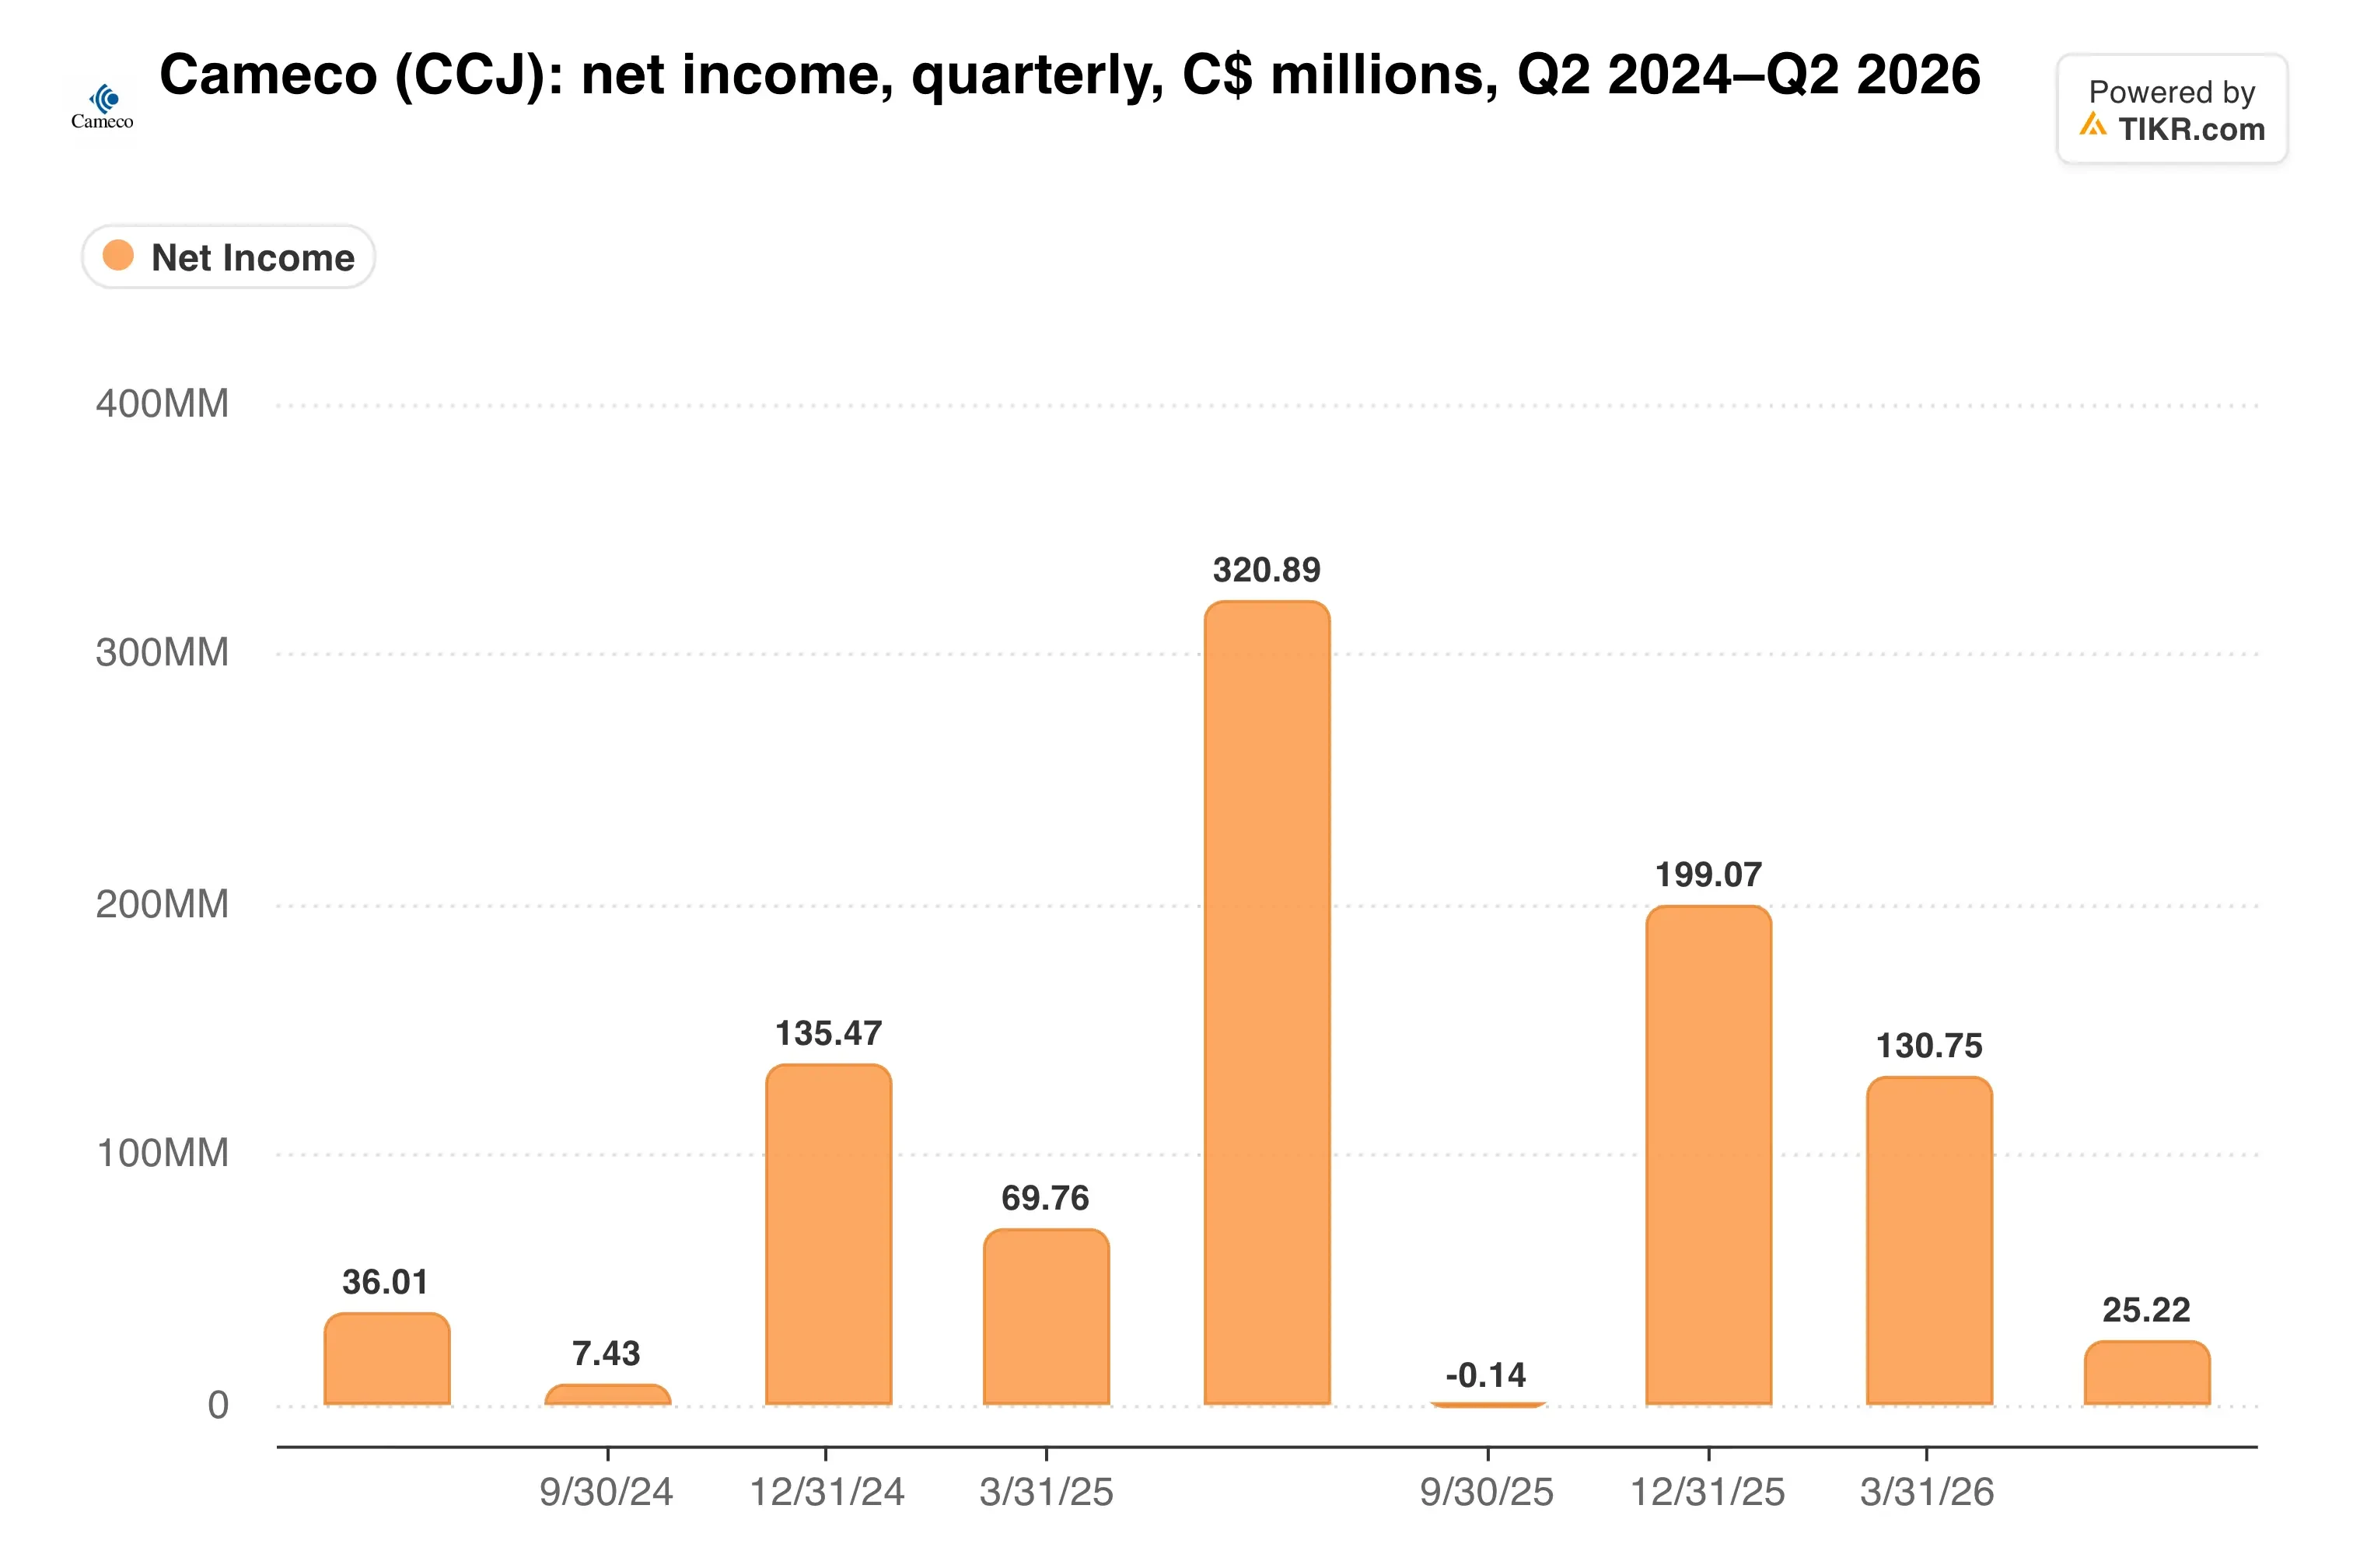
Os investidores podem conviver com irregularidade. O que eles querem é prova de que as quedas são temporárias, e a manutenção da perspectiva anual de produção é a principal resposta da gestão.
Os contratos ficam para trás do mercado
A Cameco vendeu urânio a um preço realizado médio de $67,79 por libra no segundo trimestre. Isso representou um aumento de 18% em relação ao ano anterior, mas bem abaixo do preço de longo prazo.
A lacuna é intencional. A maior parte da produção é movimentada sob contratos de longo prazo, com entregas médias anuais de mais de 28 milhões de libras comprometidas para os próximos cinco anos, portanto os preços mais altos chegam à demonstração de resultados lentamente.
Enquanto isso, a Cameco continua aumentando sua exposição ao ciclo do combustível. Em setembro, assinou um acordo exclusivo para comprar toda a produção futura da planta planejada pela Global Laser Enrichment em Kentucky, e a Cameco detém 49% da GLE. A Westinghouse também apresentou, de forma confidencial, um pedido de IPO nos EUA em julho.
Os analistas esperam que o reajuste de preços chegue gradualmente:

O consenso projeta um crescimento anual de receita de cerca de 7,7% nos próximos dois anos, o que parece modesto dado o patamar atual dos preços dos contratos.
O TIKR acompanha 21 analistas da Cameco. Quantos dizem "Comprar"?
Veja a distribuição completa das recomendações de Compra, Manter e Venda para a Cameco, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Cameco
Pagando caro pela paciência
A Cameco negocia a 53,6x os lucros futuros e 22,7x o EBITDA futuro. Esse é um múltiplo de crescimento para um negócio que deve crescer o EBITDA cerca de 2,4% ao ano nos próximos dois anos.
As concorrentes ainda estão atrás de capital. A NexGen Energy (NXE) está buscando cerca de $1 bilhão para seu projeto canadense de urânio e realizou conversas com a BHP (BHP). A Cameco, por outro lado, já produz em escala e carrega apenas $77 milhões de dívida líquida.
Então, onde o múltiplo atual se situa em relação à sua própria história?

Minha opinião: a avaliação ainda exige muito, especialmente com a Westinghouse perdendo dinheiro e as operações de Cigar Lake suspensas temporariamente em julho. Gosto da posição da Cameco no ciclo do combustível, mas eu gostaria de ver a produção e a precificação dos contratos se estabilizarem antes de pagar 53,6x os lucros.
Em 30 de outubro, observe três coisas: a recuperação da produção nas minas de Saskatchewan, a contribuição da Westinghouse e quaisquer novos contratos de longo prazo assinados próximos aos preços atuais.
Então, qual é o valor real da ação da Cameco?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Cameco poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste os inputs para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não possui posição em nenhuma ação mencionada. Obrigado pela leitura e bons investimentos!