A ASML (ASML) reportou vendas recorde do terceiro trimestre de €11,7 bilhões na quarta-feira, 14 de outubro, um aumento de 25% em relação ao segundo trimestre, com um lucro líquido de €5,0 bilhões. A empresa forneceu uma previsão de vendas para o quarto trimestre entre €14,2 bilhões e €15,2 bilhões, com uma margem bruta de cerca de 57%. Também ajustou sua perspectiva de vendas para 2026 para €44 bilhões a €45 bilhões, em comparação com os €43 bilhões a €45 bilhões estabelecidos em julho após um forte segundo trimestre.
A previsão de vendas por si só não é a surpresa. Analistas consultados pela LSEG esperavam €14,19 bilhões, então o limite inferior da faixa da ASML apenas corresponde ao consenso. A margem é o que moveu o mercado.
A ASML Não Consegue Construir Máquinas Rápido o Suficiente
O CEO Christophe Fouquet disse que o fornecimento planejado da ASML para 2027 e 2028 "não atenderá totalmente à demanda de nossos clientes." A ASML planeja adicionar 30% de capacidade em 2027 e está estudando como ir além dos 30% já sinalizados para 2028. A empresa também afirma que alguns clientes desejam fazer pedidos para 2029 e 2030.
Isso inverte a preocupação usual com equipamentos de semicondutores. O risco para a ASML costumava ser clientes pausando pedidos. Agora, a própria produção da ASML poderia limitar a velocidade com que fabricantes de chips como a TSMC (TSM) adicionam capacidade avançada, o que torna a litografia o fator que define o ritmo para toda a expansão de fábricas de IA.
Atualizações Impulsionaram a Margem, Precificação Vem a Seguir
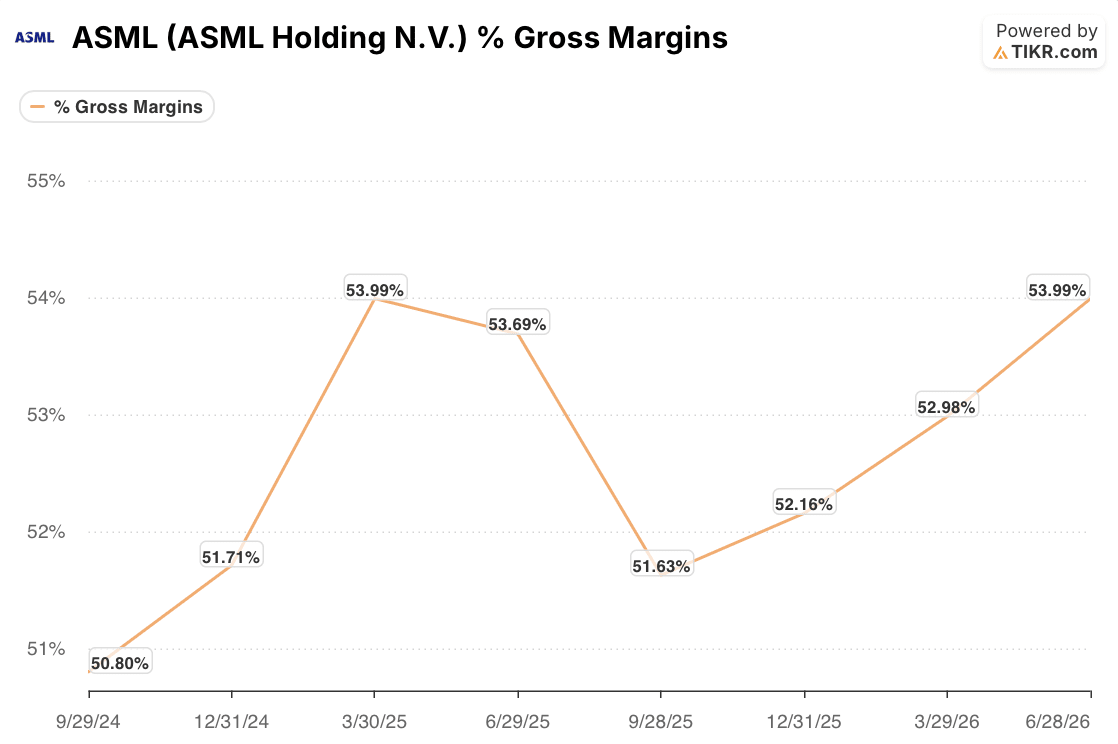
O CFO Roger Dassen disse que a margem foi impulsionada principalmente por vendas da base instalada e atualizações, com volumes mais altos e um mix de produtos favorável também ajudando. Ao longo dos oito trimestres até junho de 2026, a margem bruta variou entre 50,8% e 54,0%.
O T3 ficou em 57,5%, 3,5 pontos acima do topo dessa faixa. A previsão para o T4 de cerca de 57% também supera o consenso da LSEG de 55,4% em 1,6 ponto. A precificação deve adicionar um segundo impulso mais tarde: Dassen disse que a ASML concluiu as negociações de precificação baseada em valor com seus principais clientes, com o benefício aparecendo parcialmente em 2027 e totalmente em 2028 e além.
O Mercado Já Se Movimentou, Mas Não Completamente

Os analistas não têm sido lentos com a ASML. O preço-alvo médio subiu de €777 no final de setembro de 2025 para €2.075 em 13 de outubro, um aumento de 167%, enquanto a ação subiu 86% para €1.510. Essa média está 37% acima do fechamento de terça-feira. As classificações mostram 31 recomendações de compra, 6 de superação, 4 de manutenção e 1 de venda, contra 11 de manutenção um ano antes.
Os números de 13 de outubro são anteriores ao comunicado de hoje e a quaisquer revisões subsequentes dos analistas.
Quanto Vale a Ação da ASML Se o Boom Esfriar

Os booms de equipamentos de semicondutores acabam, e a capacidade adicionada perto do topo pode ficar ociosa quando isso acontece. Portanto, a questão que me importava era quanto a ASML vale se essa escassez de oferta não durar. Mantive o crescimento da receita em 11,8% ao ano, bem abaixo do acréscimo de capacidade de 30% e abaixo da média de 18,5% da ASML nos últimos cinco anos. A margem líquida reportada no T3 foi de 42,5%, mas isso inclui um ganho de reavaliação de €500 milhões no investimento da ASML na Mistral, e sem ele a margem estava mais próxima de 38%. Defini a minha em 39,2%, um pequeno passo que a nova precificação deve cobrir a partir de 2027, e deixei o P/L encolher cerca de 1,8% ao ano.
Mesmo com esses números, meu modelo chega a cerca de €2.864 até o final de 2030. Isso representa um retorno total de 89,7% a partir de €1.510, ou 16,4% ao ano, e cerca de 38% acima do preço-alvo médio do mercado.
Conclusão
O limite da ASML agora é quantas máquinas ela consegue construir, e a precificação baseada em valor que começa a surtir efeito em 2027 ainda não está refletida na margem.
Meu modelo chega a cerca de €2.864 até o final de 2030, assumindo um crescimento anual da receita de 11,8%, uma margem de lucro líquido de 39,2% e um P/L em declínio gradual. Isso sugere um potencial de alta mesmo após uma valorização de 86%. A próxima verificação é se o T4 cumpre a previsão de vendas e margem da ASML.
Acha que minha suposição de crescimento é muito cautelosa, ou não cautelosa o suficiente? Construa seu próprio modelo de avaliação da ASML no TIKR em cerca de 60 segundos, gratuitamente, começando com as estimativas de consenso do mercado. Saiba mais aqui.
Então, quanto vale realmente a ação da ASML?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a ação da ASML poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a ASML Holding gratuitamente→
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!