Principais Estatísticas para a Ação da Airbnb
- Preço Atual: $149.58
- Preço-Alvo (Médio): ~$321
- Alvo da Rua: ~$184
- Retorno Total Potencial: ~114%
- TIR Anualizada: ~20% / ano
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
O Que Aconteceu?
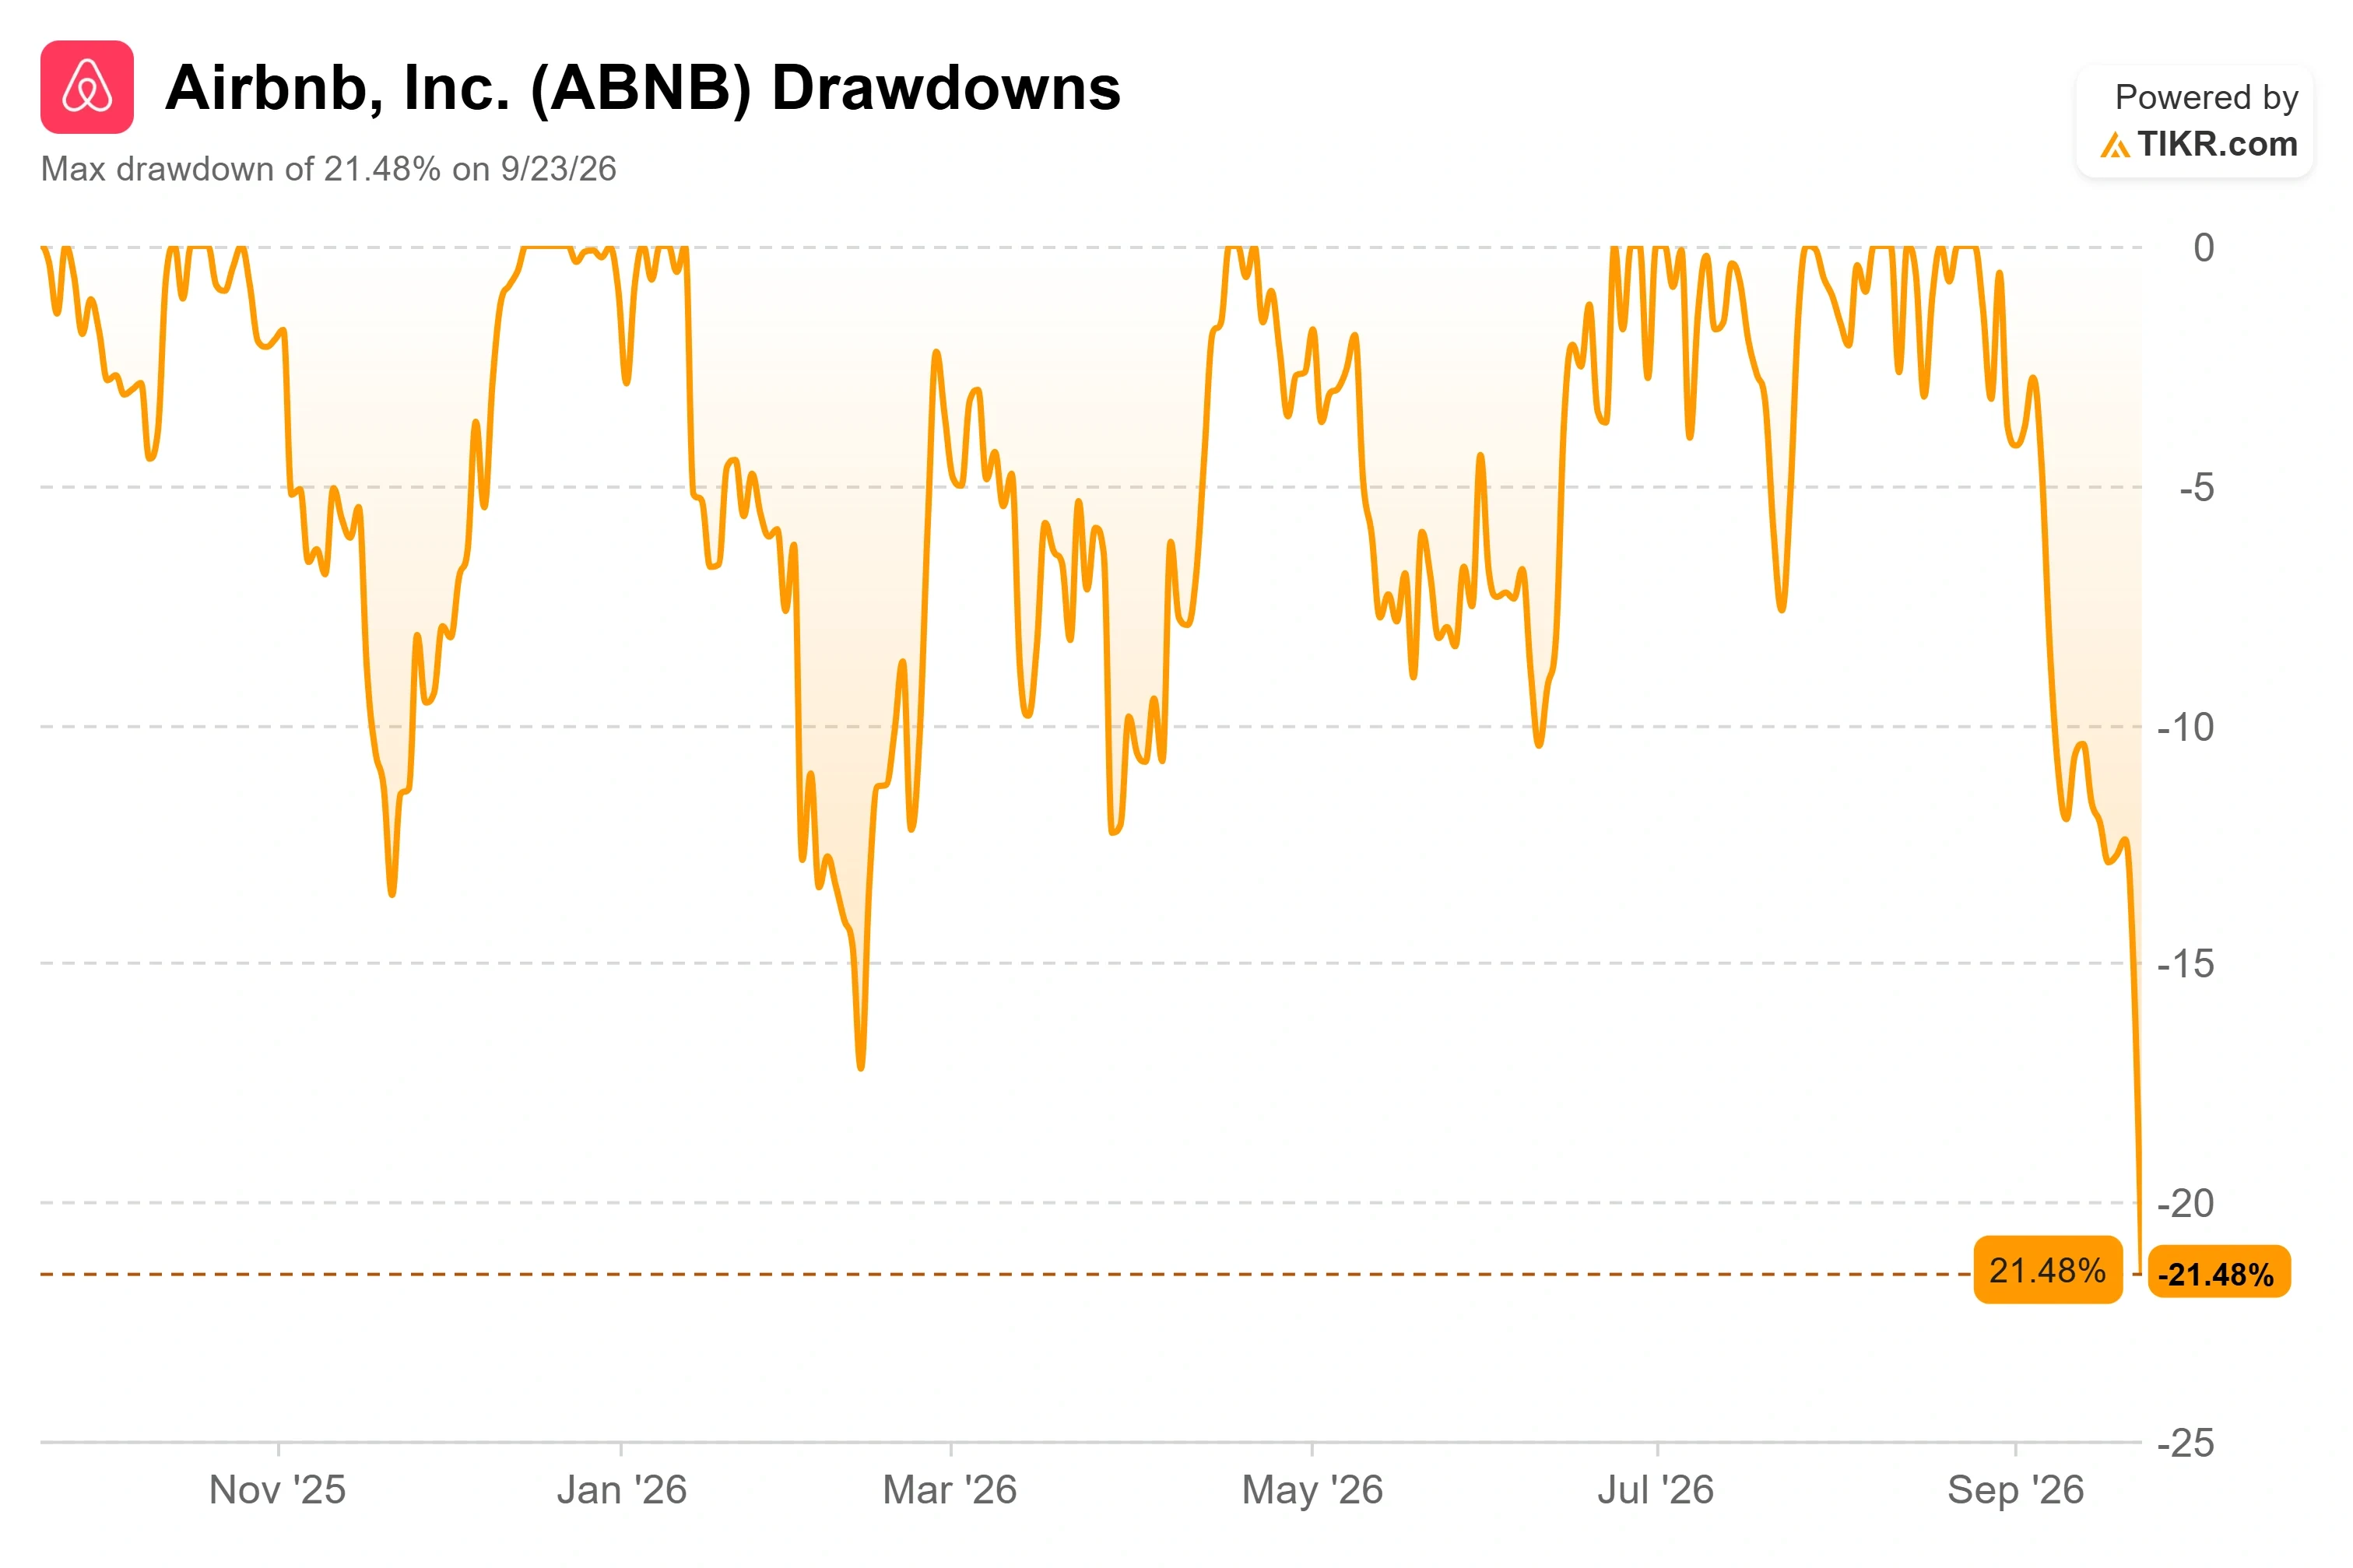
A Airbnb (ABNB) caiu 7,56% em 23 de setembro, fechando a $149,58, e não foi nenhum erro nos lucros ou corte nas previsões que causou isso. A ação caiu porque os nomes de viagens online venderam em conjunto e porque a voz mais nova de Wall Street sobre a ação disse aos investidores para esperarem pouco daqui para frente. Essa é uma razão estranha para perder $12 em um dia, e é exatamente por isso que a queda merece uma análise mais detalhada.
A venda deixa a ABNB cerca de 23% abaixo de sua máxima de 52 semanas de $193,45, voltando ao nível em que negociava no final de julho. Para um negócio que superou as estimativas de receita em cada um dos últimos cinco trimestres e ainda mantém uma margem de fluxo de caixa livre perto de 37%, um mercado que de repente quer pagar menos merece uma resposta: esse medo é racional ou é uma oportunidade?
Um Alvo de $170 Que Parece um Teto
Em 16 de setembro, o analista da Morgan Stanley, Matthew Cost, assumiu a cobertura do setor de viagens online, classificando a Booking Holdings como Overweight, a Airbnb como Equal-Weight com alvo de $170, e a Expedia como Underweight. O chamado para a Airbnb não era baixista isoladamente. Cost elevou a ação de uma postura anterior de Underweight, citando sua participação de cerca de 90% em reservas diretas e a execução aprimorada do produto como razões pelas quais o crescimento de dois dígitos em noites reservadas agora parece mais crível. Mas a Booking era o nome preferido do banco no grupo, e uma vez que a ação caiu abaixo de $170, a iniciação foi lida como um teto, não como um piso.
Nas duas semanas anteriores, Rosenblatt e DA Davidson iniciaram a Airbnb com classificação Buy e alvos de $220, e a Raymond James a atualizou para Outperform com alvo de $200. Quando um nome conhecido por cobertura otimista ganha uma voz neutra de alto perfil, o comprador marginal hesita. Essa hesitação, somada a uma venda ampla de consumo discricionário impulsionada pelo aumento dos rendimentos dos Treasuries, causou o dano.
Um segundo fio também está em ação. A Airbnb expandiu recentemente o pedido de mantas no aplicativo por meio de uma parceria com a Instacart em todos os Estados Unidos, com o Canadá a seguir. Os investidores não a abraçaram como um verdadeiro motor de receita, e a reação contida alimentou uma preocupação mais ampla de que o impulso por serviços da Airbnb espalha esforço sem mover a agulha financeira. Esse ceticismo colide com o que a administração diz que essas extensões servem.
Veja estimativas históricas e futuras para a ação da Airbnb (É gratuito!) >>>
O Que Chesky Disse ao Goldman Que a Venda Ignorou
Duas semanas antes da queda, o CEO Brian Chesky falou na Conferência Goldman Sachs Communacopia + Technology, e seu enquadramento do impulso por serviços não era sobre margens de mantas. "Toda vez que adicionamos uma categoria, não apenas expandimos nosso negócio, mas fortalecemos o núcleo", disse Chesky. Isso reformula o movimento com a Instacart: o valor não é a taxa de mantas, é a razão pela qual um cliente que só reserva hotel ou só usa serviços eventualmente reserva uma casa, uma conversão que ele estimou em um em cada três reservadores de hotel retornando para uma estadia.
Ele foi direto sobre crescimento. A receita da Airbnb cresceu cerca de 10% no ano passado, mas ele descreveu o núcleo como longe de estar maduro, com quatro de seus cinco maiores mercados acelerando e a Índia crescendo perto de 50%. Sobre o medo de IA que agora pesa sobre a ação, ele argumentou que os mesmos modelos estão disponíveis para a Airbnb, que já lida com quase metade dos tickets de atendimento ao cliente com IA. O público do Goldman ouviu um CEO que acredita que a empresa foi "do sexto inning de volta para o segundo inning". A venda não precificou nada disso.
A Airbnb reportou $3,61 bilhões em receita no T2 de 2026, alta de 16,5% ano sobre ano, superando o consenso de $3,58 bilhões. O EPS ajustado atingiu $1,37 contra $1,03 um ano antes, e a margem de EBITDA ajustada ficou perto de 35%, mais de um ponto acima do trimestre do ano anterior. Este não é um negócio rachando. É um que o mercado decidiu pagar menos por durante oito sessões.
Mais Barata Que os Hotéis
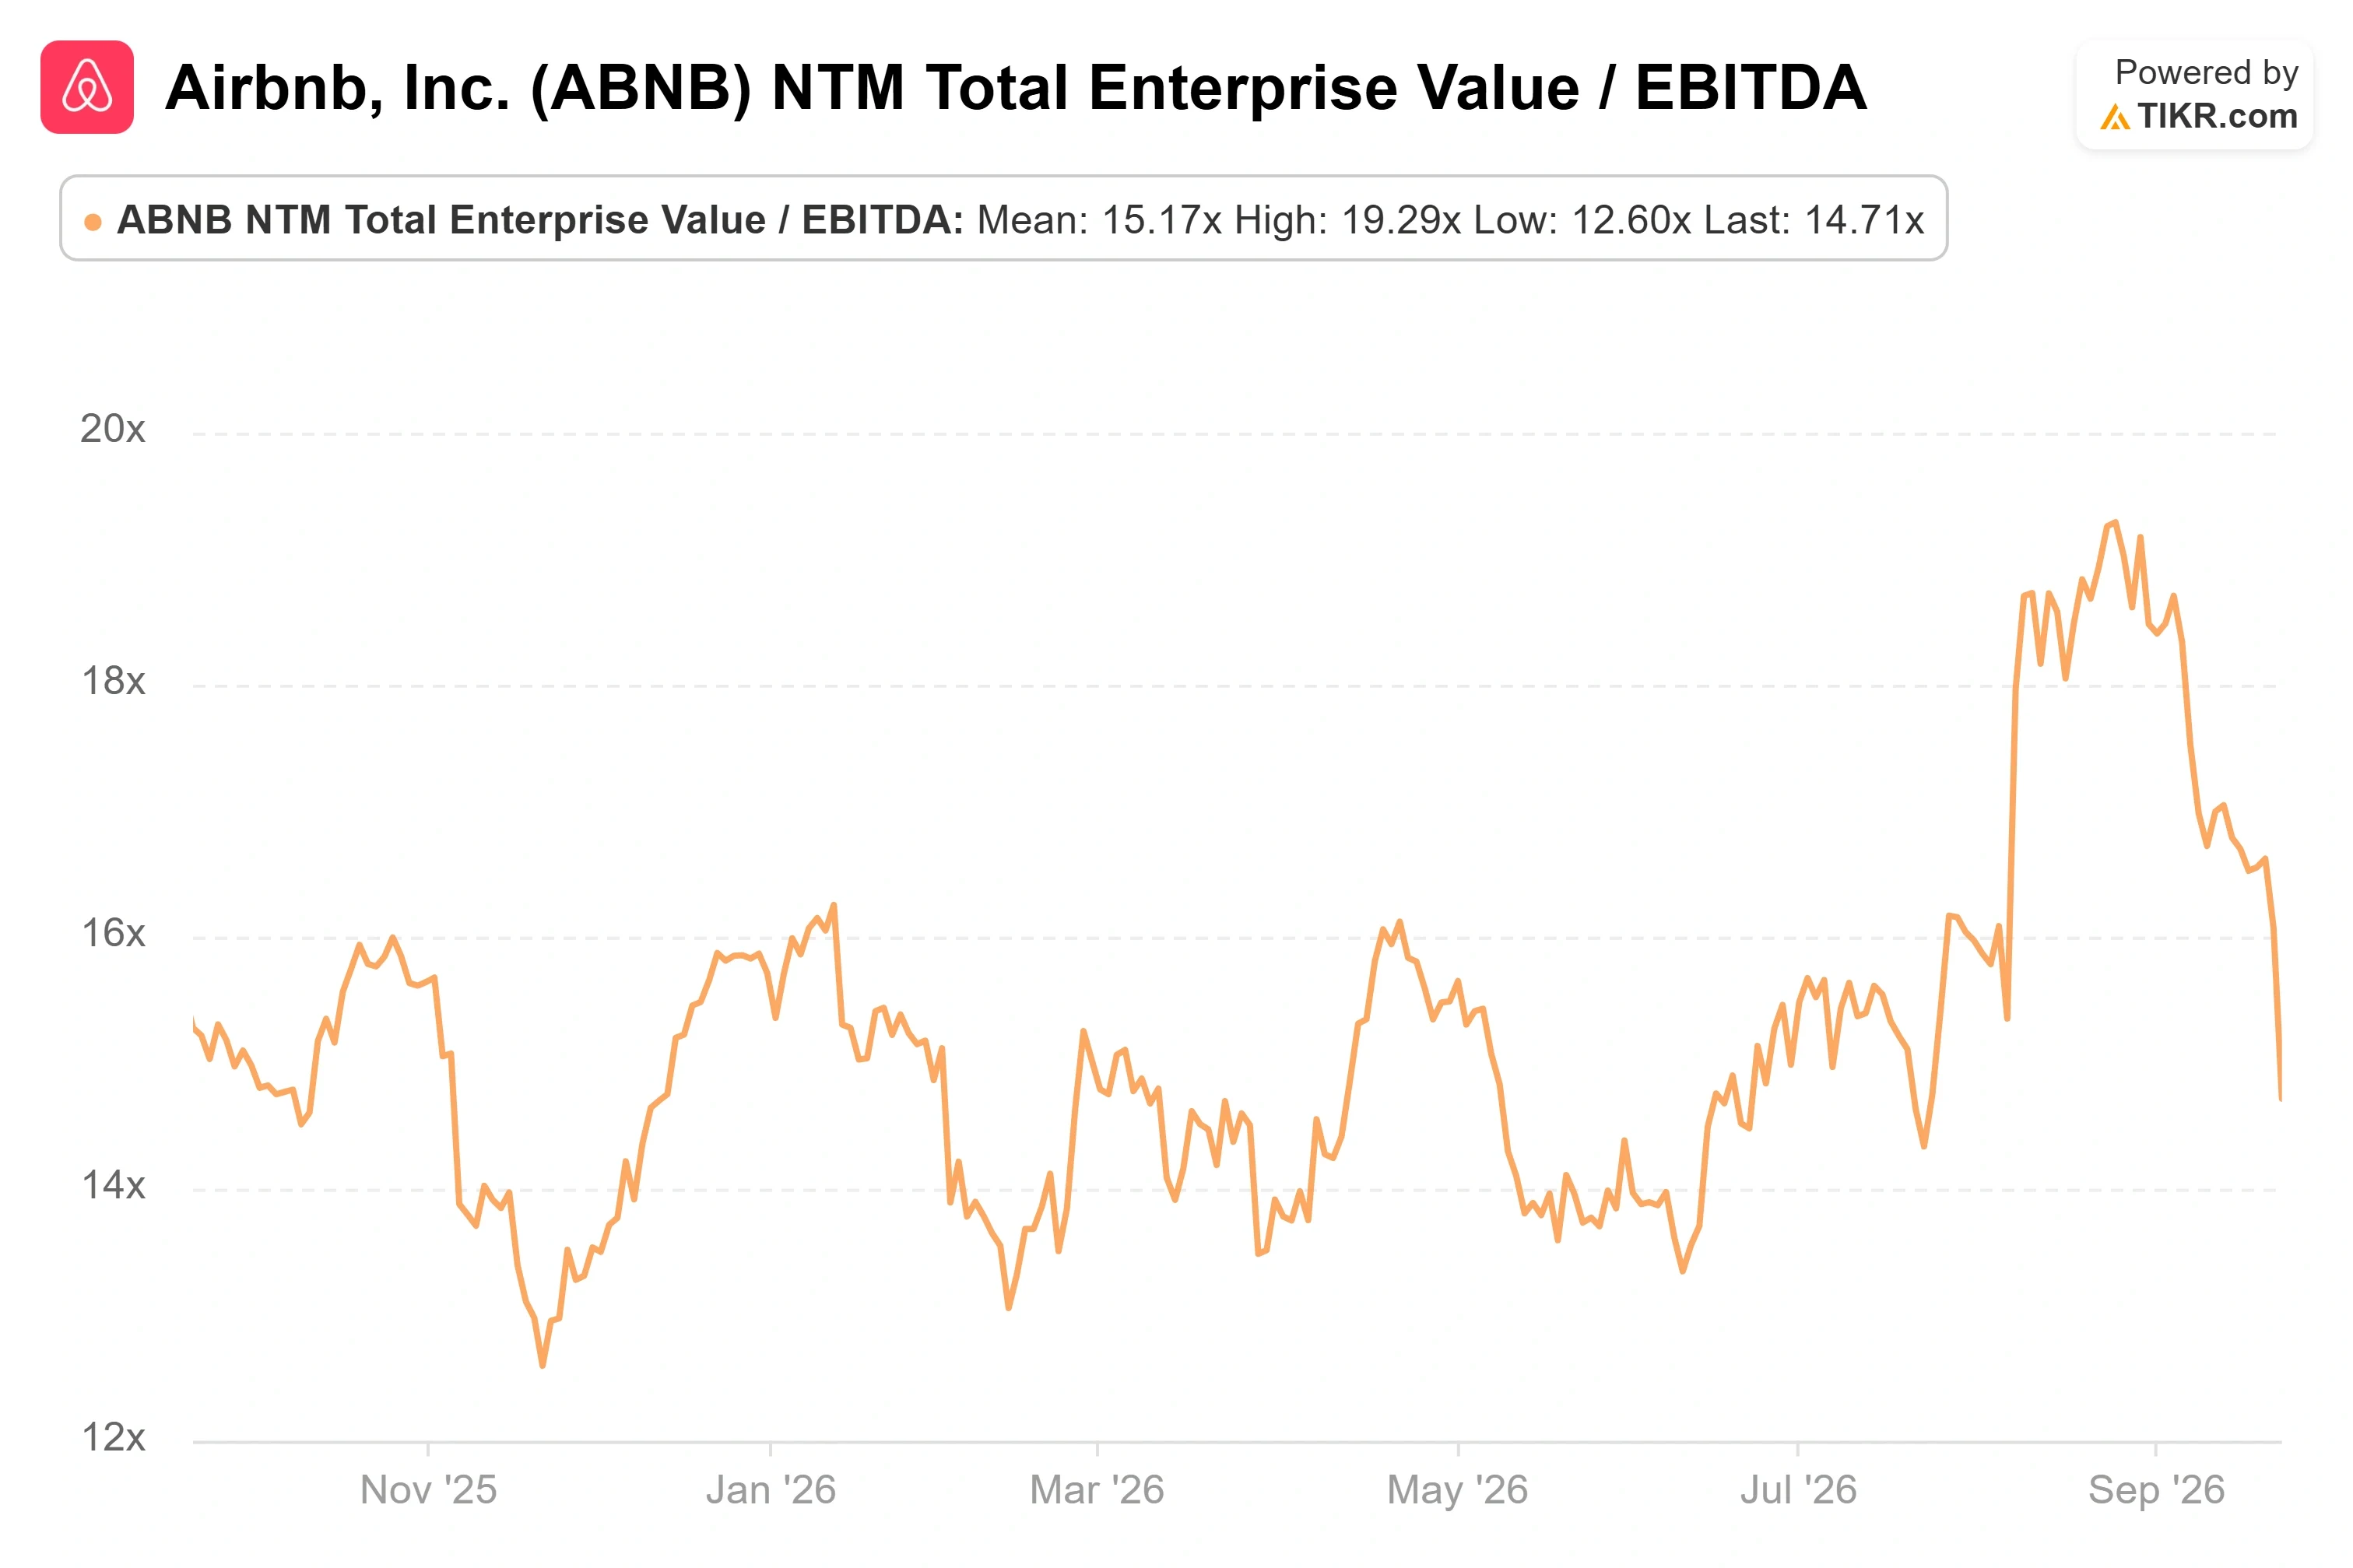
A Airbnb negocia a cerca de 14,7 vezes EV/EBITDA dos Próximos Doze Meses (NTM) e aproximadamente 26,5 vezes os lucros futuros. Contra os operadores hoteleiros de quem está atraindo oferta independente, isso parece razoável: a Marriott está perto de 17,5 vezes e a Hilton perto de 19,3 vezes, ambas mais caras apesar do crescimento mais lento e balanços patrimoniais mais pesados.
O problema é o par puro mais próximo. A Booking Holdings negocia mais barata a cerca de 10,6 vezes, então a Airbnb não é simplesmente "barata", está precificada como a empresa de crescimento mais rápido que tem sido. Se esse prêmio em relação à Booking e desconto em relação às cadeias é justificado depende inteiramente de se a expansão de categoria converte, o que é o desacordo vivo entre um alvo de $170 e um de $220.
A Airbnb detém aproximadamente $9,6 bilhões em caixa líquido, financiando recompra de ações e investimento em produto sem financiamento externo. Esse colchão é a razão pela qual um recuo impulsionado por sentimento muda o preço de entrada sem ameaçar a tese.
Veja como a Airbnb se sai contra seus pares no TIKR (É gratuito!) >>>
Análise do Modelo Avançado do TIKR
- Preço Atual: $149.58
- Preço-Alvo (Médio): ~$321
- Retorno Total Potencial: ~114%
- TIR Anualizada: ~20% / ano
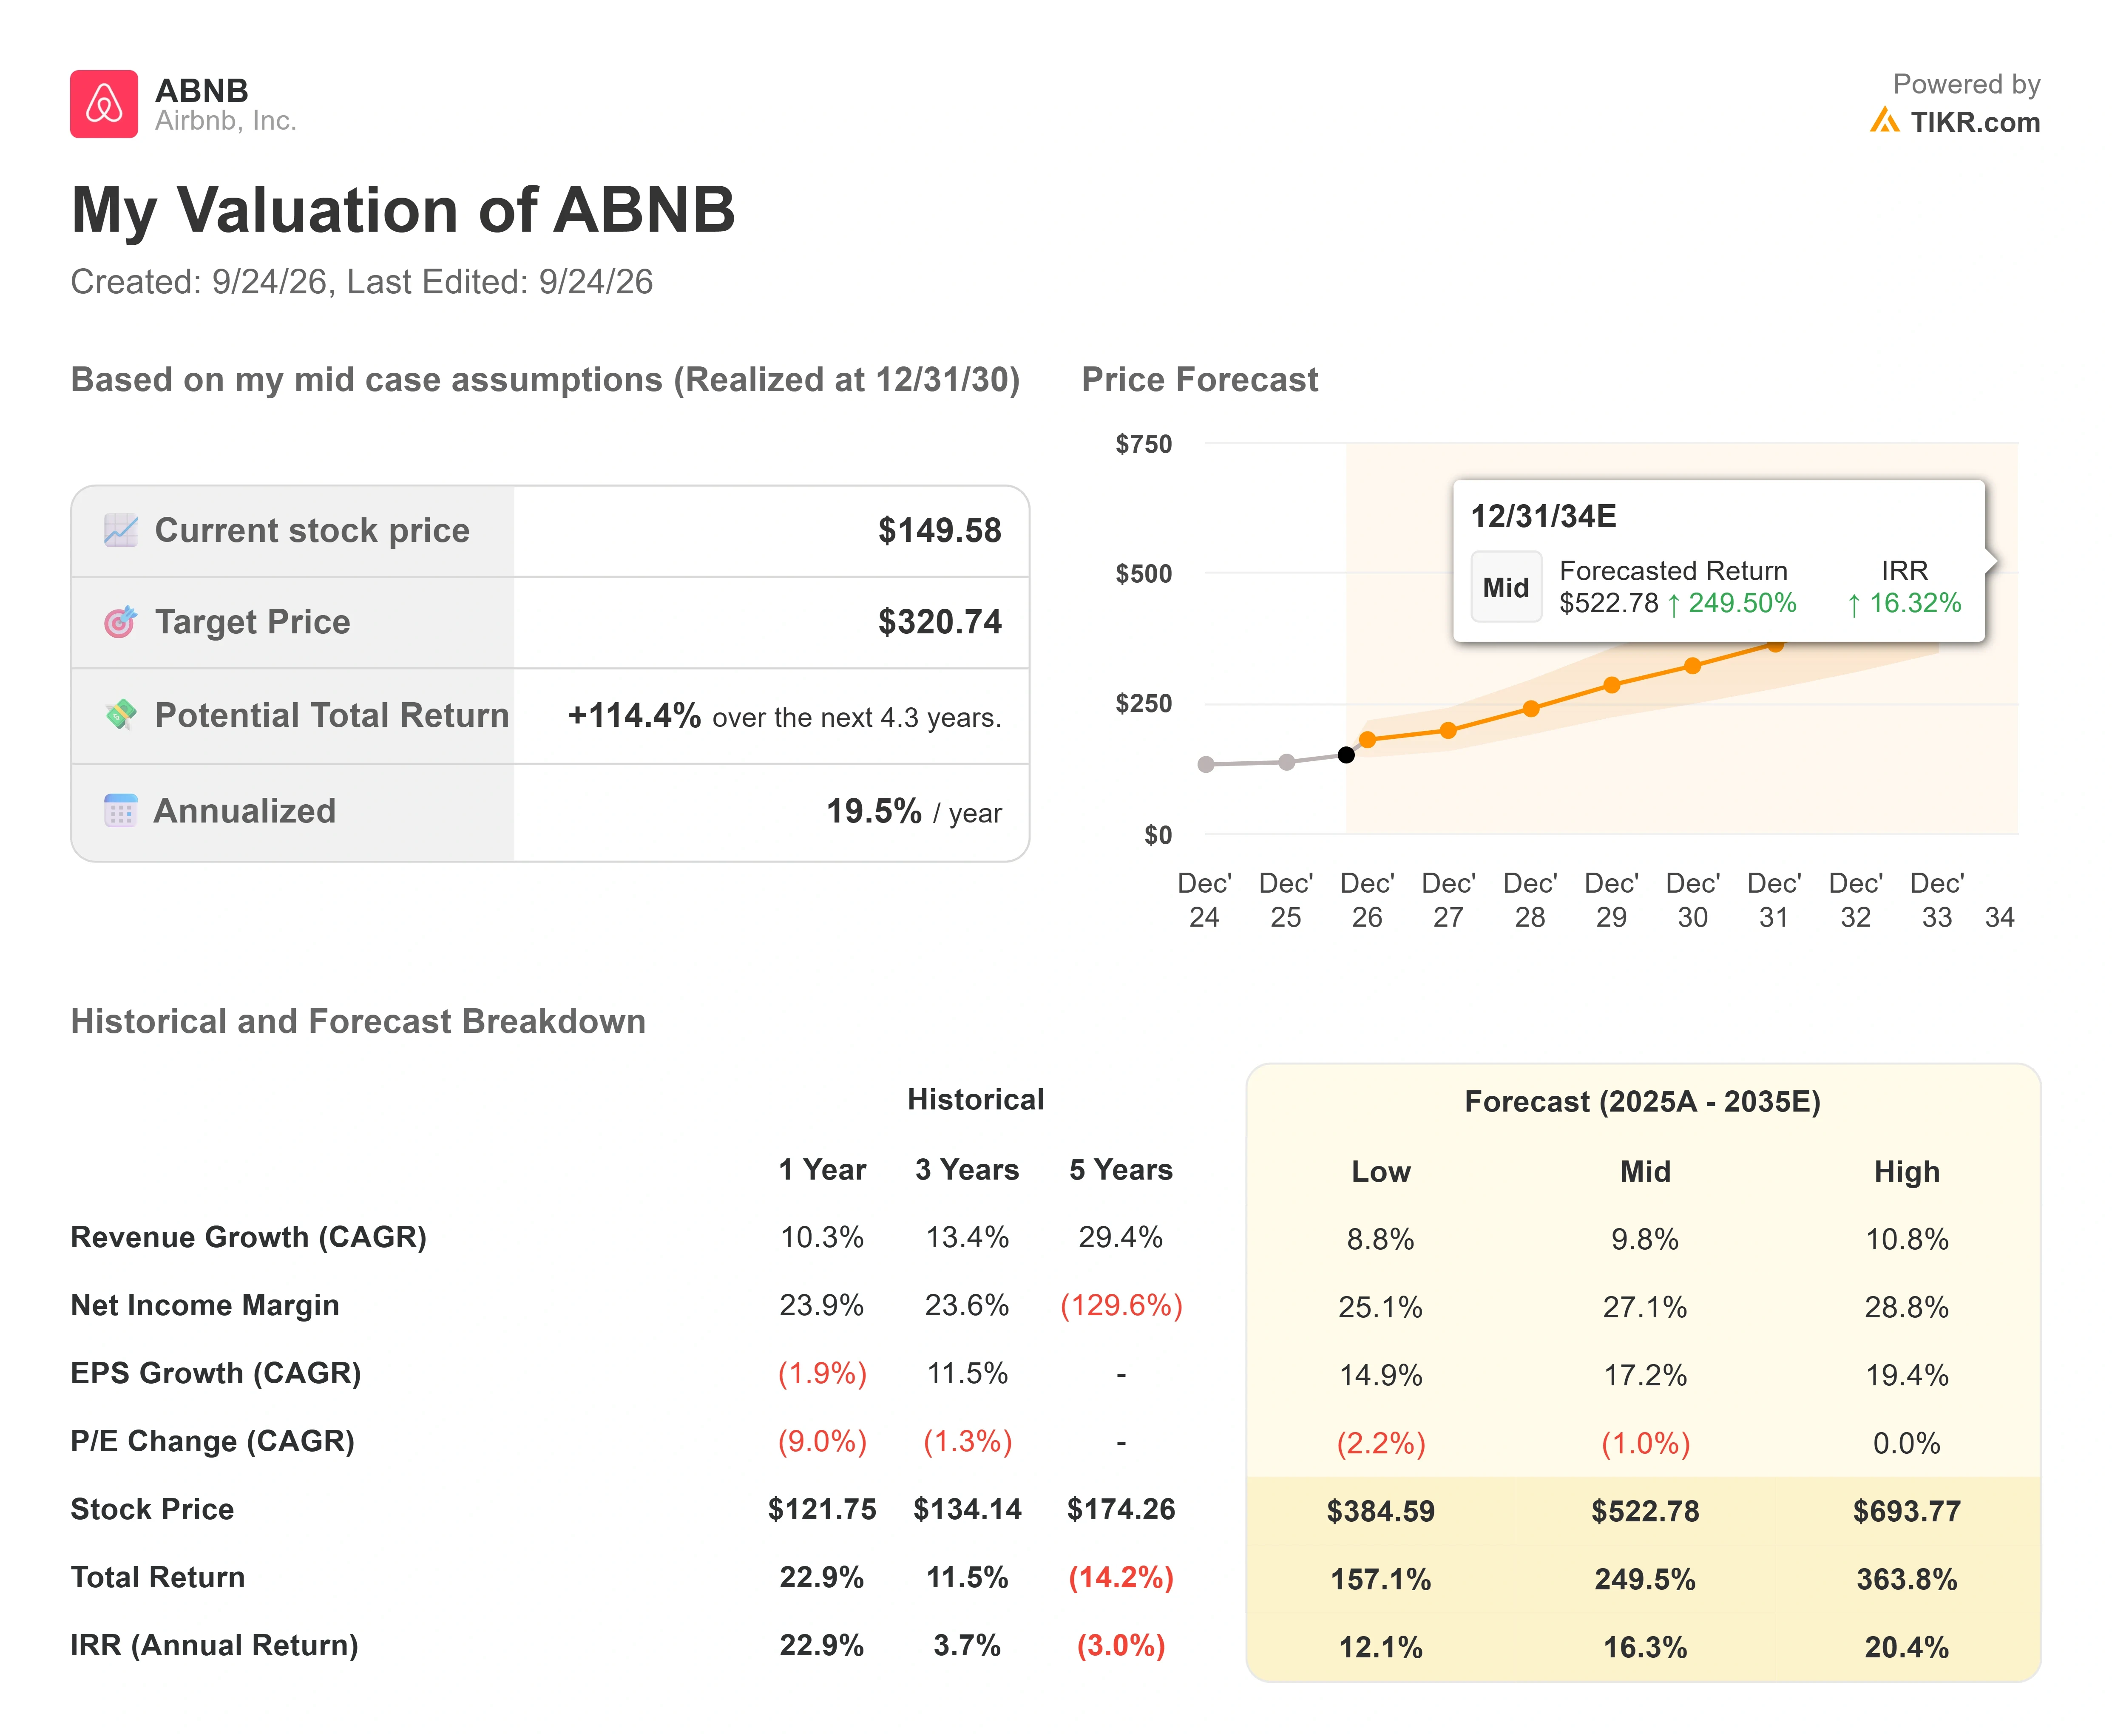
O modelo de valuation do TIKR usa o cenário médio, realizado no final de 2030. Ele coloca o valor justo perto de $321, implicando um retorno total de aproximadamente 114% e cerca de 20% anualizado do preço atual ao longo dos próximos 4,3 anos. Isso fica muito acima da média da Rua perto de $184 e dos $170 da Morgan Stanley, então trate-o como um cenário construído sobre suposições declaradas, não uma promessa. A lacuna entre o modelo e a Rua é todo o debate em dois números.
Dois motores carregam a linha de receita: expansão de categoria entre hotéis, experiências, serviços e aluguel de carros, e internacional, onde os maiores mercados ainda estão acelerando e a penetração asiática permanece baixa. O caso médio assume cerca de 10% de crescimento anual de receita, aproximadamente o que o negócio entrega, com a margem de lucro líquido se ampliando para os altos 20% à medida que os serviços de vendedor de maior margem escalam. O risco principal é o que a venda nomeou. Se a expansão de serviços espalha esforço sem converter em receita, o crescimento desacelera e o múltiplo se comprime junto. O lado positivo é uma reavaliação se o flywheel se provar; o lado negativo é um negócio que continua executando enquanto o mercado continua pagando menos.
Conclusão
O próximo teste real vem no início de novembro, quando a Airbnb reporta o T3 de 2026. O número que mais importa não é a receita principal, mas o crescimento em noites reservadas, porque essa é a métrica na qual o chamado neutro da Morgan Stanley se apoia. Um crescimento de dois dígitos ali, mantido ao lado de uma margem de EBITDA perto de 35%, diria que a venda foi posicionamento, e a tese de dois dígitos está intacta. Um deslize para um dígito, ou suavização da margem à medida que os serviços escalam, daria aos baixistas sua prova e faria o alvo de $170 parecer premonitório. A Airbnb caminha mais barata que os hotéis que está superando.
Você Deve Investir na Airbnb?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR dá a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a Airbnb e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode construir uma watchlist gratuita para rastrear a Airbnb ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a Airbnb no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma all-in-one e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100K ações globais, carteiras dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!