Principais Estatísticas da Ação da Lockheed Martin
- Preço Atual: $524.68
- Preço-Alvo (Cenário Médio): ~$798
- Alvo do Mercado: ~$638
- Retorno Total Potencial: ~52%
- TIR Anualizada: ~10% / ano
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É grátis) >>>
O Que Aconteceu?
A Lockheed Martin (LMT) passou a maior parte de 2026 fora de favor, sua ação presa perto de $525 enquanto os investidores se preocupavam que contratos de preço fixo e encargos de programas continuassem corroendo os lucros. Em 8 de setembro, o UBS contestou essa cautela. O banco elevou a recomendação da LMT de Neutra para Compra e aumentou seu preço-alvo de $581 para $674, argumentando que o mercado está subestimando uma mudança nos lucros impulsionada por mísseis que já está em curso.
Dentro de duas semanas após a recomendação, três catalisadores surgiram que alimentam exatamente o negócio no qual o UBS está apostando. A questão agora é se o banco está antecipando uma reavaliação, ou se está forçando uma ação que ainda carrega riscos reais de execução por baixo.
A Reclassificação Repousa em Um Segmento, e os Contratos a Apoiam
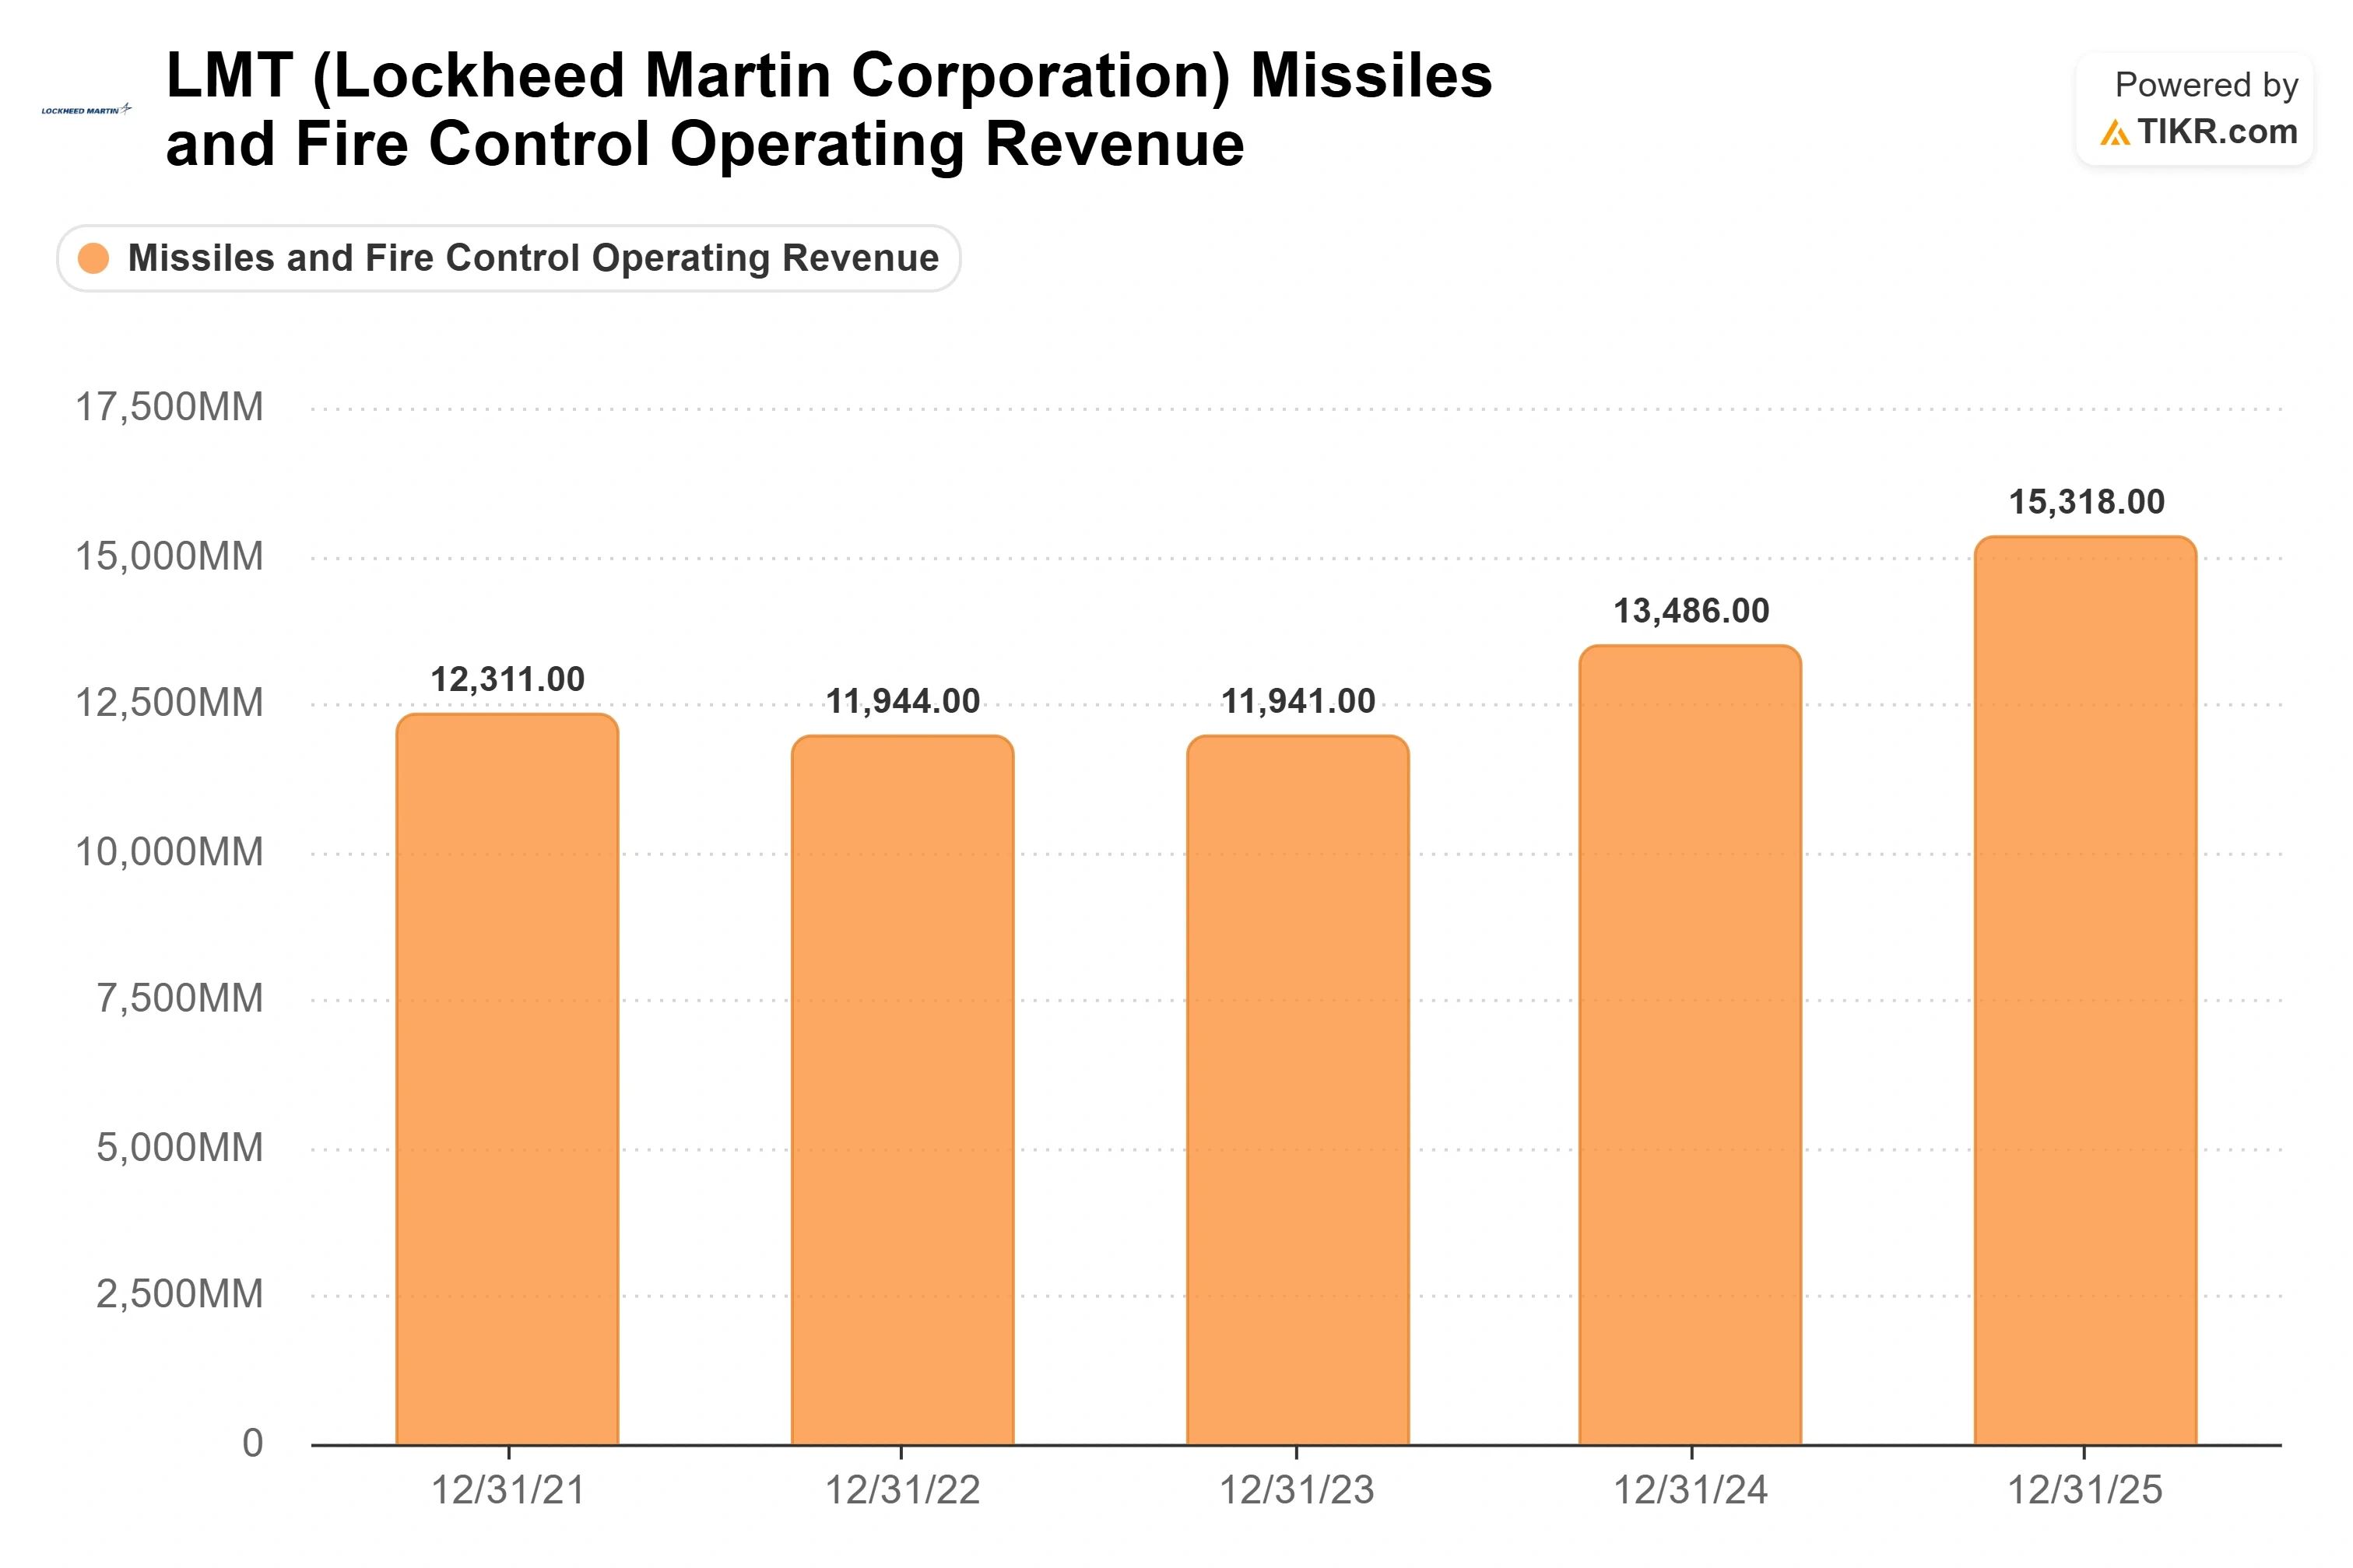
O analista do UBS, Gavin Parsons, construiu a recomendação em torno de Mísseis e Controle de Fogo, a parte de crescimento mais rápido e maior margem da empresa. Ele espera um crescimento de receita anual de aproximadamente 9% até 2028, acima do consenso, e projeta que o segmento de mísseis cresça cerca de 150% entre 2025 e 2030. Sua estimativa de lucro ajustado para 2028 de cerca de $39 fica cerca de 12% acima do consenso do mercado.
Em 17 de setembro, a Lockheed assinou um acordo-quadro com o Departamento de Guerra para acelerar a produção do míssil ar-ar classificado AIM-260 JATM. É um sinal de demanda, e qualquer compra plurianual ainda precisa de aprovação do Congresso. No mesmo dia, o Departamento de Estado aprovou uma potencial venda de $24,3 bilhões de F-35 para a Arábia Saudita, que também enfrenta um período de revisão no Congresso. Quatro dias depois, o Exército concedeu à Lockheed um contrato de até $1,2 bilhão para o Míssil de Ataque de Precisão.
Em 23 de julho, a Lockheed divulgou receita do segundo trimestre de $20,06 bilhões, alta de 11% em relação ao ano anterior, com EPS ajustado de $7,94 que superou o consenso do mercado em 10,5%. A carteira de pedidos atingiu um recorde de $230 bilhões, alta de $64 bilhões em relação ao ano anterior, incluindo um contrato plurianual de $35 bilhões para o THAAD. O CEO Jim Taiclet disse que a empresa está triplicando a produção anual do PAC-3 e quadruplicando a do THAAD, descrevendo a escala de forma direta na conferência Laguna do Morgan Stanley em 17 de setembro: "Não é tipo 20% a mais do que no ano passado."
Veja estimativas históricas e futuras para a ação da Lockheed Martin (É grátis!) >>>
O Que Ainda Pode Inviabilizar a Recomendação
A tese pessimista não desapareceu, e a administração nomeou sua versão mais aguda diretamente. Questionado sobre o aumento da produção, Taiclet apontou para além de suas próprias fábricas: "Nossa cadeia de suprimentos é nosso maior fator de risco no aumento da produção." A escalada na qual o UBS está contando depende de fornecedores de médio porte decidirem investir, e essa é a peça que a Lockheed menos controla.
As margens se comprimiram no primeiro semestre de 2026, pois encargos do F-16 e do C-130 pesaram sobre a Aeronáutica, cuja margem operacional ficou em torno de 10% a 10,5% de 2021 a 2023 com base em dados segmentados do TIKR, antes de cair. O CFO Evan Scott alertou que as margens do terceiro trimestre podem apresentar alguma "irregularidade" com menos reduções de risco do que o segundo trimestre carregou, e a previsão de fluxo de caixa livre para o ano todo de mais de $7 bilhões está fortemente concentrada no segundo semestre.
Um elemento genuinamente novo atua na direção oposta. A Lockheed levou seu sistema contra drones Sanctum do conceito a testes de tiro real em 45 dias, combinando um míssil Hellfire reaproveitado com um radar de startup e um micro-ondas de alta potência interno. A reação de Taiclet após vê-lo funcionar foi ordenar escala: "Construa 1.000 de cada um deles agora mesmo." Custando dezenas de milhares de dólares por unidade, em vez dos bilhões que uma plataforma custa, esses sistemas enfrentam a ameaça de drones sem pressionar o fluxo de caixa.
Em termos de valuation, o desconto é o motivo pelo qual o debate existe. A Lockheed negocia a cerca de 11,9x EV/EBITDA dos próximos doze meses e 17x P/L dos próximos doze meses. A Northrop Grumman está em 13,5x EV/EBITDA e 17,6x P/L nos mesmos dados do TIKR, e a Airbus negocia perto de 13,3x EBITDA. A Lockheed é a grande contratista ocidental mais barata justamente quando recebe um aumento de produção plurianual. Se essa lacuna se fechará depende da recuperação da margem, porque a carteira de pedidos já está cheia.
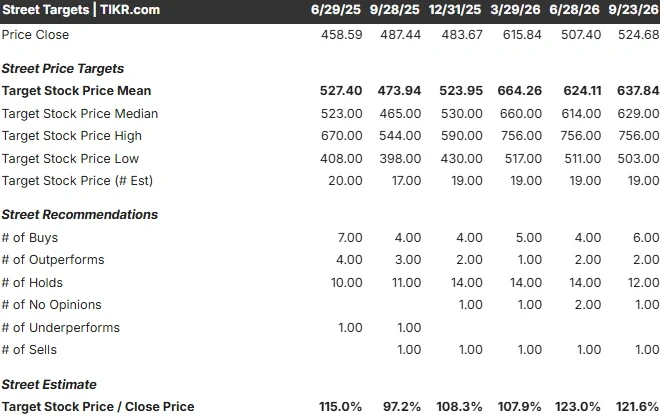
Veja como a Lockheed Martin se compara com seus pares no TIKR (É grátis!) >>>
Análise do Modelo Avançado do TIKR
- Preço Atual: $524.68
- Preço-Alvo (Cenário Médio): ~$798
- Retorno Total Potencial: ~52%
- TIR Anualizada: ~10% / ano
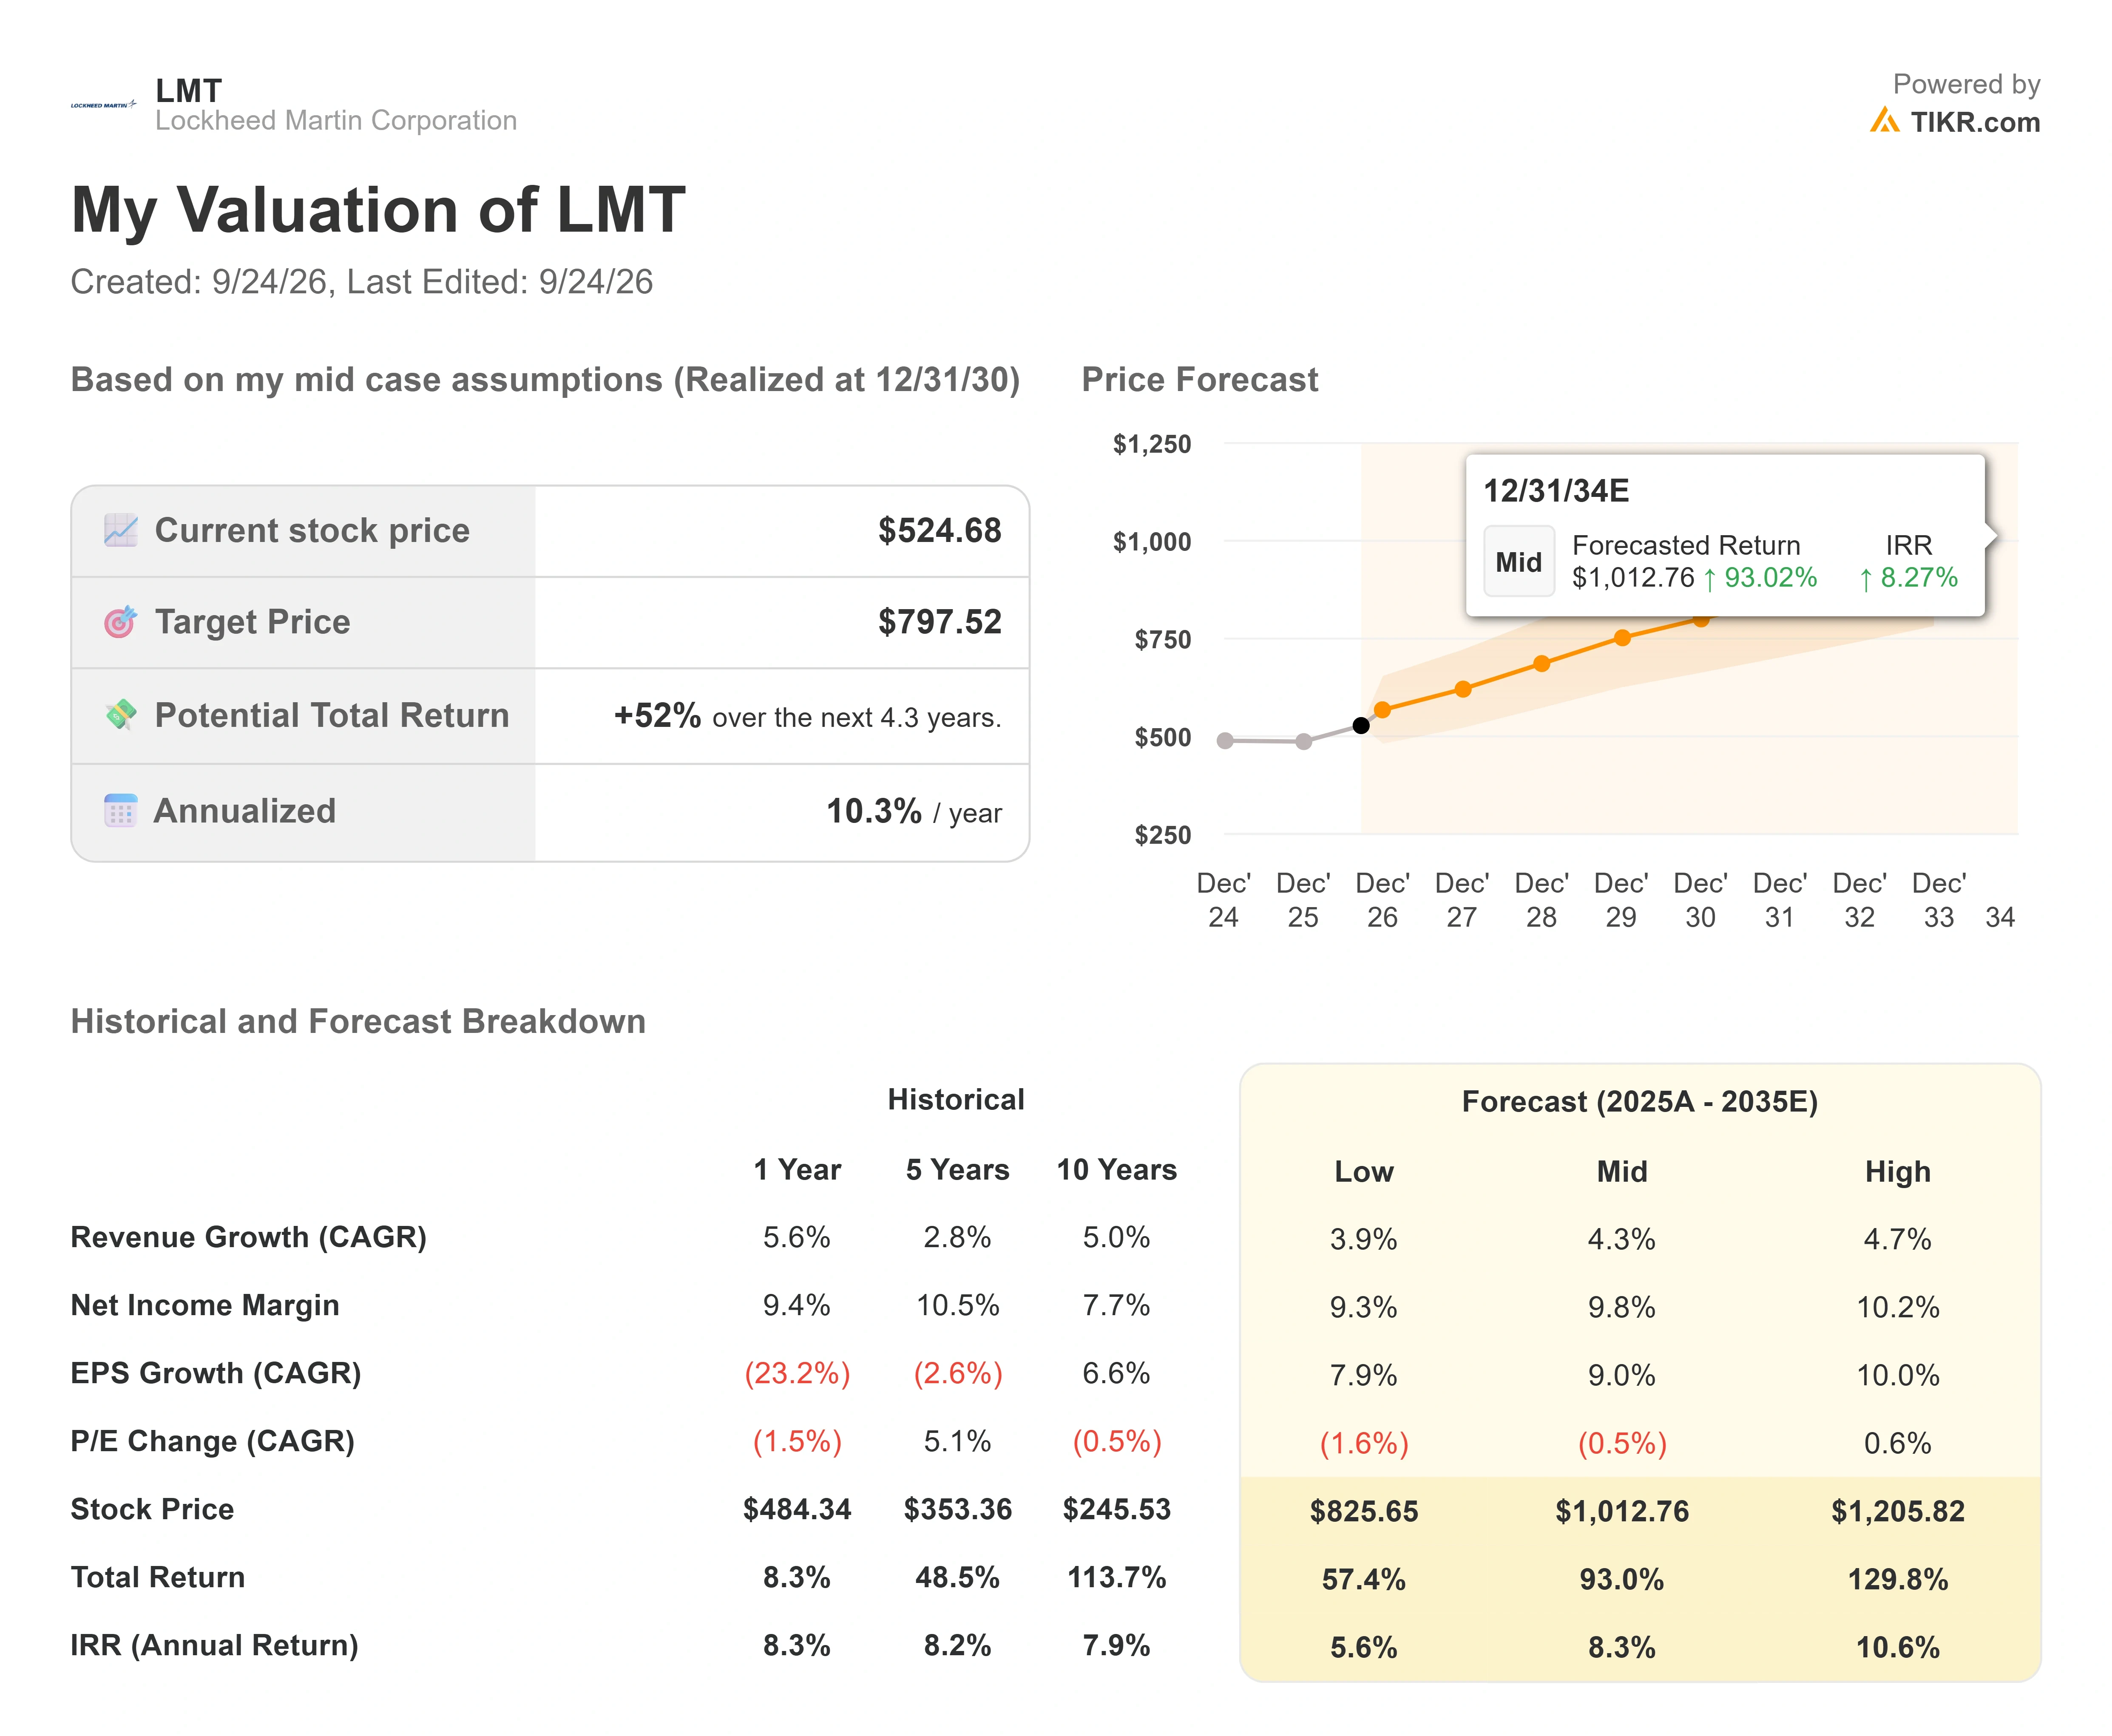
O modelo de cenário médio do TIKR avalia a Lockheed em cerca de $798 até o final de 2030, aproximadamente 52% de retorno total do preço atual, ou cerca de 10% ao ano. Dois fatores a sustentam: o aumento da produção de mísseis no PAC-3, THAAD e JATM, e a manutenção do F-35 mais a demanda internacional alimentando a Aeronáutica. O fator de margem é a estrutura de acordo-quadro que permite à Lockheed manter seus ganhos de eficiência, elevando a margem líquida para a faixa alta de 9% até 2030. O risco principal é o que a própria administração nomeou: capacidade dos fornecedores, além dos encargos de preço fixo que redefinem os lucros antes que o aumento de produção se consolide totalmente.
Todo o preço-alvo depende dessa recuperação de margem se concretizar, o que já está precificado. O UBS mapeia a mesma tensão através de seus próprios cenários: um caso otimista perto de $870 se o aumento de produção se multiplicar, e um pessimista em $452 se os encargos de execução continuarem redefinindo a base.
Conclusão
O próximo teste é o relatório do terceiro trimestre em 20 de outubro. Observe o fluxo de caixa livre: a administração previu mais de $7 bilhões para o ano, e após um primeiro semestre fraco, o segundo semestre precisa sustentá-lo. Um resultado que mantenha a empresa nesse caminho, com as margens da Aeronáutica se recuperando para sua faixa histórica de 10%, indica que a mudança nos lucros na qual o UBS está apostando é real. Outro encargo que redefine a base indica que a cautela do mercado estava certa. Por volta de $525, a ação ainda está precificada para o segundo desfecho.
Você Deve Investir na Lockheed Martin?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a Lockheed Martin e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres futuros, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma lista de observação gratuita para acompanhar a Lockheed Martin ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a Lockheed Martin no TIKR Grátis →
Procurando Novas Oportunidades?
- Veja quais ações investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar... mais oportunidades você descobrirá. Pesquise mais de 100K ações globais, carteiras dos principais investidores globais e mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!