ウェルズ・ファーゴ株の主要統計
- 現在価格: $80.50
- モデル推奨エントリー価格: $80.48
- 目標価格 (中間ケース): ~$118
- 潜在トータルリターン: ~47%
- 年率化IRR: ~9.5% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇余地を発見しよう (無料) >>>
何が起きたのか?
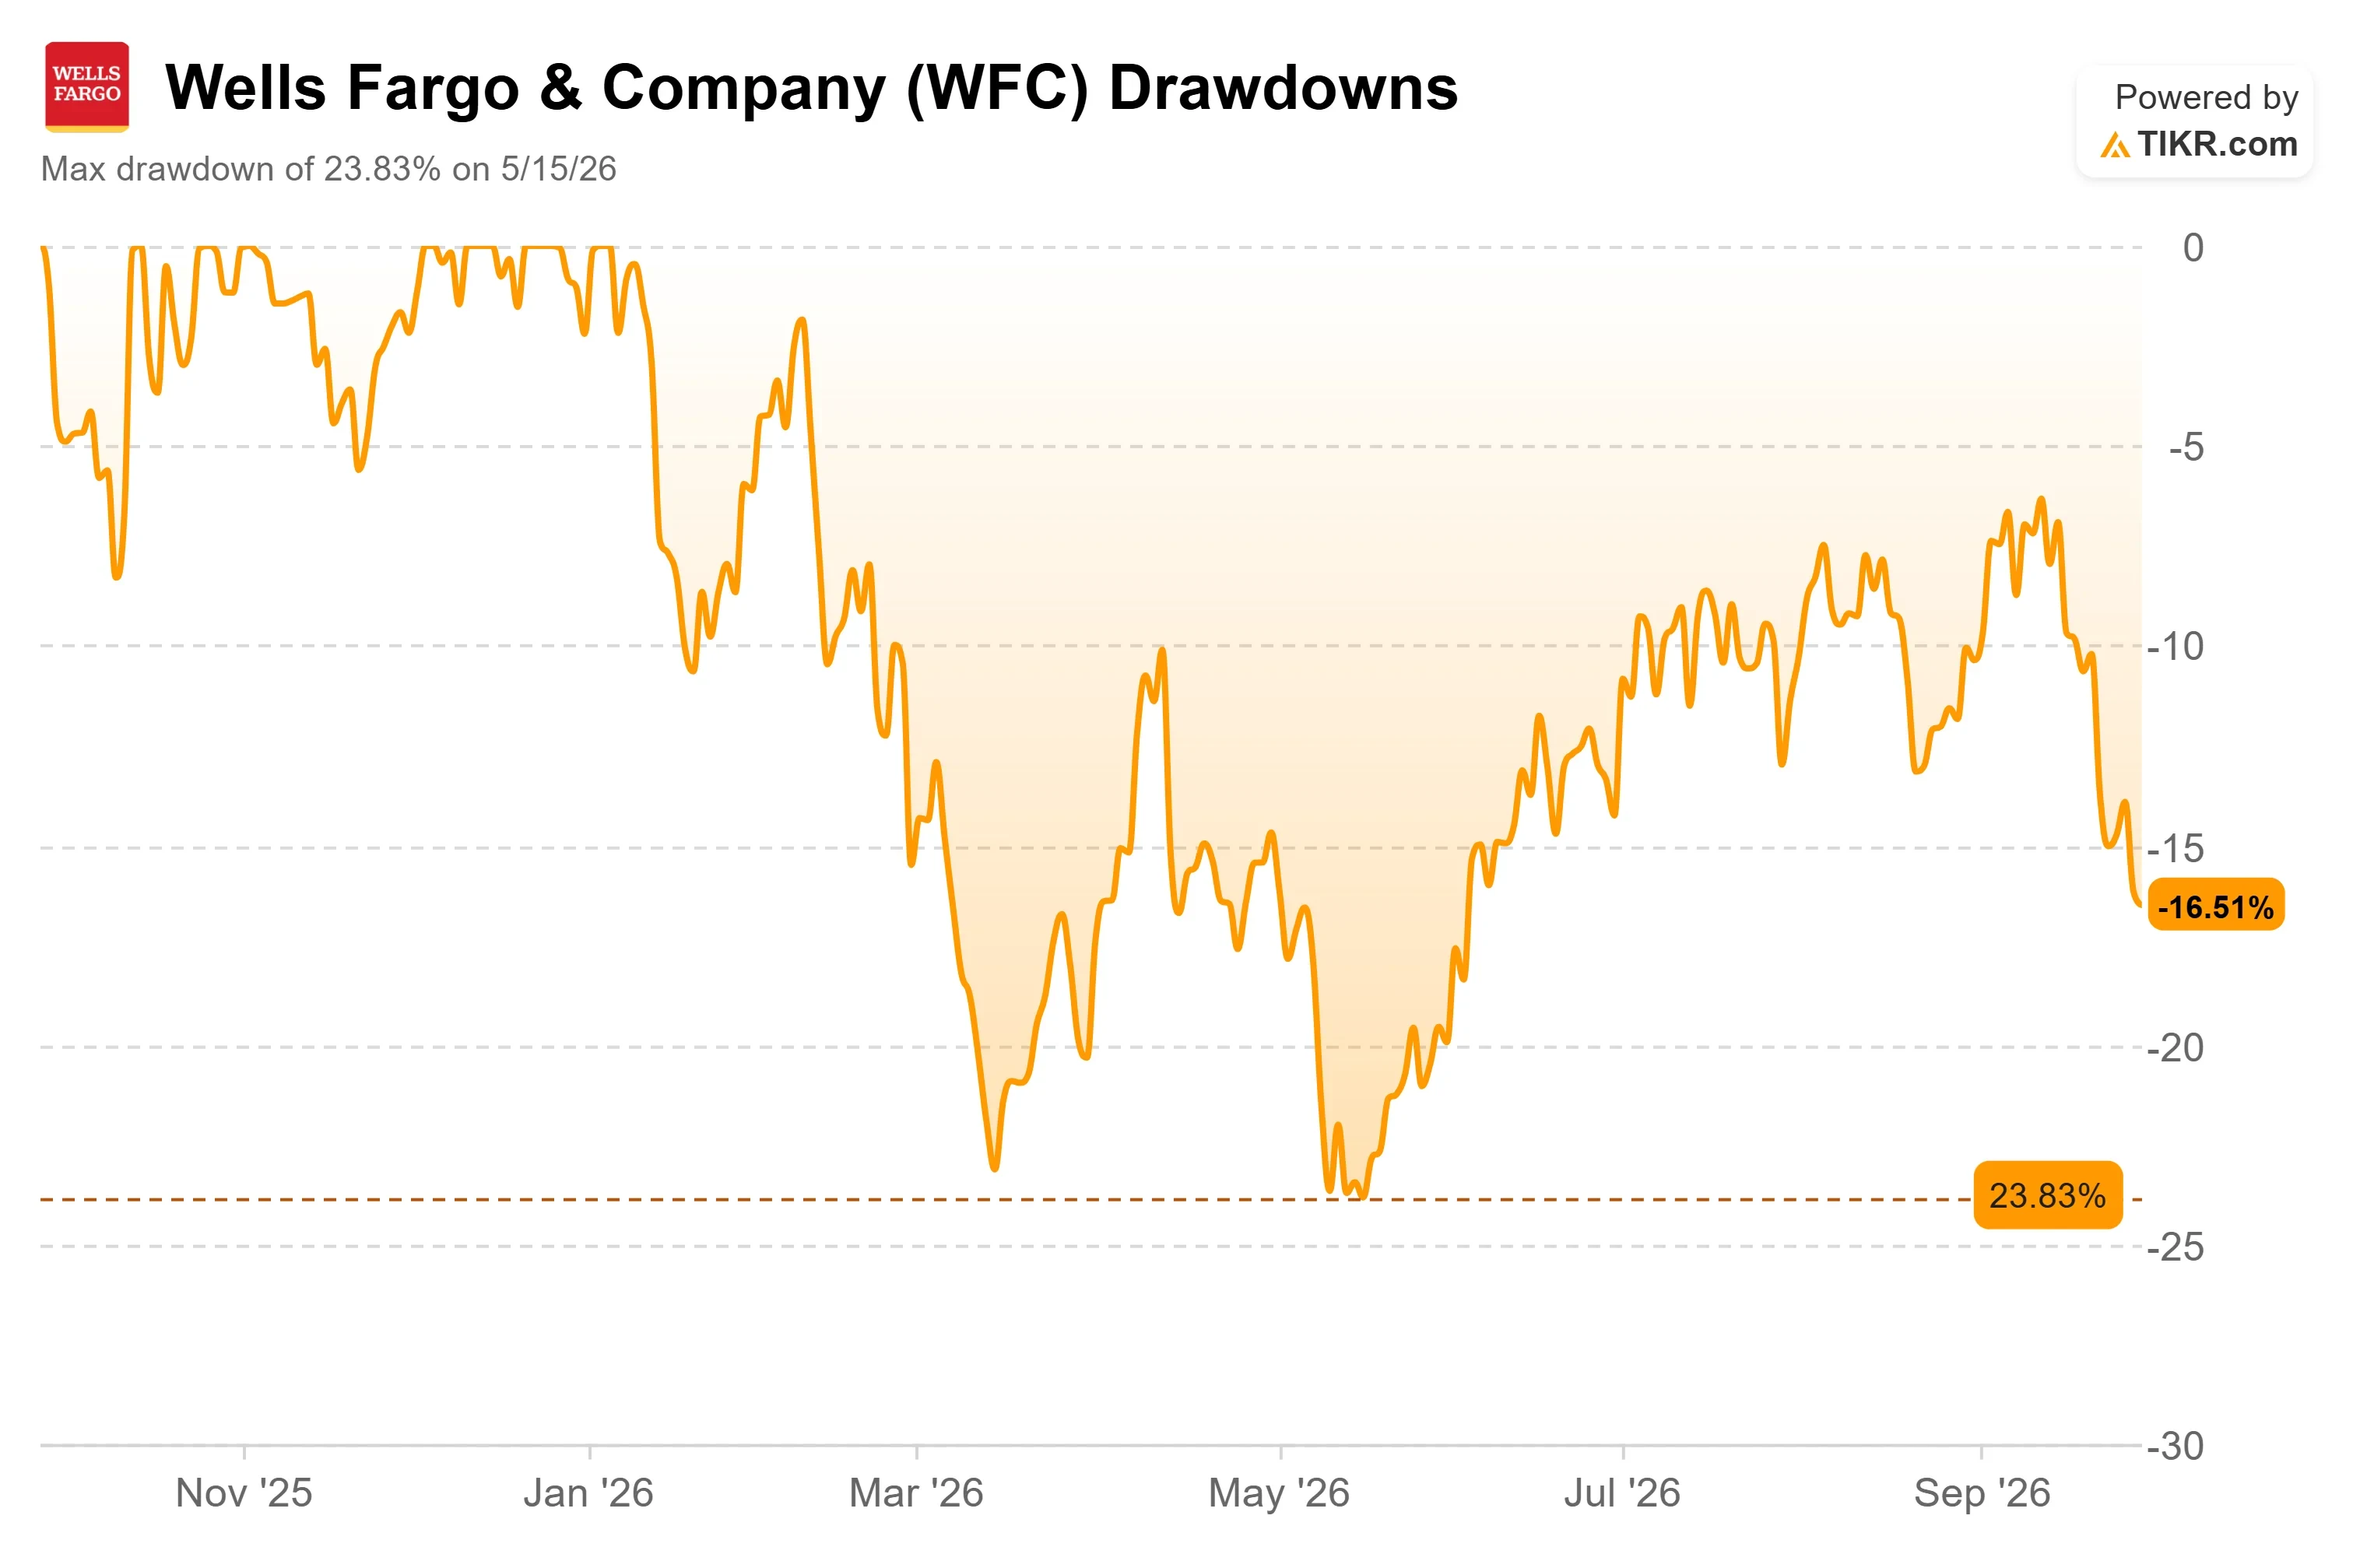
ウェルズ・ファーゴ・アンド・カンパニー (WFC) は2026年9月29日に$80.50で取引を終え、2025年末の$93.20から13.6%下落した。直近の下落は、9月16日の連邦準備制度理事会(FRB)による2023年以来の利上げを受けて発生した。その1日前、同社CFOは0.25%の利上げが銀行帳簿にわずかな押し上げ効果をもたらすと述べていた。
同じ期間に信用格付けは改善した:9月30日現在、ウェルズ・ファーゴの持株会社に対するS&Pグローバル・レーティングスは6月30日のBBB+からA-(見通し安定)に引き上げられている。TIKRモデルの中間ケースは、2030年まで年率約9.5%のリターンを示しており、同社の投資家向け資料によると次の決算発表は10月13日である。
CFOはFRB利上げの前日にマージン見通しを上方修正
9月15日のバークレイズ・グローバル・ファイナンシャル・サービス・カンファレンスで、マイク・サントマッシモ最高財務責任者(CFO)は、第3四半期の純利ざやは計画を上回るペースで推移しており、四半期終了まで数週間を残していると述べた。同氏は「四半期当初は3~4ベーシスポイントの下落を見込んでいたが、おそらく1ベーシスポイントの下落、あるいは横ばいになる可能性が高い」と語った。
銀行帳簿は「依然としてわずかに資産感応的」である一方、市場関連事業は金利上昇に伴い純利子収入が減少し手数料収入が増加すると述べた。また、「イールドカーブの急峻化は有益であろう」と付け加え、0.25%の利上げは「いずれの方向に対しても大きな活動の原動力にはならない可能性が高い」と語った。
9月16日のセッション中、JPモルガン・チェース(JPM)は1.5%下落したのに対し、ウェルズ・ファーゴ、バンク・オブ・アメリカ(BAC)、シティグループ(C)はそれぞれ3%以上下落した。9月24日の終値までに、ウェルズ・ファーゴは利上げ後8.4%下落し、フィナンシャル・セレクト・セクターSPDRファンド(XLF)の約4%下落を上回った。FRB当局者18人中16人が、2026年中に少なくとも1回の追加利上げを見込んでいる。
FRBの引き締めが信用状況を変化させるかとの質問に対し、サントマッシモ氏は「常にひび割れを探しているが、まだ見えていない」と述べた。
ウェルズ・ファーゴ株の過去の実績と将来の見通しを見る (無料!) >>>
フォワードEPSは8%上昇、PERは低下、しかし第3四半期は追い風要因を失う
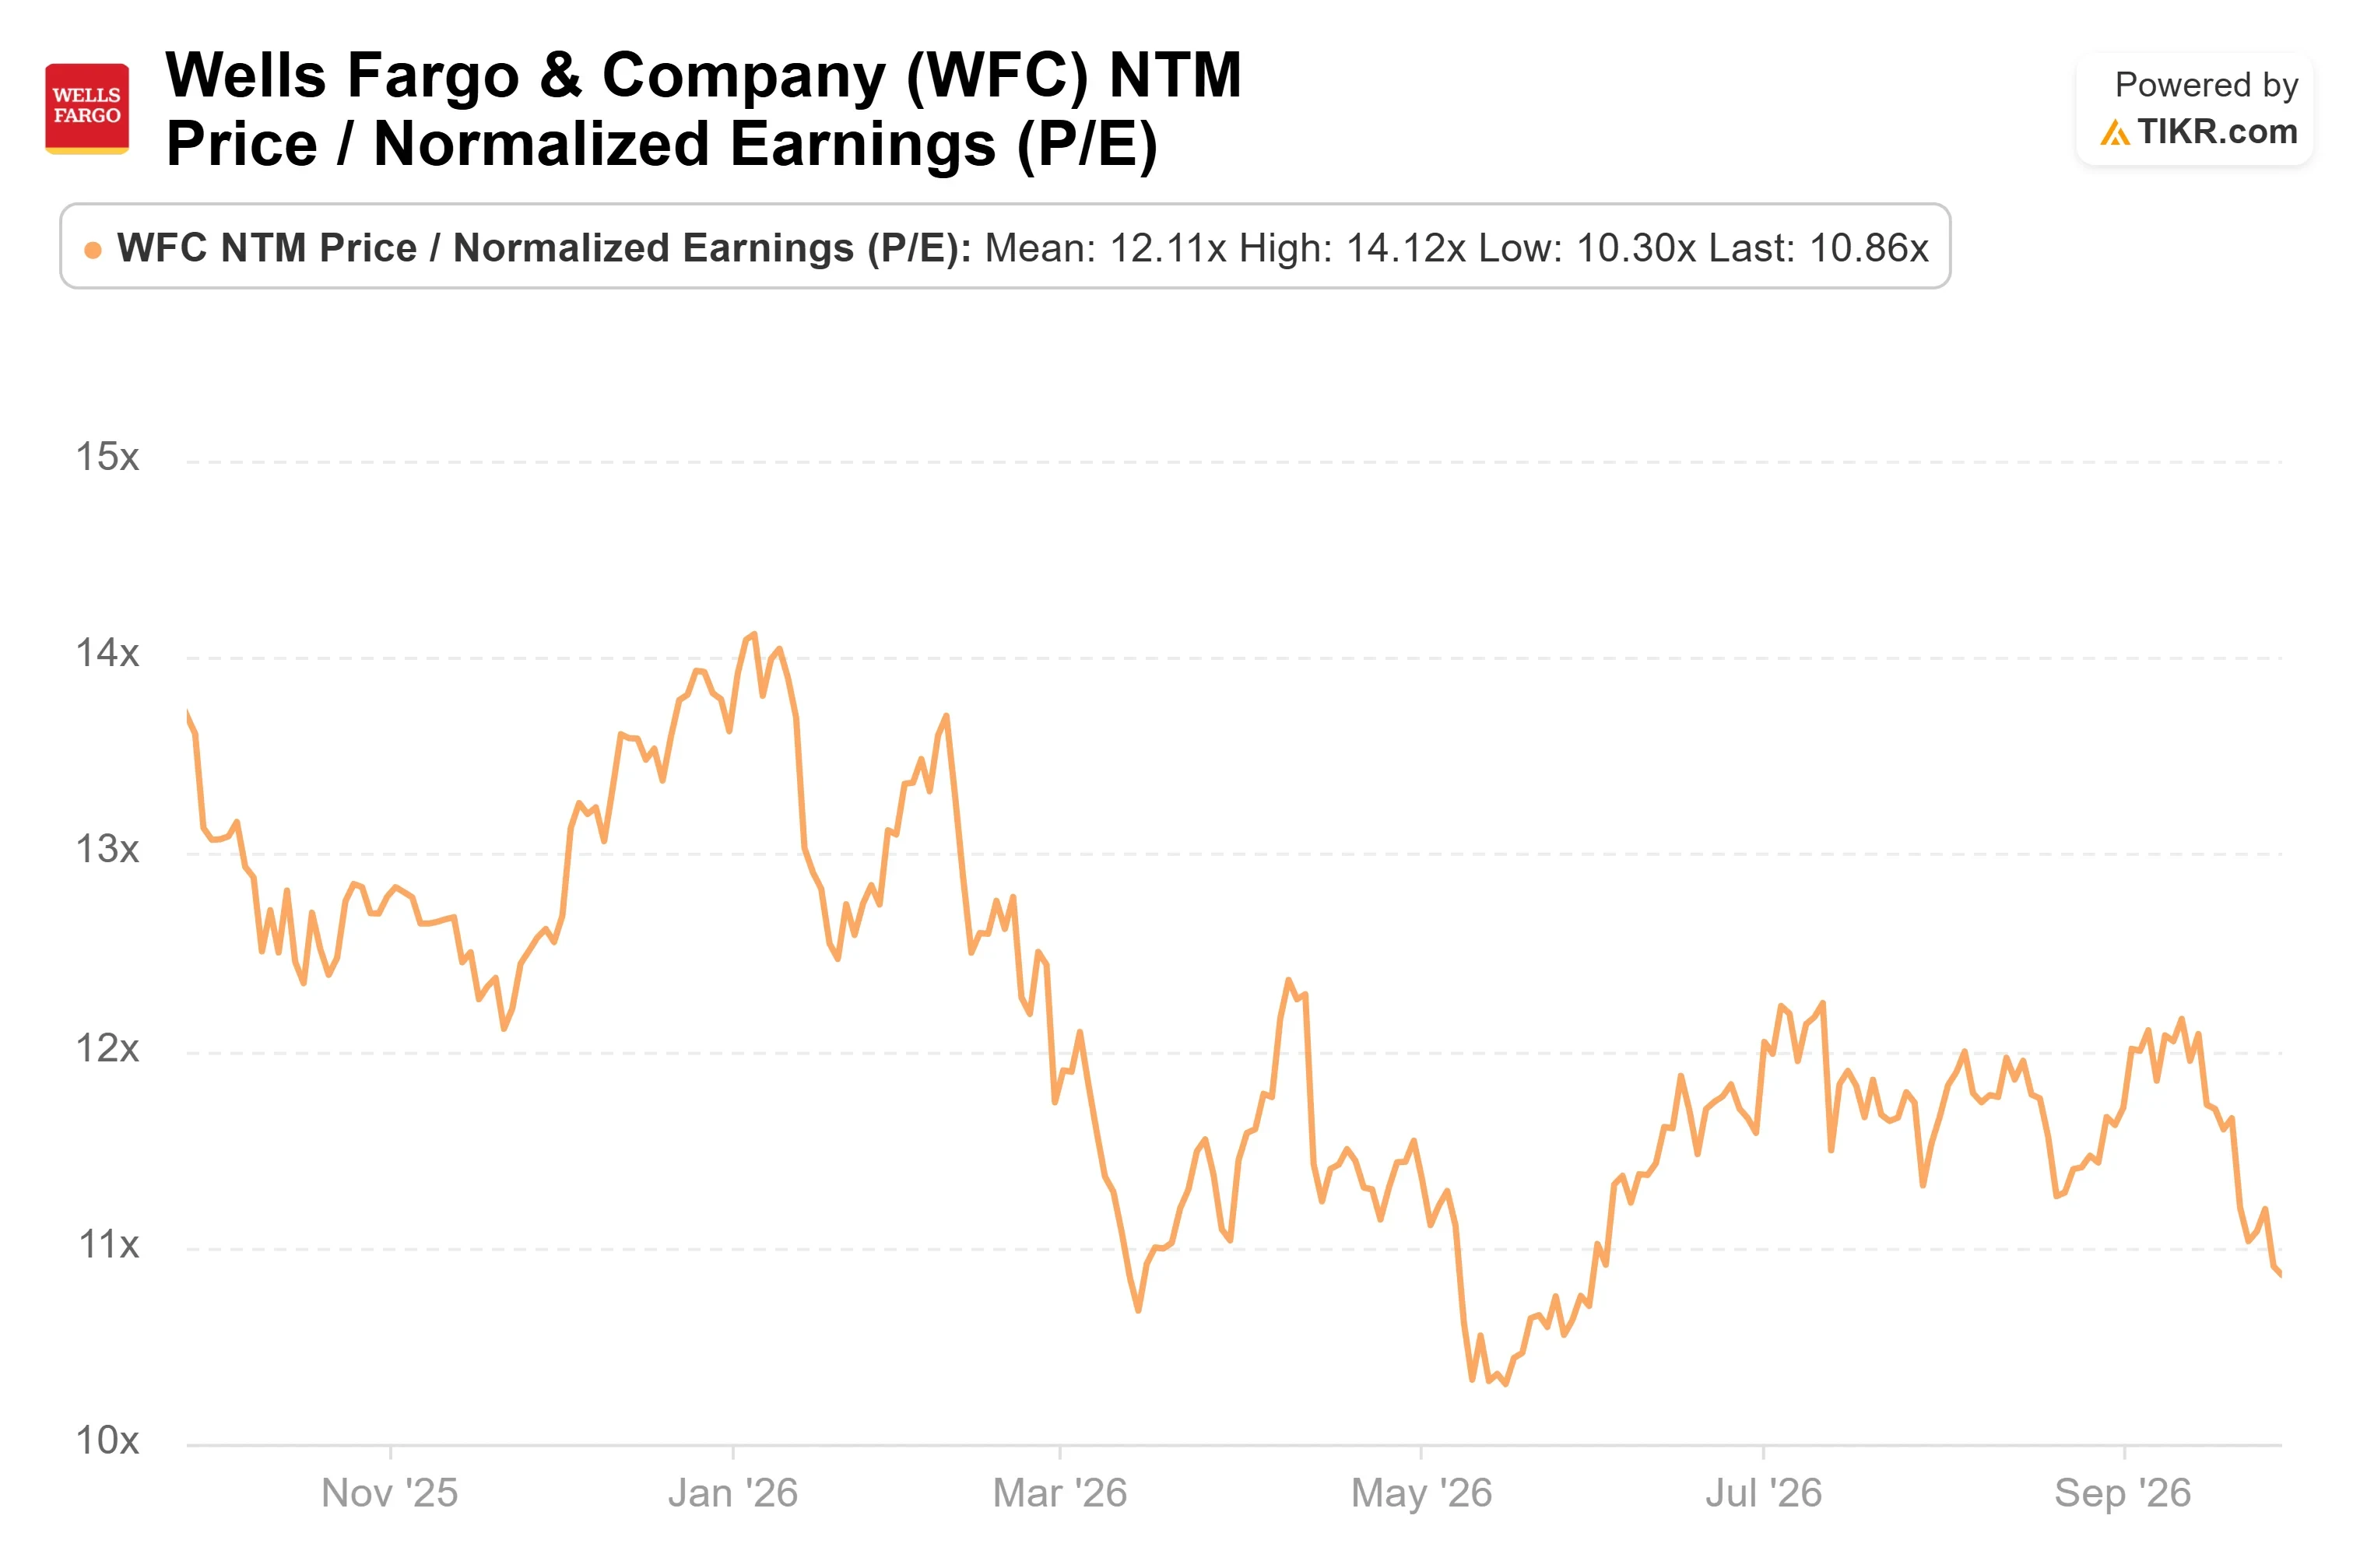
コンセンサスによるNTM(今後12ヶ月)の正規化EPSは2025年末から約8%上昇した一方、株価のNTMPERは約14倍から約11倍に低下した(TIKRデータによる)。このEPS上昇の一部はフォワード期間が2027年に向けてロールフォワードされたことによるが、2026年の株価下落は依然として利益ではなく、PERの低下によるものである。
第2四半期の希薄化後EPS$2.00には、堅調なベンチャーキャピタル実績と$0.04の一時的な税効果が含まれていた。サントマッシモ氏は、上半期で約8億5000万ドルだったベンチャー関連実績が、第3四半期では「横ばいに近づく」と見込んでいる。また、投資銀行手数料と市場関連収益は、第2四半期に市場関連収益が24%増加した後、「前年比でおそらく中一桁台の増加」が見込まれると述べた。
コンセンサスは第3四半期のGAAP EPSを約$1.85と見ており、第2四半期の$2.00を下回るが、1年前の実績$1.66からは約11%上回っている。貸出成長は依然として同社の当初の業績見通しを上回る見込みだが、サントマッシモ氏は、第2四半期に平均貸出残高が前年比12%増加した後、成長率は「上半期に見られた水準よりやや低下するだろう」と述べた。
TIKRでウェルズ・ファーゴが同業他社と比較してどのようなパフォーマンスを示しているか見る (無料!) >>>
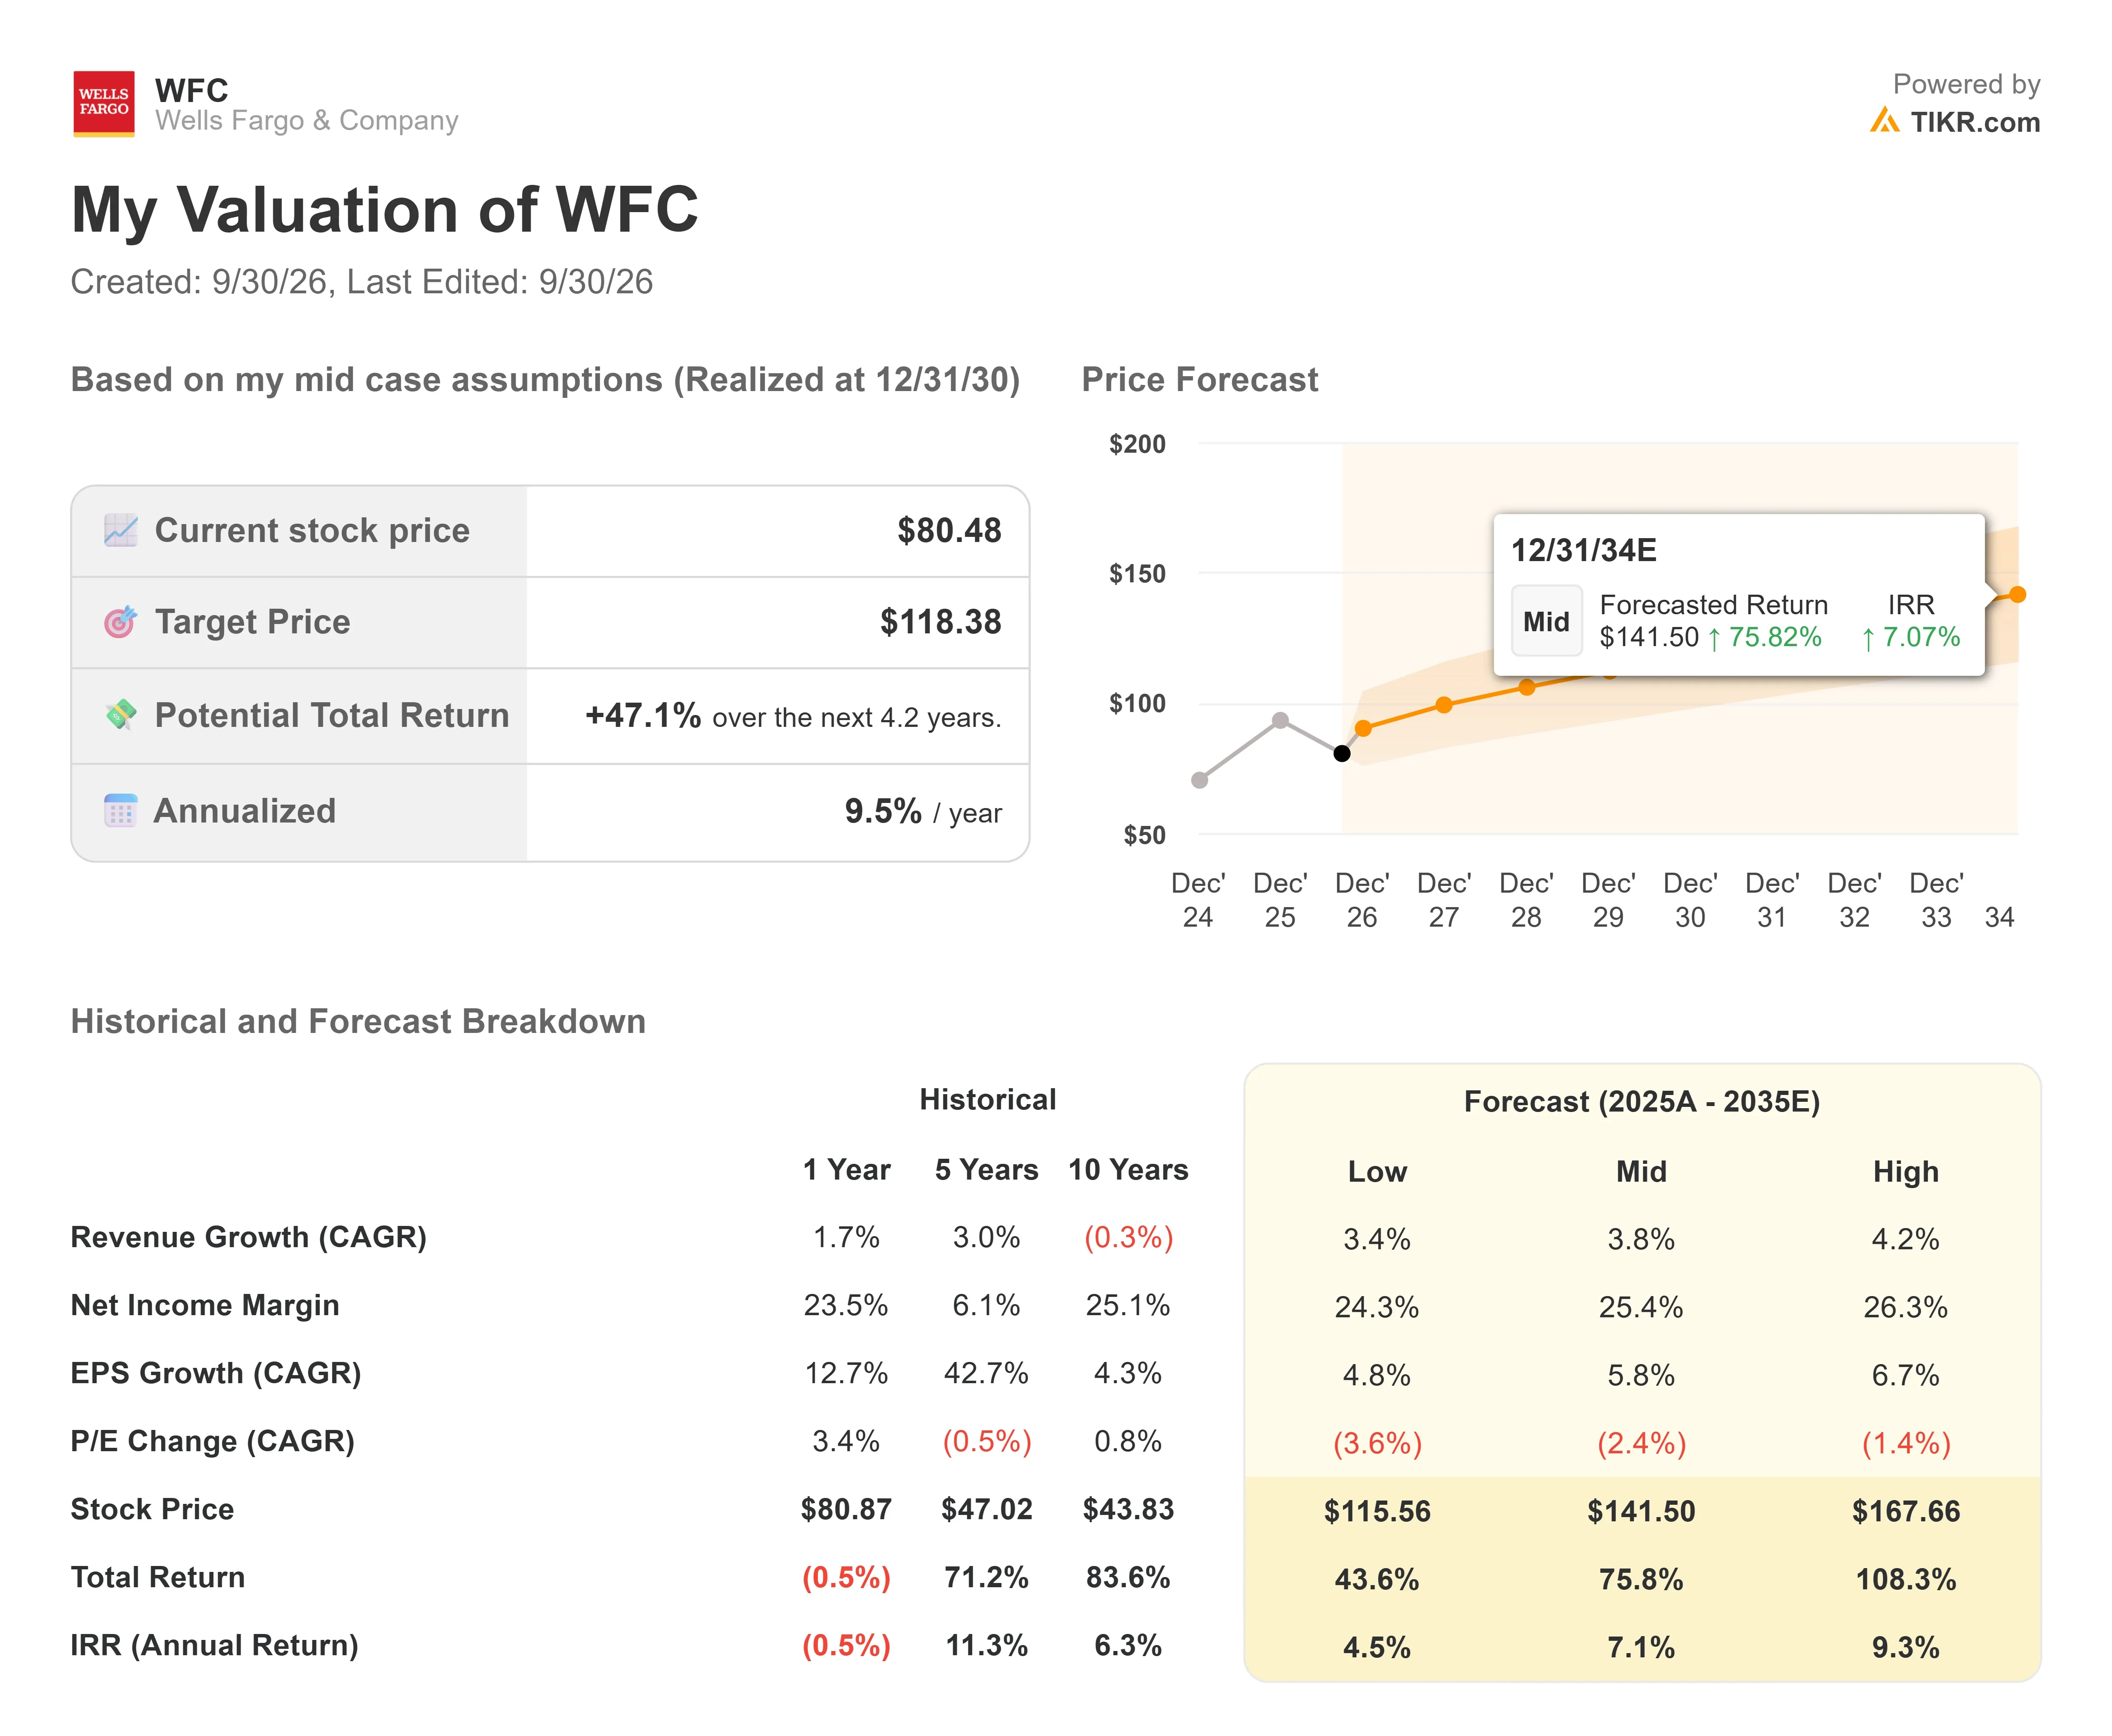
TIKR アドバンストモデル分析
- 現在価格: $80.50
- 目標価格 (中間ケース): ~$118
- 潜在トータルリターン: ~47%
- 年率化IRR: ~9.5% / 年
アナリストの成長予想と目標株価をウェルズ・ファーゴ株で見る (無料!) >>>
中間ケースは、2030年12月31日までに約$118に達すると予測しており、リターンは$80.48のエントリー価格から測定される。モデルの2025年から2035年までの完全な予測期間全体で、中間ケースは売上高CAGRが約4%、純利益マージンが約25%、PERが年率約2%縮小すると仮定している。
売上高成長は、資産上限撤廃後の貸出と手数料に依存しており、サントマッシモ氏は投資銀行の市場シェアが「2%台から最近では4.3%に移行した」と述べた。マージンは効率性に依存し、同氏は「より多くの人材を雇用する代わりに」選択している自律コーディング・エージェントなどを含めると述べた。
モデルはPERの縮小を仮定しているため、PERが安定していればリターンは中間ケースを上回る可能性がある。利益経路に対する主なリスクは、FRBが利上げを継続し預金コストが上昇し続けることである。
結論
ウェルズ・ファーゴは10月13日(火)の市場開場前に第3四半期決算を発表する予定である。純利ざやが横ばいから1ベーシスポイント下落であれば9月の上方修正が確認されるが、当初見通しに近い3~4ベーシスポイントの下落であれば、四半期末の改善は持続しなかったことを意味する。EPSは第2四半期の$2.00ではなく、ベンチャー関連収益が横ばいという見通しに対して評価すべきである。
億万長者投資家が何を買っているか見て、TIKRでスマートマネーをフォローしよう。
では、ウェルズ・ファーゴ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、ウェルズ・ファーゴの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
新しい機会を探していますか?
- 億万長者投資家が何を買っているか見て 、スマートマネーをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社コンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!