ウォルマート株の主要統計
- 現在株価: $107.98
- 目標株価(中間シナリオ): ~$152
- アナリスト平均目標株価: ~$127
- 潜在トータルリターン: ~40%
- 年率化IRR: ~8% / 年
新機能公開: TIKRの新バリュエーションモデルで、お気に入りの銘柄の潜在的上昇余地を発見しよう(無料です) >>>
何が起きたのか?
ウォルマート (WMT) のCEO、ジョン・ファーナーは9月25日、書面で価格設定に関する誓約を行いました:「私たちは人ではなく、製品に価格を付けます」。公開書簡の中で、同社は顧客の収入、購買履歴、または必要に迫られた瞬間を利用してより高い価格を請求することはないと述べました。この書簡は公的な誓約であり、商品の仕入れや輸送コストが上昇した場合に価格を引き上げる余地を残しています。
これは、非開示のパーソナライズド価格設定を対象とする提案に対する連邦取引委員会(FTC)のコメント募集が締め切られた日に発表されましたが、ファーナーはデジタル棚札とSparky AIアシスタントに関する顧客の質問に関連付けています。その日の株価は0.36%上昇して$107.98で終了し、5月の終値ピーク$134.20から19.54%下落しました。株価にとってより大きな試練は、マーケットプレイス販売者獲得競争であり、ウォルマートのIR資料に詳細が記載されています。

ウォルマート株の過去の実績と将来の予測を見る(無料です!) >>>
ジョネジャのWFS計算とアマゾンの6か月間割引
7月31日終了の四半期において、ウォルマート米国マーケットプレイスの純売上高は52%成長し、そのビジネスのほぼ半分がWalmart Fulfillment Services(WFS)を経由して行われたと、同社の第2四半期決算説明会で報告されました。ウォルマートのSVP兼マーケットプレイスおよびフルフィルメントサービス・グローバル責任者、マニッシュ・ジョネジャは、9月16日のパイパー・サンドラー・カンファレンスでその理由を説明しました。WFSに在庫を置いた商品はコンバージョン率が50%向上し、販売者は15%コスト削減を実現するため、「実質的に1.5倍の売上を15%改善されたマージンで得ている」と述べました。
広告はこれをさらに増幅します:「商品がWFSにあり、広告を出している場合、GMV(総商品取引高)が5倍成長することもある」とジョネジャは述べました。ウォルマートは、選択されたサードパーティの在庫を店舗のバックルームに配置し、食料品と一緒に出荷できるようにする取り組みを開始しており、ジョネジャはマーケットプレイス全体の推進を「まだ第1回表」と表現しました。
9月24日、アマゾン(AMZN)もマルチチャネル販売者への自らの提案を行いました。同社は販売者が自社ウェブサイトにプライム配送を追加できるようにし、Fulfillment by Amazon(FBA)販売者に対して、マルチチャネル注文のフルフィルメント手数料の15%から25%相当の割引とクレジットを最初の6か月間提供し、売上高に応じて増額すると発表しました。また、eBay、Shopify、TikTok、ウォルマートの注文をSeller Central内で管理する無料ツールの展開も開始しました。
ウォルマートも同様の提案を行っています:ジョネジャは、WFSも他のマーケットプレイス、販売者自身のサイト、Shopifyからの注文をフルフィルできると述べましたが、彼の言う15%とアマゾンの割引は測定方法が異なります。ウォルマートには獲得すべき余地があります。Marketplace Pulseの2026年販売者インデックスによると、他のマーケットプレイスで活動するアマゾン主軸の販売者の71%が、マーケットプレイス収益の少なくとも4分の3をアマゾンで稼いでいることがわかりましたが、新しいツールが一部の販売者のウォルマートでの成長を助ける可能性があるとも指摘しています。
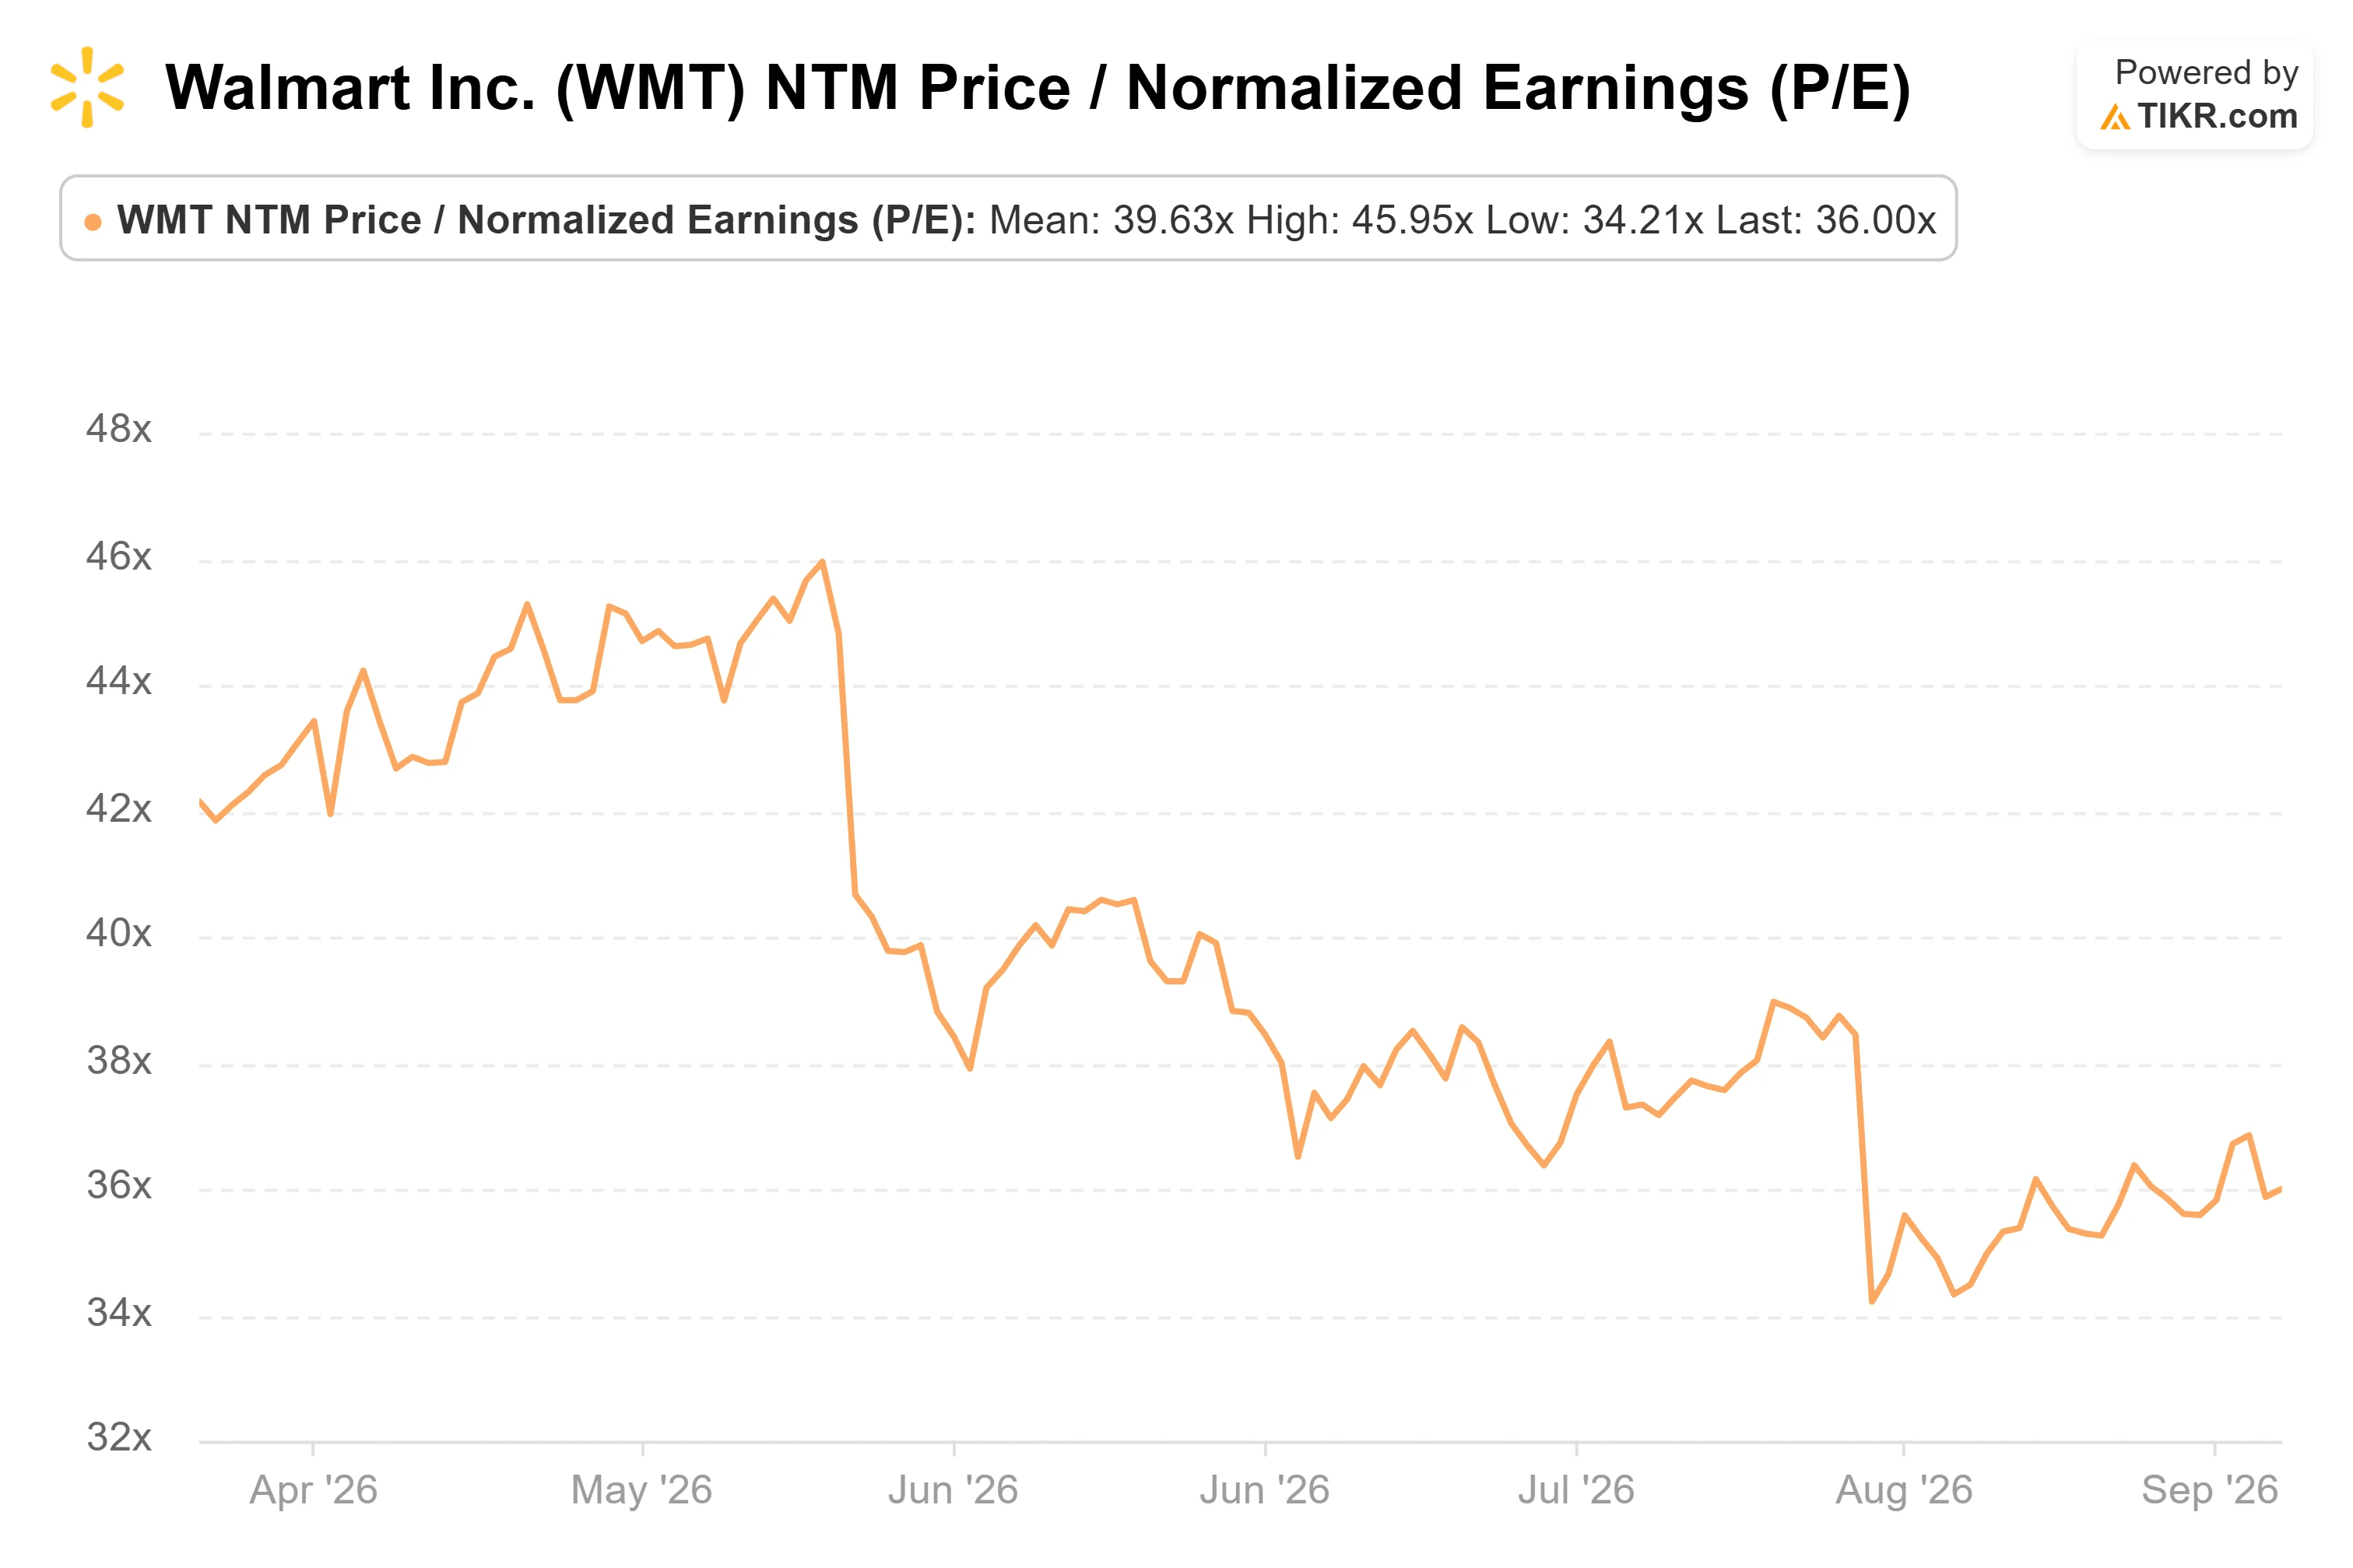
4月以降、下落しているのは倍率だけ
4月末以降、ウォルマートのフォワードP/Eレシオは約45倍から約36倍に下落しましたが、NTM(今後12か月)の正規化EPS予測は約$2.92から約$3.00に上昇しました。この下落は予測の悪化ではなく、倍率圧縮です。
この圧縮は第2四半期決算発表後も続きました。米国の同店売上高は2.6%成長しましたが、一部はメディケアの新たな薬価交渉に足を引っ張られ、8月20日に株価は9.15%下落しました。アナリスト平均目標株価は7月末の約$138から約$127に下落しています。
TIKRでウォルマートが競合他社と比較してどのようなパフォーマンスを発揮しているか見る(無料です!) >>>
TIKR アドバンストモデル分析
- 現在株価: $107.98
- 目標株価(中間シナリオ): ~$152
- 潜在トータルリターン: ~40%
- 年率化IRR: ~8% / 年

ウォルマート株のアナリスト成長予測と目標株価を見る(無料です!) >>>
TIKRの中間シナリオ(モデルの中心的なケース)では、ウォルマート株は2031年1月31日までに約$152に達すると予測しており、これはアナリスト平均目標株価の約$127より約19%高くなっています。TIKR上のコンセンサスでは、売上高は2026年度の$706.4 billionから2031年度には約$892 billionへ、年間約5%で成長し、正規化EPSは$2.64から約$4.14へ、年間約9%で上昇すると予測されていますが、2031年度の売上高を予測しているアナリストは4名のみです。
利益が売上高を上回る成長をするには、マージンの拡大または発行済み株式数の減少が必要であり、ウォルマートはマーケットプレイス、フルフィルメント、広告が経済性の改善に貢献していると説明しています。主なリスクは、アマゾンの割引がWFSの採用を遅らせることです。上振れ要因は、バックルーム在庫が拡大する中で、マーケットプレイスの成長が第2四半期の52%近くを維持する場合です。
下振れ要因は、営業利益の成長が、経営陣が関税還付金を価格と顧客体験への再投資に充てていると説明する第3四半期のガイダンスである2%から4%の定常通貨換算レンジ近辺に落ち着く場合です。
結論
10月31日終了の四半期をカバーする2025年度第3四半期決算(11月発表予定)は、調整後EPSガイダンスの$0.62から$0.64に対する最初の評価材料となります。ホリデーシーズンの四半期がより完全な試金石です。マーケットプレイスの成長が52%近くを維持すれば販売者側の主張を支持する材料となりますが、減速すればアマゾンの提案が効果を発揮しているかどうかという疑問が生じます。
億万長者投資家がどの銘柄を買っているかTIKRで見て、スマートマネーをフォローしよう。
ウォルマートに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできます。
ウォルマートを呼び出せば、何年分もの過去の財務実績、今後数四半期の売上高と利益に対するウォール街アナリストの予測、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかります。
あなたが注目している他のすべての銘柄と一緒にウォルマートを追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。自分自身で判断するために必要なデータだけです。
新しい機会を探していますか?
- 億万長者投資家がどの銘柄を買っているか見て 、スマートマネーをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!