


アマゾン株の主要統計
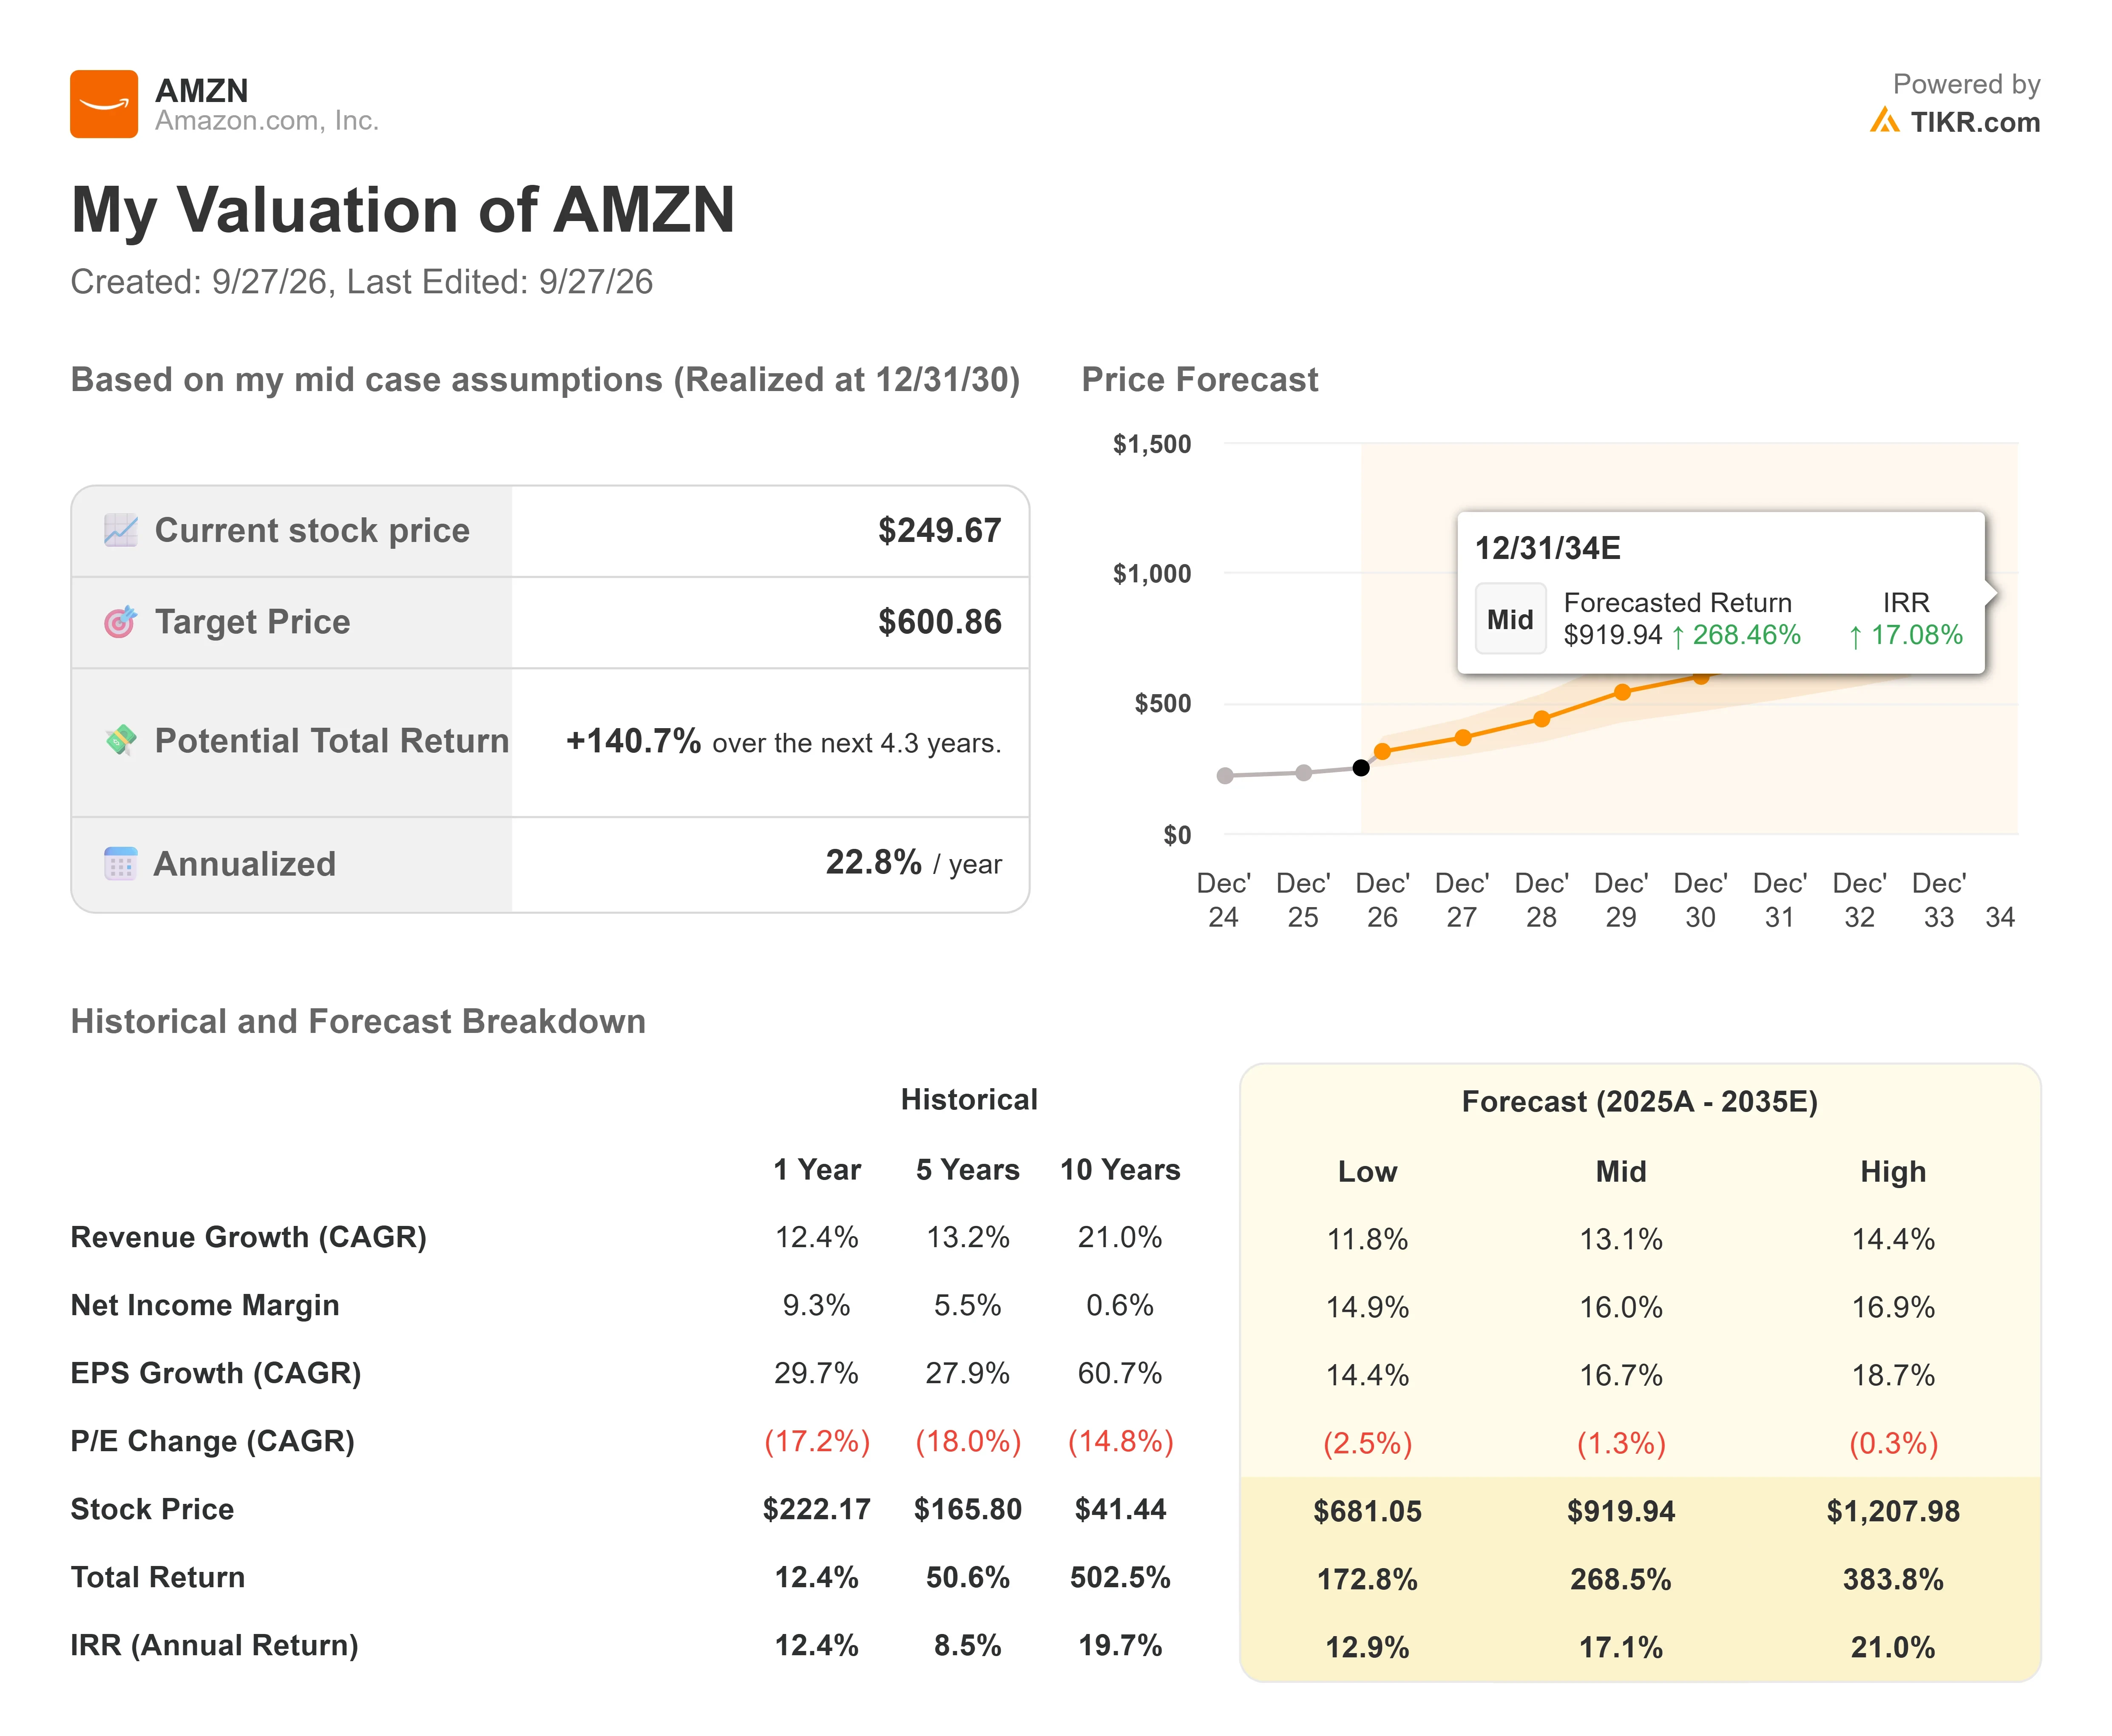
- 現在株価: $249.67
- 目標株価 (中間ケース): ~$600
- ストリート目標 (12ヶ月平均): ~$330
- 潜在トータルリターン: ~141%
- 年率換算IRR: ~23% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇余地を発見しよう (無料) >>>
何が起きたのか?
9月24日、アマゾン (AMZN)は、セラーセントラルツールの提供を開始し、出品者がeBay (EBAY)、Shopify (SHOP)、TikTok、Walmart (WMT)でのビジネスを管理できるようにしました。また、マルチチャネルフルフィルメントの出品者は、追加費用なしで自社サイトでプライム配送を提供できるようになりました。その3日前、アマゾンはMeta Platforms (META)が構築したAIエージェント「Muse」を、許可なく自社ストアでの買い物からブロックしました。
株価は9月23日に2.2%下落し、これはアルファベット (GOOG) の3.8%下落と連動したもので、ロイターはこの売りを米国債利回りと原油価格の上昇に関連付けました。その後、9月25日の終値は$249.67でした。アマゾンのIR資料は、これらの動きの両方が守ろうとしているもの、すなわち広告事業と物流量を示しています。
アマゾンは競合他社の出品者のバックオフィスを担おうとしている
独立した出品者はアマゾンストアの売上の60%以上を担っており、その95%以上がすでに複数のチャネルで販売しています。新ツールは無料で、9月24日から米国の出品者に順次提供され、出品者のデータがアマゾンの小売事業の意思決定に利用されることはないという声明が添えられています。
登録したFulfillment by Amazon出品者は、6ヶ月間フルフィルメント手数料を15%から25%節約できるため、短期的な目的は手数料収入よりも量の確保にあるようです。アマゾンはすでに他チャネルの注文も出荷しており、新ツールは出品者がビジネス全体をアマゾンのソフトウェア内で運営し続けるように設計されています。7月30日の決算説明会で、CEOのアンディ・ジャシーは、プロクター・アンド・ギャンブル、3M、ランズエンド、アメリカンイーグルアウトフィッターズをアマゾンサプライチェーンサービスの顧客として挙げました。
小売のマージンは薄い:北米部門は2026年第2四半期に91億ドルの営業利益を計上し、営業利益率は7.9%でした。しかし、CFOのブライアン・オルサフスキーは、その中に約6億ドルの関税還付が含まれており、これはセグメント売上高1,162億ドルに対して約0.5%ポイント分に相当すると述べました。同じ施設を経由する注文の増加と、オルサフスキーが2026年に2倍以上になると予想するロボットアームの導入は、利益率を引き上げる最も明確な手段です。

48%のコンバージョン優位性がMuse排除の理由を説明する
アマゾンはAdweekに対し、事前に通知されたことも、Museのアクセスを許可したこともないと述べました。9月23日、アマゾンはプラグインをリリースし、出品者のアマゾンデータをAnthropicのClaudeに取り込めるようにしました。つまり、その主張はAIそのものではなく、許可に関するものです。広告収入は2026年第2四半期に198億ドルに達し、26%増加しました。ジャシーは7月30日の説明会で、「スポンサープロンプトをクリックした買い物客は、そうでない買い物客に比べて、平均して48%多く売上に転換し、21%多く支出する」と述べました。
これらのプロンプトは、説明会前の12ヶ月間に3億5000万人以上の顧客が利用したAlexa for Shoppingを含む、アマゾン自身のアシスタントに表示されます。Museを経由した購入は、これらをスキップする可能性が高いです。これは推測であり、アマゾンが公に述べた理由ではありません。
Metaは逆の道を選び、MuseがShopifyのShop Payを通じて決済できるようにしました。その株価は9月23日時点で2026年中に13%上昇しました。もしエージェントが人々の買い物のデフォルトの方法になれば、アマゾンの閉鎖的な姿勢はトラフィックを失うコストになる可能性があります。

TIKRでアマゾンが競合と比較してどのようにパフォーマンスしているかを見る (無料!) >>>
TIKR アドバンストモデル分析
- 現在株価: $249.67
- 目標株価 (中間ケース): ~$600
- 潜在トータルリターン: ~141%
- 年率換算IRR: ~23% / 年
アマゾン株のアナリスト成長予測と目標株価を見る (無料!) >>>
TIKRモデルの中間ケースは、2030年12月31日までに1株あたり約$600に達すると予測しており、9月25日の終値から約141%上昇、年率換算で約23%に相当します。売上高についてわずか10人のアナリストによる2030年のコンセンサスは、売上高約1兆3800億ドル、純利益率約16%の道筋を示しており、これはAWSと広告に依存するものです。
NTMP/Eレシオは、2025年末の約31倍から約27倍に低下しましたが、これは2027年の売上高コンセンサス予測が約7%上昇したにもかかわらずです。主なリスクは、Museブロックの背景にあるものです:買い物客をアマゾンのページから引き離すエージェントは、その広告事業に打撃を与えるでしょう。これは、現金生成を上回る支出が続いている間に発生します。2026年第2四半期の設備投資額は531億ドルで、454億ドルの営業キャッシュフローを上回りました。
物流の採用加速と安定した広告成長は中間ケースを支えるでしょうが、エージェントの普及に伴う広告の急減速は、その前提が高すぎることを示すことになるでしょう。
結論
プライムビッグデイデイズは10月6日と7日に開催されますが、10月下旬に予定されている第3四半期決算は、新しい出品者ツールの影響を反映するには早すぎます。より明確な指標は広告です:プライムデイが第2四半期に移ったにもかかわらず、第2四半期の26%に近い成長を示せば、アマゾンが守ろうとしている事業が、依然として資本を複利で成長させ続けていることを示すでしょう。約2020億ドルというコンセンサス、すなわち業績見通しの上限を下回る売上高は、ストリートの予想を下回ることになります。
億万長者投資家が何を買っているかを見て、TIKRでスマートマネーを追跡しよう。
アマゾンに投資すべきか?
それを本当に知る唯一の方法は、自分で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データへの無料アクセスを提供します。
アマゾンを呼び出すと、数年にわたる過去の財務実績、ウォールストリートのアナリストが今後数四半期に予想する売上高と利益、バリュエーションマルチプルが時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かが表示されます。
無料のウォッチリストを作成して、アマゾンとあなたが注目している他のすべての銘柄を追跡できます。クレジットカードは不要です。自分自身で判断するために必要なデータだけです。
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーを追跡しましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。 TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務アドバイスとして意図されたものではなく、いかなる銘柄の売買推奨でもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!


