モルガン・スタンレー株の主要統計
- 現在株価: $196.31
- 目標株価 (中間ケース): ~$263
- アナリスト平均目標株価: ~$236
- 潜在トータルリターン: ~34%
- 年率化IRR: ~7% / 年
新機能公開: TIKRの新バリュエーションモデルであなたのお気に入り株の潜在的上昇幅を発見しよう (無料です) >>>
何が起きたのか?
モルガン・スタンレー (MS) は、2026年9月24日、UBSグループ (UBS) の合併協議に関するSemaforの報道が流れたことで1.04%下落し、$196.32で取引を終えた。9月25日、ウェルズ・ファーゴは目標株価を$240から$223に引き下げた。株価は$196.31で前日終値と変わらなかったが、ゴールドマン・サックス (GS)、JPモルガン・チェース (JPM)、シティグループ (C) はそれぞれ1%以上上昇した。
アナリストが利益予想を引き上げ続けているにもかかわらず、株価は52週高値から14.11%下回っている。同社のIR資料および経営陣の9月15日のコメントと比較すると、この乖離は株価に既に織り込まれている警戒感の大きさを示している。
モルガン・スタンレーがUBSのパートナー候補として浮上
Semaforは、UBSの経営陣がスイスの監督下から離脱する可能性についての議論を再開し、外国企業との合併を通じる可能性があると報じた。この報道は、最大200億ドルの追加資本を要求する可能性のある規則に関する議会投票をきっかけとしたものとされている。 UBS株は上昇したが、両銀行ともコメントを控えた。
モルガン・スタンレーの名前は、情報源に基づく報道ではなく、編集者のLiz Hoffman氏の分析の中で登場した。同氏は、UBSの7兆ドル規模の資産運用口座を長年欲しがってきた銀行として同社を挙げた。
経営陣はM&Aの可能性を否定していない。7月15日の決算説明会で、CEOのTed Pick氏は、「魅力的な地域での拡大、新たな能力の追加、新たな顧客関係の構築のための潜在的な非有機的機会を、規律を持って常に評価している」と述べた。共同社長のDan Simkowitz氏は9月15日、「中核事業の周辺に能力を追加する機会」のために資本を用意していると発言した。
いずれの発言もUBSには言及していない。別件では、中国とインドの規制当局が、9月23日に初めて報じられた同社のアジア案件リストの誤った流出の影響評価を開始したが、措置が取られるかどうかは不明のままである。
また、モルガン・スタンレーは9月18日、約70億ドル規模のプライベート・クレジット・ファンドの出金制限を再び実施した。出金希望額は11.6%から11.4%に緩和されたものの、制限は継続された。銀行株は9月22日に広く売られ、セクター全体に圧力が加わった。
モルガン・スタンレー株の過去および将来の予想を見る (無料です!) >>>
フォワードEPSは8%上昇、一方でPERは15倍に低下
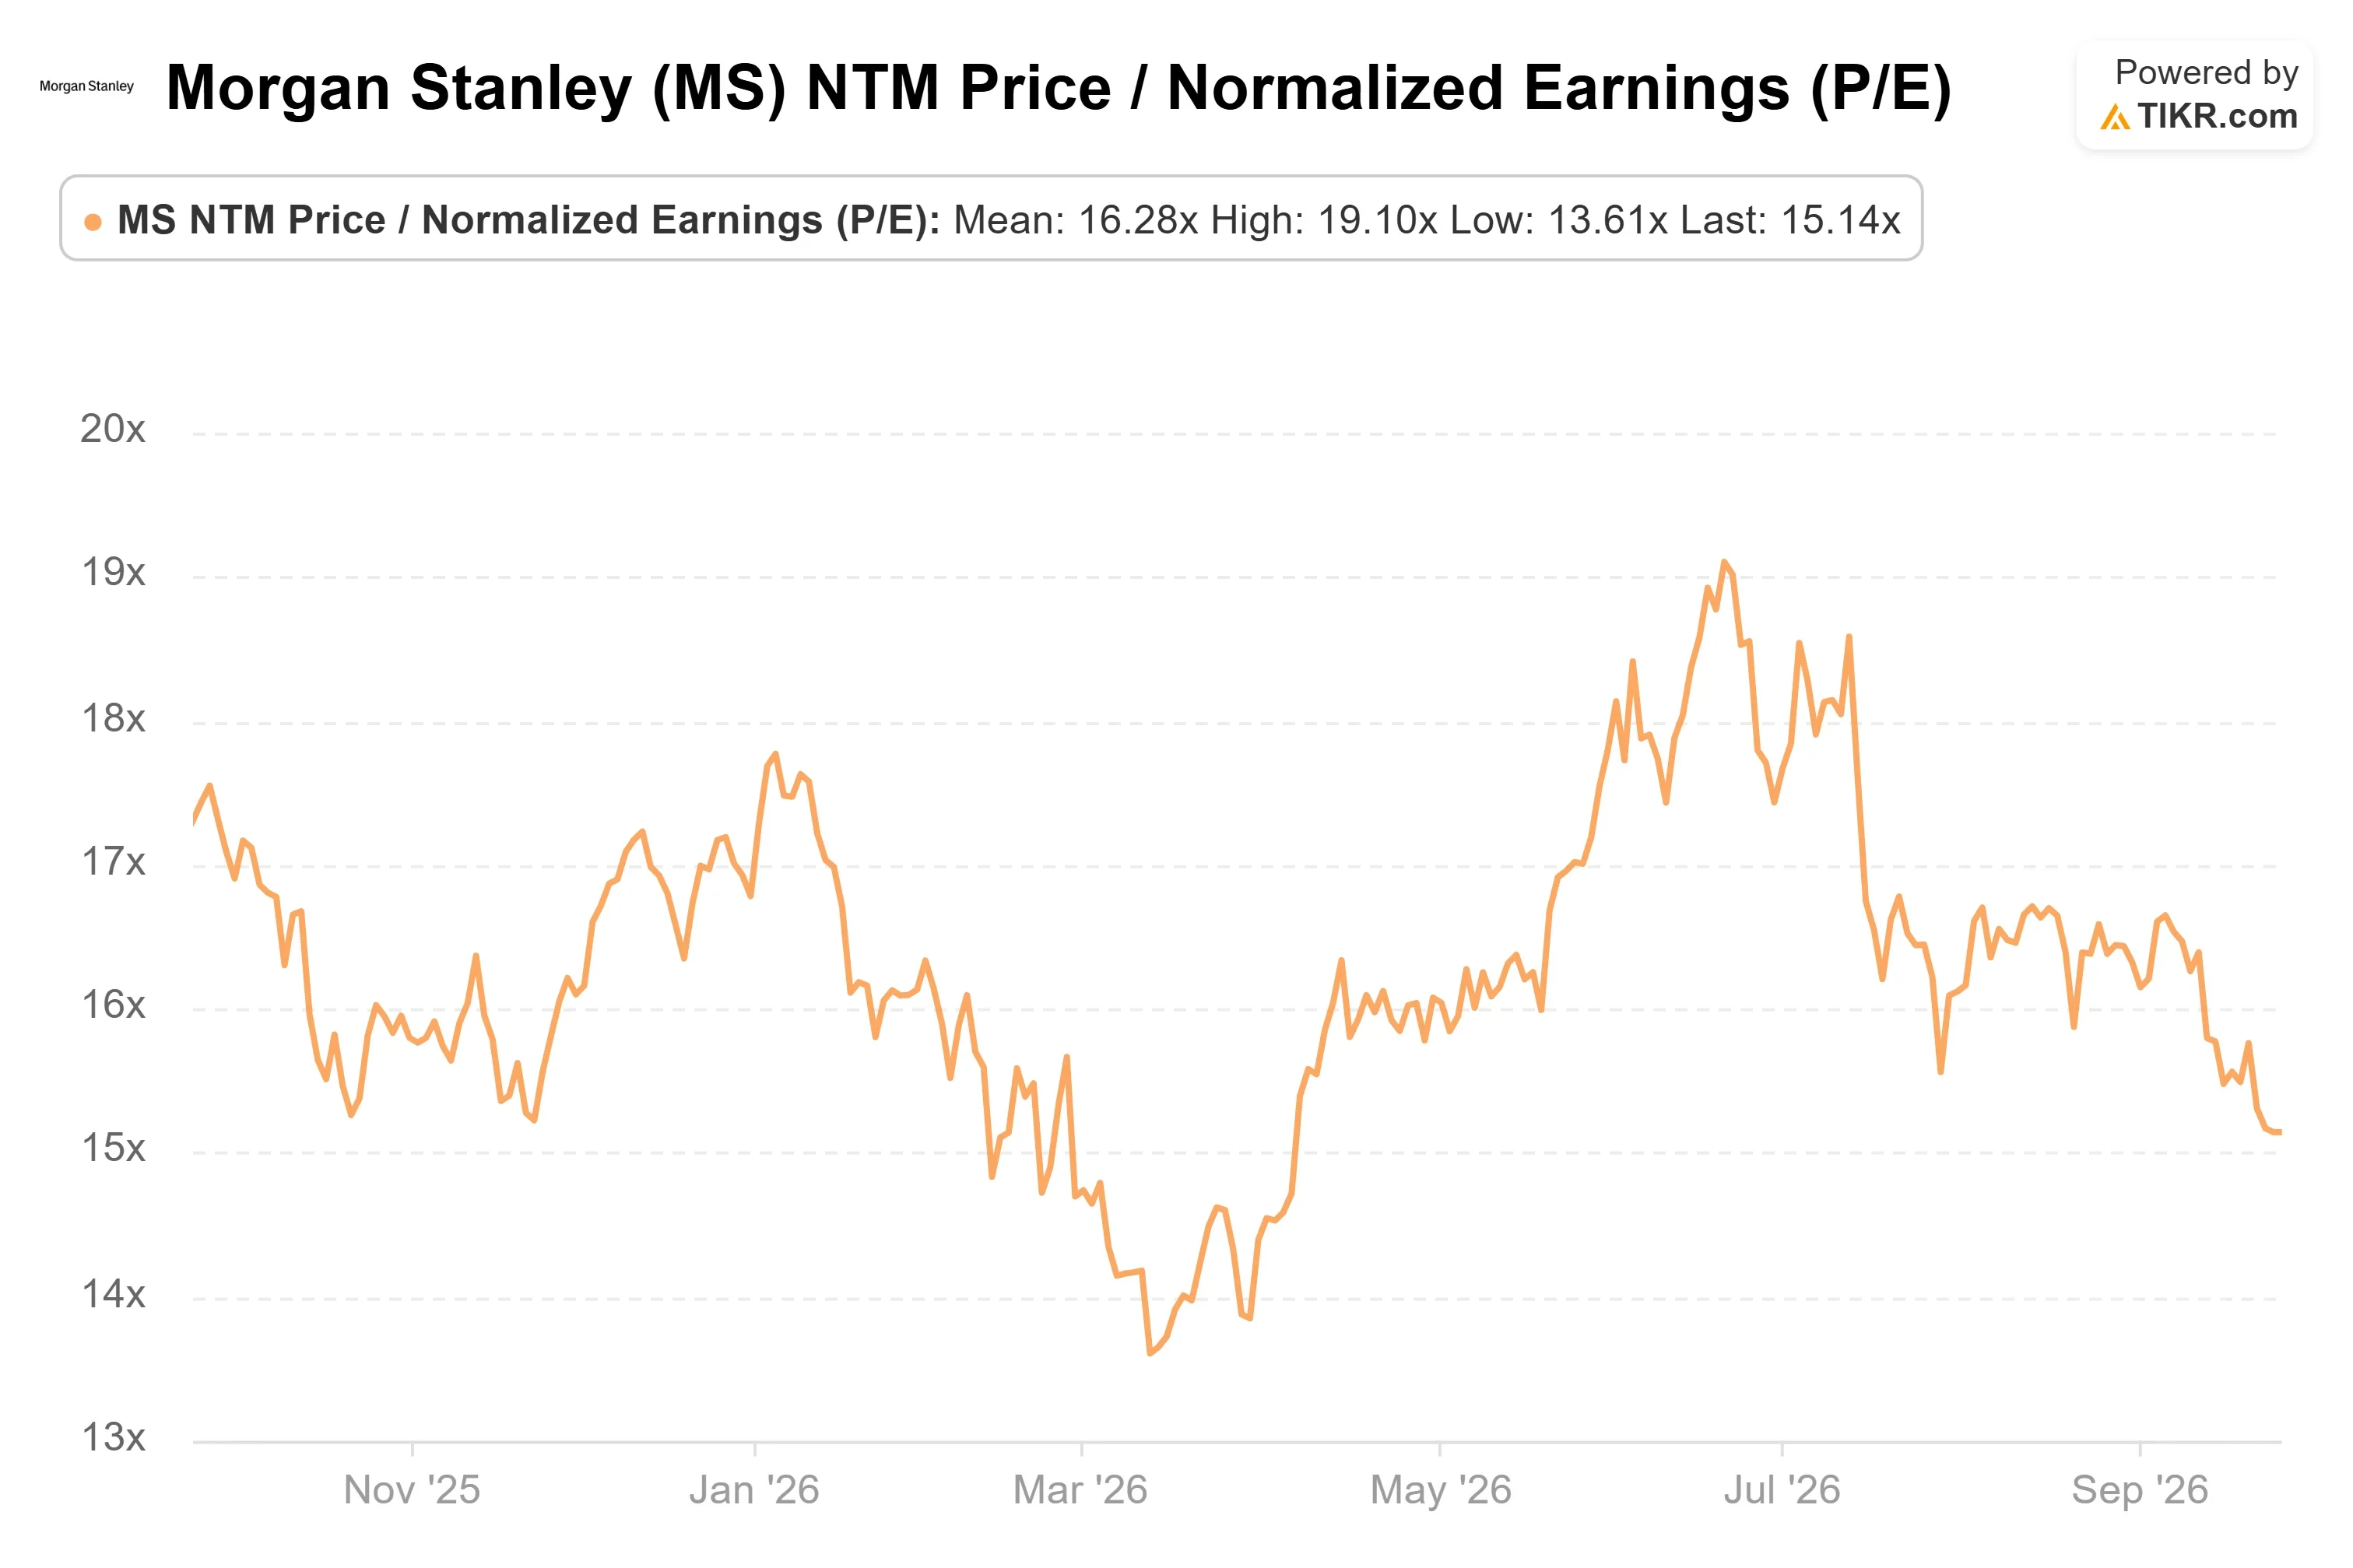
6月30日以降、コンセンサス NTM(正規化) EPSは約8%上昇して約$13となったが、株価は6.09%下落した。これにより、フォワード P/Eは約17倍から約15倍に低下し、投資家が景気循環のピークを警戒していることを示すパターンと一致している。
Simkowitz氏はこの見方を否定し、「例えば、'26年はモルガン・スタンレーのピーク利益ではない」と述べた。同氏はバックログを挙げ、「我々のパイプラインには100件以上のプライベート・エクイティ売却案件が入っており、これは過去最高水準だ」と語った。
マーケッツ事業については、Simkowitz氏は「第3四半期は第2四半期ほどではない」と述べ、コンセンサス調整後第3四半期EPSの約$3.08は、第2四半期の実績$3.46を下回るものの、1年前の実績$2.80を上回っている。また、同氏は、四半期を特定せずに、インフラファンドにおける「数億ドルの未実現キャリーの逆転、これは約$0.05のEPSに相当する」と指摘した。
フォワードPER約15倍で、モルガン・スタンレーはゴールドマン・サックスの約14倍やUBSの約13倍を上回って取引されている。このプレミアムは、セグメント収益が2021年の$24.243億から2025年の$31.754億まで毎年増加した資産運用事業に支えられている。機関証券事業は、2023年の低水準$23.060億から2025年には$33.080億へと変動した。

TIKRでモルガン・スタンレーが競合他社と比較してどのようなパフォーマンスを示しているかを見る (無料です!) >>>
TIKR アドバンストモデル分析
- 現在株価: $196.31
- 目標株価 (中間ケース): ~$263
- 潜在トータルリターン: ~34%
- 年率化IRR: ~7% / 年

モルガン・スタンレー株に関するアナリストの成長予測と目標株価を見る (無料です!) >>>
中間ケースでは、PERの縮小が継続することを前提としているため、評価倍率の上昇は必要ない。しかし、過去1年間および過去5年間の水準を上回るマージンが必要となる。成長ケースは、職場経由での資産運用資産の集積と、Simkowitz氏が「序盤から中盤」と表現したM&AおよびIPOサイクルに依存している。
主なリスクは景気後退である。Simkowitz氏は、景気後退は「おそらく活動をキャンセルするものではないが、活動を四半期単位ではなく年単位で延長する可能性がある」と述べた。上振れ要因は、M&Aサイクルが成長をモデルの想定以上に押し上げる場合である。より近い指標としては、最も低いアナリスト目標株価の$184が、9月25日の終値から約6%下回っている。
結論
モルガン・スタンレーは2026年10月14日の市場開始前に第3四半期決算を発表する予定である。コンセンサス予想の約$3.08に達するか上回る結果で、トレーディングが冷え込む中で投資銀行業務が持ちこたえれば、ピーク利益割引の根拠が弱まることになる。予想を下回り、パイプラインの見通しが軟調であれば、15倍のPERが適正であったことを示唆する。
億万長者投資家が何を買っているかをTIKRで見て、スマートマネーをフォローしよう。
モルガン・スタンレーに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできます。
モルガン・スタンレーを呼び出せば、何年分もの過去財務実績、ウォール街のアナリストが今後数四半期に予想する売上高と利益、時系列での評価倍率の動き、目標株価が上昇トレンドか下降トレンドかがわかります。
あなたが注目している他のすべての銘柄と一緒にモルガン・スタンレーを追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。あなた自身が判断するために必要なデータだけです。
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、世界トップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!