スーパー マイクロ コンピュータ株の主要統計
- 現在の株価: $43.26
- 目標株価(中間ケース): ~$89
- アナリスト目標株価: ~$42 (12ヶ月平均)
- 潜在的なトータルリターン: ~105%
- 年率化IRR: ~16% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入りの銘柄の潜在的上昇余地を確認しよう(無料) >>>
何が起きたのか?
スーパー マイクロ コンピュータ (SMCI) は、2026年9月23日にNvidia (NVDA) Vera Rubin NVL72ラックの出荷を開始した。その2セッション後、9月25日、株価は4.22%上昇して$43.26で取引を終えた。ただし、Benzingaはその日のプレマーケットでの上昇をリスク選好の改善と関連付けている。この終値時点で、同株は2025年末から47.8%上昇しており、アナリストの平均目標株価$42.38を上回っていた。
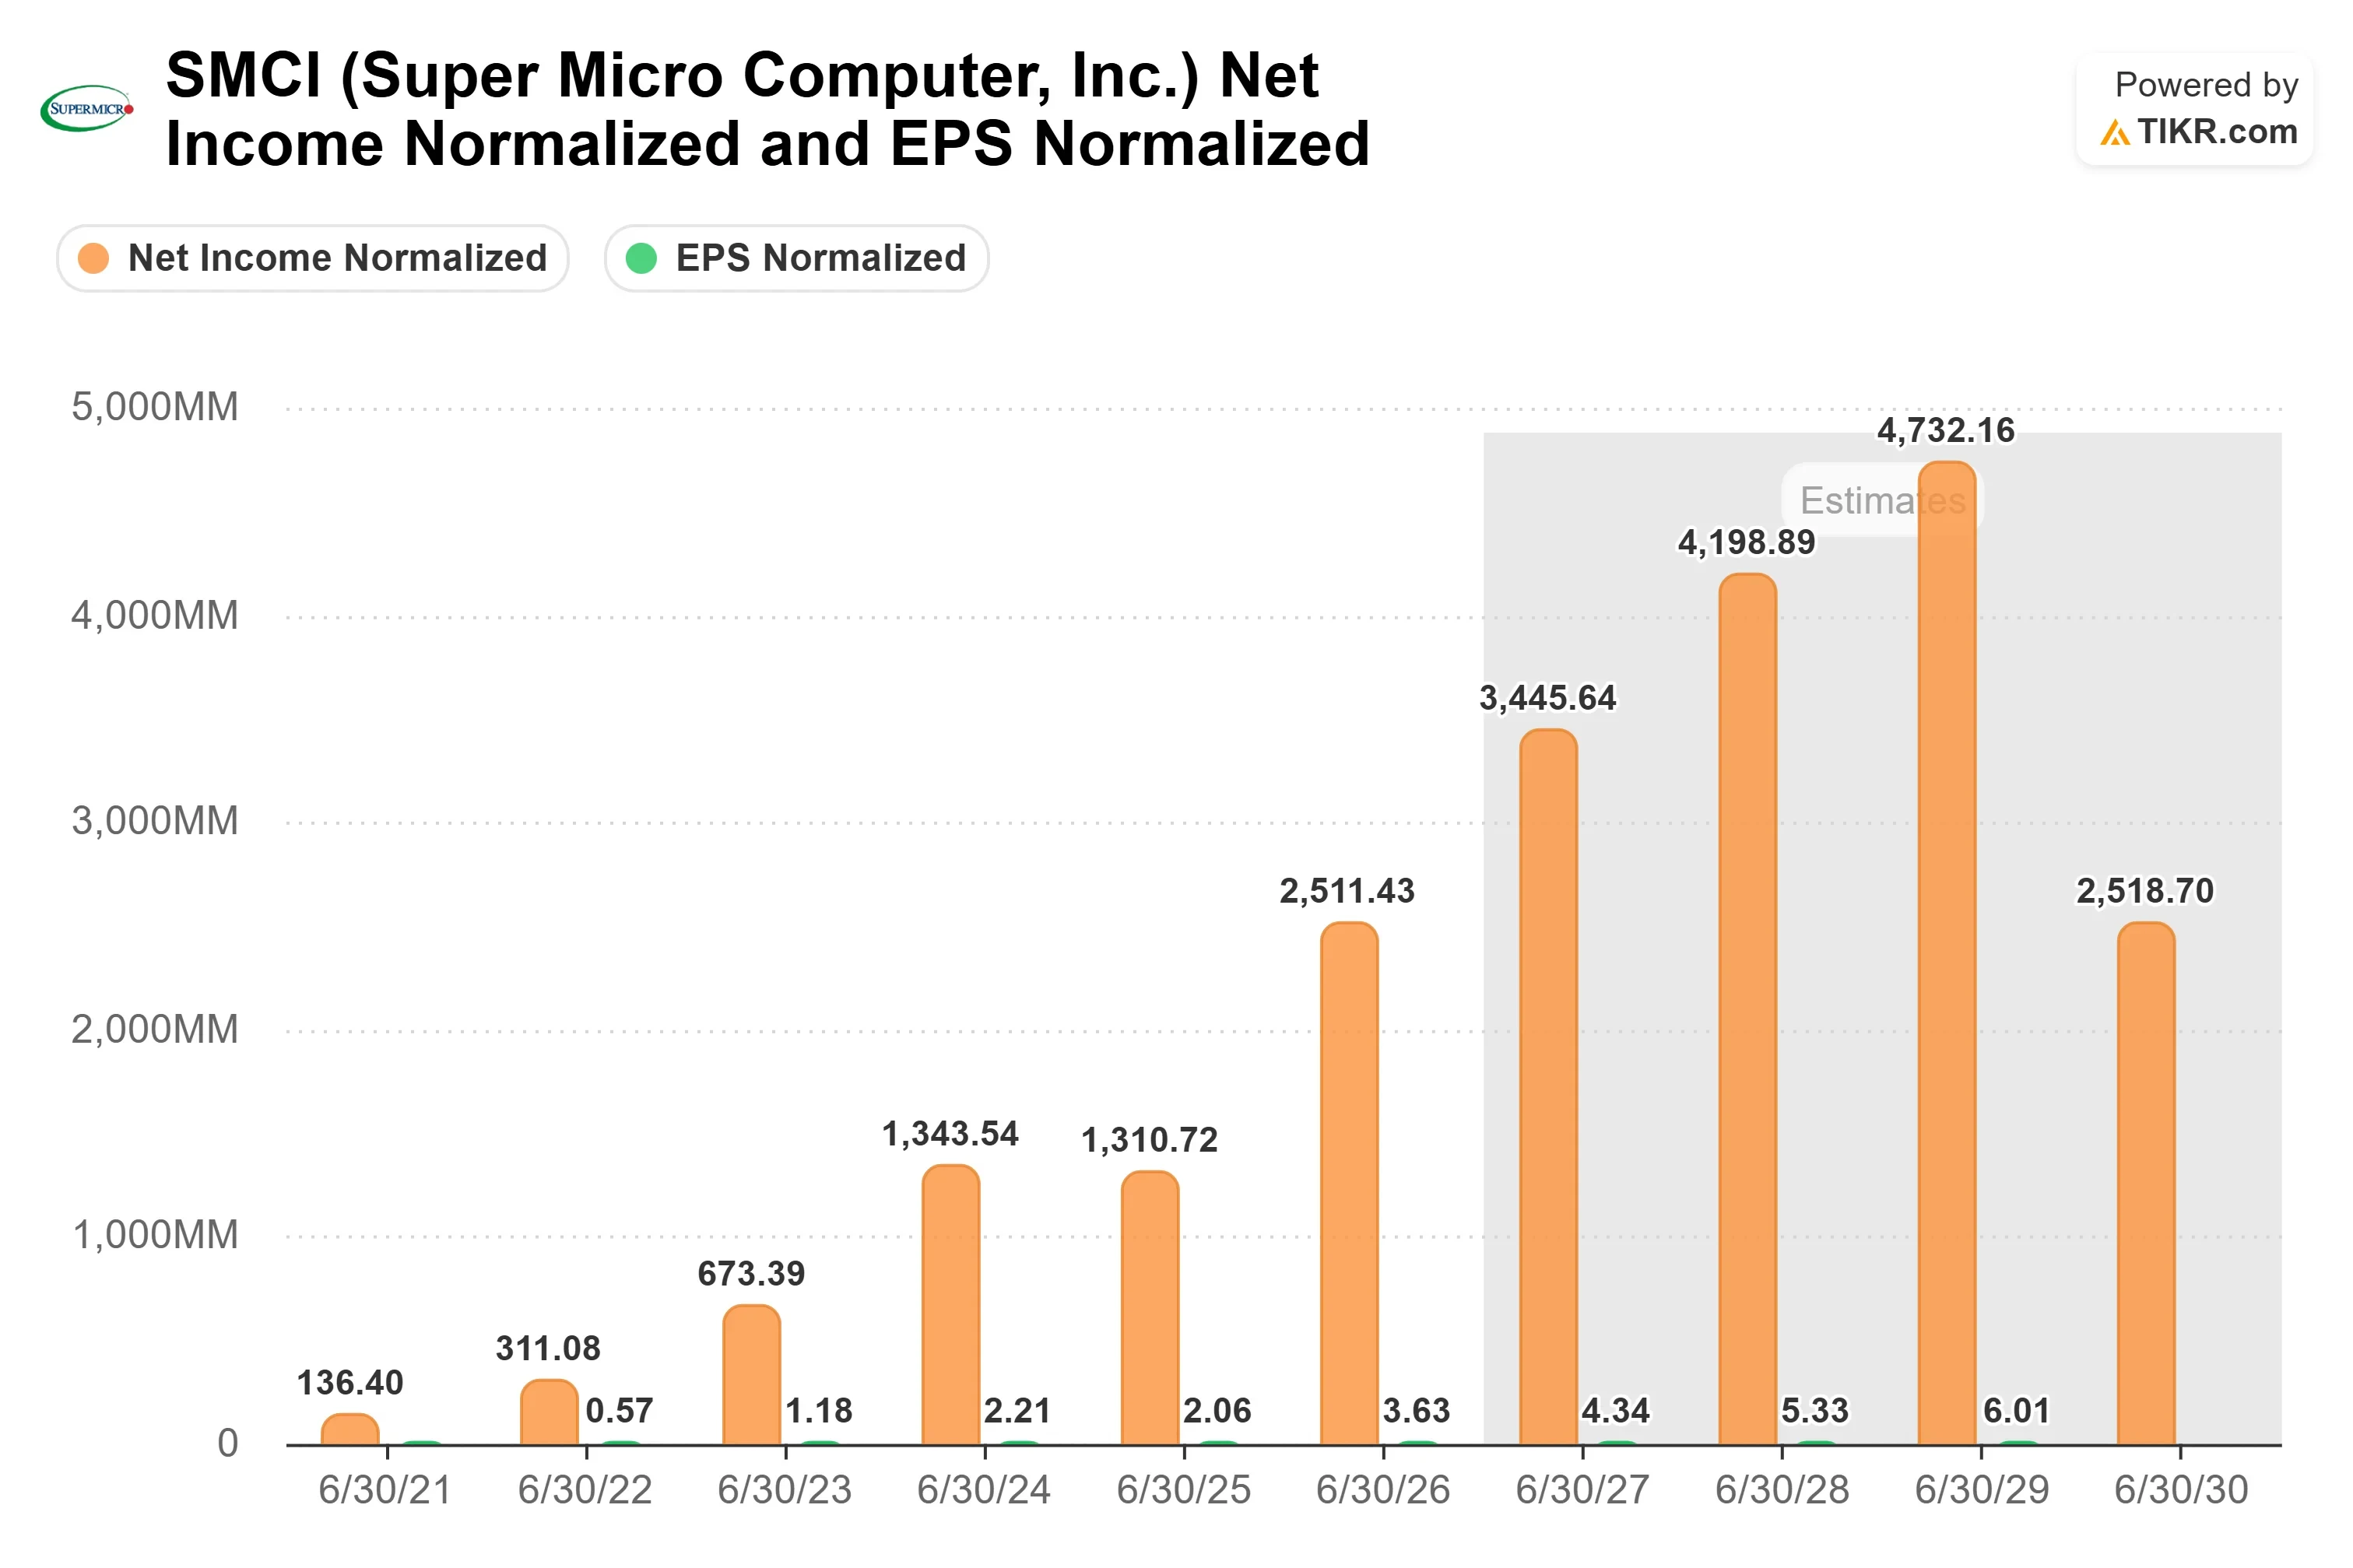
Charles Liang社長兼CEOは発表の中で、「我々はまさにこの瞬間のために、液体冷却スタック、製造能力、導入チームを何年もかけて構築してきました」と述べた。コンセンサスでは、2027年6月期の売上高は約72%増加する一方で、 1株当たり利益(ノーマライズド)は約20%の増加に留まると見込まれている。
売上高72%増の年にEPSが約20%しか増えない理由
スーパー マイクロは6月期にノンGAAP粗利益率17.6%でノンGAAP EPS $1.70を計上した。経営陣は8月11日の決算説明会で、ミックスが一部、複数の契約を2027会計年度に繰り延べた恩恵を受けていると述べた。9月10日のゴールドマン・サックス・カンファレンスでは、Michael Staiger企業開発担当シニアバイスプレジデントが、前期から繰り越された可能性のある一部の契約が9月期の見通しに圧力をかけていると述べた。
9月期について、経営陣は粗利益率を10.4%から10.8%、ノンGAAP EPSを$1.01から$1.10と業績見通しを示した。同四半期のコンセンサスEPSは約$1.04、通期のコンセンサス粗利益率は約10%で、2026会計年度のノンGAAP 10.9%を下回っている。
マージンは72%から20%へのギャップの一部しか説明しない。なぜなら、コンセンサスではノーマライズド純利益は約37%増加すると見込まれているからだ。残りは 発行済株式数の増加によって吸収される。6月の資金調達では、普通株を$27.50で売却し、2029年までに普通株に転換される強制転換型優先株を発行した。さらに、最大$12.5億の追加調達のためのat-the-marketプログラムを設定した。
Staigerは、大規模なネオクラウド顧客が低コストの台湾メーカーにますます依存するのではないかという懸念を一蹴した。「その懸念は売上高が$70億、$150億、$220億、$390億の時点でも存在し、$680億になっても存在するでしょう」。これらの数字は2023会計年度から2026会計年度までの年間売上高を追跡しており、彼の回答は量について言及し、価格については未解決のままにしている。
スーパー マイクロ コンピュータ株の過去の実績と将来の予測を見る(無料!) >>>
キャッシュフローは依然として成長に遅れ、経営陣は自己資金調達には時間がかかると指摘
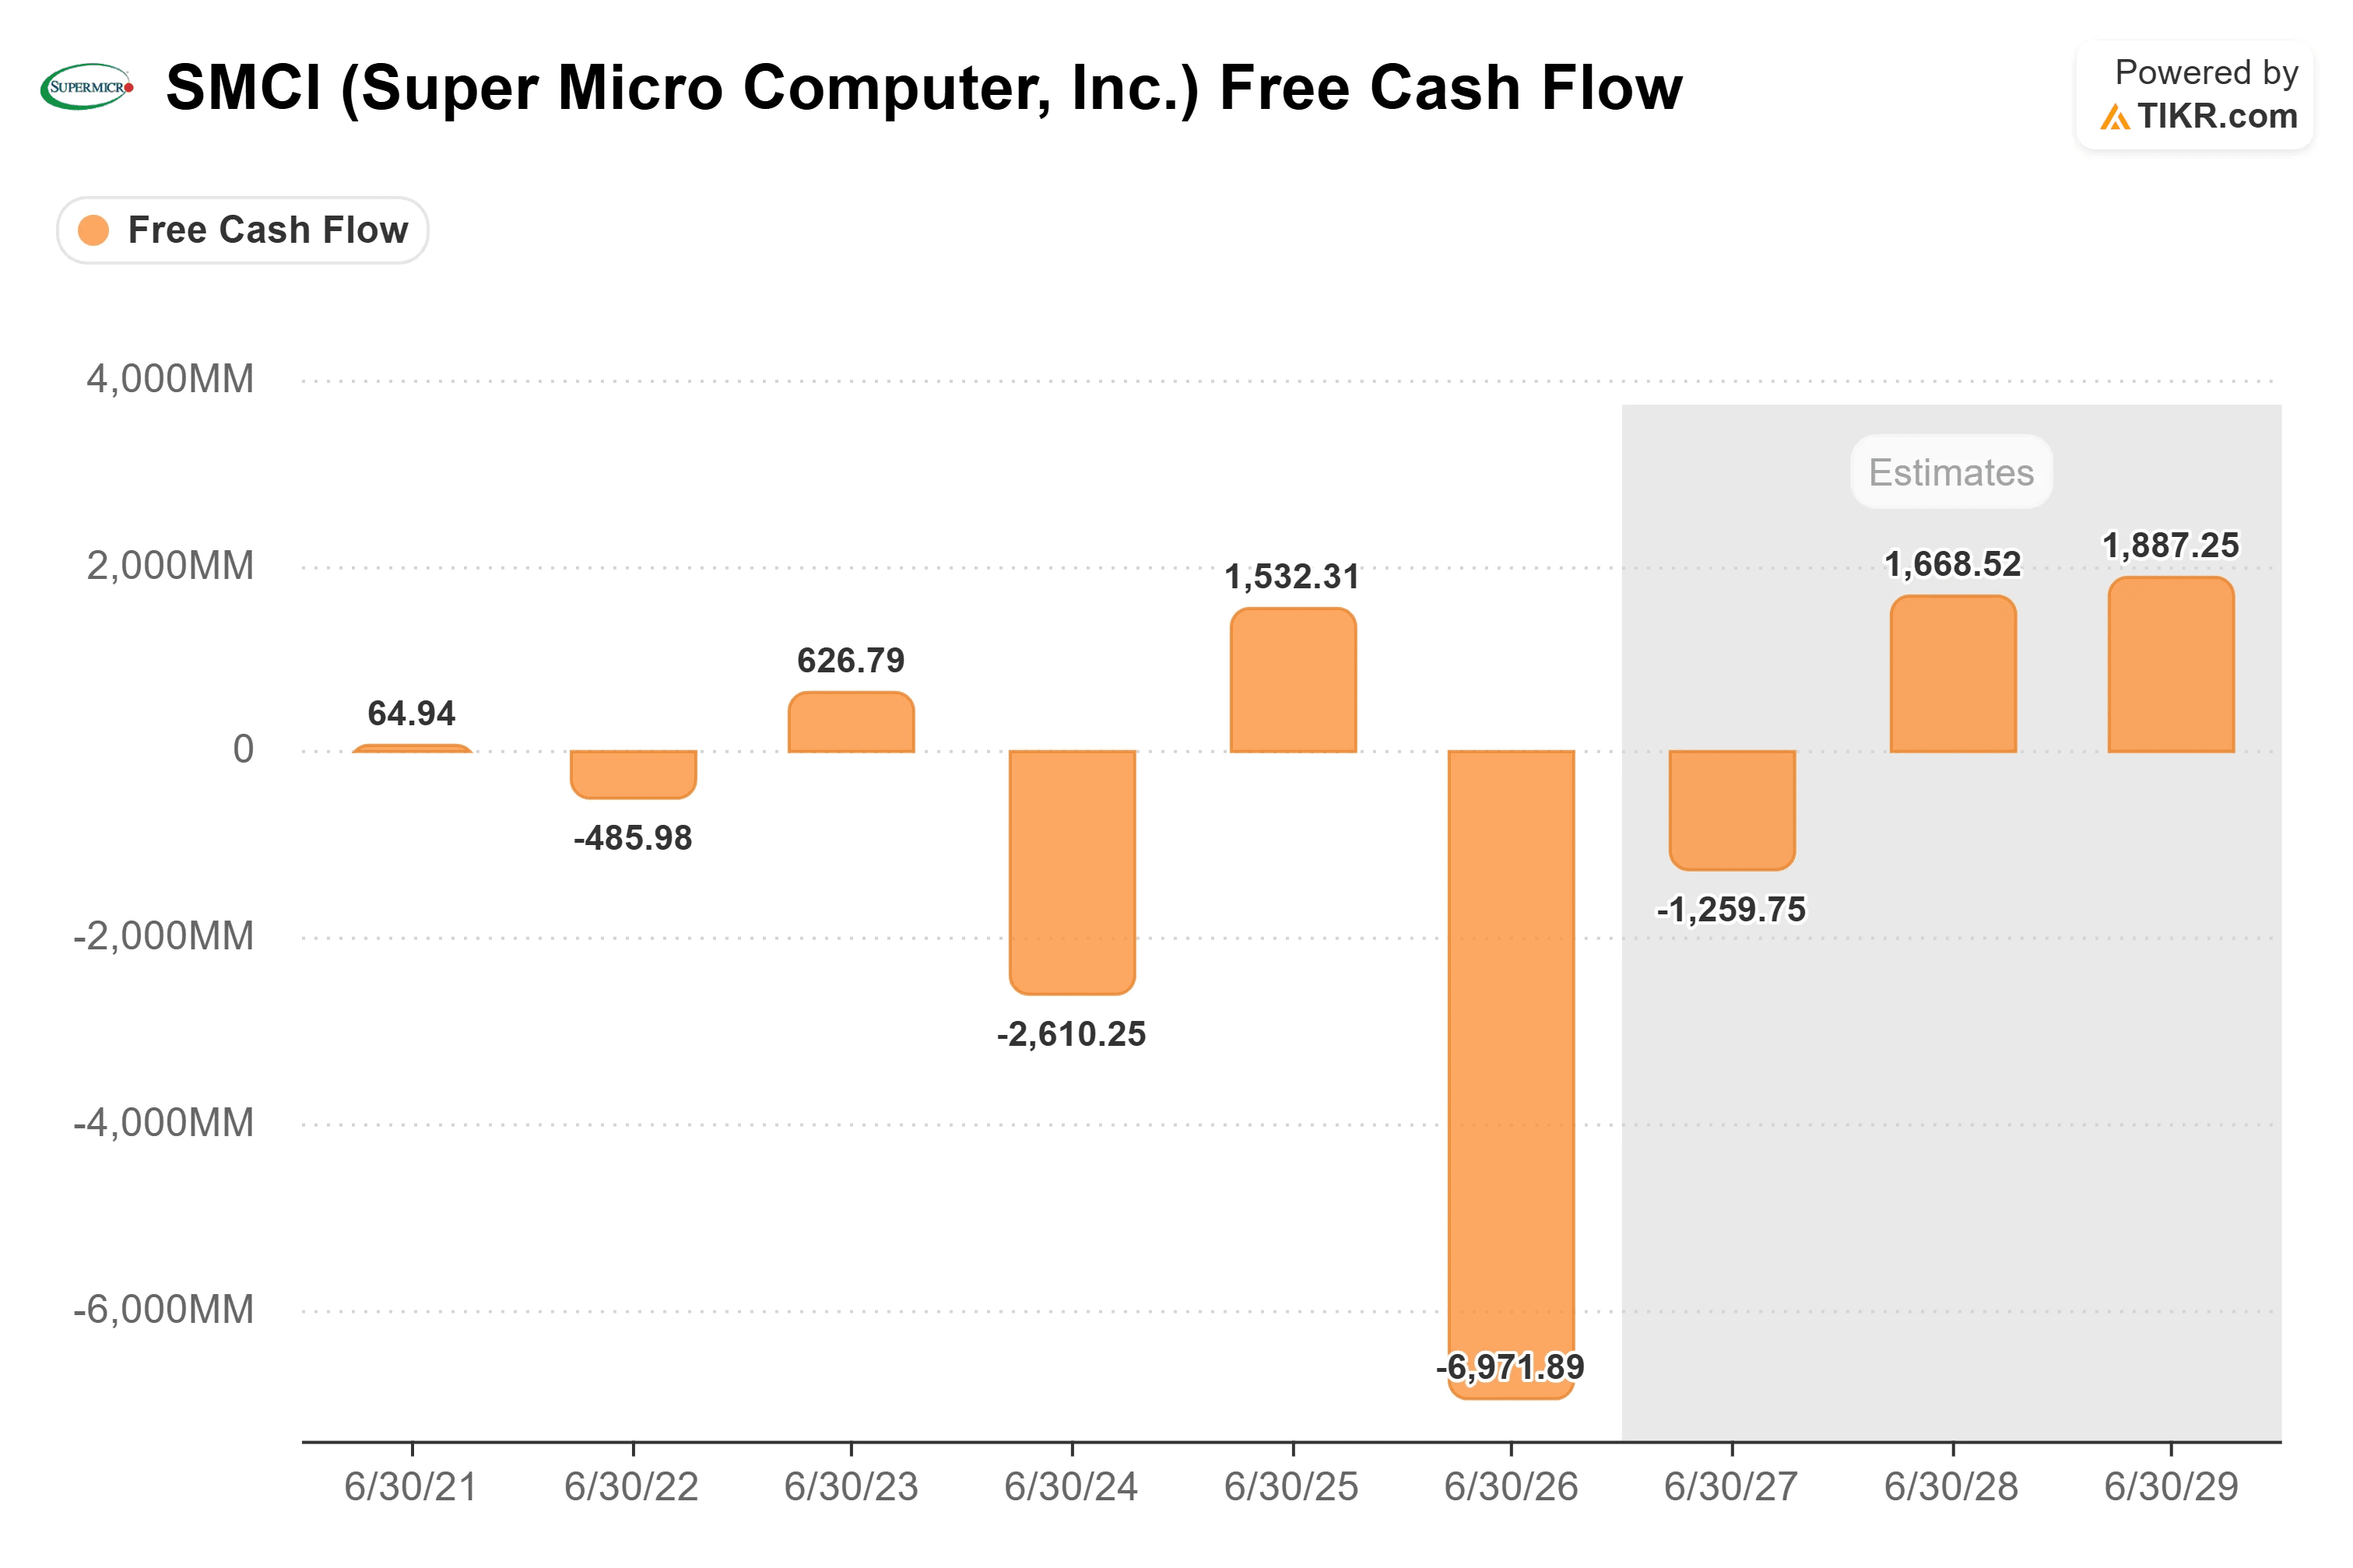
2026会計年度の売上高は77.8%増の$390.6億となった一方で、 フリーキャッシュフローはマイナス$69.7億だった。Staigerは「資本集約度は高かった」と認め、コンセンサスでは2027会計年度のフリーキャッシュフローは依然として約マイナス$13億と見込まれ、2028会計年度にようやくプラスに転じるとされている。
Staigerは、同社は「将来的に自己資金調達できるようになること」と「株主に資本を還元できる状態に戻ること」を目指していると述べ、「現在の成長は非常に並外れているため、おそらく少し時間がかかるでしょう」と付け加えた。
輸出規制に関するプレッシャーは狭まったが、解消されたわけではない。8月20日、取締役会の独立調査委員会は、現経営陣が米国の事件(スーパー マイクロは被告として指名されていない)で主張されている迂回計画を知っていた証拠はないと結論付けた。8月24日、台湾の検察当局は9人(スーパー マイクロの台湾子会社の従業員2人を含む)を起訴した。同社は彼らを元従業員と呼び、逮捕は当局との協力に続くものであり、政府の調査は継続中であると述べた。
TIKRでスーパー マイクロ コンピュータが競合他社と比較してどのようなパフォーマンスを示しているか確認する(無料!) >>>
TIKR アドバンストモデル分析
- 現在の株価: $43.26
- 目標株価(中間ケース): ~$89
- 潜在的なトータルリターン: ~105%
- 年率化IRR: ~16% / 年
スーパー マイクロ コンピュータ株のアナリスト成長予測と目標株価を見る(無料!) >>>
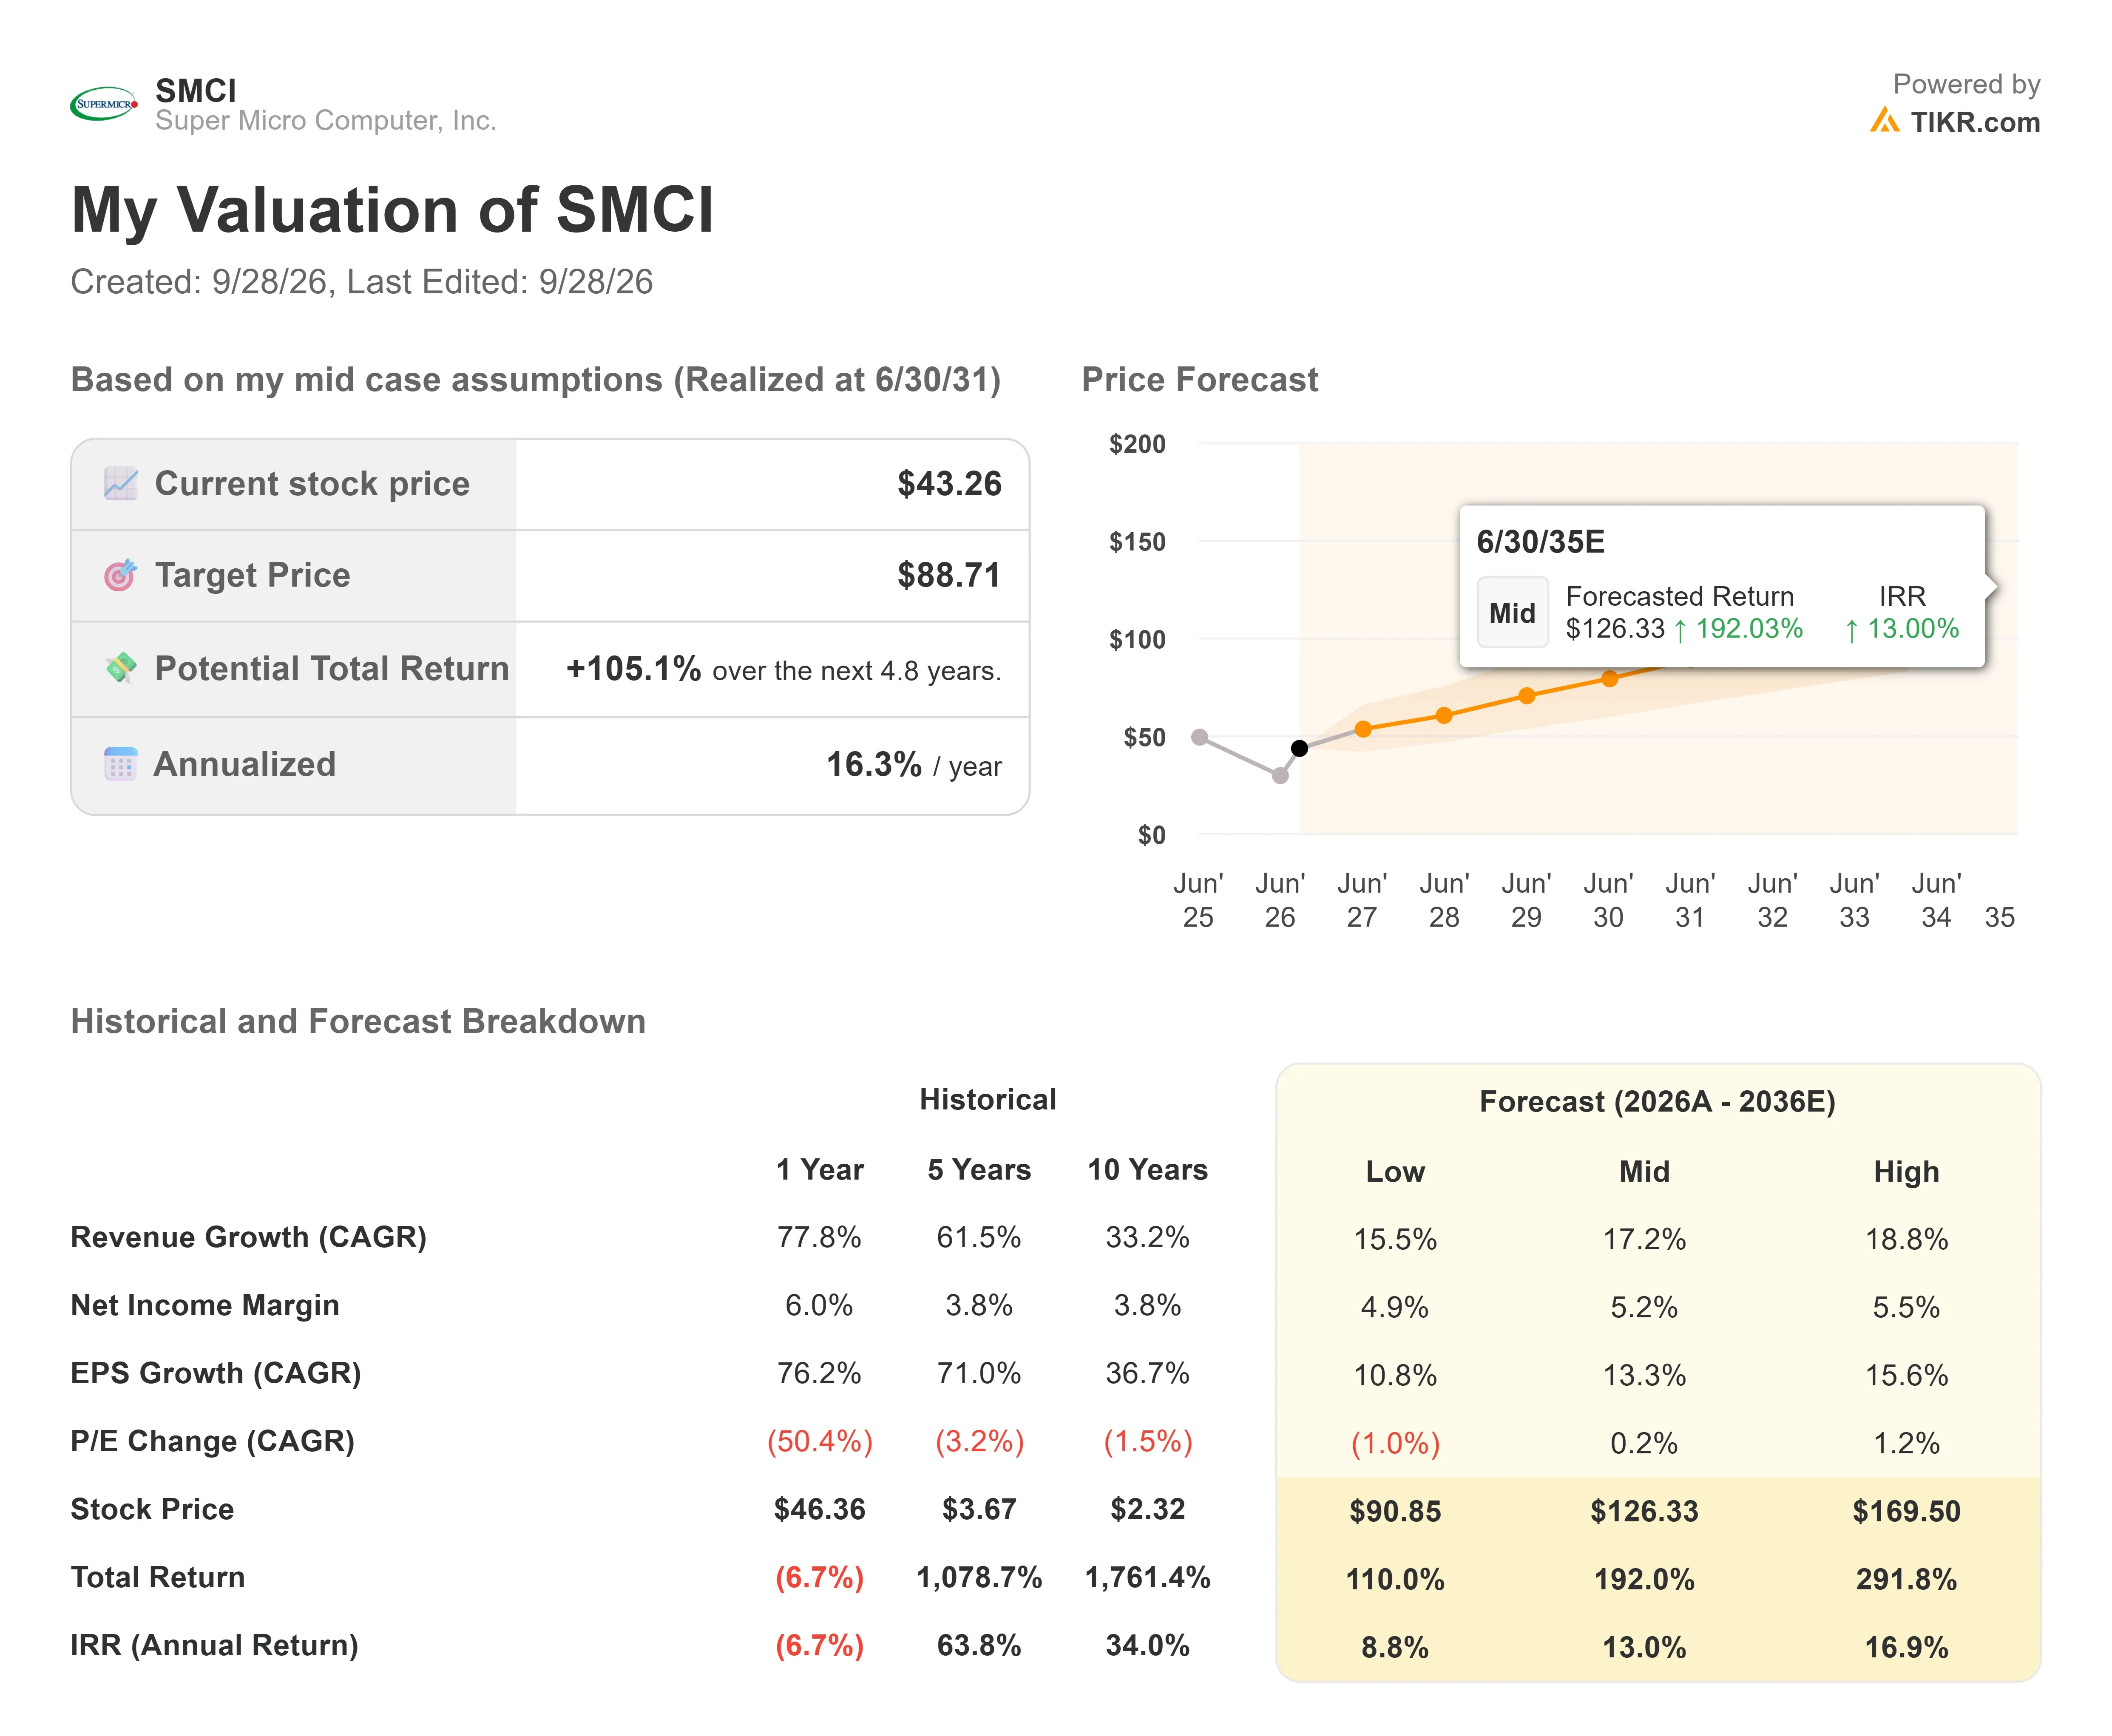
TIKRモデルの中間ケースでは、2031年6月30日までに1株あたり約$89に達すると予測しており、$43.26からのトータルリターンは約105%、4.8年間で年率約16%となる。売上高は、約$600億の受注残高をVera Rubinやその他のラックの出荷に転換すること、および企業や政府系買い手への販売拡大に依存している。マージンのドライバーはミックスであり、Liangはこれを「より豊富な企業顧客ミックスと、当社のビルディングブロックソリューションのより広範な採用」と関連付けている。
主要なリスクは希薄化である。なぜなら、マイナスのキャッシュフローとat-the-marketプログラムが発行済株式数を増やし続ける可能性があるからだ。上振れ要因は、Vera Rubinの出荷量が増加する中で、粗利益率が通期コンセンサスの約10%を上回って維持される場合である。下振れ要因は、通期粗利益率がその水準を下回って落ち着き、発行済株式数が増加し続ける場合である。
結論
次のチェックポイントは9月期決算報告である。前年同期の報告は2025年11月4日に行われた。粗利益率が10.8%以上でノンGAAP EPSが$1.10を超える場合、20%という利益予測が低すぎることを示唆する。粗利益率が10.4%を下回るか、6月期のプラス$7.47億の営業キャッシュフローが再びマイナスに転じた場合、同社がまだキャッシュに変換できない売上高が株価に織り込まれたラリーであったことを示す。
億万長者投資家が何を買っているかを見て、TIKRでスマートマネーをフォローしよう。
スーパー マイクロ コンピュータに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
スーパー マイクロ コンピュータを呼び出すと、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する売上高と利益、時価総額倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
あなたは無料のウォッチリストを作成して、スーパー マイクロ コンピュータをあなたのレーダーにある他のすべての銘柄と一緒に追跡できる。クレジットカードは不要。自分で決断するために必要なデータだけだ。
TIKRでスーパー マイクロ コンピュータを分析する(無料)→
新しい機会を探している?
- 億万長者投資家が何を買っているかを見て 、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!