UBER株の主要統計
- 過去1週間のパフォーマンス: -1.7%
- 52週間レンジ: $65 ~ $101
- バリュエーションモデル目標株価: $76
- 潜在的上昇余地: 9.8% (2.3年後)
TIKRの新バリュエーションモデルでUberの成長を5年間のアナリスト予想と比較してみよう(無料) >>>
Uber、デリバリーに大規模投資も株価は停滞
Uber Technologies (UBER) の株価は過去1週間で約1.7%下落し、金曜日には$70付近で取引を終えた。この下落は長引く下落トレンドを延長しており、株価は52週間高値の$101から約31%下落した水準にある。投資家の関心は依然として、Uberによるドイツのフードデリバリー企業Delivery Heroの148億ドル買収に向けられている。Uberは9月18日、Delivery Heroの全株式に対する公開買付けを開始した。
Delivery HeroのCEO、Niklas Östberg氏は、2027年3月以降も移行を指揮するために残留することに合意した。これは継続性を高めるが、この取引には依然として株主の承認と規制当局の認可が必要だ。一方、UberはUber EatsでのCostcoデリバリーを米国47州、約600店舗に拡大した。
経営陣の自信は明らかだ。CEOのDara Khosrowshahi氏は9月10日、約$71で14万1000株を購入し、約1000万ドルを投じた。同氏は第2四半期決算発表時に「Uberのプラットフォーム優位性は継続的に複利効果を生み出している:記録的な消費者数とエンゲージメント、そして事業全体での収益性の高い成長だ」と述べた。
それでも市場は慎重な姿勢を維持している。乗車と注文の総額であるグロスブッキングは第2四半期に22%成長したが、第3四半期の利益見通しはウォール街の予想をわずかに下回った。UBER株が勢いを取り戻すには、Delivery Heroが単なる規模拡大ではなく、利益を追加する必要がある。
アナリストのUber目標株価が株価の31%下落とどう比較されるか見てみよう(無料) >>>
割安なUberだが、モデルは実績を求める
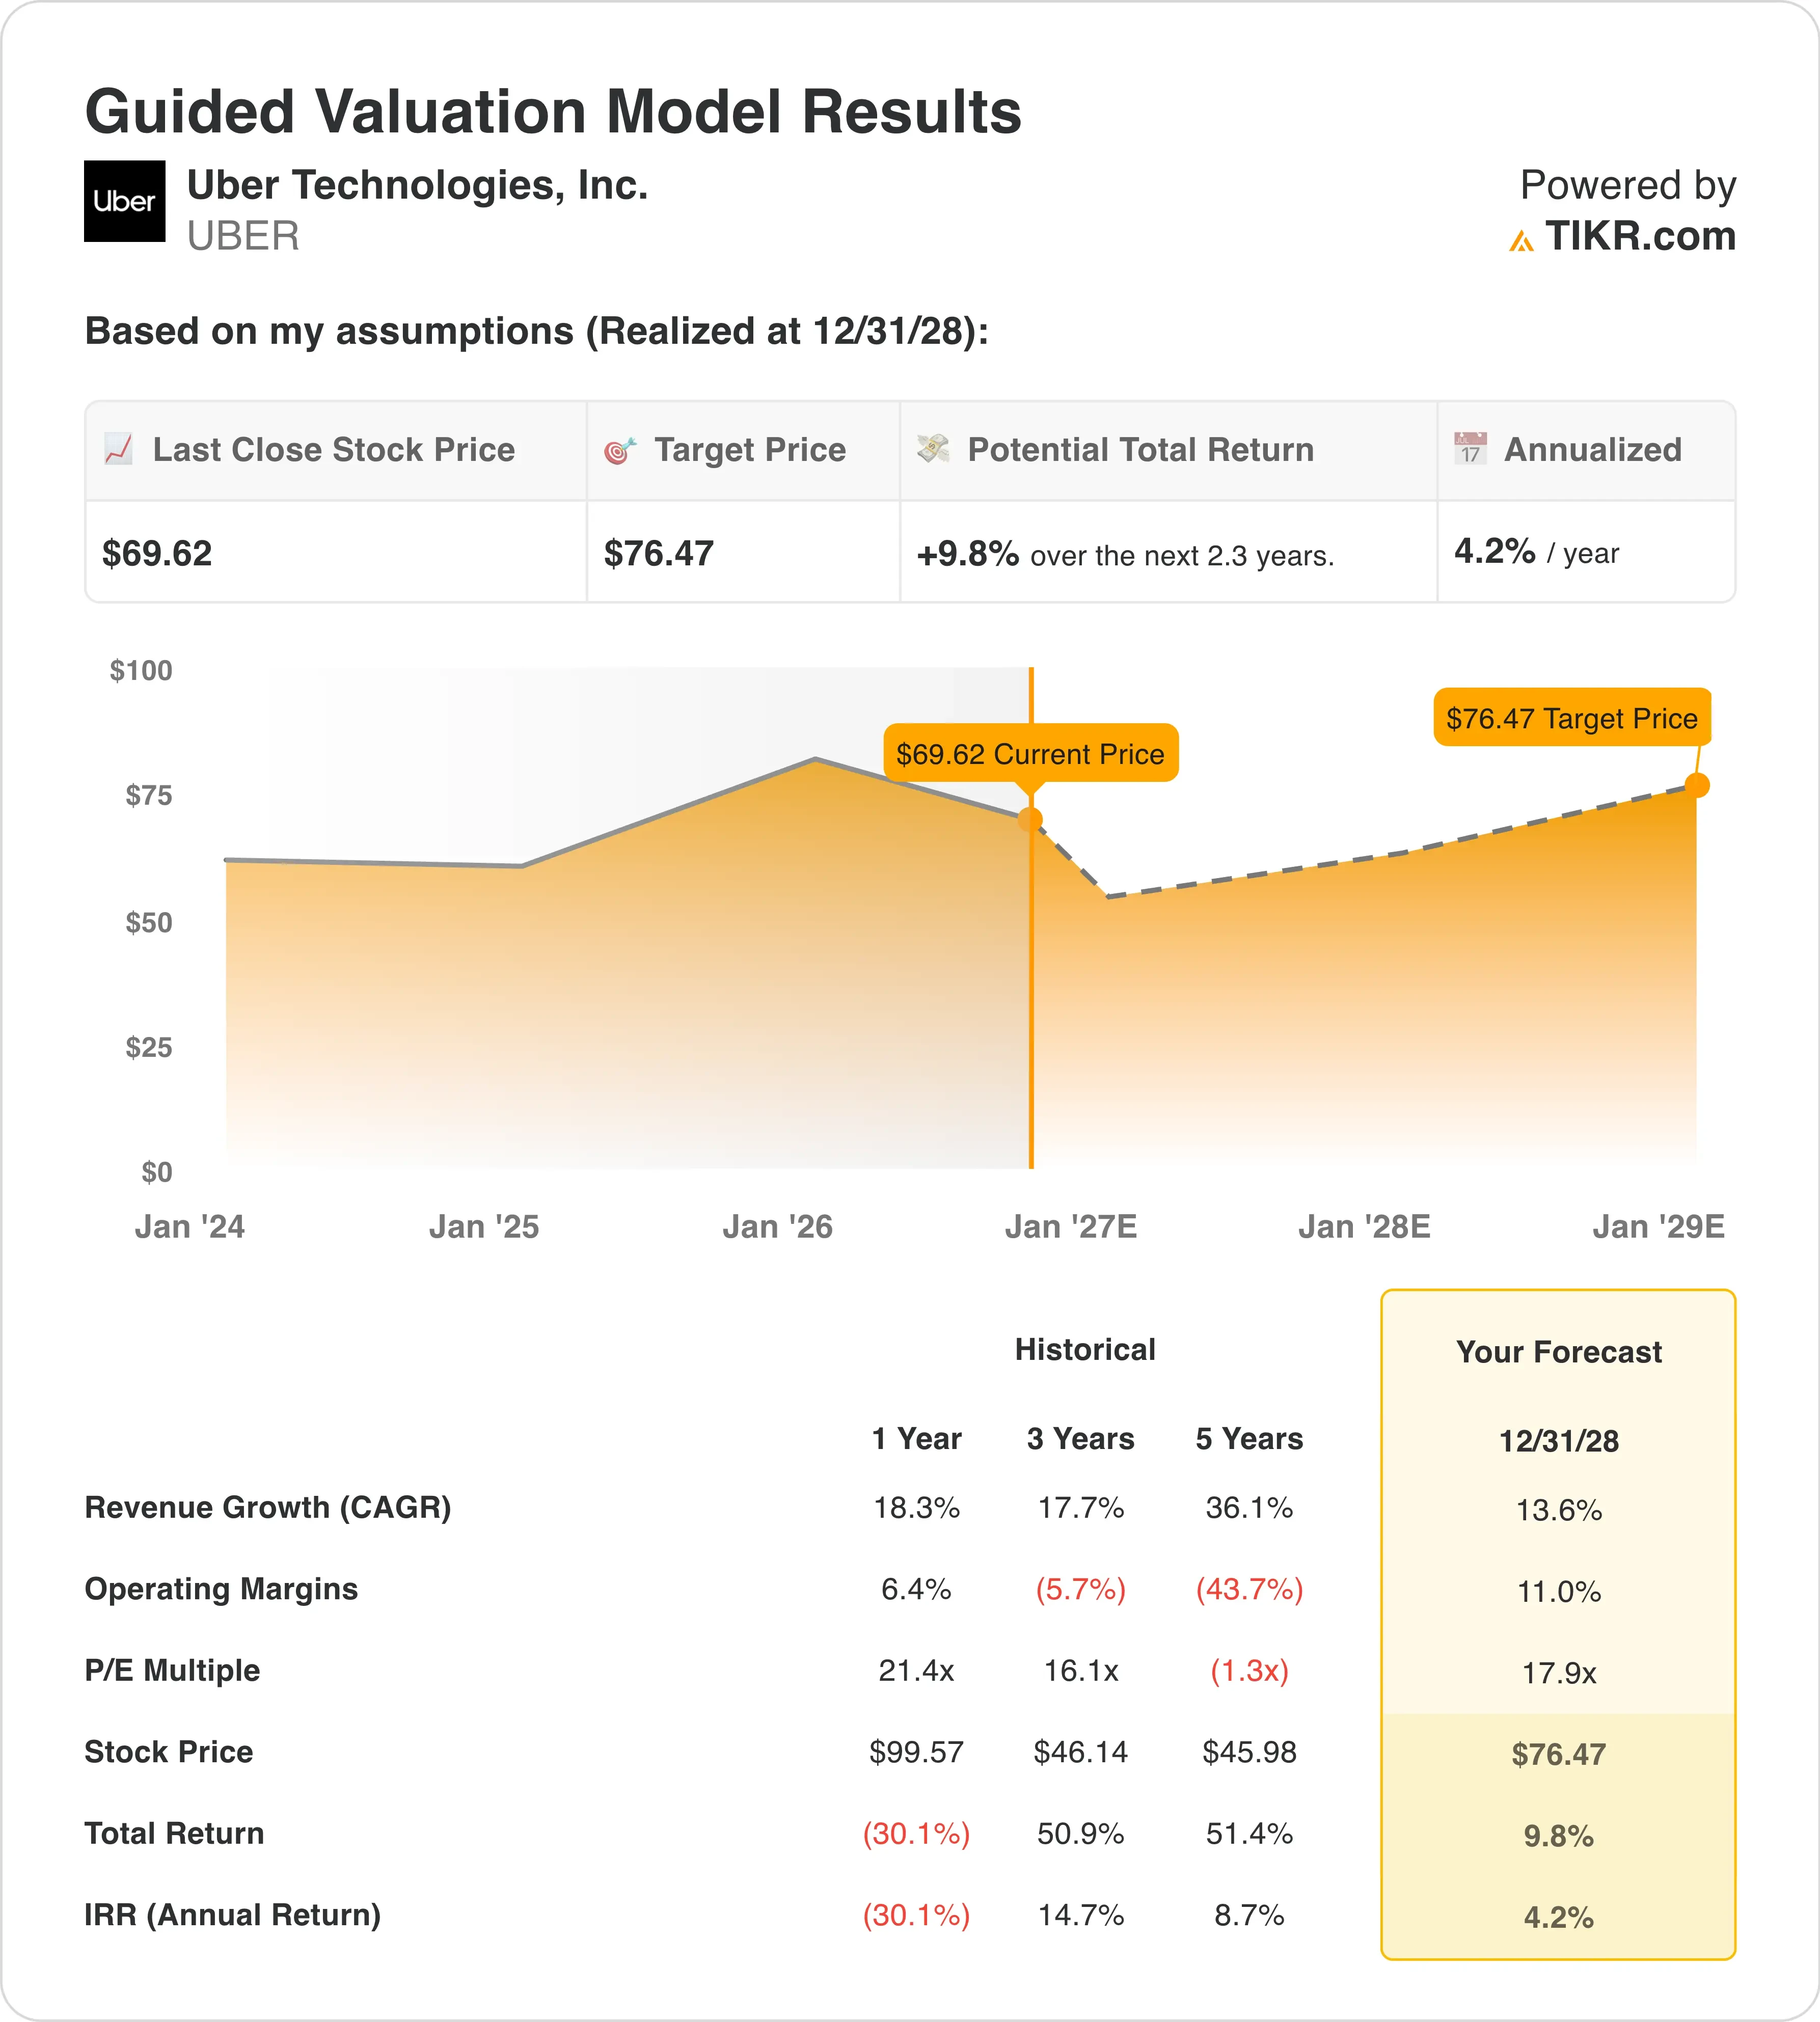
2028年12月31日までの前提条件に基づくバリュエーションモデルでは、以下の要素を用いて株価がモデル化されている:
- 売上高成長率 (CAGR): 13.6%
- 営業利益率: 11.0%
- エグジットP/E倍率: 17.9倍
これらのインプットに基づき、モデルは目標株価を$76と推定しており、現在の株価$70から9.8%の総リターン、および今後2.3年間で年率4.2%のリターンを意味する。
これはマルチプルのリセットの話だ。UberのP/Eは過去1年平均21.4倍だったが、現在の株価は予想利益の約17.9倍で取引されている。モデルはこの低い倍率を2028年まで維持しており、つまりセンチメントの回復を想定していない。
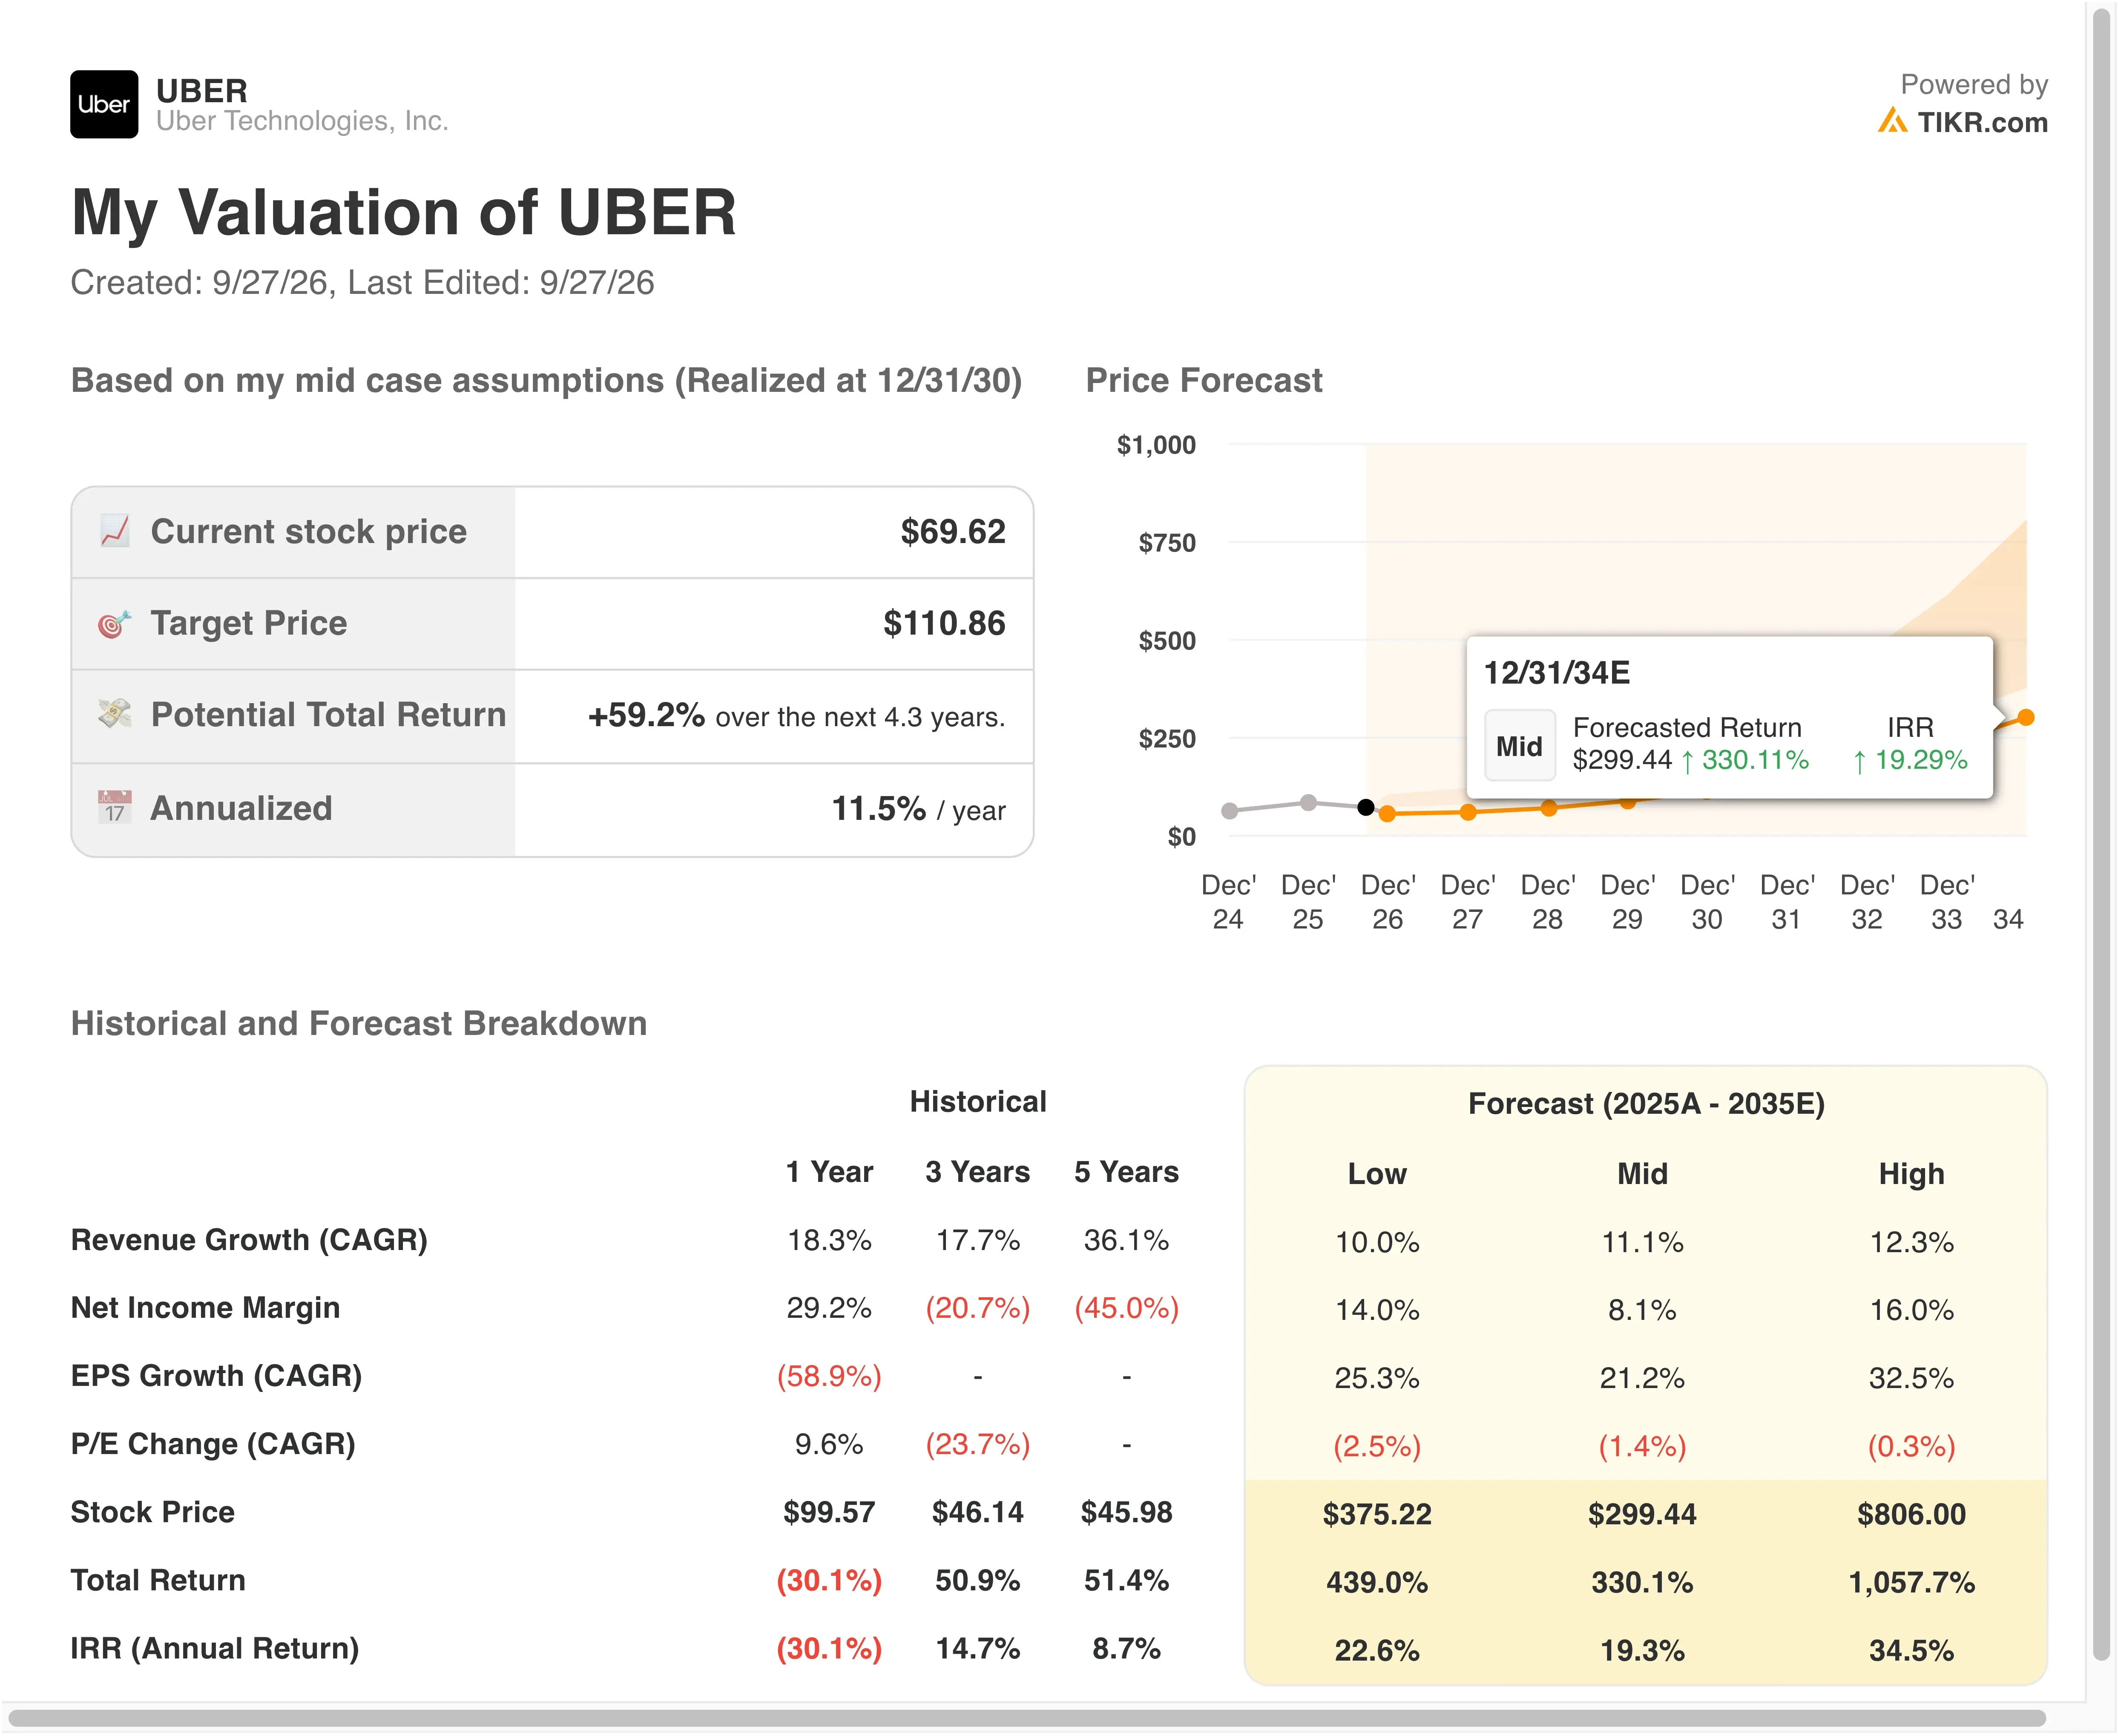
売上高の前提は控えめだ。13.6%の成長率は、昨年の18.3%や過去3年間のペース17.7%を下回っている。この差の一部はビジネスモデルの変更を反映しており、ブッキングが22%増加したにもかかわらず、報告される売上高成長率を第2四半期に8ポイント押し下げた。
しかし、利益率は拡大するはずだ。11.0%の営業利益率は昨年の6.4%を大きく上回っており、非GAAP営業利益は第2四半期に40%増加した。控えめな目標株価は主にマルチプルに起因する。なぜなら、最近の報告利益には繰り返されない可能性のある持分法投資の利益が含まれているからだ。
年率4.2%のリターンは、これらのインプット下では上昇余地が限られていることを示している。しかし、予測を2030年まで延長すると、自動運転乗車が拡大するにつれ、目標株価は約$111、年率リターンは11.5%に上昇する。ウォール街の平均目標株価$101もモデルを大きく上回っており、一方でDoorDash (DASH) はデリバリー分野でより速い成長を続けている。
独自の成長インプットでUberの自動運転車の上昇余地をモデル化してみよう(TIKRで無料) >>>
Uber、DoorDash、Lyftの三つ巴の競争
DoorDashはUberの最も手強いデリバリー競合相手だ。第2四半期のマーケットプレイス総注文額は36%増の331億ドルとなり、Deliveroo買収を除くと23%増加した。Uberのデリバリーブッキングは25%成長し、セグメント利益率は記録的な3.8%だった。つまり、両社は同程度の根本的なペースで成長している。
両社とも買収を活用してグローバル展開を図っている。DoorDashはすでにDeliverooを買収しており、Uberは現在Delivery Heroを買収中だ。勝者は、クロージング後に重複コストを最も早く削減できるプラットフォームになる可能性が高い。
乗車分野では、Lyft (LYFT) がより小さな基盤から急速に成長している。第2四半期のグロスブッキングは23%増の55億ドルで、Uberのモビリティ成長率20%をわずかに上回った。しかし、Lyftの調整後EBITDAはブッキングのわずか3.2%に相当した。対照的に、Uberのモビリティセグメントの営業利益率は7.6%に達した。
Uberの競争上の優位性(モート)は、両事業における規模にある。Uber One会員は総グロスブッキングの約半分を占めており、乗車とデリバリーを一つの習慣に結びつけている。Boltのような新たな挑戦者(欧州全域で25,000台のLucidロボタクシーを展開予定)は、自動運転乗車分野でこの優位性を試す可能性がある。
Uberのロボタクシー投資が$103への上昇余地を解き放てるか予測してみよう >>>
今後UBER株を動かす要因は?
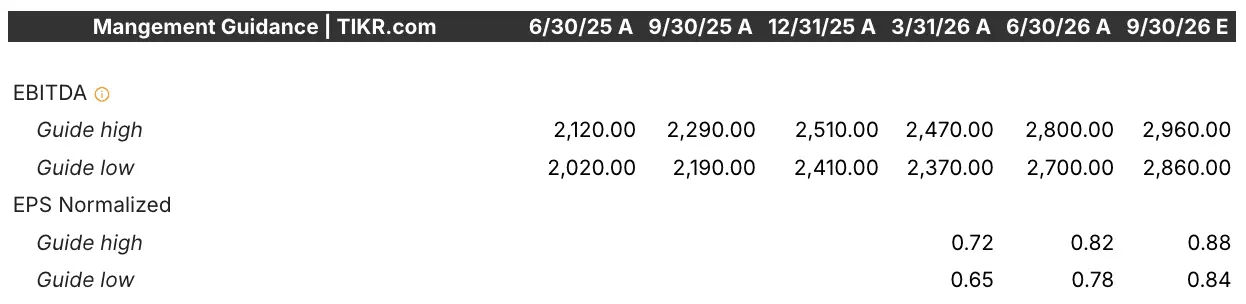
次のチェックポイントは、11月3日頃に発表が予定される第3四半期決算だ。経営陣は調整後EPSを$0.84~$0.88と予想しており、投資家は弱気な見通しの後に明確な上方修正を望んでいる。ブッキング成長率が20%を超えれば、Uberの5四半期連続の記録を延長することになる。
自動運転車は長期的なカタリストだ。Uberは7都市で自動運転乗車を提供しており、年末までに15都市を目標としている。スペインも今月、自動運転車のテスト許可を付与した。これらの提携により、Uberは高価な車両を所有することなく手数料を得ることができる。
コスト削減が利益率を支えるはずだ。Uberは管理層を削減するため、従業員を約10%(約3,300人)削減している。また、45億ユーロのシニアノートを発行し、Delivery Hero取引に先立つ資金調達の柔軟性を高めた。
規制が主要なリスクだ。FTC委員長は、AI開発者はそのエージェントの行動に対して責任を負うべきだと述べており、これはテックプラットフォーム全体でコンプライアンスコストを上昇させる可能性がある。今後、100億ドルを超える直近のフリーキャッシュフローは、Uberが投資を行いながら株式買戻しを継続する余地を与えている。
UberのバリュエーションをDoorDashやLyftと比較してみよう(TIKRで無料) >>>
Uber Technologiesに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データへの無料アクセスを提供する。
UBERを呼び出せば、何年分もの過去の財務実績、今後数四半期の売上高と利益に関するウォール街アナリストの予想、バリュエーションマルチプルが時間とともにどのように推移したか、目標株価が上昇トレンドか下降トレンドかがわかる。
無料のウォッチリストを作成してUBERを追跡し、関心のある他のすべての銘柄と一緒に管理できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!