

JPM株の主要統計
- 過去1週間のパフォーマンス: -2.6%
- 52週間レンジ: $279 ~ $367
- バリュエーションモデル目標株価: $406
- 潜在的上昇余地: 18.4% (2.3年後まで)
TIKRの新バリュエーションモデルでJPモルガンの収益力を5年間のアナリスト予想でストレステスト(無料) >>>
記録的な利益と神経質な金利市場
JPモルガン・チェース (JPM) 株は過去1週間で約2.6%下落し、金曜日に$343で取引を終えた。この後退は銀行自体とはほとんど関係がなかった。むしろ、金融株は指標となる米国債利回りが19年ぶりの高水準に達し、イールドカーブがフラット化したことで下落した。フラット化したカーブは短期金利と長期金利が接近することを意味し、銀行の貸出収益を圧迫する可能性がある。
企業ニュースは概ね建設的だった。チェースはデータセキュリティセンターの展開を開始し、アプリユーザーが自分の口座にリンクされたフィンテックアプリを確認して遮断できるようにした。また、JPモルガンはマンハッタンの高級マンションタワーの建設資金約38億ドルの主幹事を務める協議に入っていると報じられている。つまり、株価が冷え込む中でも、同銀行は最大手の案件を獲得し続けている。
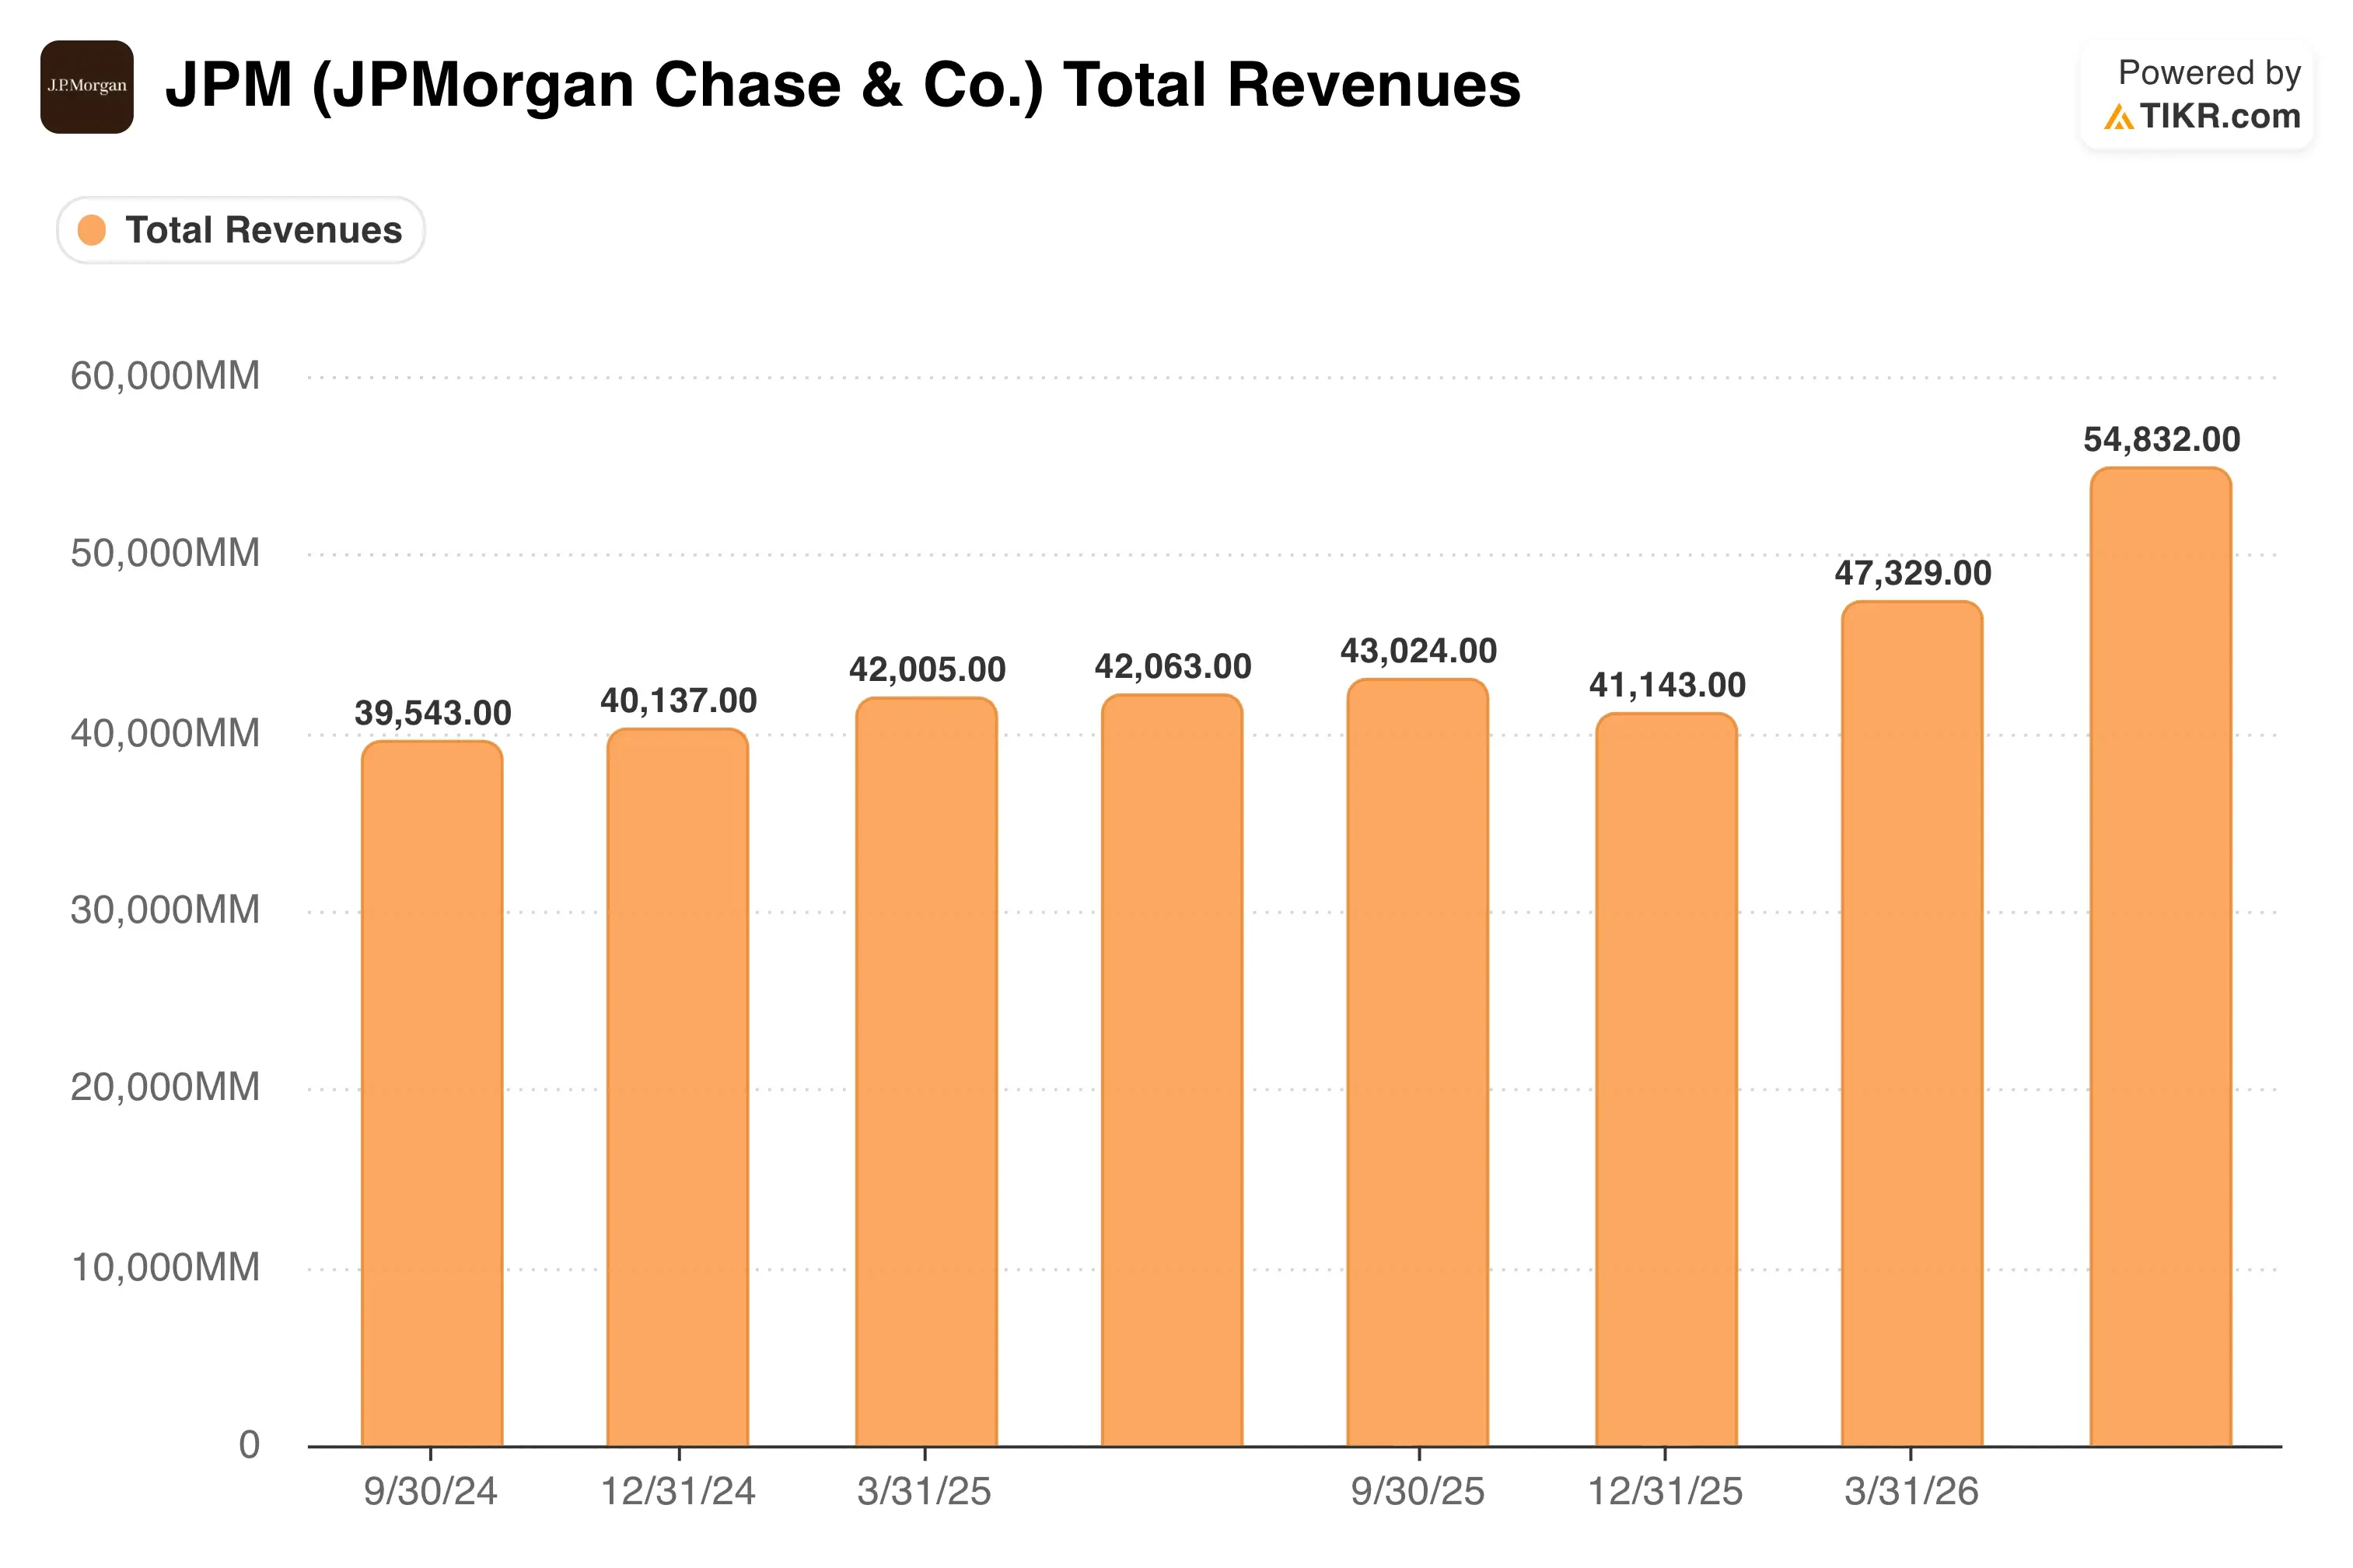
背景には非常に強力な2026年の業績がある。第2四半期、JPモルガンは一時的な項目を除いて169億ドルの利益を計上し、市場関連収入は35%急増した。それでも、ジェイミー・ダイモンCEOは7月の決算説明会で慎重な姿勢を示した。「これ以上良くなる余地はほとんどない」と彼はアナリストに語った。「これがいつまで続くかはわからない」
この緊張感が投資家心理を特徴づけている。買い手はこの収益エンジンを尊重するが、記録的な上昇の後、どれだけの上昇余地が残っているのか疑問に思う人も多い。JPM株が$367を再突破するには、10月の第3四半期決算でトレーディングとディールメイキングの強さが持続することを示さなければならない。
第3四半期決算発表前に、ウォールストリートのJPモルガン目標株価を追跡(無料) >>>
フェアな価格のプレミアム銀行

2028年12月31日までに実現すると想定されるバリュエーションモデルの前提条件の下、この株は以下の要素を用いてモデル化されている:
- 収益成長率 (CAGR): 6.9%
- 営業利益率: 47.2%
- エグジットP/E倍率: 13.4倍
これらのインプットに基づき、モデルは目標株価を$406と推定している。これは現在の株価$343からの総リターンが18.4%、今後2.3年間の年率リターンが7.7%であることを意味する。
これは割安ストーリーではなく、クオリティストーリーだ。JPモルガンは約14.4倍の利益倍率で取引されており、5年平均の12.5倍を上回っている。したがって、モデルは2028年までに倍率が13.4倍付近に戻ると想定しており、それが上昇余地を抑制している。

収益の前提は合理的に見える。6.9%の成長率は同銀行の10年平均と一致し、昨年の2.8%と5年間のペース8.8%の中間に位置する。経営陣は2026年の純金利収入を約1,030億ドルと見込んでいる。これは銀行が借り手から徴収する金利と預金者に支払う金利の差から得る利益だ。7月には、トレーディングを除くこの収入の見通しも965億ドルに引き上げた。
利益率はより強力な柱だ。47.2%の営業利益率は昨年の48.3%をわずかに下回るが、5年平均の44.2%を上回っている。この余裕は重要である。なぜなら、同銀行はテクノロジーとAIに投資しながら、今年の調整後経費を約1,075億ドルと見込んでいるからだ。
年率7.7%のリターンは、株式を魅力的にする10%の基準を下回る。比較すると、シティグループ (C) の第2四半期の有形株主資本利益率 (ROTCE) は13.0%で、JPモルガンの23%を大きく下回っている。この差がプレミアムを正当化するが、そのプレミアムはすでに十分に織り込まれているように見える。
1分以内に独自のJPモルガンの強気・ベース・弱気シナリオを構築(TIKRで無料) >>>
JPモルガンが依然として大手銀行のペースをリードする理由
有形株主資本利益率 (ROTCE) は、銀行が株主のコア資本に対してどれだけの利益を上げているかを示す。アナリストはこれを銀行の質を測る単一最良の指標として扱う。JPモルガンは第2四半期に一時的な項目を除いて23%を記録し、これは依然として業界のベンチマークとなっている。
ウェルズ・ファーゴ (WFC) は最も改善した競合他社だ。そのROTCEは1年前の15.2%から17.7%に上昇し、四半期で30億ドルの自社株買いを実施した。しかし、資本力の重要な指標である10.3%のCET1比率は、JPモルガンの14.1%に及ばない。この追加資本は、JPモルガンにより多くの貸出、自社株買い、または損失吸収の余地を与えている。
バンク・オブ・アメリカ (BAC) は316億ドルの第2四半期収入で17.0%のROTCEを達成した。シティグループは13.0%を記録したが、その純利益は45%増加し、経営再建が軌道に乗りつつある。両銀行とも改善しているが、収益性では依然としてJPモルガンに大きく遅れをとっている。
スケールはJPモルガンの競争上の優位性 (モート) だ。その預金基盤、トレーディング部門、投資銀行部門は、テクノロジーコストをより大きな収入プールに分散させることを可能にする。リスクは、競合他社が差を詰め続けることであり、そうなるとバリュエーションのプレミアムを擁護することが難しくなる。
測定する:JPモルガンの配当増額と強力な収益が2030年までに$428の目標を支えられるか >>>
JPM株の今後の 原動力は?
10月の第3四半期決算が次の主要な試金石となる。投資家は、トレーディングと投資銀行業務が、銀行手数料が30%急増した第2四半期の水準近くに留まれるかどうかに注目するだろう。一方、四半期配当は1株あたり$1.50から$1.65に引き上げられる。
金利が2つ目の原動力だ。長期金利の上昇は時間をかけて貸出利益を押し上げる可能性があるが、急激な債券売りは銀行の債券ポートフォリオの価値を減少させる。したがって、米国債利回りの動向が年末までのセンチメントを形成するだろう。
新しい手数料事業が下支えを追加する。JPモルガン・アセット・マネジメントはカタール投資庁 (QIA) と200億ドルの戦略的提携を結び、そのうち50億ドルは米国の中堅企業への資金調達に充てられる。このような案件は金利に依存しない収入を構築する。
リーダーシップとAIが全体像を完成させる。ダイモンCEOは1月に少なくともあと5年以上留まりたいと述べており、これは継続性について投資家を安心させている。今後、AI支出はコスト削減につながる可能性があるが、Metaの新しいAIエージェントが金融サービス全体に破壊的懸念を再燃させている。
JPモルガンのバリュエーションをすべての主要米国銀行と比較(TIKRで無料) >>>
JPモルガン・チェースに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データへの無料アクセスを提供する。
JPMを呼び出せば、何年分もの過去の財務データ、今後数四半期の収益と利益に関するウォールストリート・アナリストの予想、バリュエーション倍率が時間とともにどのように推移したか、目標株価が上昇傾向か下降傾向かがわかる。
無料のウォッチリストを構築してJPMを追跡し、レーダーにかかっている他のすべての銘柄と一緒に管理できる。クレジットカードは不要。自分自身で決断するために必要なデータだけだ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして意図されたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご購読ありがとうございました。幸運な投資を!



